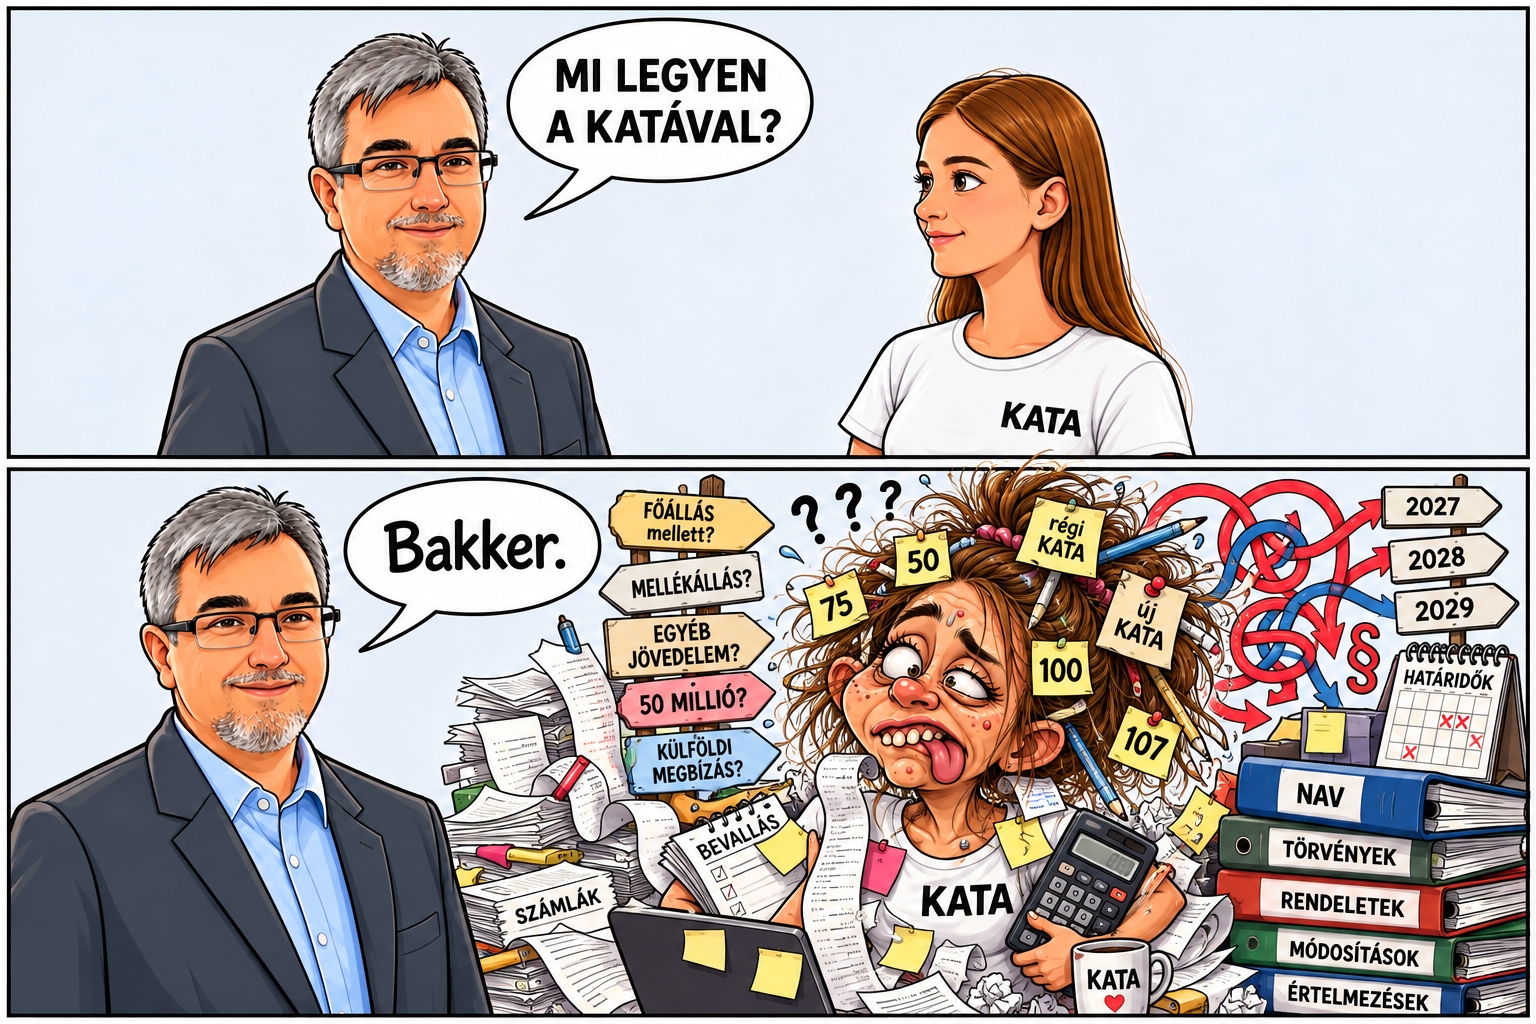
Az ezredforduló táján született meg ötletként a kisadózás dédanyja, Eva, aki 2003-tól fehérített és borzolta a kedélyeket. Az ő nyomdokaiban járt 2013 óta ÖregKata, akit jól megkorlátoztak, majd 2022 nyarán felnégyeltek. Utódja lett 2022 szeptemberétől Kata, de már jönne 2027-től az UnoKata. Magyar Péter október 6-i bejelentése után egy abszurd, de jó bonyolult adózási népmesében érezhetjük magunkat. A felszínesen olvasható választópolgár csak annyit tudhat, hogy a TISZA UnoKata csomagjában megjelent a havi 100 ezer forintos alap-KATA, a céges számlázás 15 százalékos külön terhelése, a mellékállású KATA, a megemelt társadalombiztosítási ellátási alap és a nagyobb bevételi keret is, de persze az kimaradt, hogy az ügyvédek és az állatorvosok továbbra se katázhatnának. A kormány a tervezet részletes szabályait társadalmi egyeztetésre bocsátja. Köszönjük.
Valódi, írásos egyeztetésre van szükség, de a Pénzügyminisztérium nem válaszol
Jó, hogy újra van társadalmi egyeztetés, de nincs meg az a jól dokumentálható „párbeszéd”, amit már ezerszer megígért a TISZA kormány. A „beszélgetés” szakmai kérdésekben egyáltalán nem lehetne kell szóbeli! A „leültem a minisztériummal egyeztetni és hatékony párbeszédet folytattunk” semmilyen szakmai tartalommal nem bír. Az sem segít, ha a társadalmi egyeztetés regényeket lehet írni a Pénzügyminisztérium számára, akik még annyit se írnak vissza, hogy „fapapucs”.
A koncepciókról és a célokról nagyívű beszédeket lehetett eddig is hallani, de adótechnikai részletekben viszont változatlanul a NER logikája működik: egyeztetések nélkül közölnek hajmeresztő tervezeteket, amit egyetlenegy adószakértővel se beszéltek meg, majd a politikusok megismétlik „szent célok” felsorolását kiemelve a rengeteg szabály közül néhány elemet. Ezért is lenne jó, ha végre lenne Magyarországon egy olyan miniszterelnök, aki ért az adózáshoz és nem lehetne hasbaakasztani egy adózási normaszöveggel. Az egyeztetéseket szorgalmazó kormányfőt és az írásos egyeztetésektől elzárkózó Pénzügyminisztériumot az alábbiak szerint lehetne ábrázolni.
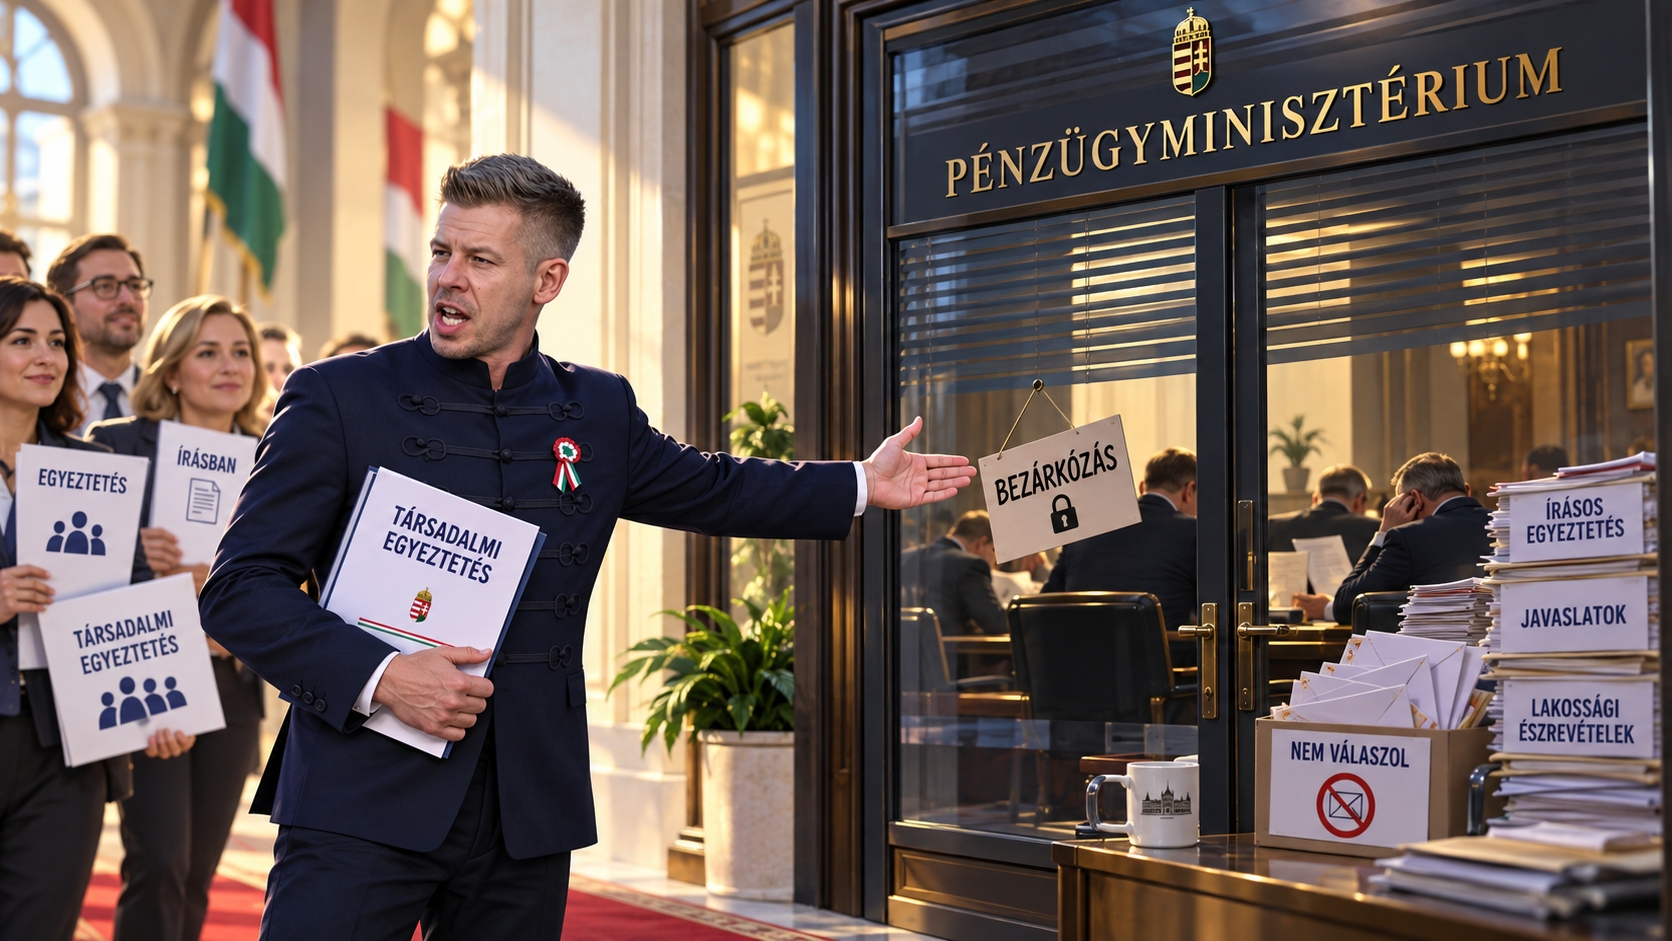
Szinte senkivel se egyeztetnek, de figyelnek
A 2026. szeptember 27-én közzétett szakmai kritikámban és az ezzel párhuzamosan a kormány illetékeseinek emailben elküldött javaslataimban a céges számlázás 15 százalékos külön terhelését javasoltam, mert az átalányadózásból való visszatérés még így is adómegtakarítással járna. A 15 százalékos kiegészítő adóval kísért céges beszámlázási modell már a Magyar Kereskedelmi és Iparkamara júniusi vitaanyagában is kifejezetten MKOE-javaslatként szerepelt, amit végülis én írtam és jelenleg a 300+ javaslatos csomag is tartalmaz. Az összevetés alapján a logikus javaslatok megjelennek a tervezett normaszövegben, de számos téma szabályozatlan maradt és az egész koncepció túl bonyolult lett. Lássuk! (komplikált és hosszú lesz az elemzés)
| Kérdés | Ruszin Zsolt javaslata | Kormányzati tervezet | Eredmény |
|---|---|---|---|
| KATA 2027-től belépőknek | 120 000 Ft/hó | 100 000 Ft/hó | nem egyezik, túl alacsony a volt átalányadósok számára a havi adó |
| Jelenlegi katások (~40 ezer fő) | 50 000 Ft/hó a ciklus végéig | 75 000 Ft/hó | nem egyezik, a kormány a saját programjával megy szembe |
| Cégeknek számlázás | újra engedni | újra engedélyezett | egyezik |
| B2B közteher | 15% | 15% | teljesen egyezik |
| B2B adó automatizálása | NAV állapítsa meg, lehetőleg bevallás nélkül | nem ez a modell látszik, amiből még baj lesz | nem valósult meg, az egyszerűsítési szándék kudarcba fulladhat |
| Ügyvédek, állatorvosok | nem szabad visszaengedi | általában ígérték (szóban), de nem engedik | az értelmiség körében a kedvezményes adózásból való kiszorítás visszatetsző lehet |
| Mellékállású KATA | visszaengedhető, de az adóarbitrázst fékezni kell, az átalányadózásban havi 400 ezerig nem érdemes Katára váltani, 40 ezres havi adó | 50 000 Ft/hó | részben egyezik, a 8 milliós B2B határ ellenére is havi 500 ezerig biztosan jobb az átalányadózás |
| Bevételi keret | Áfa kerettel egyező | 22 millió Ft | teljesen egyezik |
| TB-ellátási alap | érdemben emelni kell | emelkedik | 2027-től 317 ezer, 2028-tól minimálbér minden főállású katásnak |
| Nyugdíjjogosultság | nem hiányzik, csupán az ellátási alap alacsony | már az ellátási alap emeléséről beszélnek | a korábbi tévedést korrigálták, az ellátási alap összegéről még hallgatnak |
| KATA hosszú távú SZJA-integrációja | igen | teljesen hiányzik | nem valósult meg (az Istennek se értik) |
A B2B 15 százalékos adója szakmai konszenzus lett
Ahhoz, hogy az átalányadózásból való visszatérés ne fix adózással legyen kísérve és ne hozzon létre újabb adóparadicsomot muszáj volt valamilyen adókulccsal kísérni a cégeknek, szervezeteknek való számlázást. Az MKIK júniusi anyagában szereplő MKOE-modell is tartalmazta a B2B-számlázásra a 15 százalékos kiegészítő adót. Egy adókulccsal – ráadásul sávosan 8 milliótól indulva – nagyon hasonlít az egész az átalányadózásra. Talán a ciklus végére várható lehet, hogy az egész katázást – néhány kedvezmény megtartásával – átemelnék végre a helyére, a személyi jövedelemadó szabályai közé, mert így továbbra sincs 1+1% felajánlás, egészségpénztár, családi adókedvezmény. A bejelentés azonban erre nem tért ki.
Magyar Péter most már arról beszél, hogy a KATA „minden más lehetőségnél kedvezőbb” adózást kínálhat, és több mint százezer vállalkozó választhatja majd. Ha már ilyen általánosságok durrognak, akkor azt észlelni kell (kellett volna), hogy ilyen igazságossági szinthez egyetlen adónem nem tud egyszerű maradni. Még olyan döntés is születhet, hogy Pénzügyminisztérium henteskése alá dobják az átalányadózást, hogy az gazdaságilag azonos jövedelem után ne legyen a cuki Kata versenytársa.
Adómentes sáv, KATA beszámítás – bonyolult lesz a céges adó megállapítása
Van a céges beszámlázás körül két lényeges könnyítés, ami jelentősen megbonyolítja az adószámítást: a 15 százalékos kiegészítő adó a cégeknek és szervezeteknek kiállított számlákhoz kapcsolódó általános teher lett volna, amit a NAV állapított volna meg. A kormány modelljében viszont a megfizetett tételes KATA beszámít a 15 százalékos kötelezettségbe! A havi 100 ezer forintos főállású katás évi 1,2 millió forintos tételes adója pontosan 8 millió forintnyi céges bevétel 15 százalékát fedezi. A kormányzati bejelentésről készült összefoglaló szerint tényleges további adófizetés ezért – logikusan – csak az évi 8 millió forintot meghaladó B2B-bevételnél kezdődik.
Egy mellékállású, havi 50 ezer forintos katásnál ugyanez a matematika évi 600 ezer forintos tételes adót jelent, vagyis 4 millió forintnyi céges bevételig a 15 százalékos kiegészítő adóból szintén nem marad további fizetendő összeg. A sávos-beszámításos konstrukció adminisztratív szempontból igencsak problémás, mert számításokat igényel. Emellett ismét felvetődik az adóarbitrázs problémáját, különösen ott, ahol egy adott munkakör törvényesen kiszervezhető egyéni vállalkozásra és korábban se munkaviszony volt. Ezen a ponton továbbra is teljesen hiányzik a cizellált és bolondbiztos munkaviszony-elhatárolási szabályok, amit nemcsak a katázásra, de bármely esetre alkalmazni lehetne.
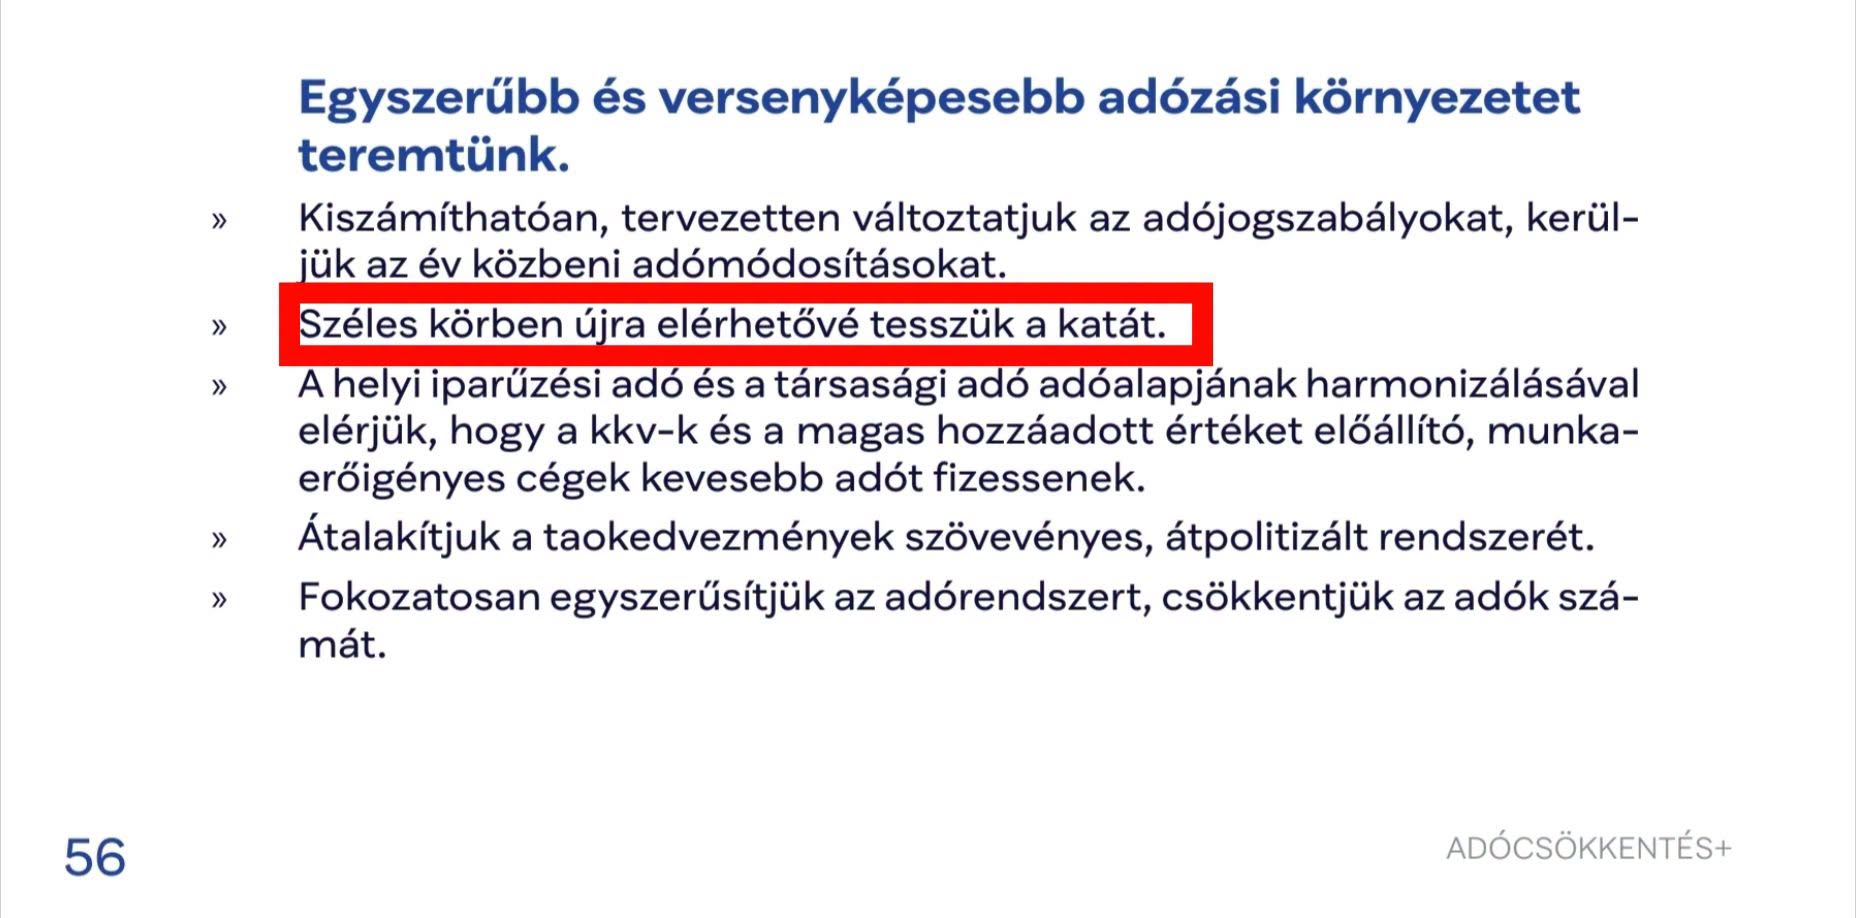
A TISZA ADÓCSÖKKENTÉS+ programpontjai ellenére emelik a jelenlegi katások adóját
A legfontosabb ponton nem ment át teljes egészében a javaslatom. A törvénytervezet – megsértve a TISZA ADÓCSÖKKENTÉS+ programpontját – adóemelést irányoz elő: aki kizárólag magánszemélyeknek számláz, 2027-ben havi 75 ezer forintot fizet, 2028-tól azonban nála is beáll a 100 ezer forintos tétel. Fontos észrevenni – és a Pénzügyminisztérium rendelkezhet is az ezt bizonyító adatokkal – hogy a 40 ezres kör jelentős része számára fájna az 50 százalékos adóemelés. Lesz köztük olyan, aki majd adószámos magánszemélyekként folytatja, egy részük pedig vagyontalan feketevállalkozó lesz. Tehát ebben a körben az adóbevétel csökkenés lehet az adóemelés hatása.
Ezért a most is katázó, kizárólag magánszemélyeknek szolgáltató vállalkozók havi 50 ezer forintos terhét nem lett volna szabad 2027-től megemelni, sőt a TISZA programjának megfelelően itt a ciklus végéig nem lett volna emelés. Ezt a 40 ezres, viszonylag szűk a kört nem a céges számlázási lehetőség hiánya kínozta az elmúlt négy évben: fodrászok, kozmetikusok és más lakossági szolgáltatók működtek tovább a jelenlegi rendszerben, miközben emelkedett a rezsijük, a bérleti díjuk (vagy az építményadójuk) és a megélhetésüket az infláció szorongatta. Ezért a korábbi elemzés szerint egy több éves átmenet lett volna logikus a politikai ígéretnek megfelelően. A 50 ezres katát egy későbbi kormányprogramban, előre meghirdetett pálya mentén lehetett volna kivezetni, felkínálva nekik az önkéntesen választható magasabb Katát, vagy fordítva, egy magasabb Kata mellett önkéntesen válaszható 50 ezer forintos Kata folytatását.
Az ügyvédek és az állatorvosok továbbra is kívül maradnak
A kormány a KATA szélesebb újranyitása ellenére továbbra sem engedi vissza azokat a szakmákat, amelyek nem az egyéni vállalkozóról szóló törvény szerinti egyéni vállalkozói nyilvántartásban működnek. A tervezet adóalanyként ugyanis változatlanul az Evectv. szerinti egyéni vállalkozót nevezi meg, miközben maga az Evectv. kifejezetten kizárja a hatálya alól többek között a szolgáltató állatorvosi tevékenységet és az ügyvédi tevékenységet. Vagyis miközben a mellékállásúak, nyugdíjasok és diákok előtt újra megnyílik a KATA, az ügyvédek és állatorvosok továbbra is a kapun kívül maradnak. Ez különösen furcsa egy olyan reformnál, amely deklaráltan a legkisebb vállalkozók egyszerű és kiszámítható adózását akarja helyreállítani. Az Evectv. kizáró szabálya itt olvasható.
Az élet azonban már erre is talált kiskaput. Egy élelmes ügyvéd szüneteltette az ügyvédi tevékenységét, mellette Evectv. szerinti egyéni vállalkozást indított, majd katázni kezdett. A NAV ezt megpróbálta visszavonni, de az ügy végül a Kúrián kötött ki, amely kimondta: a szünetelő ügyvéd nem végez aktív ügyvédi tevékenységet, ezért önmagában a fennmaradó kamarai tagság és az élő adószám nem zárja ki abból, hogy más tevékenységével KATA-alany legyen. Az ítélet szövegében szokatlanul kemény érveléssel utasította vissza a Kúria a NAV próbálkozását például a „nincs jelentősége” és az „eredménytelenül hivatkozott” fordulatokkal.
Kattints ide a kalkulátor letöltéséhez!
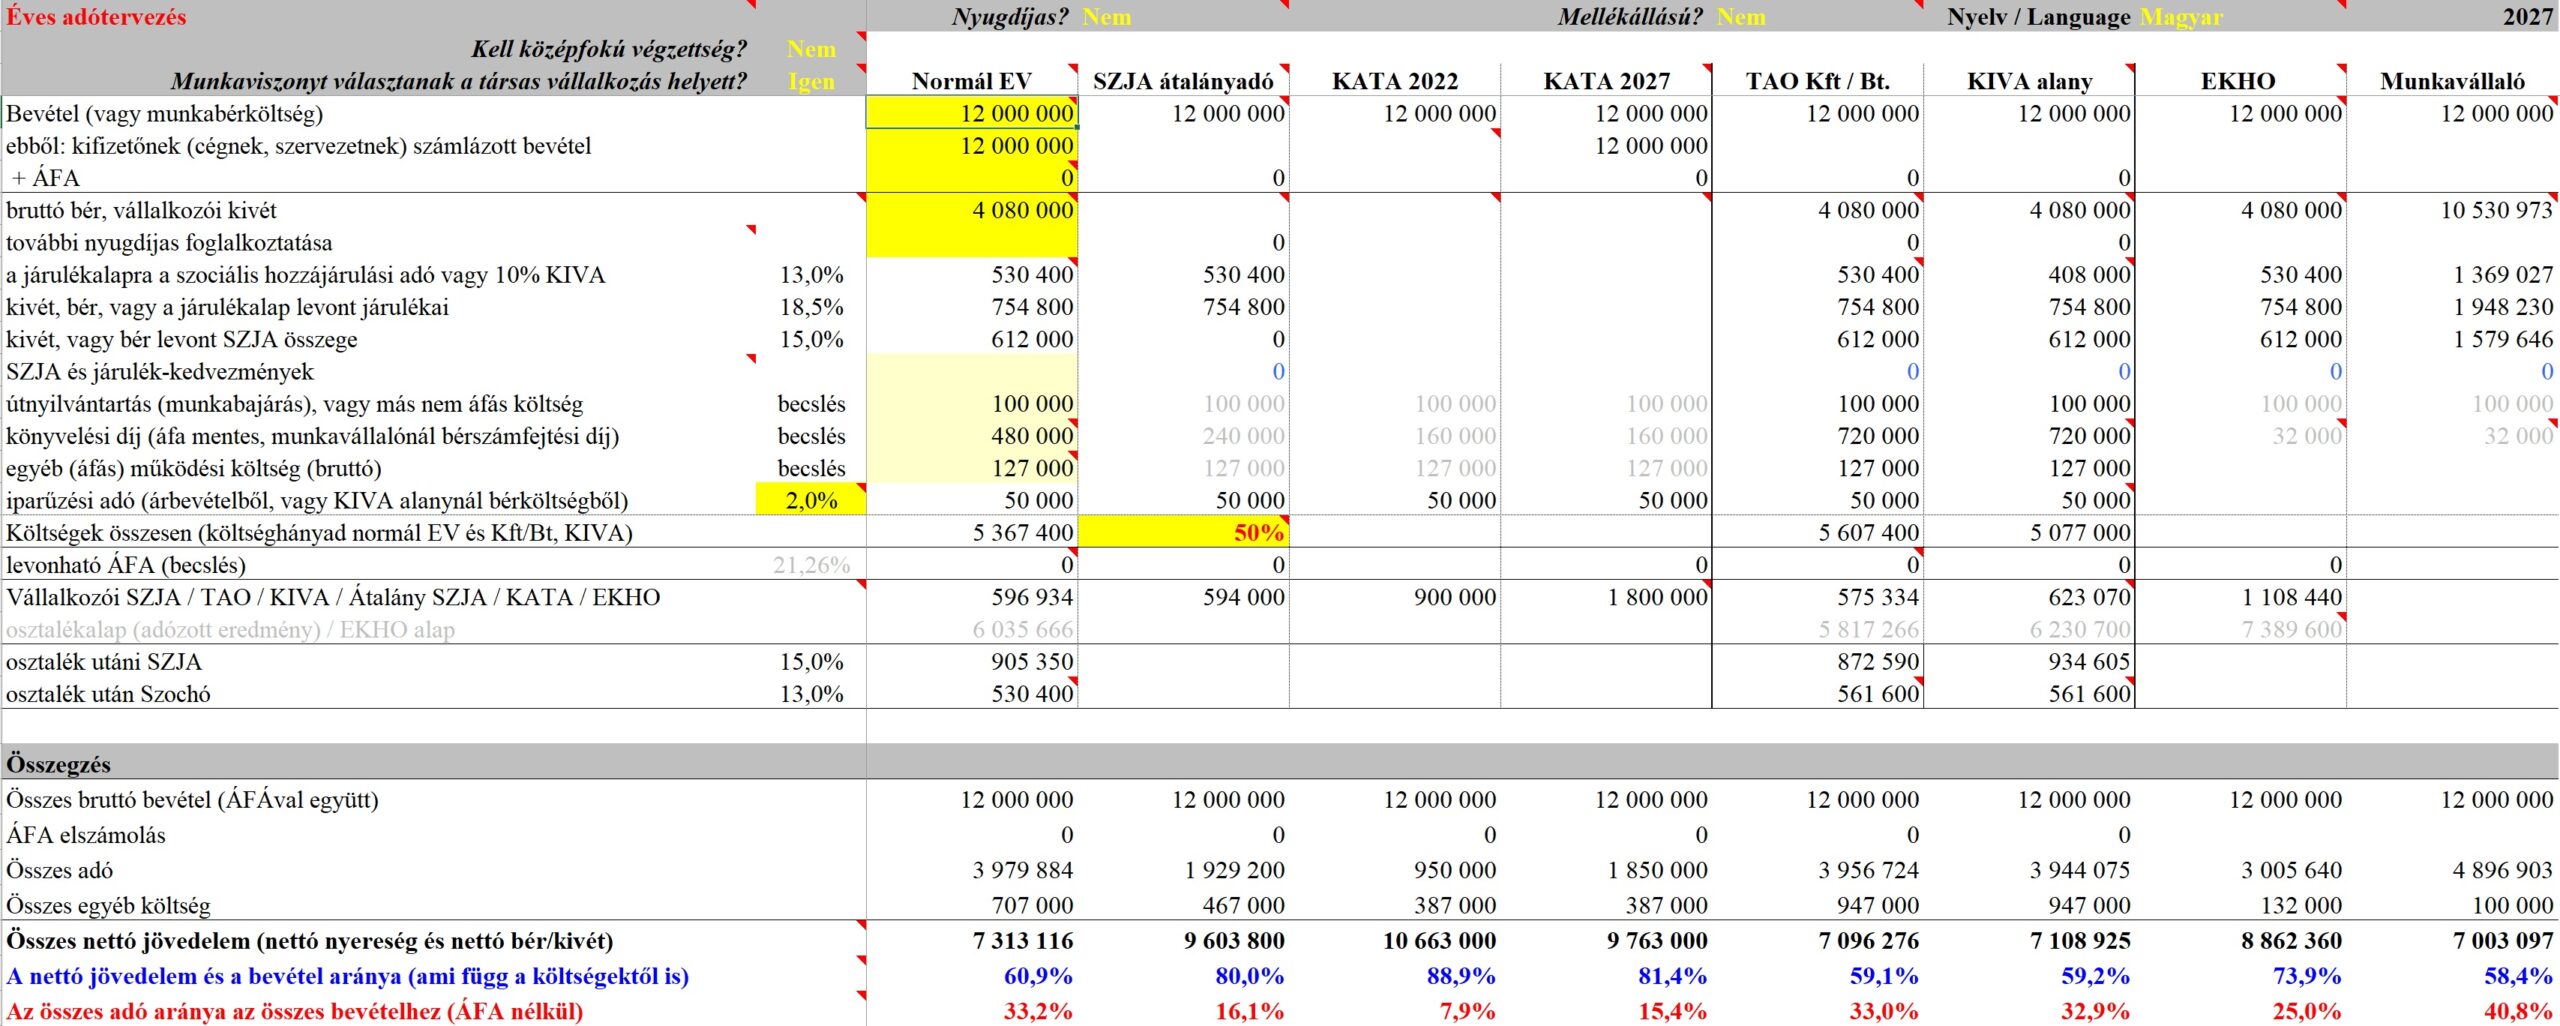
A 22 milliós bevételű mellékállásúnak valóban megérné katázni
A bevételi határnál a kormány jóval tovább ment: a szeptember végén bemondott 19 millió helyett 22 millió forint került a csomagba. Ez egyébként logikusan egybeesik a 2027-re már korábban törvénybe foglalt 22 millió forintos alanyi áfamentességi határral. Adminisztratív szempontból ez logikusabb volt de, adópolitikai szempontból viszont tovább növeli a KATA és az átalányadózás közötti különbség jelentőségét: minél magasabb bevételig lehet bent maradni, annál fontosabb, hogy a fix közteher ne teremtsen aránytalan előnyt (Spoiler: fog!). Az egyszerűsített iparűzési adó terén is le kellene végre követni a sávokat!
A magasabb bevételűek számára a túlzott adóelőny a mellékállásúak havi 50 ezer forintos Katája esetén különösen megjelenik. Az előző cikken már szerepelt, hogy alacsony bevételnél a mellékállású átalányadózás eleve nagyon kedvező, bizonyos bevételig akár adómentes is lehet, míg magasabb bevételnél a fix KATA fordul át rendkívüli adóelőnybe. A 15 százalékos B2B-teher ezt mérsékli, de a tételes adó beszámítása miatt nem szünteti meg. Éppen ezért a társadalmi egyeztetés egyik legfontosabb feladata annak végiggondolása, hogy egy munkaviszony mellett működő, egy-két nagy céges megrendelőt kiszolgáló vállalkozásnál hol húzódjon a tisztességes adótervezés és a munkaviszony adóoptimalizáló kiváltása közötti határ. Azt azonban észre kellett volna venni, hogy egy cégnek beszámlázó nyugdíjas számára az átalányadózás mindenképpen jobb. Ehh.
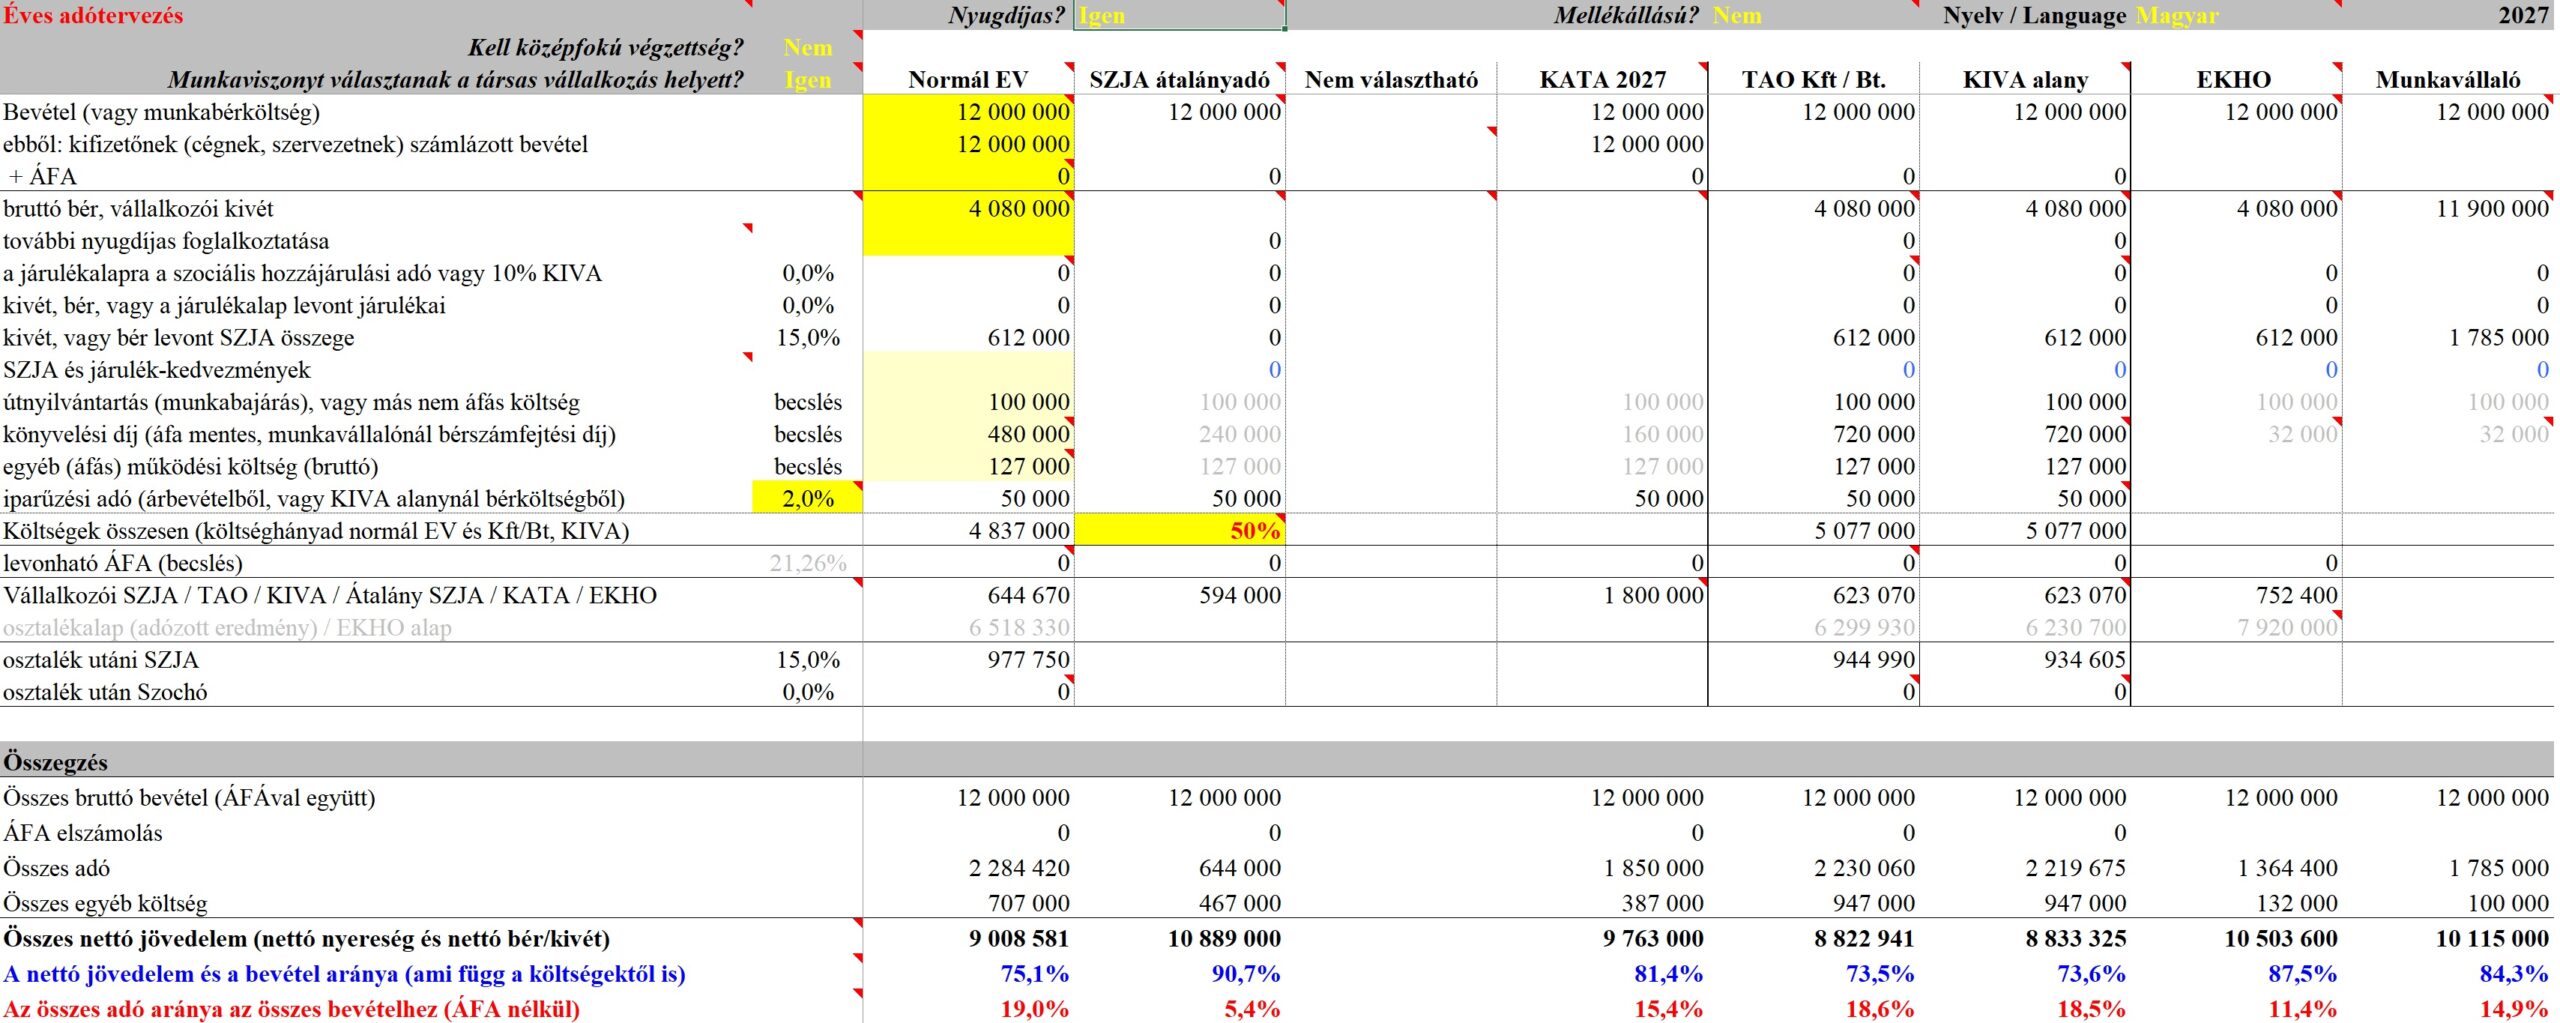
A nyugdíjmagyarázatot kijavították, az SZJA-integráció viszont még várat magára
A szeptemberi miniszterelnöki bejelentés egyik legsúlyosabb szakmai hibája az volt, hogy Magyar Péter úgy beszélt a katásokról, mintha azok nem szereznének nyugdíjjogosultságot. Ez nem volt igaz: a főállású katás biztosított, szolgálati időt szerez, és a probléma a jelenlegi 108 ezer forintos ellátási alap, illetve ebből következően a nyugdíj összegének kedvezőtlen számítása. A nyugdíjjogosultsági és a nyugdíjszámítási szolgálati idő összekeverése különösen veszélyes, amint azt azóta egy másik sajtócikk hibás Nők40-számítása is jól megmutatta. Az új kormányzati kommunikáció már helyesen az ellátások számítási alapjának emeléséről beszél, nem a korábban nem létező jogosultság „megteremtéséről”.
A nagyobb rendszerátalakításból viszont egyelőre nem lett semmi. A kisadózás – nem azonnal, de – vissza kellene az SZJA-rendszerbe integrálni, automatizált NAV-os adómegállapítással, valós idejű bankszámla-adatokkal. A KATA nem lehet évtizedeket át különálló rendszeridegen adózási sziget! A mostani törvénytervezet ettől még messze került, mert nem 1 Kata törvény lesz, hanem egyből kettő.
Az ellátási alapot 317 ezerre húzták fel, ami aránytalanul sok
Az elmúlt bő 1 évtizedben nagyon sok járulékfizetést meg lehet spórolni a katázással. Az egyre nagyobb nyugdíjfeszültséget 2027-től kezdődően a 120 ezerre emelt minimálnyugdíj viszont közpénzből megoldja, aminek nyilvánvalóan számos szociális és emberiességi oka is van. Az ÖregKata, a Kata silány ellátásai alapjához képest az UnoKata aránytalanul megemeli a társadalombiztosítási ellátási alapot: az 50 ezerről 100 ezerre emelt tételes adó nem a kétszeresét, hanem közel a háromszorosát adja a főfoglalkozású katás számára, úgy, hogy a 100 ezer még mindig nem éri el a minimálbér után fizetendő járulékok szintjét. A 2022-től élő és 2028 végéig fennmaradó Kata esetén szerényebb az átmenet: 2027-ben 161 ezer, 2028-ban 215 ezer forint lenne az ellátási alap.
A táblázat a megbonyolított adómértékeket mutatja, 2027-ben nagyjából 5 százalékos, később pedig 6 százalékos minimálbér emelés mellett. A számok természetesen forintban értendőek.
| KATA mérték és ellátási alap | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Minimálbér | 328 600 | 340 000 | 360 400 | 382 024 |
| Régi KATA – havi adó | 50 000 | 75 000 | 100 000 | megszűnik |
| Régi KATA – ellátási alap | 108 000 | 161 000 | 215 000 | megszűnik |
| Új KATA – főállású havi adó | – | 100 000 | 107 000 | 114 000 |
| Új KATA – főállású ellátási alap | – | 317 000 | 360 400 | 382 024 |
| Új KATA – mellékállású havi adó | – | 50 000 | 51 000 | 54 000 |
Két Kata törvény futna párhuzamosan és könyvelő kellene a kiegészítő adóhoz
A kiegészítő adót akkor kellene február 25-ig vagy a katázás megszűnését követő 30. napig megfizetni, ha a bevétel 15 százaléka az adóévben fizetendő tételes adót meghaladná. Ez a ritka 40 százalékos különadó logikáját széles körre kiterjesztené, de egy alacsonyabb kulccsal és egy adómentes sávval. Ehhez könyvelő fog kelleni, az átlagember nem lesz képes a KATA bevallásába beleírni ezeket a számokat helyesen! Legkésőbb 2028 februárjáig meg kell oldani a téma automatizálását, de ehhez sürgős informatikai fejlesztéseket kell kezdeni az adóhatóságnál, teljesen új szemléletben. A magukra valamit is adó informatikusok körében klasszikus mondás, hogy a NAV berkein belül, a Pillér Kft-nél és a közbeszerzésen bevont alvállalkozóknál olyanok dolgoznak, akik náluk még egy portás állását is nehezen kapnák meg. Az automatizálást lehetővé tévő fejlesztések hiányában több százezren fognak anyázva Onyázni 2028 februárjában, ideértve a terheléstől dühös könyvelőket is.
A tervezet egyik legfurcsább megoldása, hogy 2027. január 1-jétől nem egyszerűen lecseréli a mostani KATA-t, hanem két külön Kata törvényt működtet párhuzamosan két éven keresztül. Az ÖregKata felnégyelése után létrehozott Kata törvény tovább élne a 2026. december 31-én katázók számára, miközben mellette hatályba lép az új, „kisadózó egyéni vállalkozók tételes adójáról” szóló törvény, de csak az új belépők és az áttérők számára. A régi rendszer csak 2029. január 1-jén szűnne meg végleg, ekkor a még bent maradó katások főszabály szerint automatikusan átkerülnének az új KATA-ba. A jogalkotó még a kapcsolódó törvényeket is úgy módosítja, hogy 2027–2028-ban egyszerre hivatkozzanak a „kisadózó vállalkozók tételes adójáról” és a „kisadózó egyéni vállalkozók tételes adójáról” szóló törvényre.
A visszaélésszerű beszámlázás kivédése harmatgyenge lenne
Miután az ÖregKata (vagy RégiKata) „7-ből 2” szabályai röhejesre sikerültek, özönlött a kiszervezett munkaerő katázni, főleg, amikor 2017-től – ellentételezés nélkül – havi félmillióról egymillióra emelkedett a bevételi határ. Fix havi 50 ezer mellett számláztak be akár több katás vállalkozásból milliós bevételt a biztosításközvetítők, az orvosok, az informatikusok, könyvelők, menedzserek, üzletkötők, de még a fogtechnikusok is. A TISZA kormány meg se próbálkozna körbehatárolni, hogy mikor lenne valami munkaviszony és mikor lehetne vállalkozni a feladatra, holott a bíróságok még mindig a Gyurcsány kormány idején megalkotott irányelvet veszik alapul, miközben az 2012-től már nem is hatályos.
Alapos, cizellált és bolondbiztos szabályozás helyett elképesztő pongyolasággal a normaszöveg tervezete közli, hogy a 24 hónapon belüli munkáltatójától, annak jogutódjaitól vagy kapcsolt vállalkozásaitól – ideértve a közvetítést is – kapott bevétel ne érje el az 50 százalékot, mert akkor jön az adózási dádá (értsd: a bevétel megszerzését megelőző napon Viszlát, Kata!). A közvetítés tiltását a mai bonyolult üzleti életben csak egy tájékozatlan, exportból visszamaradt hivatalnok képes úgy körbeírni egy jogszabálytervezetben azzal a gumiszóval, hogy „ténylegesen”. Ez önmagában alkalmas egy jogalkotási Darwin-díjra! Vajon mi történne, ha mégis kiderülne a turpisság egy jogkövetési vizsgálat során? Az illető visszamenőleg kilépne a katázásból és átvedlene szintén visszamenőleg átalányadózóvá, megfizetné a nem túl jelentős különbözetet és elsétálna a NAV orra elől egy kis önellenőrzési pótlék fejében, végül másfél év múlva visszatérne a katázásra.
Az 1 kifizetőtől (külföldi kifizetőtől) származó bevételekre is sikerült egy 50 százalékos „elért” bevételi szabályt alkotni, amit utólag kellene megmérni és január 15-ig bejelenteni. Ezt az ostobaságot annyira kapkodva írhatták bele a normaszövegbe, hogy a Kata évközi megszűnésének adóévi viszonyáról teljesen elfeledkeztek. Ezeket a szövegrészeket nem korrigálni kellene, hanem teljesen újraírni, legalább két tucat adószakértő jelenlétében!
Szokatlan kifizetők: Egészségpénztár, Airbnb, Booking, YouTube, OnlyFans, stb.
A NAV 2022-től abszurd módon képes volt az Airbnb- és Booking-típusú platformokat „kifizetőként” kezelni csak azért, mert a vendég által fizetett pénz a platform elszámolási rendszeréből „származott”. Valójában az Airbnb vagy Booking nem nyújt szálláshely-szolgáltatást. A platform tipikus szerepe a közvetítés, a fizetés lebonyolítása és az ezért járó jutalék vagy platformdíj beszedése; attól, hogy a teljes viteldíjat vagy szállásdíjat technikailag ő szedi be és számolja el, még nem válik a mögöttes szolgáltatás megrendelőjévé. Hogy ez nem pusztán elméleti vita, azt maga a kormány dokumentálta: a 2023-as társadalmi egyeztetésen kifejezetten azt javasoltam, hogy a Bookinghoz, Airbnb-hez és hasonló „pénzközvetítőkhöz” kapcsolódó bevételt ne tekintsék kifizetőtől származónak; a javaslatot azzal söpörték le, hogy az „nem illeszkedik a Kormányzati politikába”. Ez ma is olvasható az akkori kormány saját összesítésében. Megjegyzem, hogy ilyesmiket a TISZA kormány egyáltalán nem készít.
A helyzetet tovább bonyolítja, hogy 2028. július 1-jétől az uniós ViDA-szabályozás éppen olyan rendelkezést vezet be a rövid távú szálláshely-szolgáltatásoknál és a közúti személyszállításnál, amelyből még világosabban látszik, mennyire hibás lenne ezt a KATA-ban valódi szolgáltatói vagy megrendelői minőséggé felfújni. Bizonyos esetekben a platformot az áfa szempontjából úgy kell majd tekinteni, mintha maga kapta és nyújtotta volna a szolgáltatást, de az uniós irányelv ezt kifejezetten jogi fikciónak nevezi, amelynek nincs hatása az áfaszabályozáson kívüli jogviszonyokra. Vagyis 2028-tól sem a Booking lesz a szállásadó és nem a Bolt a taxis: legfeljebb áfajogilag kell egyes ügyleteknél úgy számláznia, mintha az lenne. A NER-ből átmentett minisztériumi középvezetőknek be kellene ismerniük, hogy a platformszolgáltatók katázása terén súlyos hibát vétettek, A 2027-től érkező Katázás 50 százalékos kifizetői szabályát teljesen át kell írni, mert megint sikerülne ártatlan vállalkozókat kizárni, akiknek a munkaviszonyszerű munkavégzéshez az égvilágon semmi közük.
| Tipikus tevékenység | Miért lehet KATA-bukó? | Van ennek köze munkaviszonyhoz? |
|---|---|---|
| YouTuber / AdSense-es tartalomgyártó | A magyar alkotó YouTube-bevétele tipikusan egyetlen szerződéses kifizetőtől, a Google rendszeréből érkezik. A Google maga is azt írja, hogy az AdSense-kifizetéseket Google Ireland teljesíti. Ha ez adja a bevétel ≥50%-át, kész a KATA-kiesés. (Google Támogatás) | Semmi. Lehet százezer nézője és több ezer hirdető mögötte. |
| Weboldal / blogger Google AdSense-ből | Ugyanez: sokmilliós közönség, de egyetlen külföldi kifizető. | Semmi. Ez klasszikus médiavállalkozás. |
| Influencer egy nagy ügynökséggel | Ha az ügynökség szerződik és fizet az influenszernek a különböző kampányok után, az éves bevétel fele könnyen ugyanattól a cégtől jön. | Általában semmi. Több végső hirdető is lehet mögötte. |
| Twitch / streaming platformos alkotó | Ha a platformmal fennálló szerződés alapján a platform fizeti ki a creator-bevételeket, egyetlen külföldi kifizető koncentrálhatja az egész üzletet. | Semmi. A streamer saját tartalmat gyárt saját közönségnek. |
| OnlyFans-jellegű előfizetéses creator | Több ezer előfizetőből származhat a pénz, de ha jogilag a platform egyetlen társasága számol el az alkotóval, az 50%-os szabály kifizetői koncentrációt láthat. | Nyilván semmi. |
| Webkamerás erotikus szolgáltató | Például a Chaturbate saját feltételei szerint az „Independent Broadcaster” a platformon tokeneket kap, miközben a szerződés a platformot működtető Multi Media, LLC-vel áll fenn. Egyetlen platformtól származó domináns bevétel ezért komoly KATA-kockázat lehet. (Chaturbate) | Semmi. A platform maga is független broadcasterként definiálja. |
| Affiliate marketinges | Ha például egyetlen affiliate-hálózat vagy nagy kereskedő fizeti a jutalék több mint felét, egy kifizetőre koncentrálódik a bevétel. | Semmi. Teljesítményarányos jutalékos üzlet. |
| Online kurzuskészítő egyetlen platformon | Udemy-, Skillshare- vagy hasonló modellnél a tanulók lehetnek ezrek, de az elszámolási partner egyetlen platform lehet. | Semmi. |
| Stockfotós, grafikus, zeneszerző piactéren | Egy Shutterstock-, Adobe-, Envato- vagy hasonló platform válhat domináns kifizetővé. | Semmi. Több ezer külön vásárló lehet. |
| App- vagy játékfejlesztő | Egy App Store, Play Store vagy játékplatform képes a bevétel döntő részét egyetlen elszámolási csatornába terelni. | Semmi. Tömeges B2C-értékesítés gazdasági tartalma áll mögötte. |
| SaaS / digitális termék Merchant of Recorddal | Ha például egy központi viszonteladó/Merchant of Record jogilag saját nevében értékesít a végfelhasználónak és ő számol el a fejlesztővel, akár több ezer vevő mellett is egyetlen kifizető jelenhet meg. | Semmi. Ez technikai és áfa-adminisztrációs üzleti modell. |
| Nagy árrésű webshop egy nagy viszonteladóval | Saját gyártású kozmetikum, étrend-kiegészítő, divatáru, kézműves termék stb. esetén elég, ha egy nagy kereskedőlánc vagy disztribútor megveszi a katás bevétel felét. | Semmi. Ez egyszerű nagykereskedelmi kapcsolat. |
| Egészségpénztár vagy SZÉP kártya | Az adott szolgáltatás egészségpénztári vagy SZÉP kártyán keresztüli kifizetése esetén az árbevétel koncentrálódhat és átlépheti az 50 százalékot. | Semmi. Klasszikus szolgáltatásnyújtás. |
| Egyetlen nagy franchise-, licenc- vagy royaltypartner | Sok végfelhasználó helyett egy társaság számol el a jogtulajdonossal. | Semmi. Szellemi tulajdon hasznosítása. |
Összegzés
Ha a minisztérium nem észleli, hogy a NAV már kezeli a TAJ számot (ami egyáltalán nem kell bejelenteni), vagy odavág egy normaszövegbe egy „jelentsd be az adatváltozásokat 15 napon belül” című gumiszabályt, két párhuzamos törvényt hagyna a rendszerben évekig, vagy nem észleli, hogy a nyugdíjasoknak az átalányadó mindenképpen jobb, akkor ott a jogalkotási munka terén komoly kifogások merülhetnek fel. Úgy is lehetne mondani, hogy baj van a toronyban.
A szép célok ellenére a részletszabályokat sikerült elszúrni, de valódi és haladéktalan egyeztetéssel ezt még helyre lehet rakni, de a Kata még így is egy komplikált némberré válhat az emberek szemében. Vissza kellene térni az átalányadózásba való beolvasztáshoz, még mielőtt egy nyakatekert katyvasz lesz az egészből.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF