A vagyonadó célját már mindenki kívülről fújja, csak azt nem látni, hogyan akarják kiszámolni a vagyont. A kiszivárgott tervezet tele van képletekkel, de a nehéz eseteknél a módszertan ködös, vitatható és könnyedén kijátszható. Ha ez lenne a csodafegyver, akkor egyelőre inkább egy politikailag túlárazott csúzlinak látszik, amiből még baj is lehet.
A koncepciót már elfogadták – csak a nyilvánosság nem láthatja
A vagyonadó politikai célja teljesen világos: az egymilliárd forintot meghaladó nettó vagyonrészt évente 1 százalékos adó terhelné, mégpedig úgy, hogy lehetőleg minden jelentős vagyonelem bekerüljön az adóalapba. A Blikk birtokába került pénzügyminisztériumi előterjesztés azonban ennél sokkal érdekesebbet árul el. A dokumentum minden oldalán ott a figyelmeztetés, hogy ezt az előterjesztést a Kormány még nem tárgyalta meg, tehát nem tekinthető a Kormány álláspontjának. Csakhogy a lefotózott vezetői összefoglaló szerint a vagyonadó bevezetésére vonatkozó szabályozási koncepciót a Kormány már 2026. június 10-én megtárgyalta, és az elfogadásakor határidőt szabott a részletes szabályozás kidolgozására. A kiszivárgott oldalakat itt egyetlen PDF-ben is meg lehet nézni.
Ez azért lényeges, mert így már nehéz arra hivatkozni, hogy nincs még mit megmutatni. Van elfogadott koncepció, készült rá részletes, 56 oldalas pénzügyminisztériumi előterjesztés, van hatásvizsgálat és vannak konkrét értékelési szabályok is. Akkor miért kell a szakmának újságíró által lefotózott papírlapokból rekonstruálnia, hogy mire készül a jogalkotó? A döntés-előkészítés természetesen nem azonos egy végleges törvénnyel, de szakmai egyeztetést éppen nem a végleges törvényen kellene kezdeni. Ha a koncepció jó, érdemes kitenni az asztalra. Ha még tele van megoldatlan kérdésekkel, akkor pedig annál fontosabb lenne időben megmutatni, mert a vagyonadó esetében nem az egymilliárdos határ vagy az 1 százalékos (vagy sávos) kulcs a nehéz kérdés, hanem az, hogy mit tekintünk vagyonnak és mennyit ér az valójában. A GKI már júniusban arra jutott, hogy a cégek értékelési módszere nem technikai részlet, hanem az adóalap nagyságát alapvetően meghatározó döntés.
A tőzsdei részvény egyszerű. Minden más vitatható
A tőzsdén jegyzett részvény esetében valóban van egy nehezen félreérthető kapaszkodó: a tőzsdei árfolyam. A készpénz és a bankszámla értéke sem kíván különösebb vagyonértékelési tudományt. Az ingatlannál azonban már több lépcsős rendszer következik. A kiszivárgott szabályok ismertetése szerint elsőként az előző tizenkét hónap ügyleti értékét vennék figyelembe, ennek hiányában korábbi értéket indexálnának, majd jöhetne a NAV országos tömeges ingatlanértékelési modellje, illetve a független szakértő. Egy 500 millió forintot elérő ingatlannál pedig a szakértőnek legalább két módszert kellene használnia és figyelembe kellene venni a hitel, vagy kölcsöntartozást is, illetve a forgalomképességet korlátozó elidegenítési tilalmakat, vagy elővásárlási jogokat. Ezek ugyanarra a típusú ingatlanra is több különböző eredményt adhatnak, tehát az adóalap egy része eleve súlyos értékelési vitává válhat.
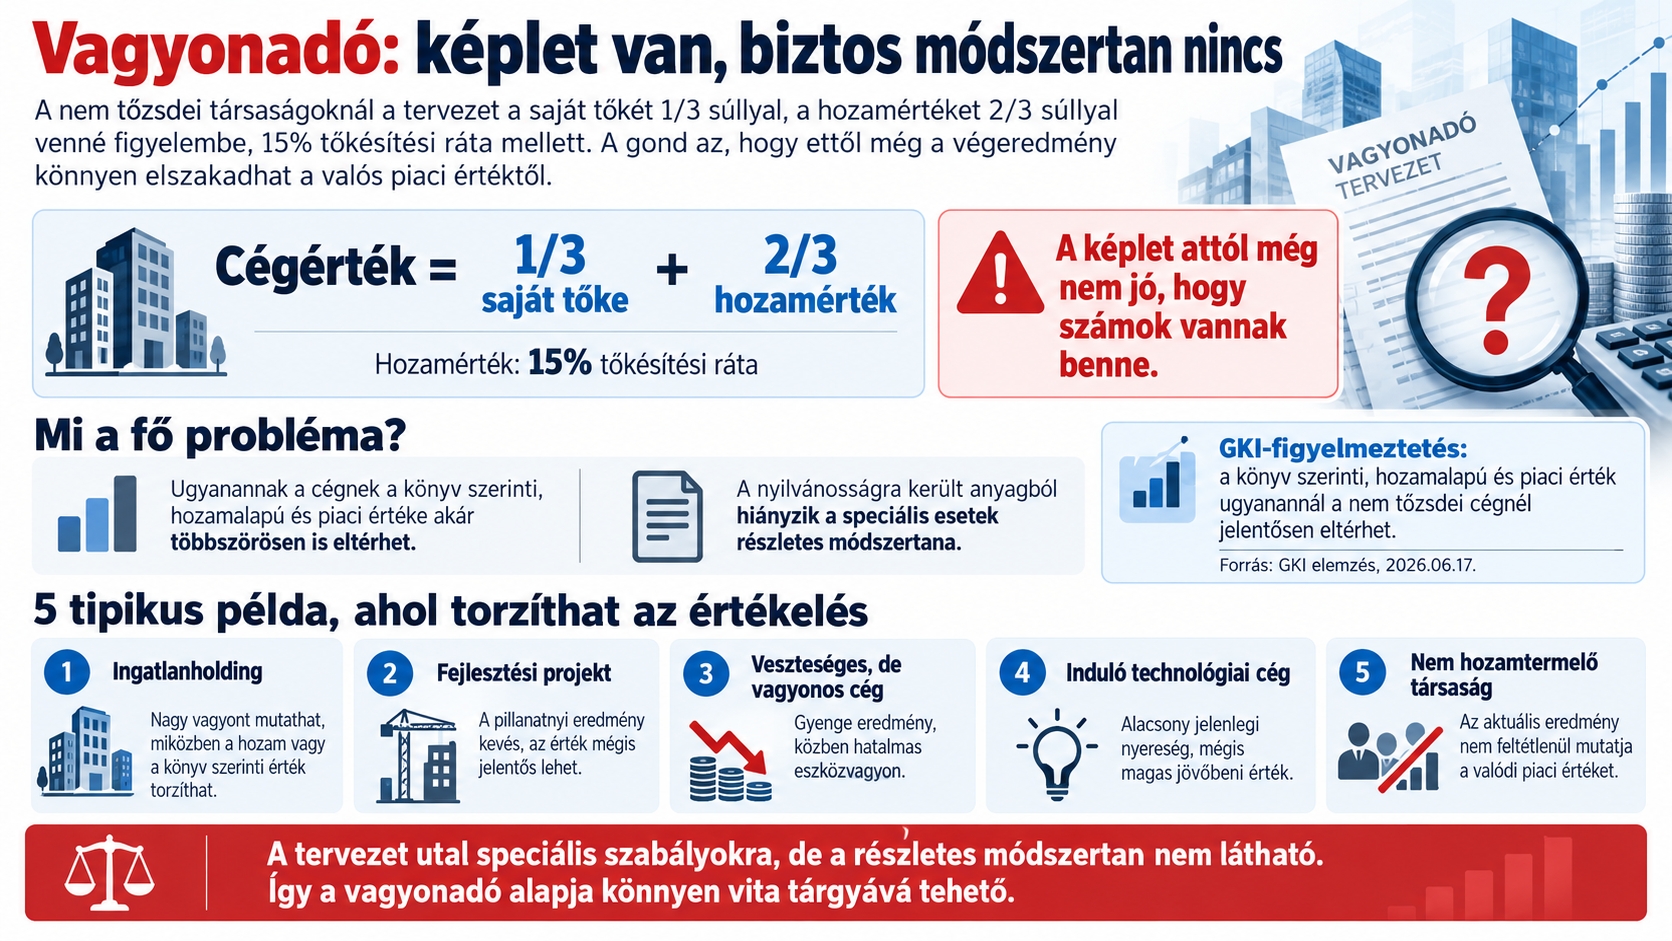
A nem tőzsdei társaságoknál a tervezet még merészebb: a saját tőkét egyharmados, a jövedelemtermelő képesség alapján meghatározott hozamértéket kétharmados súllyal venné figyelembe, utóbbinál 15 százalékos tőkésítési rátával. Látszólag ez már egzakt képlet. Csakhogy egy képlet nem attól lesz jó, hogy számokat írunk bele. A GKI elemzése pontosan erre figyelmeztetett: ugyanannak a nem tőzsdei cégnek a könyv szerinti, hozamalapú és piaci értéke egymástól többszörösen is eltérhet. Mi történik egy ingatlanholdinggal, egy fejlesztési projekttel, egy veszteséges, de óriási eszközvagyonon ülő vállalkozással, egy induló technológiai céggel vagy egy olyan társasággal, amelynek értéke éppen nem az aktuális eredménytermelő képességében van? A tervezet utal speciális szabályokra, de a nyilvánosságra került anyagból éppen ezek megítéléséhez hiányzik a részletes módszertan, ennek elemzése annyira bonyolult, hogy csak egyetlen területre, a „saját tőke – könyv szerinti értékű ingatlan” problémakörére érdemes rávilágítani.
A saját tőke nézése önmagában számviteli csapda
Ennek iskolapéldája lehet Monaco. A monacói részvénytársaságokra és betéti részvénytársaságokra vonatkozó hivatalos mérlegszabály 15. cikke szerint a befektetett eszközök beszerzési vagy előállítási értéken szerepelnek, „éventuellement réévalué”, vagyis adott esetben átértékelve. Ez nem jelent automatikus, minden évben elvégzendő piaci felértékelést. Ugyanez a szabály kifejezetten számol amortizációval és még a teljesen leírt tárgyi eszközök külön feltüntetését is előírja. Egy hetvenes években megszerzett épület ezért a könyvekben történeti értéken futhat, az épületrész pedig megfelelő hasznos élettartam mellett akár teljesen leírható úgy, hogy közben a tényleges monacói ingatlanpiaci érték sokszorosára nőtt. A monacói szabályozás tehát tökéletesen megmutatja, miért nem szabad a saját tőkét automatikusan piaci vagyonnak tekinteni.
Vegyünk egy szándékosan szélsőséges, de számvitelileg érthető példát. Egy társaság évtizedekkel ezelőtt 100 ezer euróért megszerzett egy ingatlant, amely ma 8 millió eurót ér. Ha ebből 30 ezer euró volt a telek és 70 ezer az épület, az épület pedig ötvenéves hasznos élettartam mellett lineárisan leíródott, akkor a nettó könyv szerinti ingatlanérték akár a 30 ezer euró környékén maradhat, miközben az eszköz piaci értéke 8 millió euró. Ha az ingatlan ráadásul nem termel számottevő bevételt, akkor a vagyonadó tervezett cégértékelési képletének mindkét lába lefelé torzít: a saját tőke nem mutatja a többmilliós látens értéket, a hozamérték pedig azért alacsony, mert nincs hozam. Ilyenkor a saját tőkét nézni önmagában körülbelül olyan, mintha az adóhatóság az ólajtót értékelné, miközben mögötte áll a kastély. A tervezet említi ugyan a „rejtett tartalékokra” vonatkozó külön szabályokat, de az általunk ismert összefoglalóból nem derül ki, ki, milyen adatból, milyen módszerrel és milyen bizonyítási teher mellett korrigálja 30 ezer euróról 8 millióra ezt az értéket. Éppen ez volna a lényeg.
Egy cégben lévő régi ingatlan könyv szerinti értéke a gond
A probléma azért különösen feltűnő, mert a közvetlenül magánszemély tulajdonában álló ingatlanra a tervezet egészen részletes értékelési lépcsőket dolgoz ki, miközben a lefotózott cégértékelési összefoglalóban nem jelenik meg ugyanolyan egyértelmű szabályként a társaságban lévő ingatlanok aktuális piaci értékre történő korrigálása. Pedig gazdaságilag ugyanaz az ötmilliárdos villa nem érhet ötmilliárdot akkor, amikor Kovács úr nevén van, és néhány százmilliót azért, mert egy száz százalékban Kovács úr tulajdonában lévő cég eszközei közé került. A tervezet szerint vannak külön szabályok a rejtett tartalékokra, holdingokra, új társaságokra és kisebbségi részesedésekre, de éppen ezeknek kellene megakadályozniuk, hogy a GKI által is jelzett könyv szerinti és tényleges cégérték közötti különbség szétverje az adóalapot.
Még érdekesebb a külföldi struktúrák világa. Mi történik olyan társasággal, partnershippel, alapítvánnyal vagy más vagyontartó szervezettel, amelyre nem értelmezhető a magyar számviteli törvény szerinti saját tőke, vagy amely nem készít a magyar kettős könyvvitelhez hasonló éves beszámolót? A magyar adózó alakítsa át a külföldi kimutatást magyar számviteli logikára? Készüljön külön vagyonmérleg? A NAV becsülje meg a társaság teljes vagyonát? Ki értékeli az ingatlant, a műtárgyat, az üzleti jogokat vagy egy másik offshore társaságban fennálló részesedést? Ezekre a kérdésekre az ismert anyag nem ad láthatóan teljes választ, miközben a Blikk által ismertetett tervezet kifejezetten a belföldi magánszemély teljes belföldi és külföldi vagyonát akarja elérni. Ha valóban világméretű vagyonadóalapot akarunk egy magyar magánszemélynél meghatározni, akkor a külföldi eszközök értékelése nem mellékletbe száműzhető technikai részlet, hanem a konstrukció egyik központi eleme.
A vagyonkezelési technikákat nem kezeli a módszertan
A kiszivárgott szöveggel kapcsolatban egy pontosítás szükséges: a vagyonkezelési konstrukciókat nem felejtették el teljesen, de egy óriási kérdőjel ennek a behatárolása. A dokumentum szerint önálló vagyonkezelési adóalany lenne a bizalmi vagyonkezelési jogviszony alapján kezelt vagyon, a „magánalapítvány”, valamint az ezekkel azonos vagy hasonló rendeltetésű külföldi szervezet, jogviszony vagy elkülönített vagyontömeg. Ez helyes irány abból a szempontból, hogy a vagyonadó nem engedheti eltűnni a vagyont pusztán azért, mert azt a tulajdonos egy másik jogi konstrukcióba helyezte, de hogyan lehet majd biztosan egy adott személyhez kötni és mi lesz ennek a személynek az adóalanyiságával? Mindeközben szakmaiatlan a „magánalapítvány” megnevezés, mert a magyar jogilag zavarbaejtően pontatlan. Ennek a törvényi kategóriája a 2019. évi XIII. törvényben szabályozott vagyonkezelő alapítvány, amelyet kifejezetten rendelt vagyon kezelésére és kedvezményezettek javára történő vagyoni juttatásra lehet létrehozni.
A valódi probléma azonban itt sem az elnevezés, hanem a hozzárendelés és az értékelés. A tervezetből az látszik, hogy a rendelkezésre bocsátó vagyonrendelő, alapító vagy csatlakozó adójogi státuszához igazítanák az adókötelezettséget, és a kezelt vagyon hozamát, valamint a helyébe lépő vagyonelemeket is követni kellene. De mi történik több vagyonrendelő esetén, változó kedvezményezetti körnél, többszintű külföldi truststruktúránál vagy akkor, ha egy vagyonkezelő alapítvány tulajdonában lévő társaságban ül a fent említett, könyvekben fillérekért szereplő, valójában többmilliós ingatlan? A vagyonkezelő alapítványokról szóló törvény maga is vagyonelemenkénti azonosítást és befektetési szabályzatot követel, vagyis adat elvileg lehet. Az azonban még mindig más kérdés, hogy ebből hogyan keletkezik évente egységes, vitaképes és ellenőrizhető piaci adóalap. Emellett teljesen hiányzik az opciók, várományok és a szindikátus szerződések szabályozása, miközben ez a vagyoni intelligencia szerves része. Például Simicska Lajos ilyen opciós szerződések hatására veszthette el vagyonának nagy részét, tehát azt eleve máshoz kell volna sorolni.
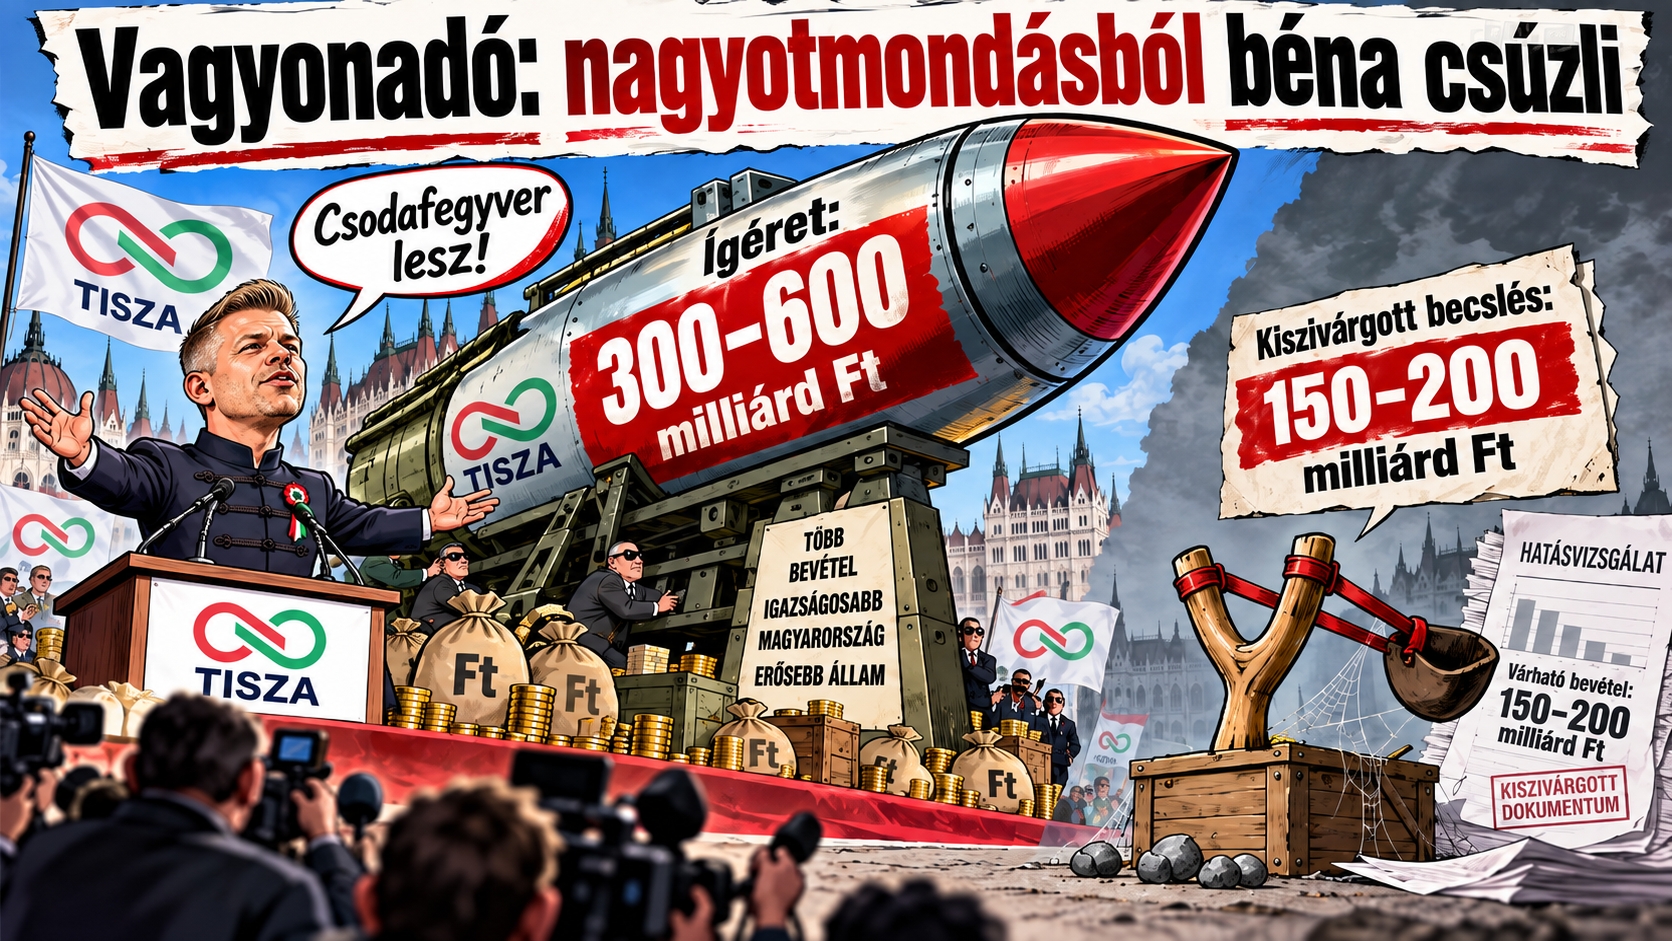
A 300–600 milliárdos csodafegyverből egyelőre 150–200 milliárdos csúzli látszik
A számok közben önmagukban is magyarázatra szorulnak. Júniusban még évi 300–600 milliárd forintos bevételről beszélt a miniszterelnök; ezt a június 11-i kormányzati sajtótájékoztatóról szóló beszámoló is rögzítette. A GKI júniusi számítása már akkor jelezte, hogy a száz leggazdagabb magyar teljes vagyonának 1 százaléka csak mintegy 125 milliárd forint lenne, vagyis a 300–600 milliárdos bevételhez jóval szélesebb adóalapra, ezen belül különösen a nem tőzsdei céges vagyon hatékony megfogására van szükség. Ehhez képest a most kiszivárgott hatásvizsgálat már csak 150–200 milliárd forint éves bruttó többletbevételt becsül. A különbség nem apró számítási hiba: a korábbi várakozás alsó széle is másfélszerese, a felső széle pedig négyszerese az új becslés alsó értékének.
Nem tudjuk, hogy ezzel közvetlenül összefügg-e Magyar Péter szeptember 26-i bejelentése, amely szerint 500 milliárd forintos vagyon felett az 1 százaléknál magasabb kulcs is szóba kerülhet, de az időzítés és a fiskális matematika miatt a két fejleményt érdemes együtt vizsgálni. Az RTL számítása szerint egy további egy százalékos teher ebben a legfelső vagyoni körben mintegy 38 milliárd forintot jelenthetne, bár az érintetti kör természetesen attól is függ, milyen értékelési szabályok kerülnek végül a törvénybe. A lényeg azonban ettől nem változik: ha az eredetileg kommunikált 300–600 milliárd helyett a Pénzügyminisztérium saját hatásvizsgálata 150–200 milliárdot lát, akkor a vagyonadó költségvetési „csodafegyvere” jelen állapotában inkább egy drága és rendkívül összetett csúzlinak látszik. És éppen ezért volna különösen fontos nyilvánosságra hozni azt a számítási modellt is, amelyből a 150–200 milliárd kijött.
Kövesdy szerint összetett – ezt tudjuk. Most már a módszert kellene megmutatni!
Kövesdy Attila adópolitikáért felelős államtitkár a szeptember 22-i GKI-konferencián lényegében azt mondta el, amit a szakma hónapok óta tud: az ingatlanok és vállalkozások értékelése összetett, sokféle vagyonelem létezik, ezért részletes értékelési szabályokra van szükség. Az Index tudósítása szerint néhány héten belül társadalmi egyeztetésre kerülhet a jogszabálytervezet, utána pedig várják a szakmai szervezetek észrevételeit; a HVG ugyanezen konferenciáról szóló beszámolója szintén arról írt, hogy a szabályozás kidolgozása folyamatban van. Csakhogy a kiszivárgott dokumentumból közben kiderült: ennél már jóval előrébb járnak. Van elfogadott szabályozási koncepció és van részletes minisztériumi előterjesztés. Ebben a helyzetben az általánosságok ismételgetése helyett már magukat az írásos anyagokat kellene szakmai vitára bocsátani. Az alábbi kép természetesen csak a mesterséges intelligencia által készített illusztráció:
A valódi egyeztetésekhez nincs szükség konferenciatermekre, vagy tárgyalókra, nem kell meghívásos rendszerrel szűrni, hogy ki és mennyit beszélhet, hogy aztán a szó rögtön elszálljon. Ehelyett egy verziószámozott nyilvános koncepcióra van szükség, mellé pedig olyan internetes fórum, ahol fejezetenként lehet észrevételt tenni, a minisztérium válaszai visszakereshetők, a problémák státusza pedig minden résztvevő számára követhető. Felőlem technikailag akár egy zárt Facebook-csoport is lehetne, ha ott valóban dokumentált szakmai vita zajlik, amiről a Meta összegzést készít a minisztériumi vezetők számára, kiszűrve a lényeget, sőt fel is olvasná…
Tényleg érdemes lenne végre a mesterséges intelligenciát is rendszeresen beengedni az ilyen jogalkotási stresszhelyzetbe. Ennek a cikknek az elemzését is MI segítette, miközben a hivatkozott jogszabályokat és nyilvános forrásokat külön kellett ellenőrizni. Egy monacói, évtizedek óta könyv szerinti értéken ülő ingatlan példájának előállítása ma percek kérdése. Ha egy modell ilyen gyorsan megtalál egy lehetséges vakfoltot, akkor a jogalkotónak még a törvény benyújtása előtt végig kellene futtatnia több száz hasonló esetet. A vagyonadó célját ugyanis már ismerjük. Most végre azt kellene megmutatni, hogy a módszer működik-e.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF