Több könyvelő panaszkodott arra, hogy az ország legnagyobb önkormányzati adóhatósága zavarosan könyveli fel az adófolyószámlára az adóbefizetéseket. Nemcsak késve történik a felkönyvelés, de az idegen féltől érkezett befizetéseket is – a három évtizedes gyakorlatot felrúgva – a befizetőhöz könyvelik, nem a közleményben megjelölt adózó javára.
Ha más fizet, a Főváros inkább átírja a történetet
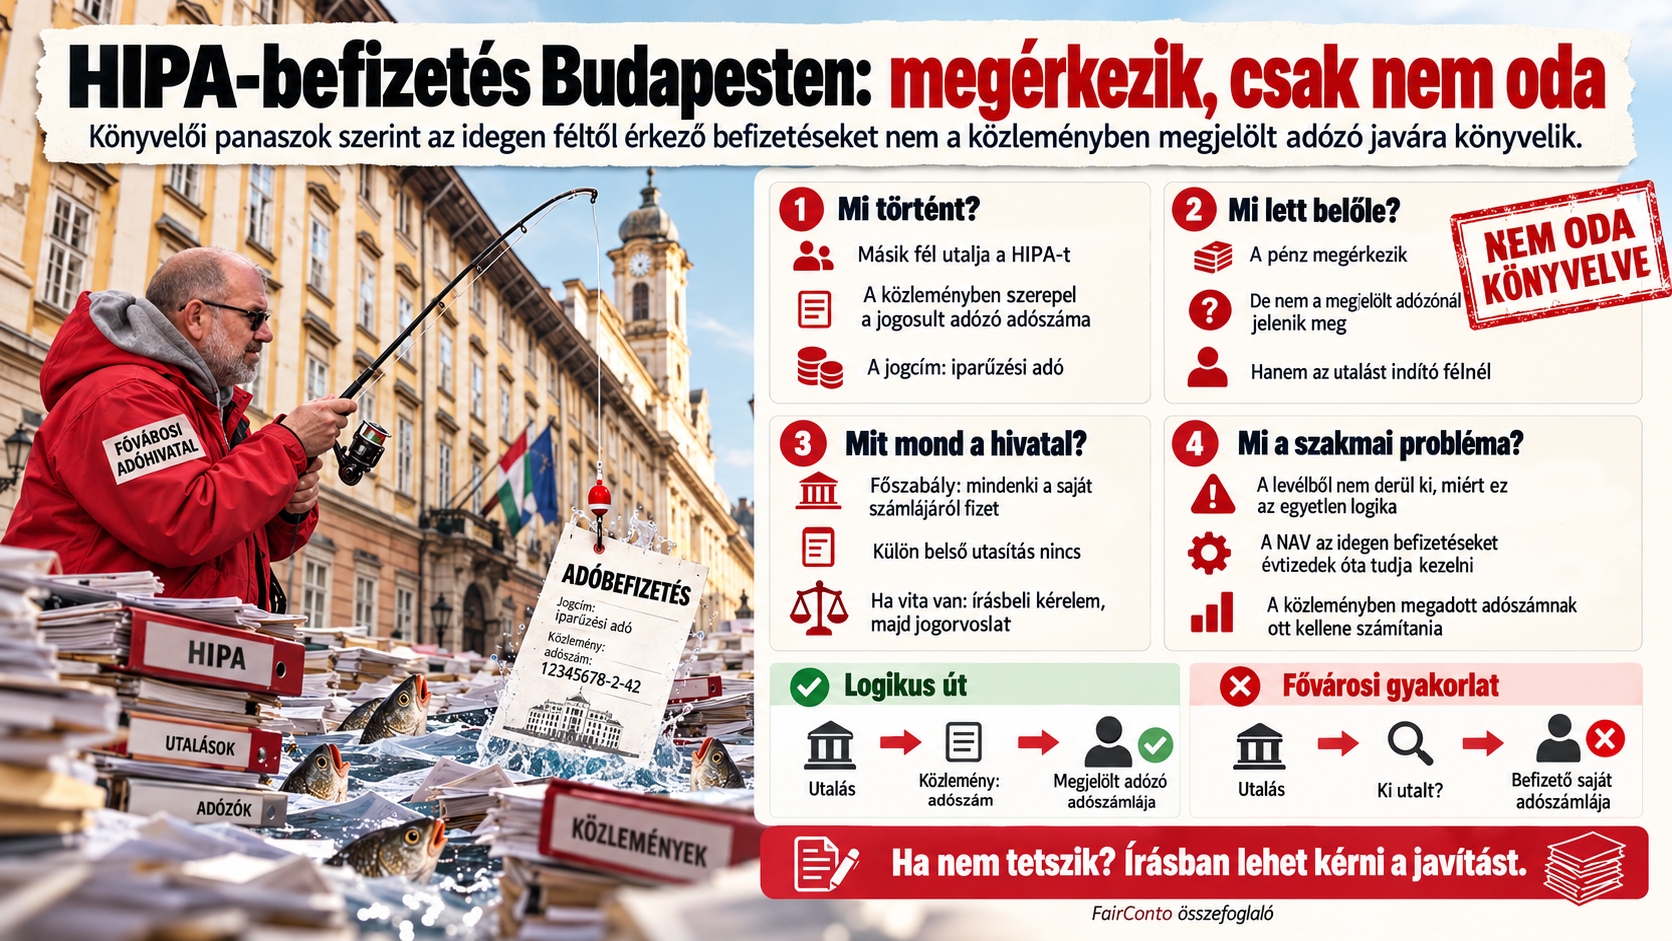
A Főpolgármesteri Hivatal Adó Főosztályánál egy konkrét ügyben egy vállalkozó másik adózó helyi iparűzési adóját utalta el, a közleményben egyértelműen feltüntetve a jogosult adózó nevét, adószámát és az „iparűzési adó” jogcímet. A pénz megérkezett, csak éppen nem annak az adószámláján kötött ki, akit a közleményben megjelöltek, hanem az utalást indító személyén. A Főpolgármesteri Hivatal válasza szerint a pénzforgalmi számlanyitásra kötelezett adózónak főszabály szerint a saját pénzforgalmi számlájáról kell megfizetnie az adóját. Ez kétségtelenül benne van a kormányrendeletben. Az azonban már nem derül ki a levélből, hogy ebből milyen jogi vagy számviteli logikai művelettel következik az, hogy a más adózó adószámával, kifejezetten annak adójaként érkező pénzt automatikusan a bankszámla tulajdonosának kell jóváírni. A főosztály mindenesetre azt közölte: külön belső utasításuk nincs.
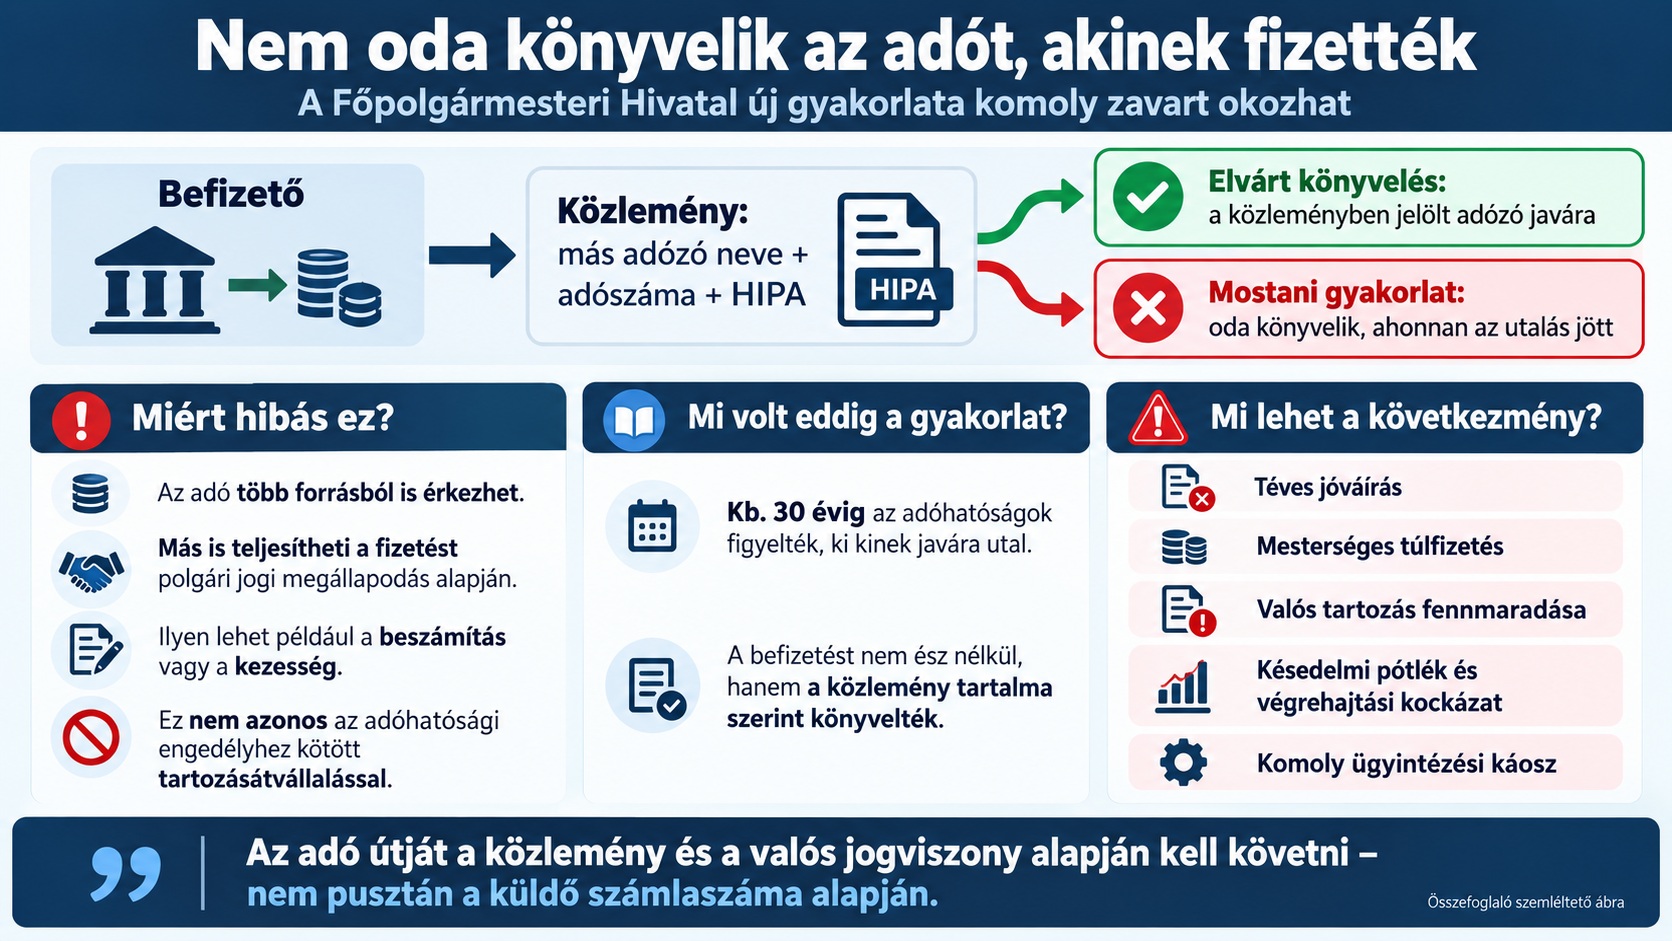
A jogalkotó nem bírja elképzelni, hogy az adó több helyről jöhet, többfajta helyzet okán nem maga az adózó fizeti azt meg, ezért értelmes szabályt nem alkotott. rá. Az adóhatóság engedélyét igénylő tartozásátvállalás, vagy kezesség helyett történhet az utalás például beszámítással, vagy kártérítés, akár kölcsönnyújtás jogcímén. A fölényesen pongyola törvényszöveggel úgy lehet ezt magyarázni, hogy az adózót ilyenkor is jogszabály kötelezi, hiszen az akár íratlan megállapodás esetén is a polgári jog „kötelez”. Az elmúlt 30 évben íratlan szabály volt, hogy az adóhatóságok figyelik, hogy ki utal kinek javára és nem ész nélkül könyvelnek. Ezt most a Főpolgármesteri Hivatal felrúgta és a befizetést oda könyveli, ahonnan azt küldték és nem oda, akire a közlemény szól. Ezzel elég komoly kalamajkát tudnak csinálni.
Több évtizedes gyakorlatot rúgtak fel
A különös az egészben az, hogy az állami adóhatóságnál ez nem tűnik megoldhatatlan informatikai vagy közigazgatási feladványnak. A könyvelői gyakorlatban évtizedes evidencia, hogy idegen számláról is érkezhet befizetés; ilyenkor az azonosítás kulcsa a közleményben megadott adószám vagy adóazonosító jel. A NAV jelenlegi fizetési tájékoztatója is kifejezetten arra figyelmeztet, hogy ezt az azonosítót fel kell tüntetni, különben a befizetés késve vagy tévesen számolható el.
Vagyis a NAV nyilvános logikája egyszerű: azt kell megmondani, melyik adózó javára érkezett a pénz. A Főváros logikája láthatóan más: először azt nézik, ki indította az átutalást, majd ahhoz igazítják az elszámolást. Ez önmagában a hivatkozott fizetési szabályok miatt nem feltétlenül jogellenes, csak éppen a válasz nem magyarázza meg, hogy miért ez az egyetlen helyes könyvelési következmény. Különösen azért érdekes ez, mert maga a jogszabály is az adózó adóazonosító számának közleményben történő feltüntetését követeli meg.
Ha nem tetszik, írjon kérelmet – aztán jogorvoslatot
A hivatal végül megadta a klasszikus bürokratikus megoldást is. Ha az érintett szerint rossz helyre könyvelték a pénzét, forduljon kérelemmel az adóhatósághoz; ha pedig az arra hozott döntés sem tetszik, lehet jogorvoslatot kérni. Írásban. Magyarul: a pénz már náluk van, a közleményből látszik, mire és kinek szánták, de az ügyfél indítsa el hozzá az eljárást, hogy a pénz végül oda kerüljön, ahová eredetileg szánta.
A választ Kemecsei Zoltán János főosztályvezető írta alá. Van ebben némi költői igazság: Kemecsei ugyanis horgászvilágbajnok is, a magyar válogatott tagjaként street fishingben szerzett világbajnoki címet. A Városházán ezek szerint az adóbefizetéssel is horgászok módjára foglalkoznak: bedobod, valahol fennakad, aztán ha nem azon a számlán köt ki, amelyiket megcéloztad, akkor kezdődhet a fárasztás.
Köszönjük.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF