A Magyar Könyvvizsgálói Kamara 2026. szeptemberi országos konferenciáján Dr. Horváth Lóránt büntetőjogász, ügyvéd és adójogi szakjogász a „Büntetőjogi compliance, mint vállalati értékvédelem” című előadásában egy kellemetlen, de a gazdasági életben nagyon is életszerű problémát tett az asztalra: egy vállalkozás úgy is súlyos büntető- és adójogi kockázatba kerülhet, hogy a saját munkatársai nem vesznek részt szándékosan semmilyen bűncselekményben. Az MKVK konferenciaoldalán bemutatott előadás, valamint a FairConto oldaláról közvetlenül letölthető előadás-összefoglaló szerint ehhez elég lehet, ha a társaság infrastruktúráját, üzleti hitelességét és látszólag szabályos folyamatait külső szereplők használják fel egy csalási konstrukcióhoz.
Horváth üzenete ezért messze túlmutat azon, hogy legyen etikai kódex, partner-átvilágítási adatlap és néhány aláírt belső szabályzat. A korszerű compliance-nek az üzleti modellben, a pénzmozgásban, a partnerkapcsolatokban és az árumozgásban megjelenő összefüggéseket kell felismernie. Ez lényegében ugyanaz a kockázatalapú gondolkodás, amelyre az ISO 37301 compliance-irányítási szabvány is épül: a megfelelésnek működő irányítási rendszernek kell lennie, nem iratgyűjteménynek.
A papírforma mögött simán egy bűncselekmény is meghúzódhat
Horváth szerint a büntetőjogi compliance alapvető tévedése, ha a vállalkozás csak azt ellenőrzi, hogy a saját folyamatai papíron jogszerűek-e. Egy büntetőeljárás üzleti kára jóval azelőtt jelentkezhet, hogy bárkit jogerősen elítélnének: lefoglalhatják az iratokat és informatikai eszközöket, vagyonbiztosítási intézkedés történhet, vezetők és munkavállalók kerülhetnek az eljárás látókörébe, miközben a cég neve összekapcsolódik egy bűnüggyel. Ennek ára lehet reputációvesztés, finanszírozási probléma, ügyfélvesztés és jelentős jogi költség. A prezentáció ezért a compliance-t nem adminisztratív teherként, hanem kifejezetten vállalati értékvédelemként kezeli.
A kockázat jogilag sem elméleti. A jogi személlyel szemben alkalmazható büntetőjogi intézkedésekről szóló 2001. évi CIV. törvény meghatározott feltételek mellett lehetővé teszi a jogi személy megszüntetését, tevékenységének korlátozását vagy pénzbírság alkalmazását is. A Büntető Törvénykönyv külön tényállásként szabályozza többek között a költségvetési csalást, a pénzmosást és a számvitel rendjének megsértését. A compliance-rendszer értéke tehát akkor derül ki igazán, amikor már nem az a kérdés, hogy megvan-e a szabályzat, hanem az, hogy a vállalkozás képes-e bizonyítani: ténylegesen felismerte, értékelte és kezelte a kockázatait.
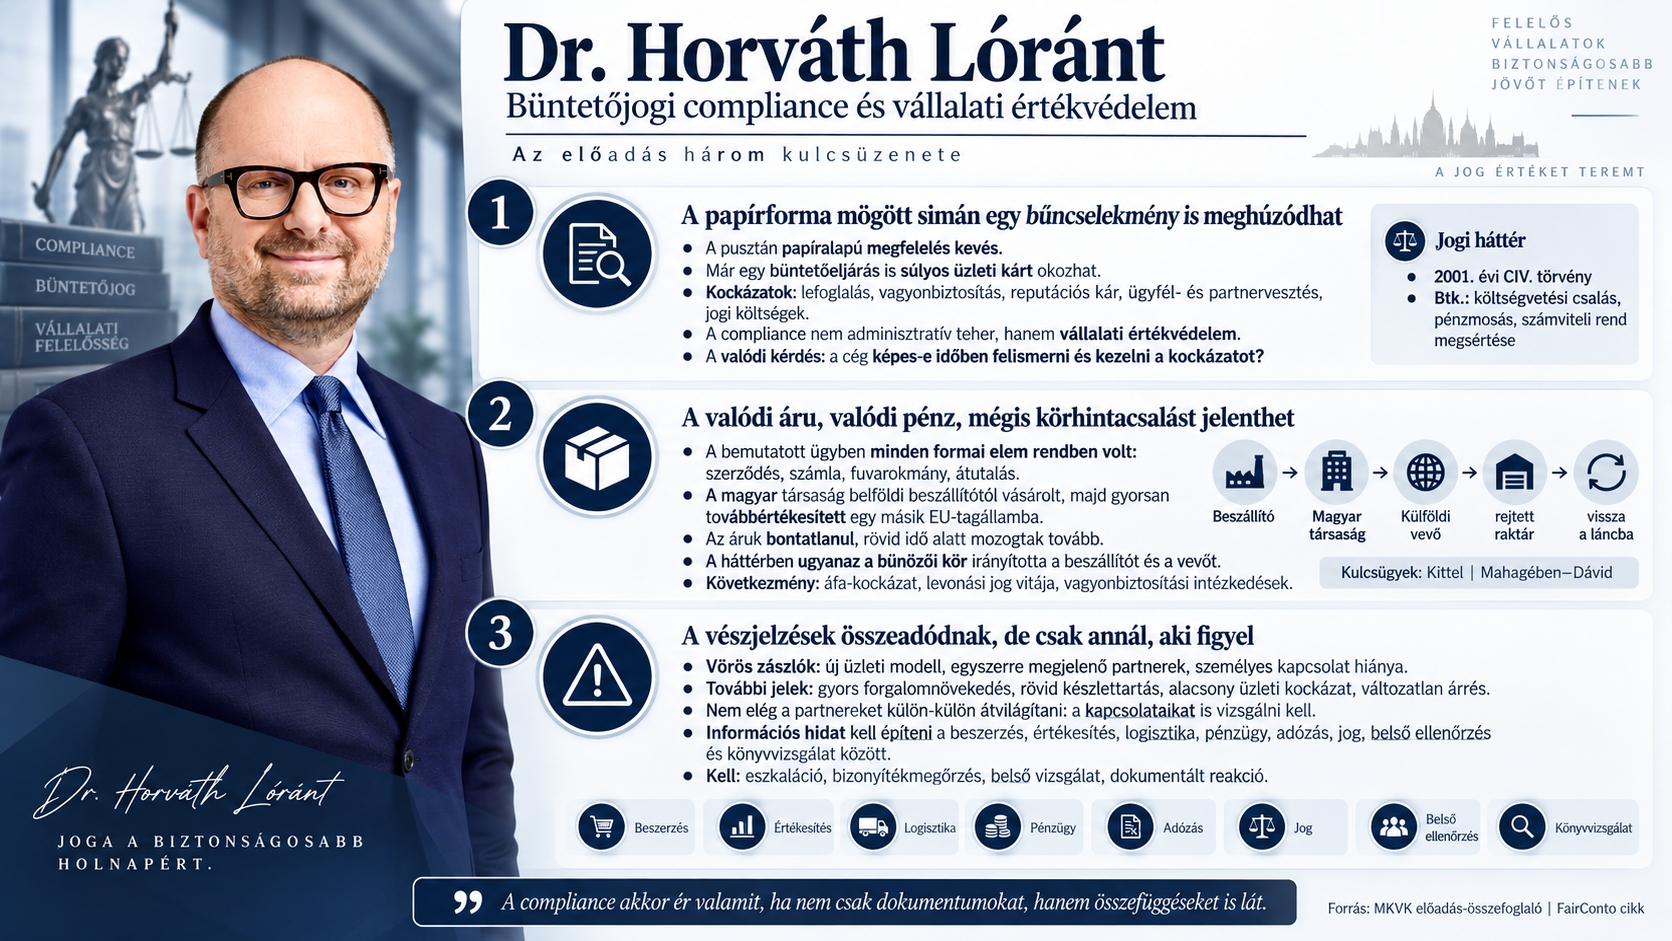
A valódi áru, valódi pénz, mégis körhintacsalást jelenthet
Az előadás legerősebb része egy multinacionális kiskereskedelmi vállalat esete. A magyar társaság új belföldi beszállítótól vásárolt, majd rövid időn belül egy másik uniós tagállamban működő vevőnek értékesített. Volt szerződés, számla, megrendelés, fuvarokmány, banki átutalás és tényleges árumozgás; az áru beérkezett a raktárba, majd jellemzően egy-két napon belül bontatlanul továbbment. A külföldi vevő előre fizetett, a forgalom pedig néhány év alatt több milliárd forintosra nőtt. Papíron ennél szebb üzletet nehéz lett volna találni.
Csakhogy a beszállítót és a vevőt ugyanaz a bűnözői kör irányította. Az áru egy rejtett raktáron és közbeiktatott társaságokon keresztül visszakerült a kiindulási oldalra, majd ugyanaz az áru újra végigfutott a rendszeren. Az alsóbb láncszemek nem fizették meg az áfát, miközben a nagyvállalat levonásba helyezte a beszállító számláin szereplő adót. A nyomozás az előadás szerint nem állapított meg szándékos munkavállalói közreműködést, a társaság mégis jelentős adókötelezettséggel, lefoglalással és vagyonbiztosítási intézkedésekkel szembesült. Adójogilag ehhez fontos háttér az Európai Unió Bíróságának Kittel-ítélete és a magyar ügyekből született Mahagében–Dávid ítélet: a levonási jog nem tagadható meg pusztán a számlakibocsátó szabálytalansága miatt, de más a helyzet, ha az adózó tudta vagy tudnia kellett, hogy csaláshoz kapcsolódó ügyletben vesz részt.
A vészjelzések összeadódnak, de csak annál, aki figyel
Utólag nézve a figyelmeztető jelek szinte kiabáltak: teljesen új üzleti modell, egyszerre felbukkanó beszállító és vevő, személyes kapcsolat hiánya, általános keretszerződések, kevés üzleti kockázat, bontatlanul átfolyó áru, nagyon rövid készlettartás, változatlan árrés és robbanásszerű forgalomnövekedés. Különösen érdekes Horváth megállapítása, hogy a partnereket külön-külön átvilágították – csak éppen egymáshoz való viszonyukat nem. Márpedig a közös kapcsolattartó, meghatalmazott, cím, ajánló, informatikai azonosító vagy logisztikai partner sokkal többet mondhat egy konstrukcióról, mint két hibátlan cégkivonat.
Az előadás ezért „információs hidat” követel a beszerzés, értékesítés, logisztika, pénzügy, adózás, jog, belső ellenőrzés és könyvvizsgálat között. A számlát össze kell vetni a banki teljesítéssel, az áru útjával, a készletadatokkal és lehetőség szerint az egyedi termékazonosítókkal. Új vagy szokatlan üzleti modellt formálisan jóvá kell hagyatni, a gazdasági racionalitást pedig dokumentálni kell: mit csinál valójában a vállalkozás a láncban, milyen kockázatot vállal, milyen hozzáadott értéket teremt, és miért van rá egyáltalán szükség a beszállító és a vevő között? Ha pedig riasztás érkezik, előre meghatározott eszkaláció, bizonyítékmegőrzés és független belső vizsgálat kell. Ehhez illeszkedik a 2023. évi XXV. törvény szerinti belső visszaélés-bejelentési rendszer, a pénzmosási kockázatoknál pedig a Pmt. belső ellenőrzési és szűrési követelményei is.
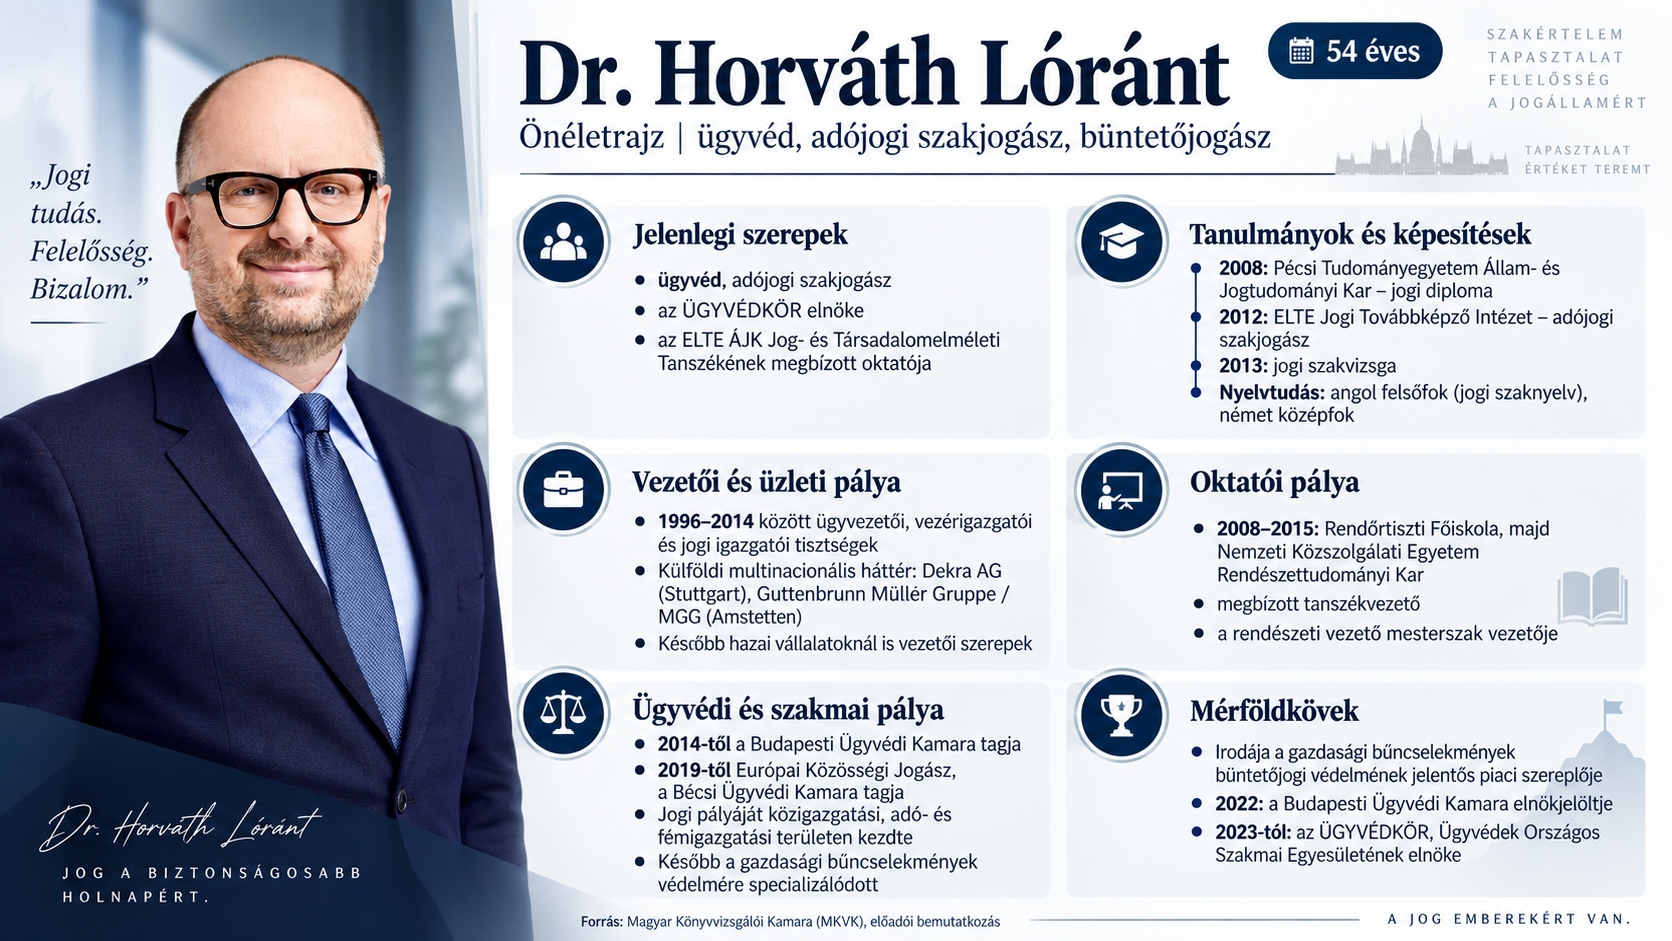
Dr. Horváth Lóránt nemcsak a büntetőjog, hanem a vállalati működés oldalát is ismeri
Az előadás gyakorlati szemlélete Horváth pályájából is következik. Az MKVK bemutatása szerint a Pécsi Tudományegyetemen szerzett jogi diplomát, majd az ELTE-n adójogi szakjogászi képesítést. Ügyvédi pályája előtt hosszú éveken át vállalatvezetői, vezérigazgatói és jogi igazgatói tisztségeket töltött be magyar és külföldi vállalatoknál, többek között német és osztrák multinacionális környezetben. Oktatott a Rendőrtiszti Főiskolán, majd a Nemzeti Közszolgálati Egyetemen, később az ELTE-n is; 2014 óta budapesti ügyvéd, 2019 óta pedig európai közösségi jogászként a bécsi ügyvédi kamaránál is bejegyzett.
Pályáját adó- és fémigazgatási területen kezdte, majd a gazdasági bűncselekmények büntetőjogi védelme felé fordult. 2022-ben a Budapesti Ügyvédi Kamara elnökjelöltje volt, jelenleg pedig az ÜGYVÉDKÖR – Ügyvédek Országos Szakmai Egyesületének elnöke. Ez azért lényeges az előadás szempontjából, mert Horváth nem úgy beszél a compliance-ről, mint egy újabb jogi dokumentációs kötelezettségről: vállalatvezetői és büntetőjogi oldalról egyaránt azt vizsgálja, hol omlik össze a védelem akkor, amikor az egyes szervezeti egységek külön-külön még mind azt látják, hogy „nálunk minden rendben”.
A könyvvizsgáló nem nyomozó – de nem is jelentésgyár
Horváth külön hangsúlyt helyezett a könyvvizsgáló sajátos helyzetére. Nem feladata bűncselekményt nyomozni, de olyan adatokat lát egyszerre – pénzügyi kimutatásokat, bizonylatokat, szerződéseket, pénzmozgásokat és kontrollokat –, amelyekből már korán kirajzolódhat csalás, korrupció, pénzmosás, költségvetési csalás vagy tudatos számviteli manipuláció gyanúja. Az előadás ezért a könyvvizsgálót érzékeny „korai jelzőpontnak” tekinti. Ez az irány ráadásul egybevág az ISA 240 felülvizsgált magyar standardjával: a 2027-től alkalmazandó szabályozás erősíti a csalási kockázatok azonosítását, a szakmai szkepticizmust, a reagálást és a kommunikációt.
A konferencia üzenetéből ezért egy meglehetősen egyszerű következtetés adódik. A compliance nem attól működik, hogy megvan minden kötelező papír, a könyvvizsgálat pedig nem attól tölti be a szerepét, hogy minden bizonylathoz található valamilyen másik bizonylat. Horváth példájában éppen minden dokumentum megvolt – csak az összkép volt hamis. A „nem tudtunk róla” ezért utólag gyenge vállalati stratégia. A valódi védelem ott kezdődik, ahol valaki összeköti a szétszórt információkat, felteszi a gazdasági racionalitásra vonatkozó kellemetlen kérdéseket, és még azelőtt megállítja a folyamatot, hogy a választ már a nyomozó hatóság keresné. Horváth Lóránt teljes, négyoldalas előadás-összefoglalója a FairConto oldaláról is letölthető.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF