A Pénzügyminisztérium október 26-án még azt közölte, hogy vizsgálja és értékeli a társadalmi egyeztetés során beérkezett észrevételeket, október 27-én 21:19-kor viszont a kormány már be is nyújtotta az Országgyűlésnek a T/928. számú KATA-törvényjavaslatot. A társadalmi egyeztetés hivatalos oldalán eközben továbbra sincs nyilvános összefoglaló arról, hogy kik véleményezték a tervezetet, milyen kifogások érkeztek, és a minisztérium ezekből mit fogadott el. A kormány láthatóan időzavarba került: a 2027. január 1-jére tervezett új adózási rendszert úgy kellene bevezetnie, hogy közben a szakmai egyeztetés lezárásának dokumentációjával is adós maradt.
Példátlan a 2 párhuzamos KATA-törvény
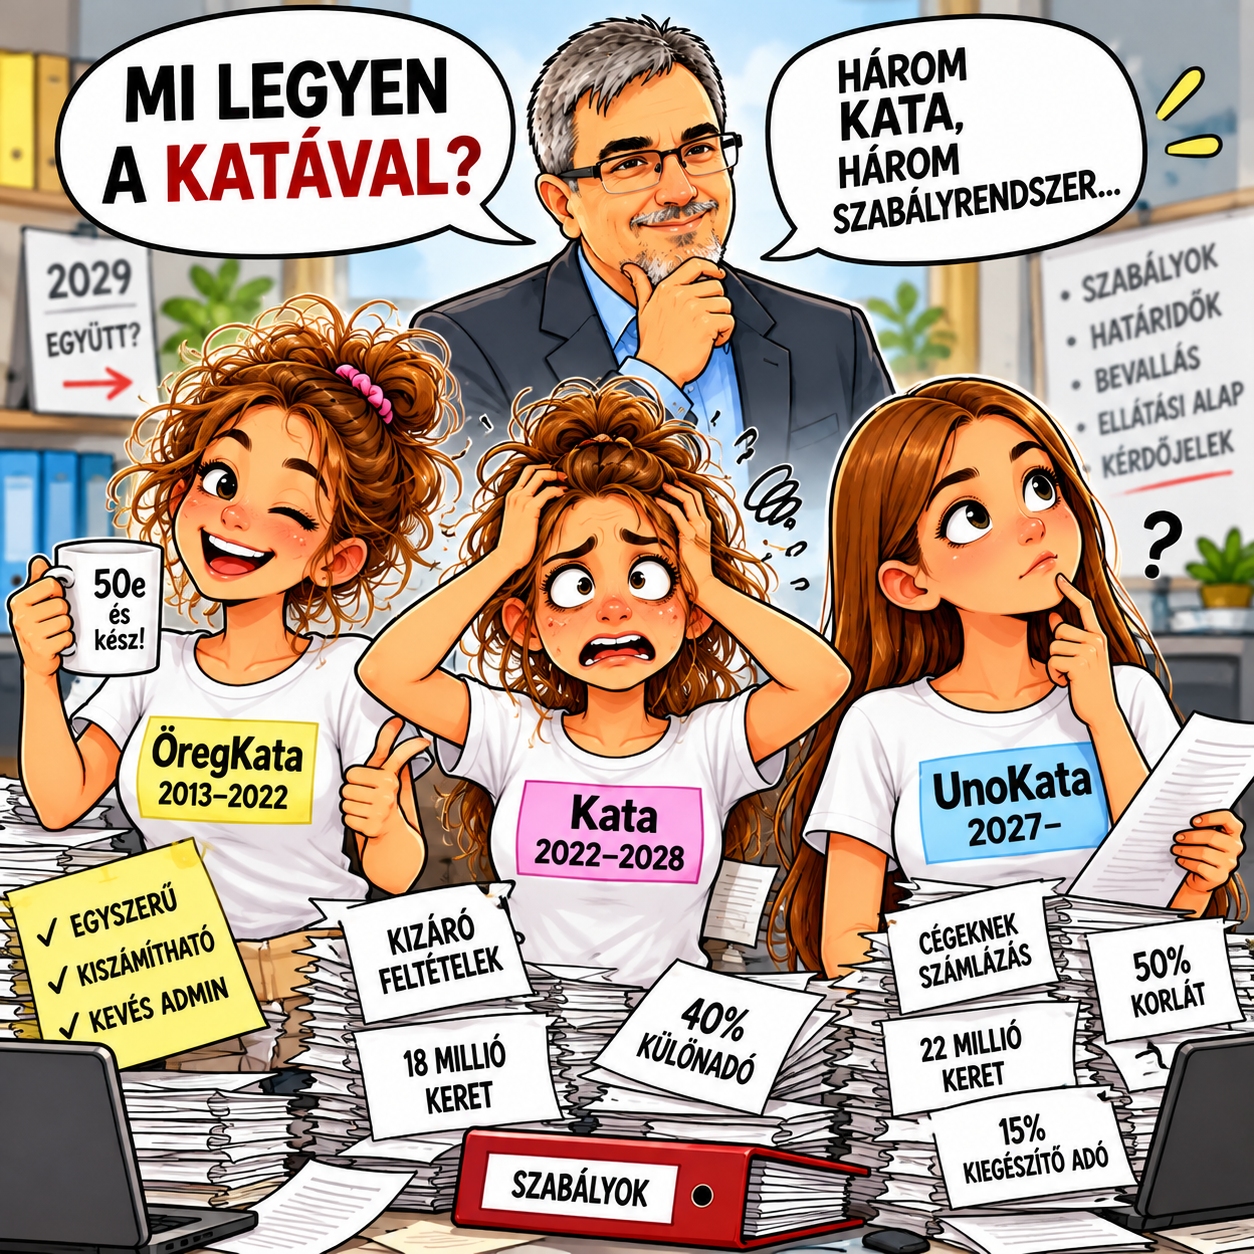
Már a október 8-án írásban figyelmeztetésre került a Pénzügyminisztérium, hogy két külön KATA-törvényt párhuzamosan működtetni súlyos jogalkotási hiba. A kormány ennek ellenére változatlanul fenntartotta azt a konstrukciót, amelyben a 2022. évi XIII. törvény szerinti KATA és az új KATA 2027-ben és 2028-ban egyszerre lenne hatályban. Két törvény szabályozná ugyanazt az adózási formát, eltérő adómértékekkel, bevételi korlátokkal, társadalombiztosítási ellátási alapokkal és jogosultsági feltételekkel. Ez a magyar adójogban példátlanul szerencsétlen párhuzamos konstrukció: ahelyett, hogy a meglévő törvényt módosítanák és annak átmeneti rendelkezéseiben kezelnék a korábbi katásokat, két önálló jogszabályból kellene megállapítani, hogy egy vállalkozó pontosan milyen szabályok alapján adózik. Az új törvény ráadásul már 2026. december 1-jén részlegesen hatályba lépne, az érdemi adózási rendelkezések pedig 2027. január 1-jétől működnének.
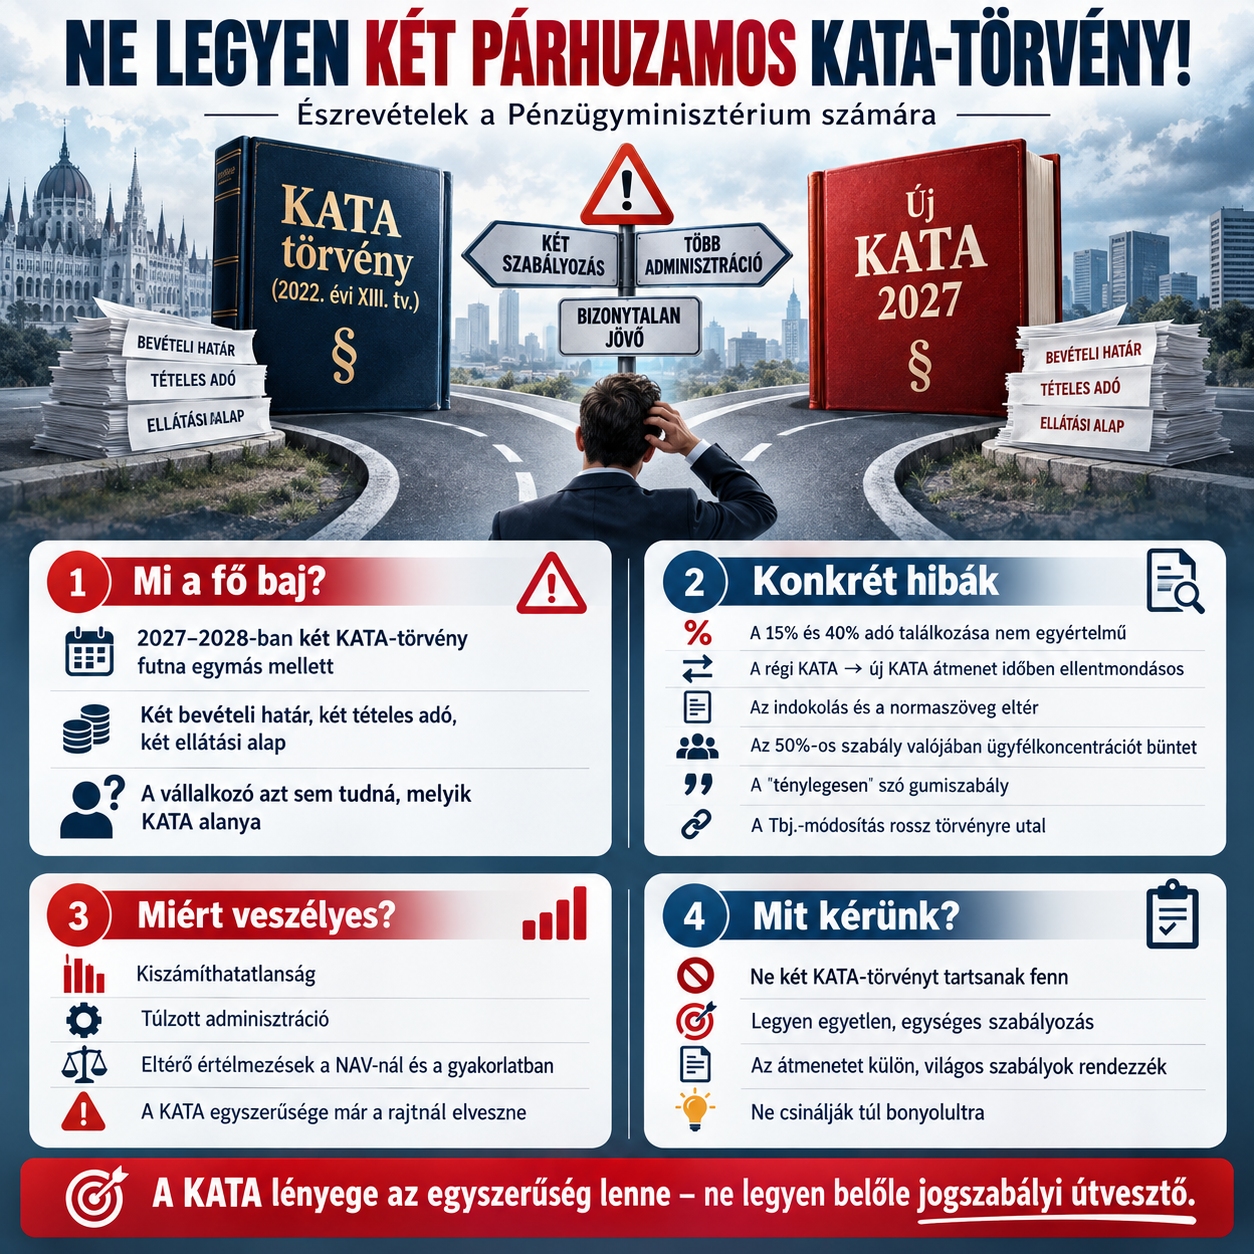
A párhuzamos szabályozás nem pusztán esztétikai vagy kodifikációs probléma. A könyvelőknek, adótanácsadóknak, NAV-ügyintézőknek és maguknak a vállalkozóknak is két külön szabályrendszert kellene kezelniük. A jelenlegi katások 2027-ben havi 75 ezer, 2028-ban már 100 ezer forintot fizetnének, miközben az újfajta KATA (UnoKata) főállású adója 2027-ben havi 100 ezer forint, 2028-tól pedig a minimálbérhez kötött összeg lenne. A két rendszer 2029. január 1-jén olvadna össze. A FairConto javaslata az volt, hogy egyetlen törvényben szabályozzák a kisadózást, és az átmeneti kedvezményeket is ott rendezzék. Ezt a szakmai tanácsot nem fogadták meg.
| Szabály | Régi KATA 2027-ben | Új KATA 2027-ben |
|---|---|---|
| Főállású havi tételes adó | 75 000 Ft | 100 000 Ft |
| Mellékállású vállalkozó | Nem választhatja | 50 000 Ft/hó |
| Éves bevételi keret | 18 millió Ft | 22 millió Ft |
| Cégeknek számlázás | Főszabály szerint kizáró ok | Megengedett, korlátozásokkal |
| Kifizetői bevétel külön terhe | KATA megszűnése | 15%-os kiegészítőadó-számítás |
| Főállású ellátási alap | 161 000 Ft | 317 000 Ft |
| Vonatkozó törvény | 2022. évi XIII. törvény | Új KATA-törvény |
A KATA emelése 40-50 ezer vállalkozónak fájhat igazán
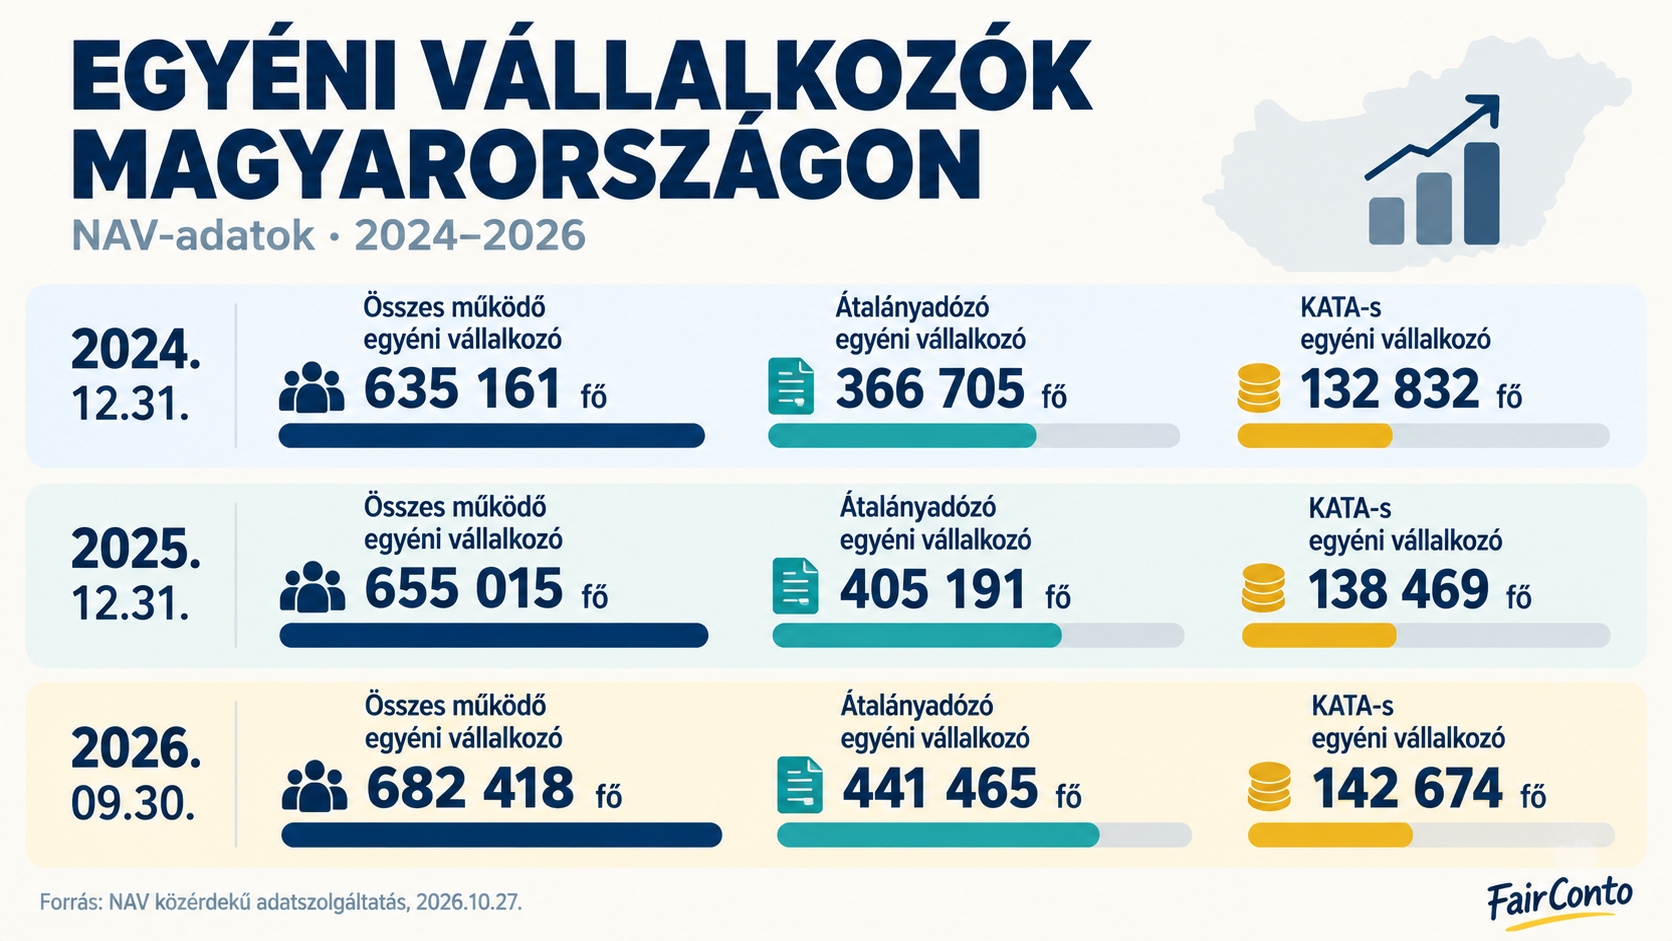
A NAV 2026. október 27-én teljesítette a FairConto közérdekű adatigénylését, amelyből kiderül, hogy 2026. szeptember 30-án Magyarországon 682 418 egyéni vállalkozót tartottak nyilván, közülük 142 674-en adóztak a KATA szerint, 441 465-en pedig átalányadózóként. A katások száma 2024 vége óta közel tízezerrel emelkedett, miközben a szünetelő katások legutóbbi rendelkezésre álló száma 14 558 fő. A FairConto becslése szerint a katások között nagyságrendileg 40-50 ezer olyan vállalkozó lehet, akinek a 2027-re tervezett, havi 50 ezerről 75 ezer forintra történő emelés ténylegesen kizárólag adóteher-növekedést jelent. Ők azok, akik jelenleg sem igényelnek magasabb társadalombiztosítási ellátási alapot, egészségi állapotuk miatt nem számolnak rendszeres táppénzigénnyel, és nem feltétlenül érdekeltek a későbbi nyugdíjukat befolyásoló magasabb járulékalapban. A 40-50 ezres létszám becslés, mert a NAV adatszolgáltatása a kisadózók életkorára, egészségi helyzetére és ellátási preferenciáira nem terjedt ki. A részletes számok a NAV hivatalos válaszában olvashatók.
Ennek a vállalkozói körnek a havi 25 ezer forintos emelés évi 300 ezer forint többletkiadást okozna, vagyis a becsült 40 ezer katás esetében évente mintegy 12 milliárd forinttal növekedne az állam adóbevétele, változatlan létszám és teljes éves adófizetés mellett. A kormány a magasabb ellátási alappal indokolhatja az emelést, csakhogy egy egészséges, folyamatosan dolgozó és nyugdíj előtt álló vállalkozó számára a magasabb táppénzalap nem feltétlenül jelent tényleges előnyt. A nyugdíj esetében pedig általános lesz, hogy a korábban alacsony keresetű, majd akár egy évtizeden keresztül katázó nyugdíja 2027-től 120 ezerről indul. A katásnak egyébként teljes sebességgel telik a nyugdíj szolgálati ideje, csak a nyugdíj számítása lett volna más az alacsony ellátási alap mellett, de ez a gáláns nyugdíjemeléssel lényegtelenné válik, 20 év szolgálati idő és az életkor kell a 120 ezres nyugdíjhoz.
Két javaslatot is beépítettek
A társadalmi egyeztetésre közzétett eredeti normaszöveg és az Országgyűlésnek benyújtott T/928. törvényjavaslat tételes összehasonlítása alapján több tényleges módosítás történt. Az egyik legfontosabb a 22 millió forintos bevételi keret és a cégeknek számlázásra vonatkozó 15 százalékos kiegészítő adó összehangolása. A FairConto kifogásolta, hogy vegyes – magánszemélyektől és cégektől származó – bevételek esetén az eredeti szöveg nem határozta meg egyértelműen a bevételek figyelembevételének sorrendjét. A benyújtott javaslat 8. § (5) bekezdése már rendelkezik erről: a 22 milliós keret vizsgálatakor először a nem kifizetőtől származó, majd a kifizetőtől származó bevételeket kell figyelembe venni. Ez konkrét jogtechnikai korrekció, amely egybeesik a FairConto észrevételével, bár az egyeztetési összefoglaló nélkül nem tudható, hogy a minisztérium kinek a javaslatára módosított. A kifizető fogalmi problémáit azonban nem orvosolták, a jelenlegi katások esetében problémás maradt az Airbnb, a Booking, a társasház és egy sor platformszolgáltató, számukra a havi 100 ezres Kata is probléma az 50 százalékos korlát miatt. Ehh.
Skip to PDF contentA másik látványos változás a TAJ bekérés megszüntetése. Az eredeti tervezet még a társadalombiztosítási azonosító jel bejelentését is előírta, amit a FairConto kifejezetten kifogásolt, hiszen a NAV-nak nem volna szüksége az állami nyilvántartásokban már rendelkezésre álló adatok ismételt bekérésére. A benyújtott változatból a TAJ-szám bejelentési kötelezettsége eltűnt, és az adatváltozás-bejelentés is szűkült. Emellett a javaslat több helyen pontosítja az 50 százalékos bevételi arány meghatározását, az adóalanyiság megszűnésének eljárását, valamint a régi és az új KATA közötti átmenet szabályait. A lényegesebb kifogások ugyanakkor továbbra is megoldatlanok.
| FairConto által kifogásolt terület | Benyújtott törvényjavaslat |
|---|---|
| 15% és 40% adó összehangolása | Részben pontosították |
| Vegyes bevételek beszámítási sorrendje | Meghatározták |
| Felesleges TAJ-adatbekérés | Elhagyták |
| Két párhuzamos KATA-törvény | Fenntartották |
| 50%-os ügyfélkoncentrációs korlát | Lényegében fenntartották |
| Volt munkáltatóval kapcsolatos kizárás | Fenntartották |
| NAV általi automatikus adómegállapítás | Nem került be |
| Éves bevallás automatizálása | Nem kezelték |
A cégeknek való számlázás terén marad az 50 százalékos korlát
Az új KATA egyik legfontosabb változása, hogy az egyéni vállalkozók ismét szerezhetnének bevételt cégektől és más kifizetőktől. A havi 100 ezer forintos főállású tételes adó mellett a kifizetőktől származó bevétel 15 százalékát is figyelembe kellene venni, amelyből levonható az éves tételes adó összege. Ha például a főállású kisadózó évi 10 millió forintot számláz cégeknek, akkor az 1,5 millió forintos számított teherből az 1,2 millió forintos éves tételes adó levonása után további 300 ezer forint kiegészítő adót fizetne. A 22 millió forintos keret felett a 40 százalékos különadó érvényesülne. Csakhogy ez a kedvezőnek látszó konstrukció önmagában nem elegendő: a vállalkozó nem szerezheti éves bevételének legalább 50 százalékát ugyanattól a kifizetőtől és annak kapcsolt vállalkozásaitól anélkül, hogy az év végén elveszítené KATA-alanyiságát.
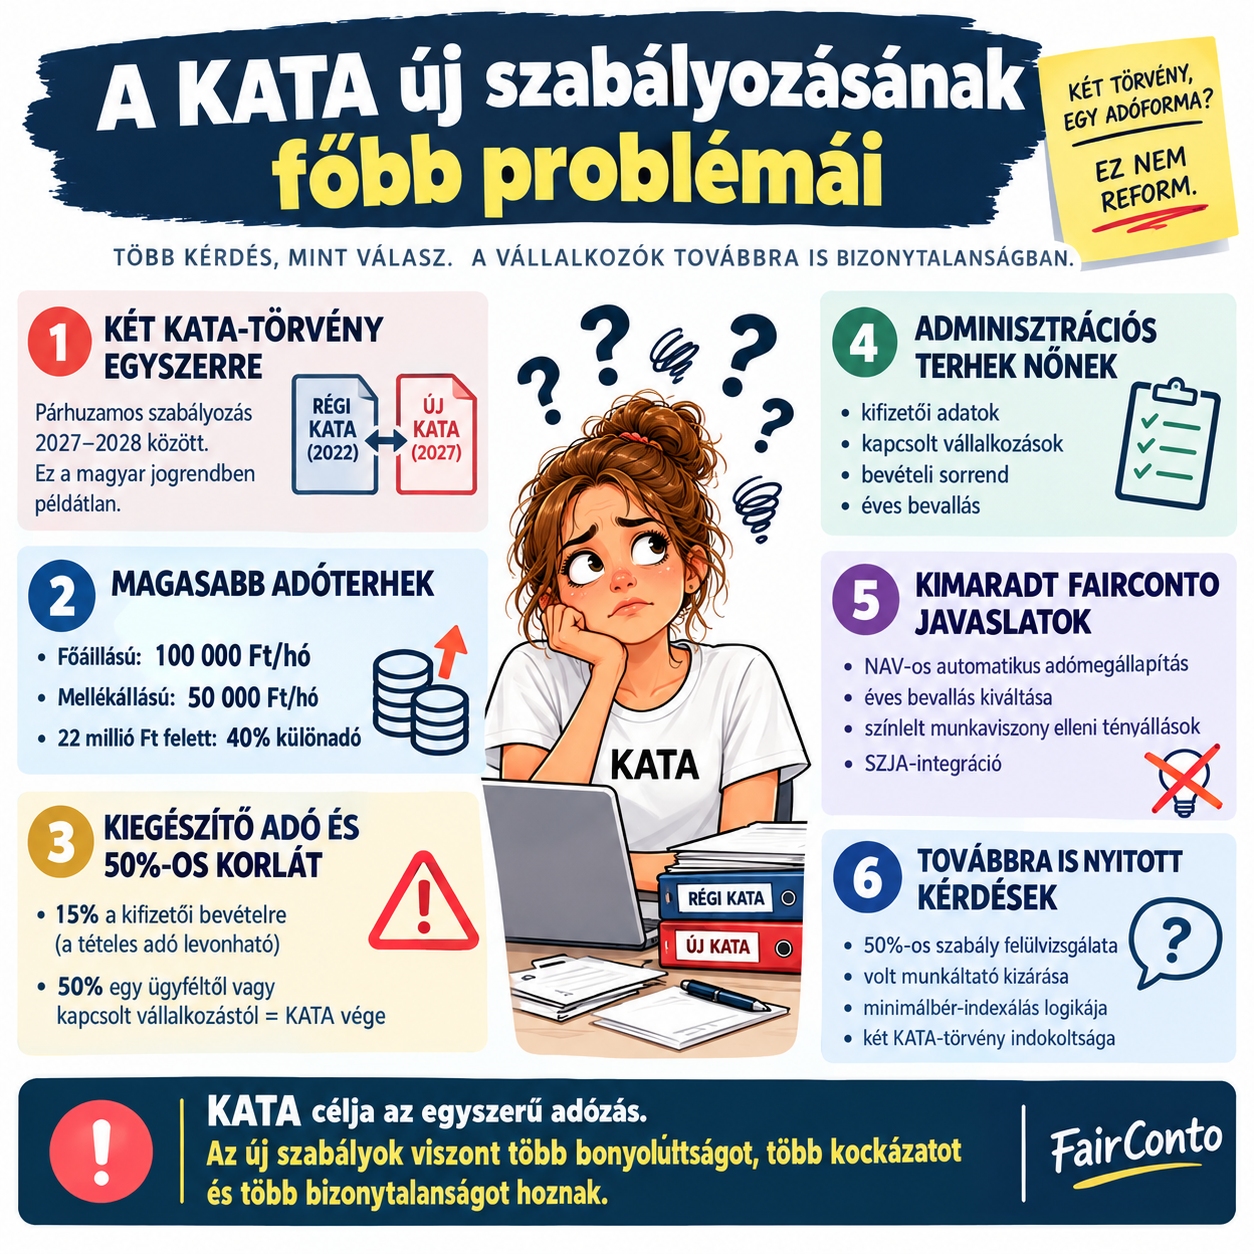
Ez a korlátozás olyan ténylegesen önálló vállalkozásokat is hátrányosan érinthet, amelyek gazdaságilag indokoltan egy vagy két jelentős megrendelővel dolgoznak. Egy szakembernek nem feltétlenül azért származik bevétele egyetlen nagy ügyféltől, mert leplezett munkaviszonyban áll vele. Ráadásul a kapcsolt vállalkozási viszonyok követése olyan adminisztratív kötelezettség, amelyet egy egyszerűsített adózási rendszerben különösen nehéz igazolni. Továbbra is fennmaradna a jelenlegi vagy a 24 hónapon belüli korábbi munkáltatótól származó bevétel miatti kizárás. A FairConto korábbi részletes KATA-elemzése már jelezte, hogy a valódi vállalkozás és a színlelt munkaviszony elhatárolásához konkrét, ellenőrizhető törvényi tényállásokra lenne szükség, nem pedig mechanikus bevételi arányokra és általános tilalmakra.
Az egyszerű adózásból újabb adminisztrációs labirintus lett
A kisadózás eredeti értelme az volt, hogy a vállalkozó egyszerűen kiszámítható adót fizessen, és az adminisztrációja a lehető legkevesebb legyen. Ehhez képest az új KATA-ban külön kellene követni a céges és magánszemélyes bevételeket, a kifizetők azonosító adatait, a kapcsolt vállalkozási viszonyokat, a 15 százalékos kiegészítő adót, a 22 millió forintos bevételi keretet és a 40 százalékos különadó alkalmazását. Az éves bevallás sem szűnne meg, jóllehet a NAV az online számlaadatokból és az egyéb rendelkezésére álló információkból az adókötelezettség jelentős részét maga is megállapíthatná. Az adóhatósági automatizálás ezért továbbra is kimaradt a reformból, miközben az új rendszer adminisztratív szempontból sokkal összetettebb lenne a klasszikus KATA-nál.
Kattints ide a kalkulátor letöltéséhez!
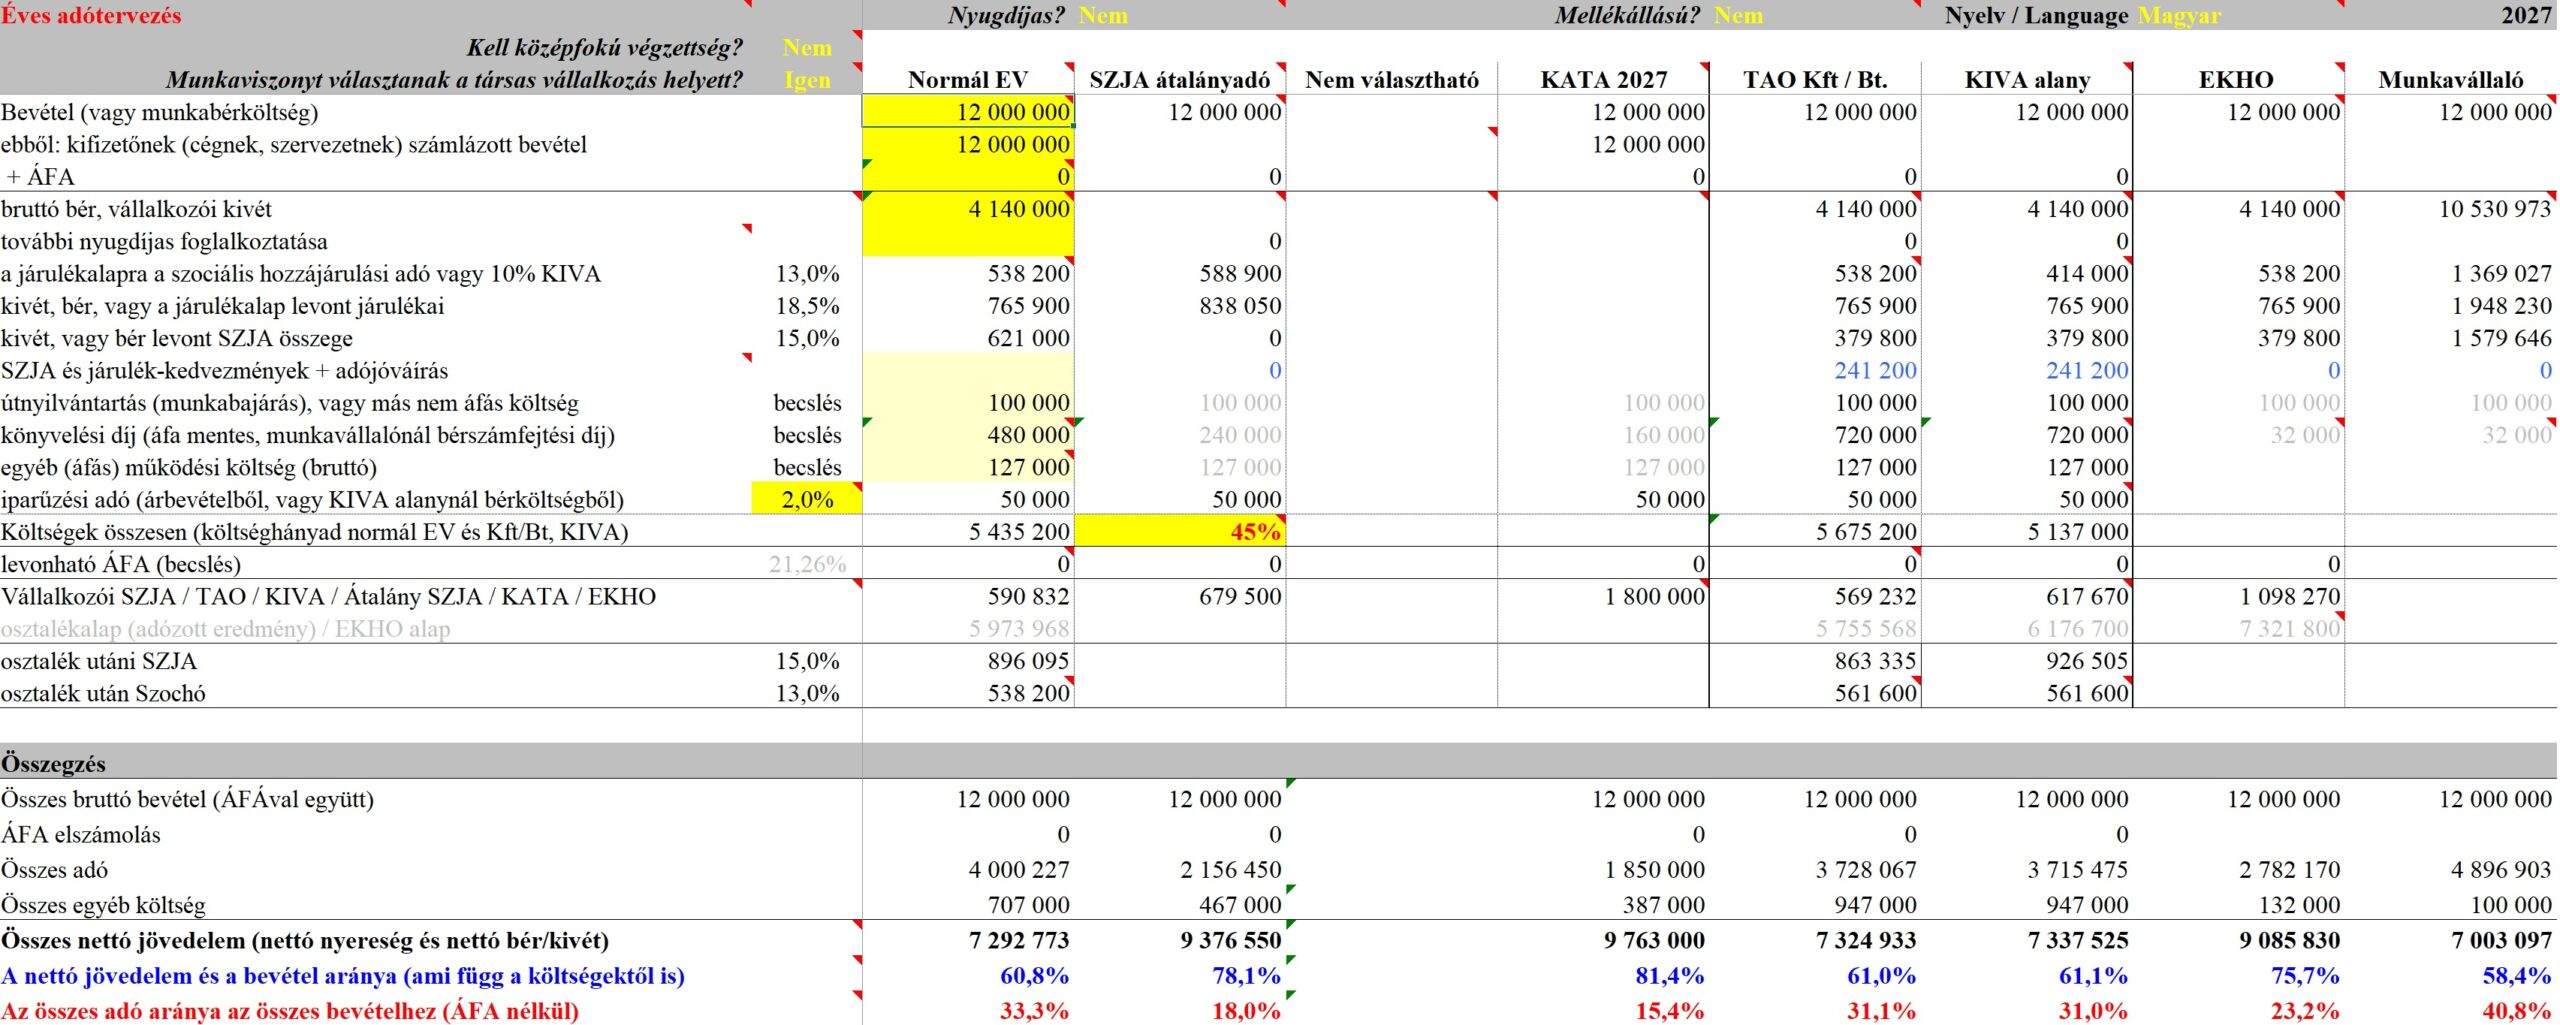
A FairConto október 10-én egy átfogóbb alternatív javaslatot is bemutatott, amely a színlelt munkaviszony elleni konkrét biztosítékokat, a technikai kifizetők és platformok kezelését, valamint a NAV által automatizálható adómegállapítást is tartalmazta. Ezekből a lényegi elemekből nem sok köszön vissza a benyújtott normaszövegben. Közben a T/928. javaslat 7. § (11) bekezdésében még egy nem létező, 4. § (10) bekezdésére mutató belső hivatkozás is bent maradt, ami jól szemlélteti, hogy a szöveg további jogtechnikai ellenőrzésre szorul. Egy adótörvény végrehajthatóságát nem a politikai prezentációkban bemutatott néhány kedvező szám, hanem a részletszabályok egyértelműsége határozza meg.
A törvényjavaslat már a Parlamentben, az egyeztetés eredménye még sehol – hova lett a szakmai párbeszéd?
A társadalmi egyeztetés október 6-án indult, a véleményezési határidő október 14-én lejárt. A Pénzügyminisztérium október 26-án az MTI érdeklődésére még arról írt, hogy megvizsgálja és értékeli a beérkezett észrevételeket, másnap este viszont már benyújtotta az Országgyűlésnek a véglegesített törvényjavaslatot. A 2010. évi CXXXI. törvény 11. §-a alapján a minisztériumnak a beérkezett véleményekről és az elutasítások indokairól összefoglalót kell készítenie, amelyet a törvényjavaslat benyújtását követően közzé kell tennie. A közzétételhez a törvény nem rendel külön, napokban meghatározott határidőt, ezért az összefoglaló benyújtáskori hiánya önmagában még nem bizonyít jogsértést. Ettől azonban az átláthatósági probléma nagyon is valós: a szakmai nyilvánosság továbbra sem tudhatja, mely észrevételeket fogadták el, melyeket utasították el, és milyen indokokkal.
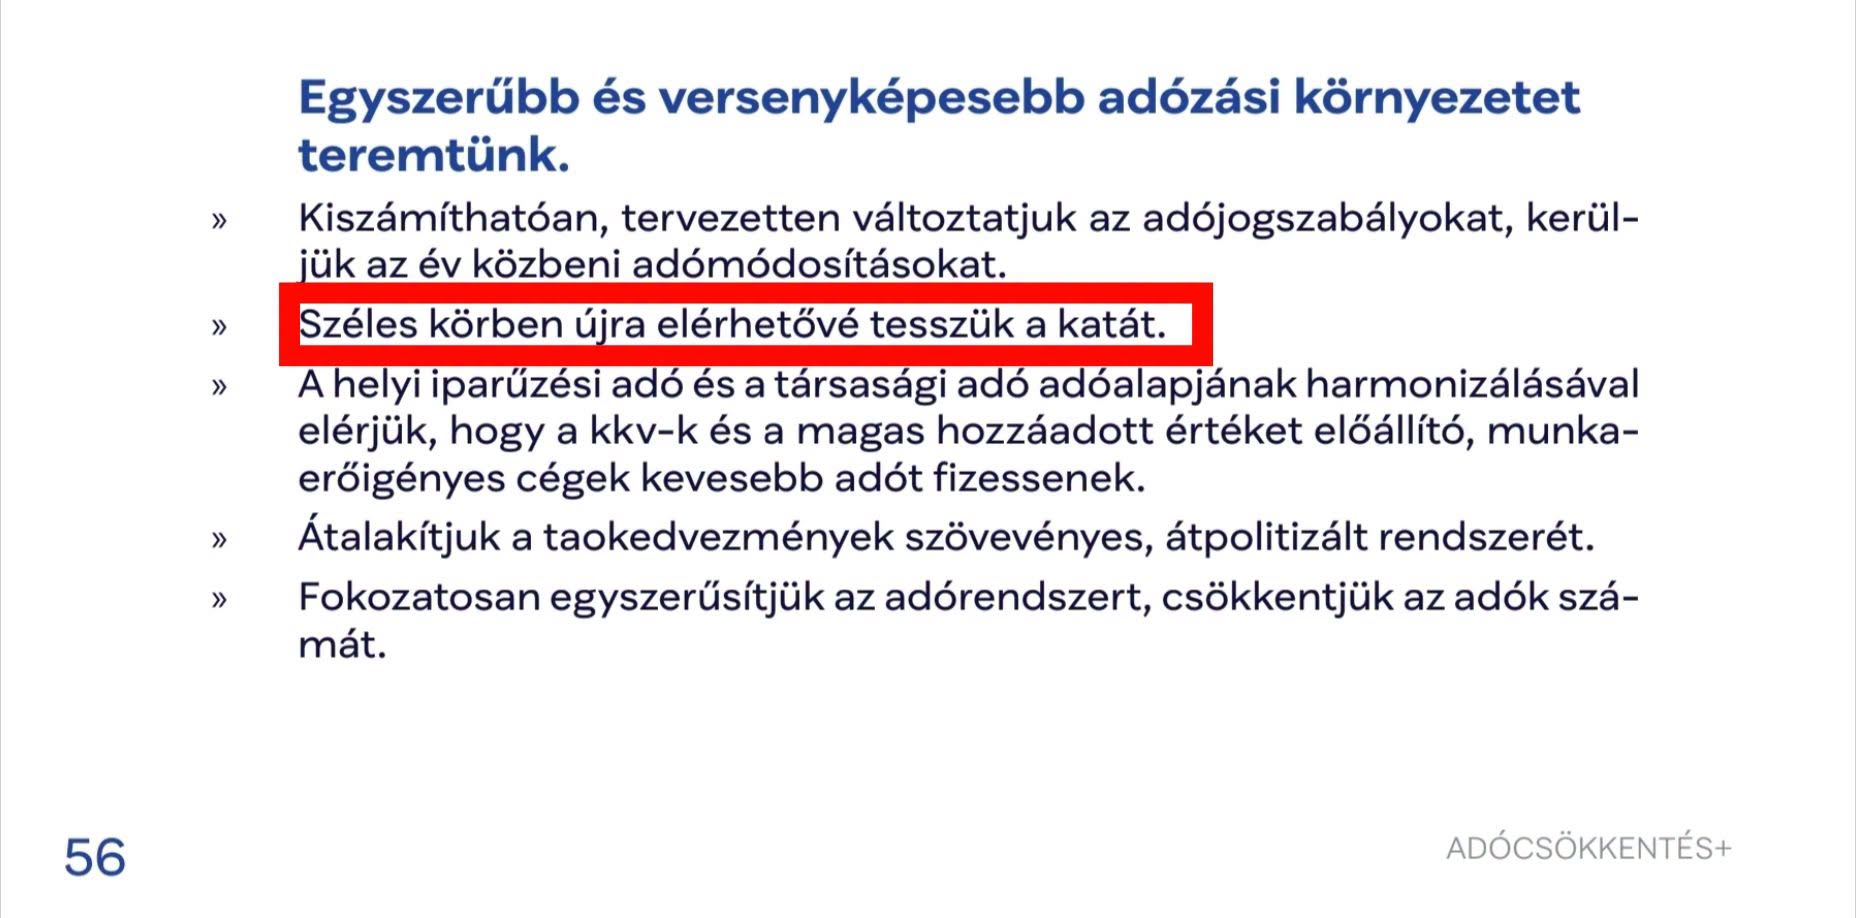
A KATA reformja szerepelt a TISZA ADÓCSÖKKENTÉS+ programpontjaiban. szükség van, a cégeknek számlázás lehetőségének visszaállítása és a társadalombiztosítási ellátási alap emelése érdemi változás, de egy jól működő adórendszert nem lehet kapkodva, két párhuzamos törvényből és nehezen alkalmazható korlátozásokból felépíteni. Az október 27-én benyújtott szöveg inkább azt bizonyítja, hogy a minisztérium egyes technikai észrevételeket figyelembe vett, ám a legfontosabb rendszerszintű problémákat érintetlenül hagyta. A valódi kérdés most már az, hogy az országgyűlési képviselők képesek lesznek-e kijavítani ezeket a hibákat, vagy 2027-ben valóban három különböző KATA-nemzedék szabályai között kell majd eligazodnia a vállalkozóknak és a könyvelőknek.
Mindez annak a fényében lesz érdekes, hogy az Országgyűlés Pénzügyi és Költségvetési Bizottságban NINCS számviteli-adózási szakvégzettséggel rendelkező kormánypárti képviselő és – az eddigi információk alapján – ilyen szakértőt se kértek fel.
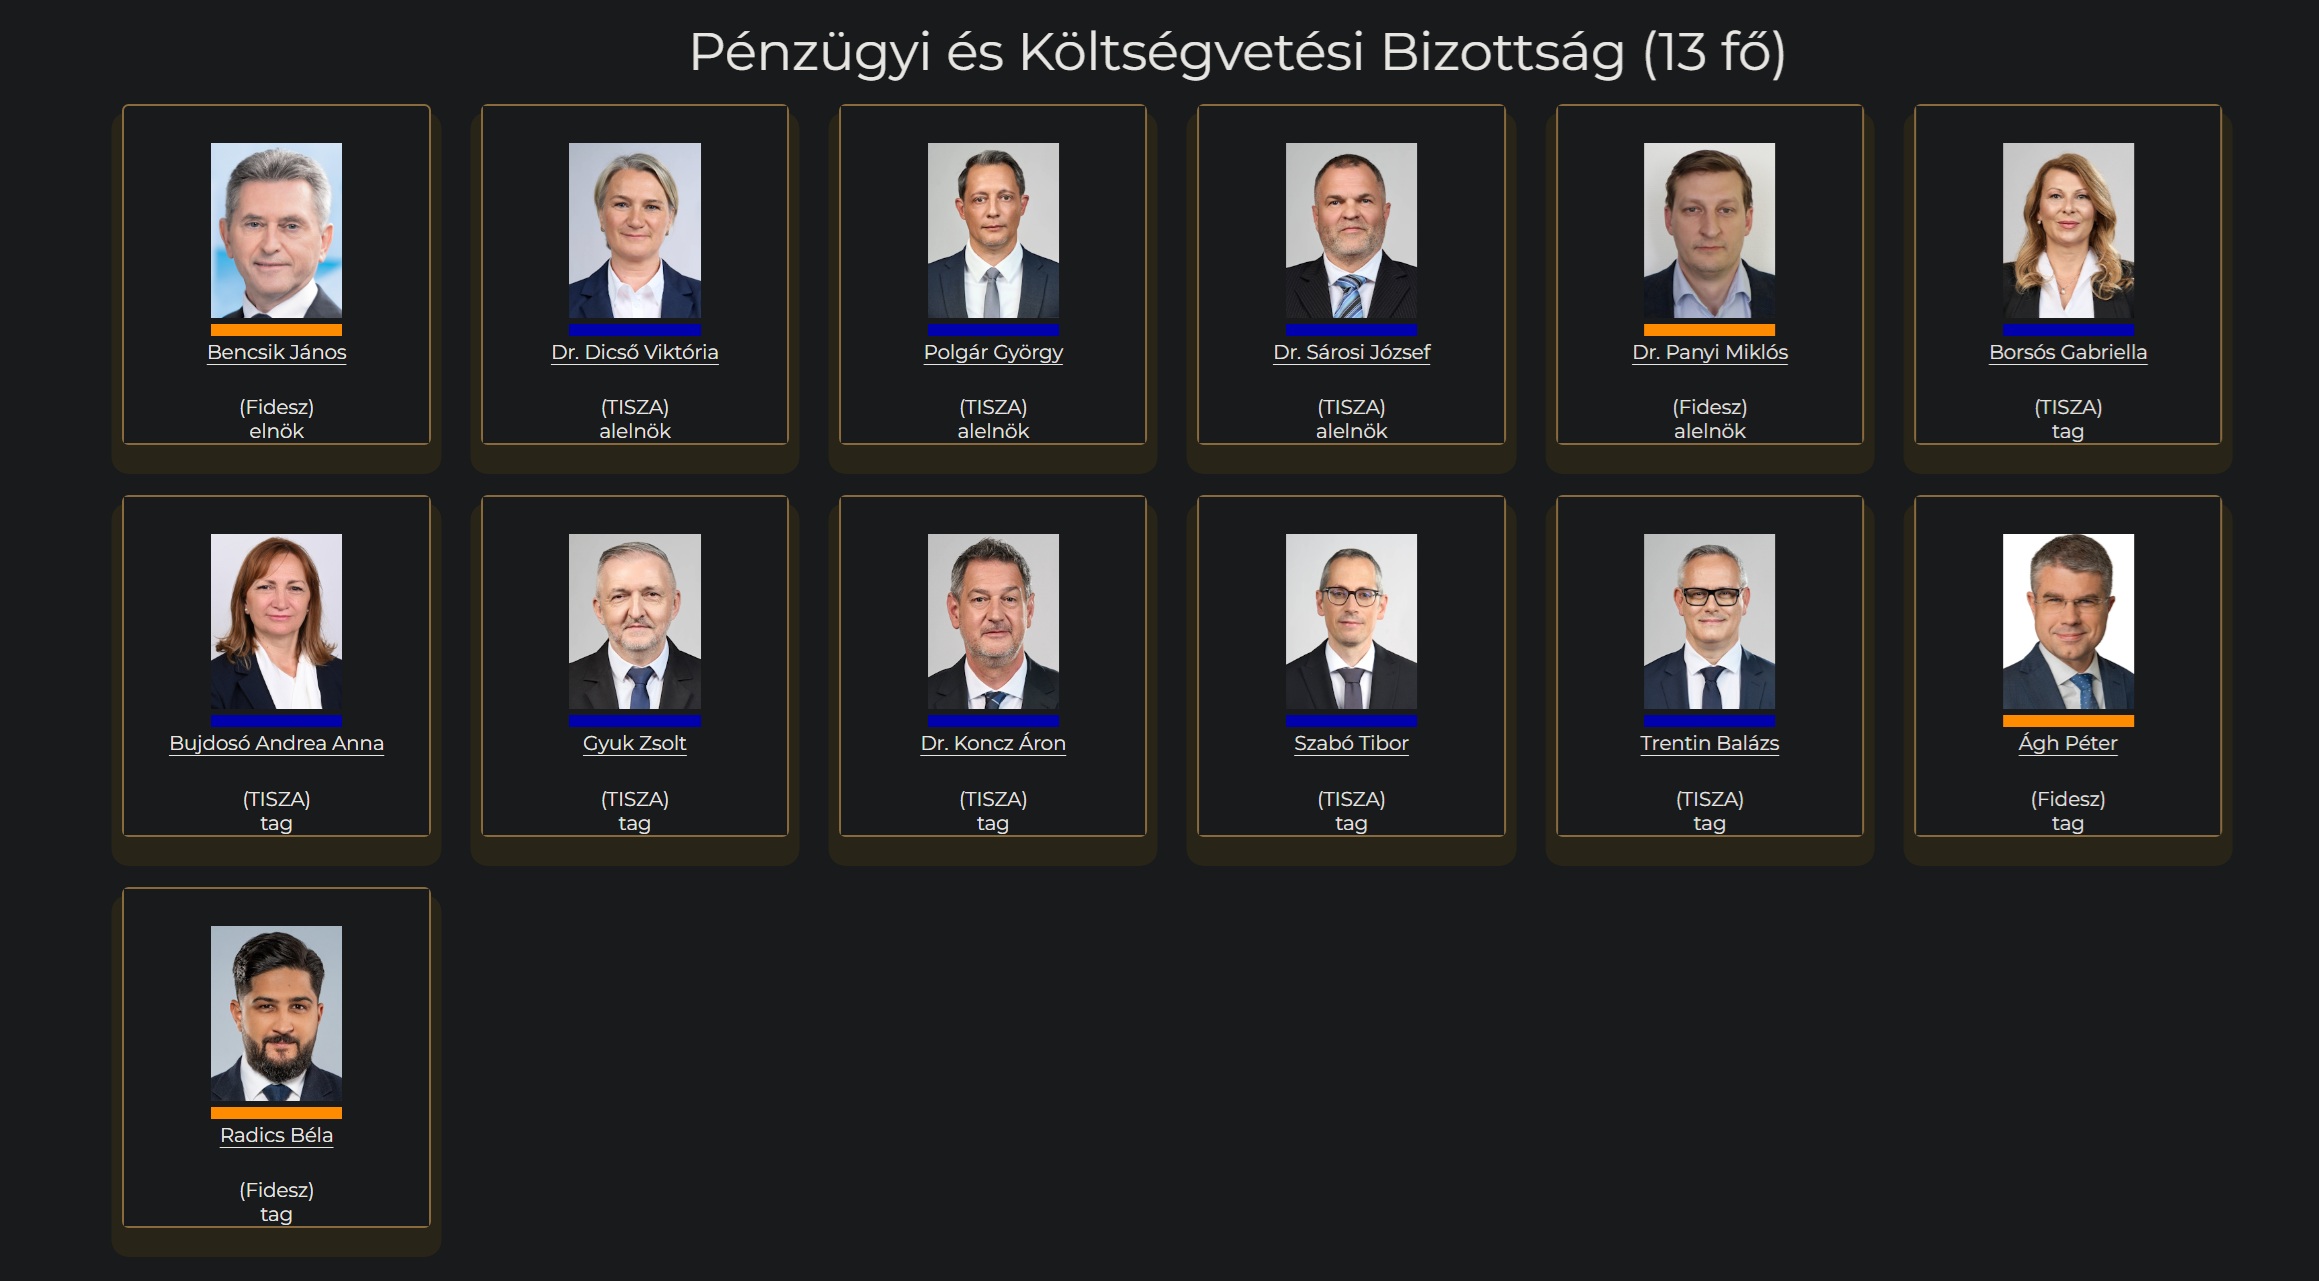
Ha a törvényjavaslat így marad, akkor – a TISZA kormány jobbító szándéka ellenére – fenntartható a „zavaros kotyvalék” összegzés.
Ruszin Zsolt, adószakértő, a FairConto Zrt. részvényese
 Save as PDF