Az MNB alapítványok könyvvizsgálója már most perelhető lenne, de Gór Csaba mégsem indított pert, amelyet egy közérdekű adatigénylésben – némi késedelem után – tőmondatokban leírt. A könyvvizsgáló súlyos milliárdokra is perelhető lenne, hiszen végig azt állították, hogy az MNB alapítványainál minden rendben van, aztán a könyvvizsgálati közfelügyelet lényegében visszavonta a hamis jelentéseket. Ugyanez a könyvvizsgáló cég már korábban is tett szívességeket a NER kínos korrupció-gyanús ügyeiben és ott is mindent rendben találtak.
A BDO perelhetősége már nem elméleti kérdés
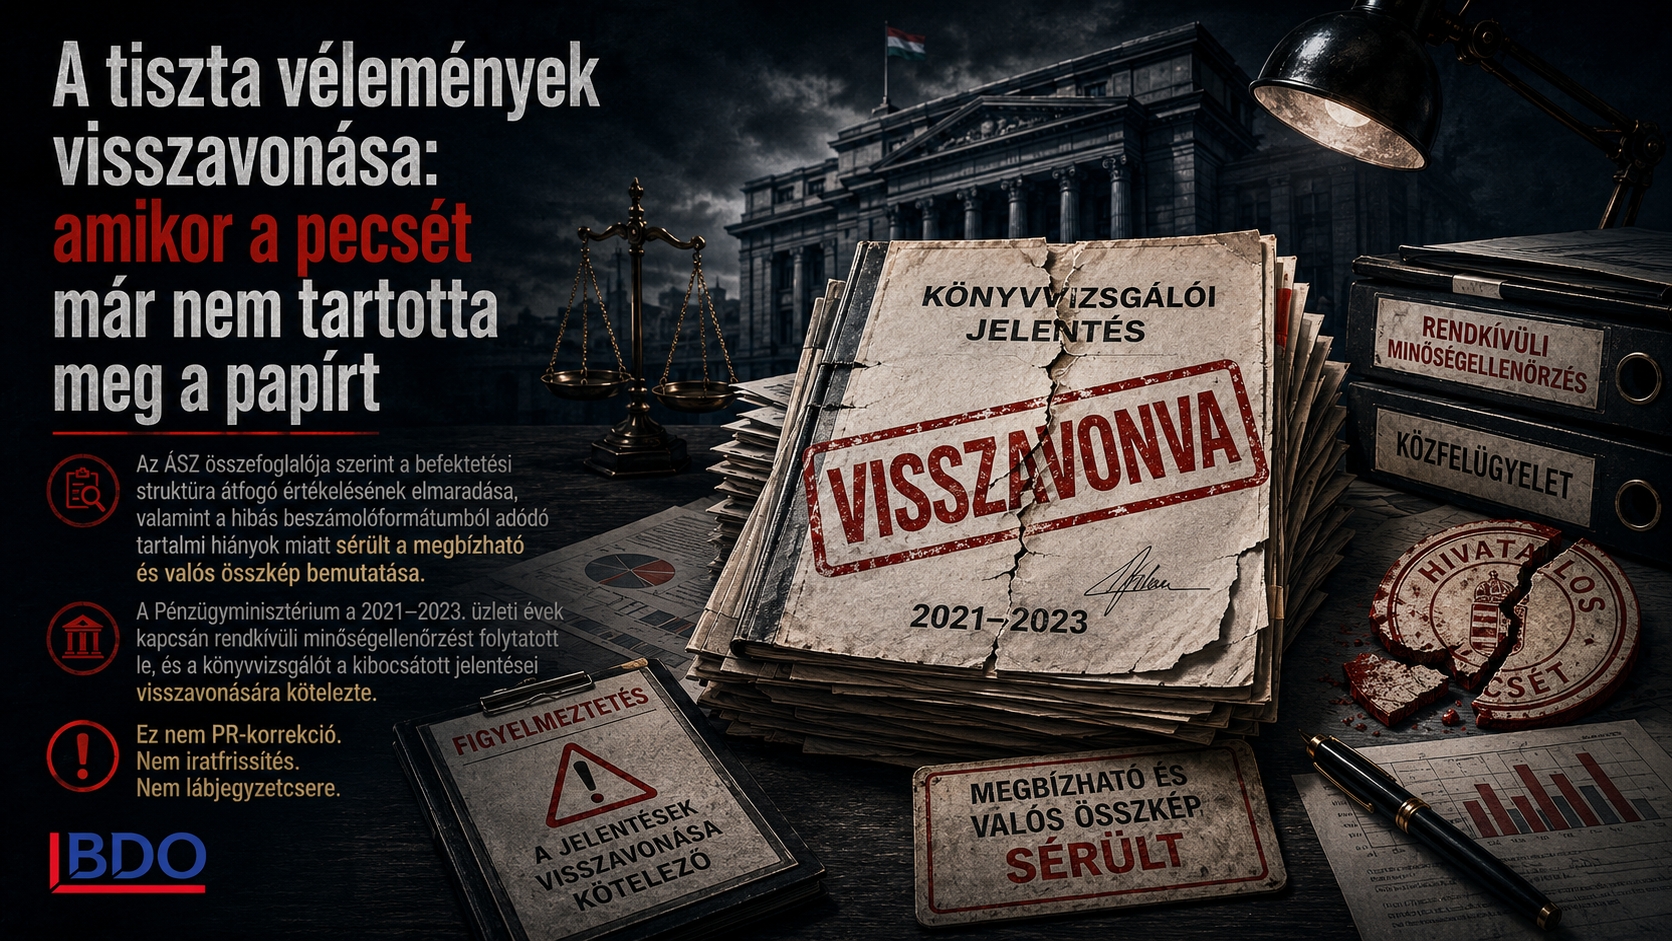
A BDO Magyarország Könyvvizsgáló Kft. perelhetősége jogilag nem kérdés: a könyvvizsgálatról szóló törvény kifejezetten kimondja, hogy a könyvvizsgáló cég a könyvvizsgálati tevékenysége körében okozott kár megtérítéséért a Ptk. általános szabályai szerint anyagi felelősséggel tartozik (Kkt. 60. § (2)). Ehhez jön, hogy a BDO a PADME 2023-as beszámolójáról még azt állította, hogy az „megbízható és valós képet ad”, miközben a könyvvizsgálói közfelügyelet később a 2021–2022-es jelentések visszavonására kötelezte a könyvvizsgálót, a 2023-as jelentést pedig szintén visszavonták.
A könyvvizsgáló 2024. október 4-én megkapta a „nem felelt meg” eredményt, a PADME felügyelőbizottsága pedig már 2024. október 7-én tudott a visszavonásról, és nemcsak az érintett évekre, hanem az alapítás óta valamennyi könyvvizsgálói jelentés felülvizsgálatára felszólította a kuratóriumot. A probléma 2025. március 19. óta az ÁSZ jelentéséből (18. oldal) a nyilvánosság számára is ismert. A BDO-val szembeni kártérítési felelősség lehetőségét korábbi cikkünkben részletesen bemutattuk.
A PADME válasza döbbenetes: nemcsak per nincs, vizsgálat sincs
A PADME október 8-i hivatalos válasza azonban egészen más dimenzióba helyezi az ügyet. Az alapítvány közölte, hogy nem indított pert, kártérítési igényt sem jelentett be, a követelés jogi és szakmai megalapozottságáról nem keletkeztek iratok, az audit és a vagyonvesztés közötti okozati kapcsolatot „nem vizsgálták”, a BDO felelősségbiztosítóját pedig meg sem keresték. Még arról sem készült jogi állásfoglalás, hogy egy érvényesíthető követelés elmulasztása sértheti-e a vagyon megóvására vonatkozó kötelezettséget.
Ez azért lényeges, mert így nem arról beszélünk, hogy a PADME megvizsgálta a pert, kiszámolta annak várható eredményét, felmérte a biztosítási fedezetet, az okozati összefüggést és a bizonyítható kárt, majd jogi szakvélemény alapján úgy döntött: nem érdemes perelni. Ilyen döntés saját válaszuk szerint nem született. A helyzet tehát jelenleg az, hogy az alapítvány tud egy hatóságilag megbukott és visszavont könyvvizsgálói jelentéssorozatról, tud a rendkívüli vagyonvesztésről, de azt sem vizsgálta meg, járhat-e neki ezért pénz.
Gór Csabánál áll meg a vezetői felelősség – felmerülhet a hanyag kezelés vizsgálata
Az MNB 2025 júliusában megszüntette a háromtagú vezetési rendszert, és a korábban ügyvédként tevékenykedő Gór Csabát nevezte ki a PADME egyedüli kurátorává; az erről szóló alapítói határozatot Varga Mihály jegybankelnök jegyezte. Gór Csaba a II. kerületi Fidesz–KDNP kompenzációs listán bejutott jelöltje és frakcióvezetője, Az MNB korábban a PADME felügyelőbizottságának élére is kinevezte. Gór 2026 júniusában a parkfenntartási korrupciós ügy kapcsán – amelyben kenőpénz elfogadásával gyanúsították meg – közölte, hogy a vizsgálat lezárultáig „visszalép” kurátori tisztségétől. A BDO-felelősség vizsgálatának elmulasztása szempontjából ez nem oldja fel a korábbi időszak kérdését: 2025 júliusától hónapokon át ő volt az egyszemélyi döntéshozó, miközben a közfelügyeleti ügy akkor már rég ismert volt.
Itt már büntetőjogi kérdés is feltehető, de pontosan kell fogalmazni. A Büntető Törvénykönyv szerinti hanyag kezeléshez törvényen alapuló vagyonkezelési vagy felügyeleti kötelezettség, annak megszegése és ebből eredő tényleges vagyoni hátrány szükséges (Btk. 377.§); a Kúria szerint ez nem egyszerűen minden rossz vezetői döntés büntetőjogi megfelelője. A per elmaradása tehát önmagában még nem bizonyít hanyag kezelést. Ha azonban egy potenciálisan jelentős követelést úgy hagynak értékvesztésnek, bizonyítási nehézségnek, biztosítási fedezet elvesztésének vagy végül elévülésnek kitenni, hogy a döntéshozó még a követelés fennállását sem vizsgáltatja meg, akkor már legitim kérdés, keletkezik-e e mulasztással újabb vagyoni hátrány és a szándékosságot is vizsgálni kell. A szándékos vagyonkezelési kötelességszegés esetén pedig már a hűtlen kezelés szabálya kerülhet elő (Btk. 376.§).
Miért bánnak ennyire kesztyűs kézzel a BDO-val?
A BDO NER- és állami kapcsolatrendszerének legfeltűnőbb előzménye az MVM 2018-as auditorbotránya: a KPMG több hónapnyi munka után nem adta ki a tiszta véleményt, majd lecserélték, és a BDO – személy szerint Gaál Edmond, aki később a PADME kijelölt könyvvizsgálója is lett – kilenc munkanap után korlátozás nélküli véleményt adott az állami energiaóriás beszámolójára. Maga a BDO ma külön „Kormányzati kapcsolatok” üzletágat működtet, és saját honlapján azzal reklámozza azt, hogy munkatársai a magyar kormány kulcsfontosságú intézményeiben szereztek tapasztalatot, illetve segítenek az illetékes kormányzati döntéshozókkal való kapcsolatfelvételben.
Felmerül a kérdés: Varga Mihály miért nem gondoskodott új kurátor kijelöléséről az MNB mint alapító nevében? Miért jó az MNB számára ha az ügy megfagy, nincs per, nincs jogi vizsgálat, nincs biztosítói megkeresés, és egy potenciálisan sokmilliárdos követelés sorsa egy eljárni nem kívánó kurátoron áll vagy bukik?
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF