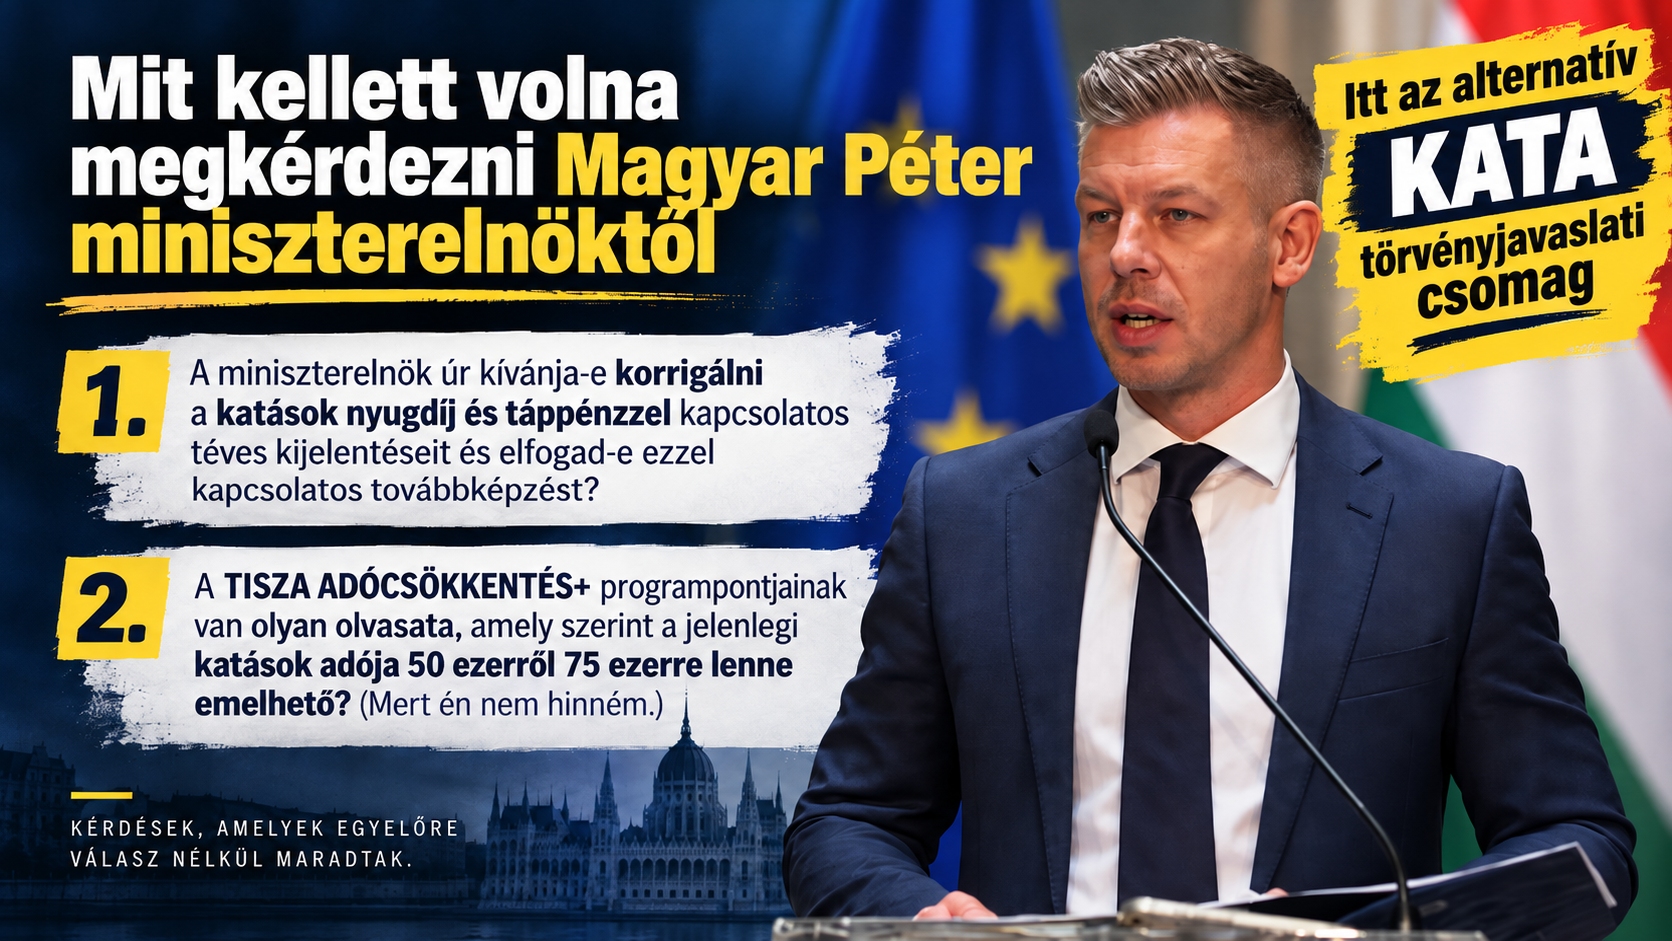
A 2026. október 9-én tartott sajtótájékoztatóra sajnos nem tudtam elmenni, mert hajnalig a vagyonadó-tervezetet elemeztem, így nem tudtam feltenni a kisadózást érintő kérdéseimet, ami végre szembesítette volna a kormányfőt a TISZA ADÓCSÖKKENTÉS+ adóemelést tiltó programpontjával és a nyugdíj/táppénz kapcsán a „katások nem kapnak” körben tett igencsak kínos kijelentéseivel. Ezért itt volt az idő egy teljesen új Kata csomag bekínálásának.
Nincs egyeztetés és kérdést se lehet feltenni, kivéve, ha…
Az egyeztetések terén a Pénzügyminisztérium részéről Kármán András és Magyar Péter miniszterelnök teljesen eltérő kommunikációt folytat és ez most már több mint baki. Amíg a kormányfő a „mindenkivel egyeztetünk” narratívát láthatóan komolyan gondolja, annak a teljesítése gyakran elsikkad, főleg a válaszadás terén. Eközben Kármán András már eleve nem is ígér egyeztetést, a legutóbbi posztjában a „megismerjük a véleményeket” fordulat szerepelt: „A változtatásokat nem íróasztal mögött, az érintettek véleményének figyelmen kívül hagyásával készítettük elő, hanem megismertük a szakmai és érdekképviseleti szervezetek álláspontját is.”. Tehát a Pénzügyminisztérium változatlanul egy elefántcsonttorony, de most már azt kiabálja a miniszter, hogy „megismerjük a véleményeket”. Íme:
Sajnos a kormány sajtóirodája nem közvetíti a miniszterelnök számára a kérdéseket, vagy azokat megkapják, de eleve nem kívánnak válaszolni rá, pedig nem vicces Zalaegerszegről felutazni, végigülni a jelentős túlbeszélést tartalmazó tájékoztatót (ami gyakran lényeges témákat átlép), úgy, hogy eleve közlik, hogy szűk lesz az idő a kérdésekre. A tájékoztató során egyébként ismét elhangzott a kormányfő részéről, hogy a katások nem kapnak (!) nyugdíjat és táppénzt, ami egyszerűen nem igaz.
Kínos percek teltek el a sajtótájékoztatón úgy, hogy egyes újságírókkal azon vitatkoztak, hogy 2 kérdést, vagy már több kérdést tett fel, míg a Népszabadság tudósítójával nagyon hosszasan egyeztetett a miniszterelnök. Fontos észrevenni, hogy a Népszabadság részéről Fekete Norbert addig és addig-addig diskurálhatott a kormányfővel, amíg elérte, hogy Magyar Péter ígéretet tegyen a törvénytelen újságírói lehallgatások kivizsgálására. Ez azt üzeni, hogy a kormány kizárólag akkor hajlandó kétoldalú kommunikációra, ha azt valaki – pont jól eltalált állhatatossággal – kikényszeríti.
Az ügyvédi kamara is az egyeztetéseket hiányolja
Az UnoKata tervezete kapcsán már már megírtam, hogy az értelmiség körében a kedvezményes adózásból való kiszorítás visszatetsző lehet. Ennek ellenére én se engedtem volna vissza az egyéni ügyvédeket és állatorvosokat a kisadózói körbe, hiszen a jogászok számára az átalányadózás évi 20 milliós bevételnél esetére is 19,4 százalékos adóterhelést jelentene 2027-ben, ahogy azt a kalkulátoromból is ki lehet számolni. Természetesen érthető az Ügyvédi Kamara felháborodása, hiszen a tanulható szellemi foglalkozások közül a jogászok kiszorítása megosztó és káros, mert az deklarálja az ügyvédi karral való társadalmi szembenállást. A közleményüknek szintén az a fő motivációja, hogy nem volt egyeztetés, az általam is szorgalmazott írásbeli kommunikáció teljesen egyoldalú: az érdekképviselet megkeresése bizonyíthatóan beérkezik a minisztériumhoz, de még annyit se írnak vissza rá, hogy „fapapucs”.
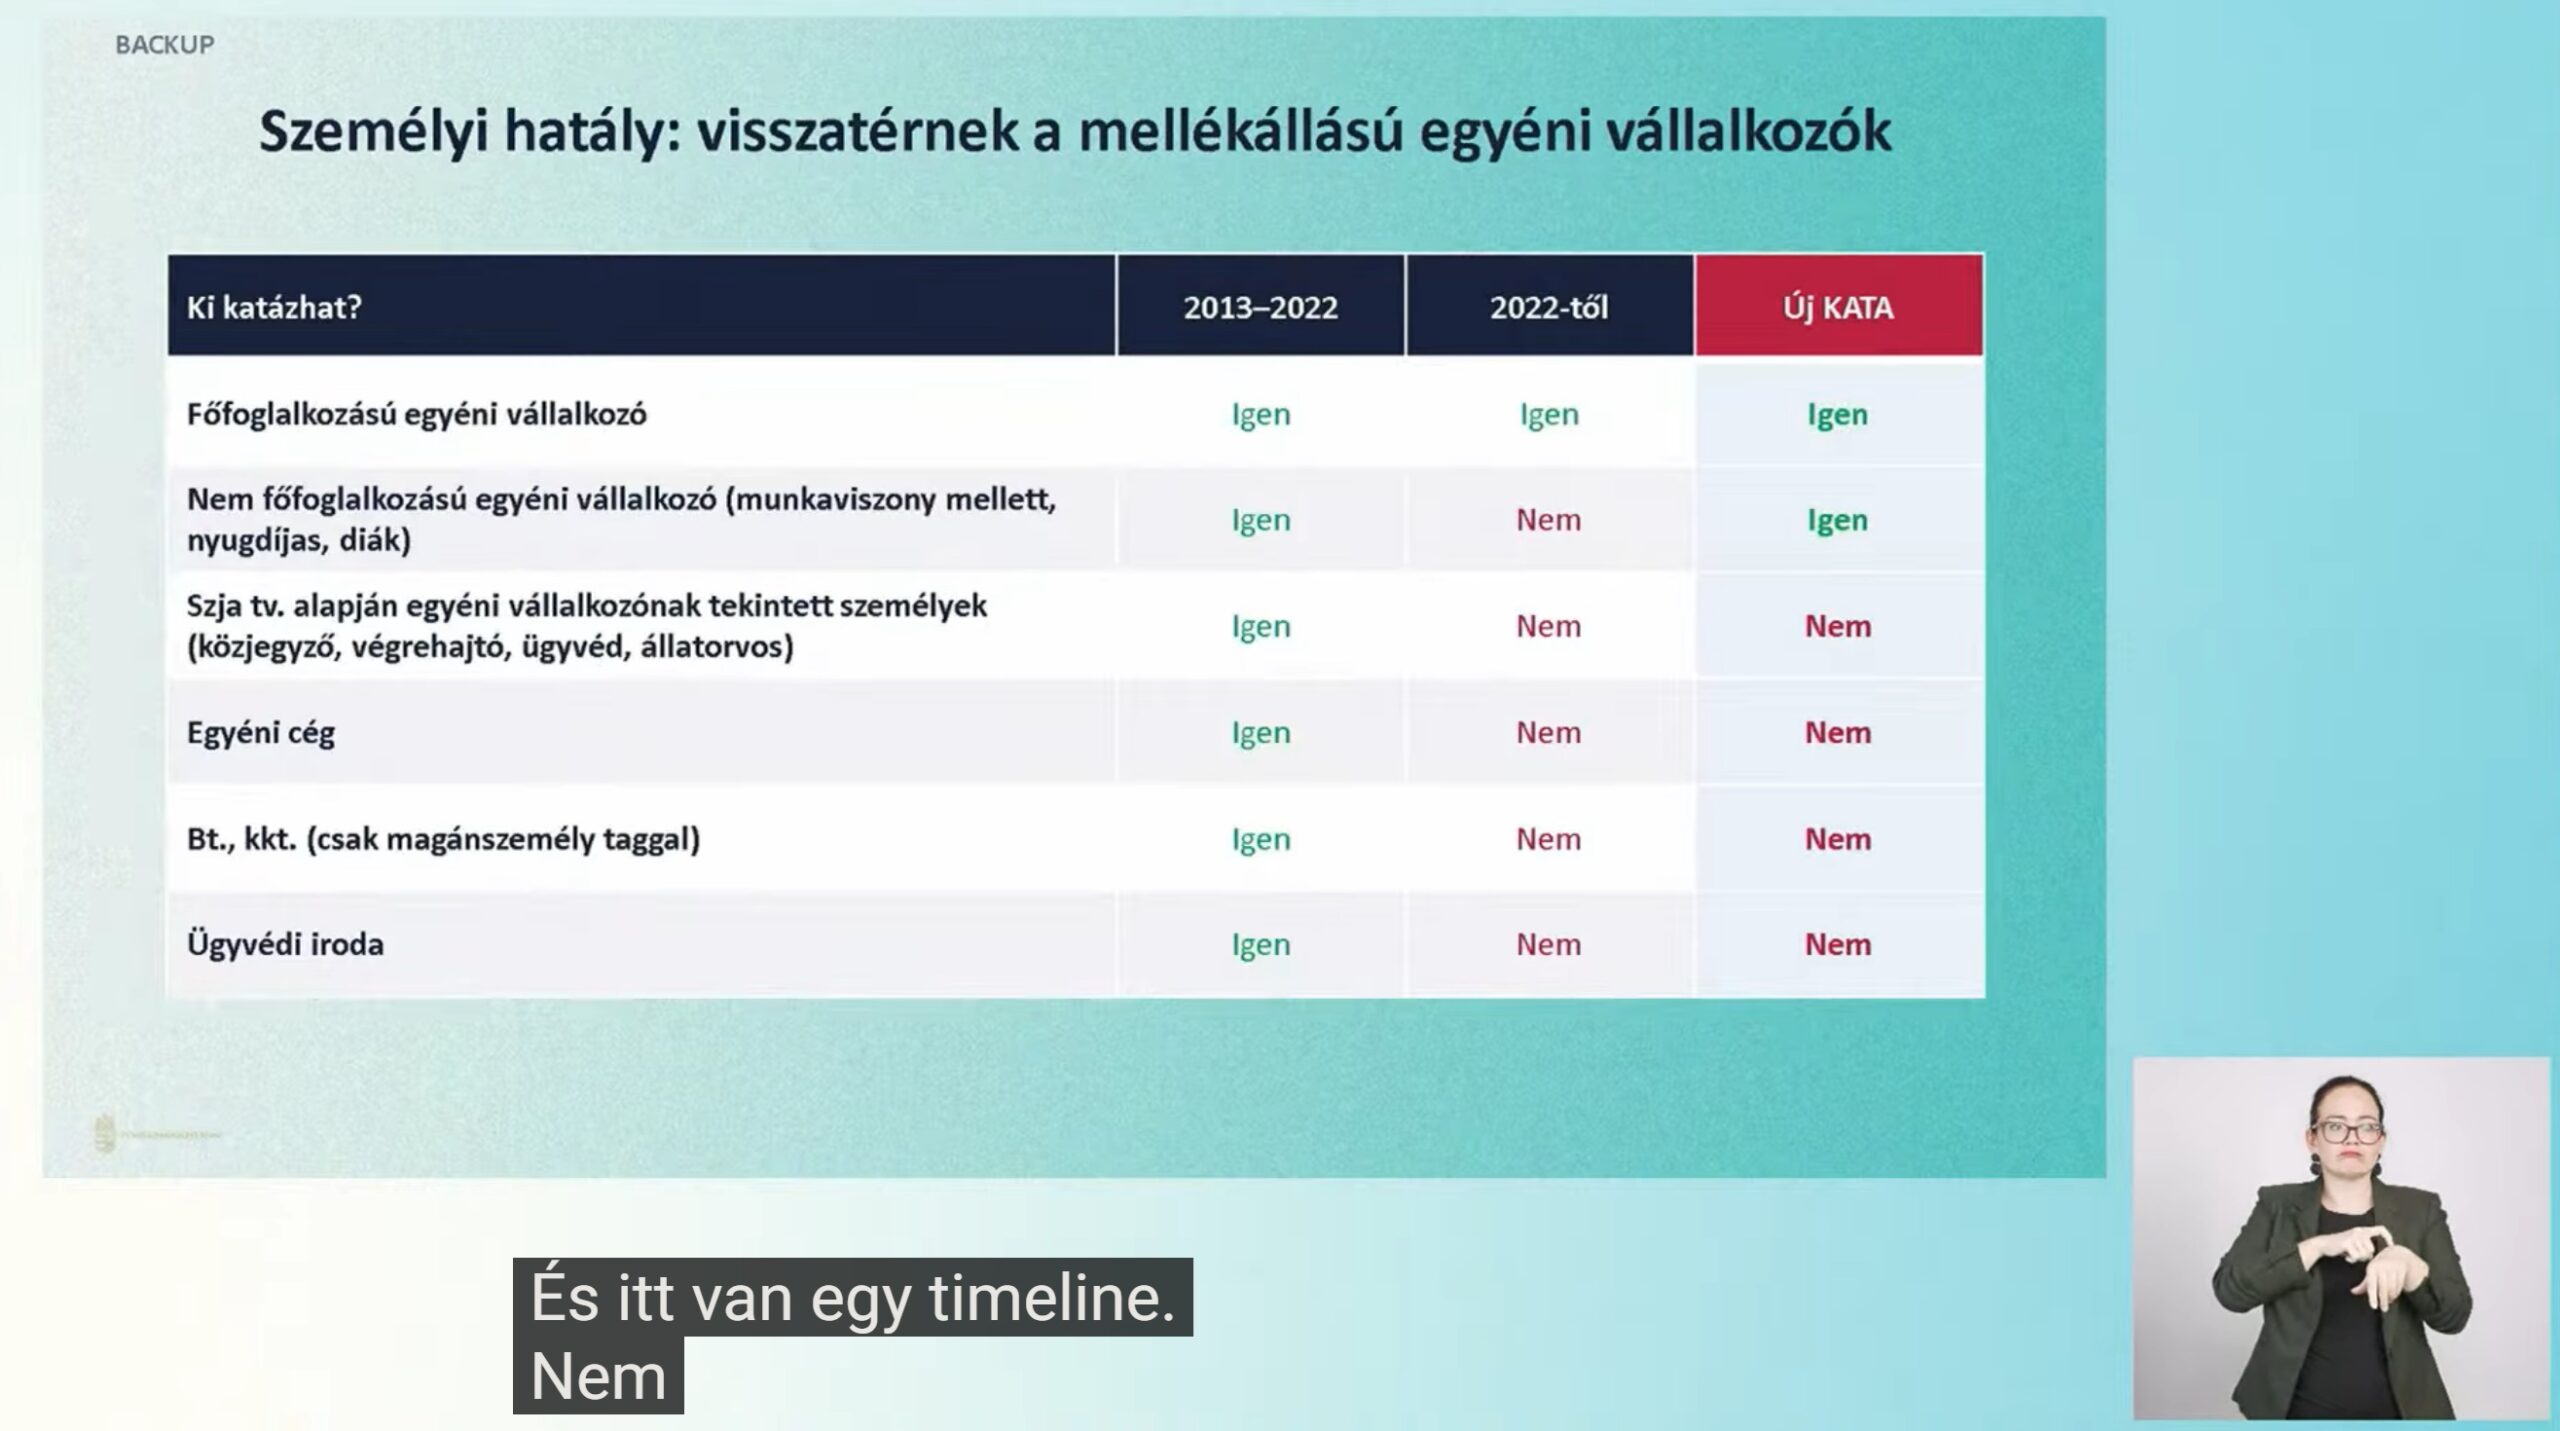
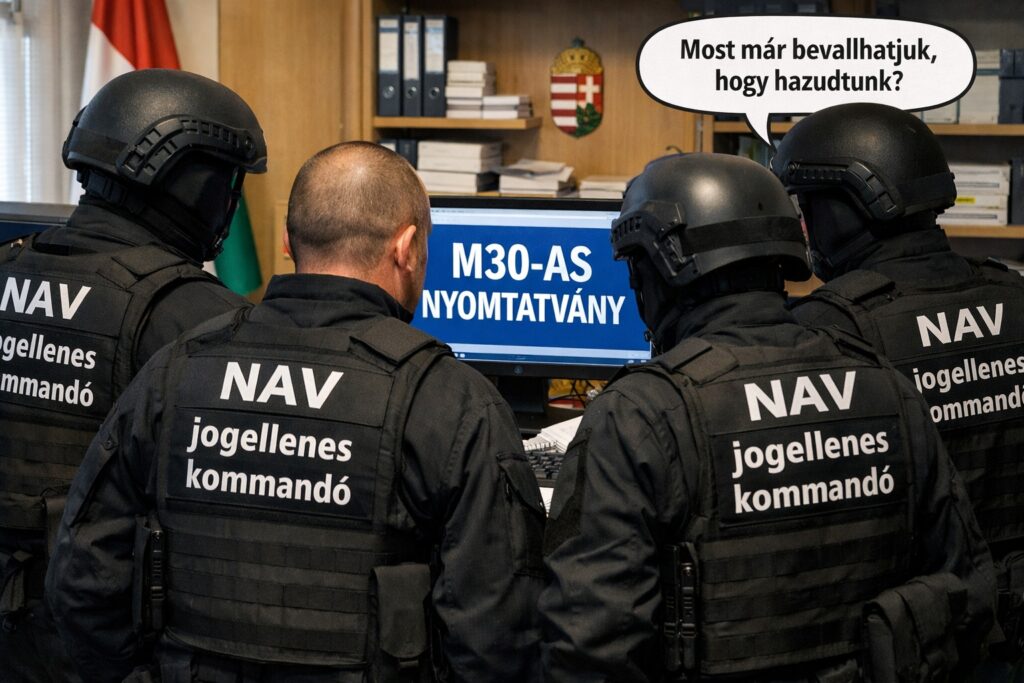
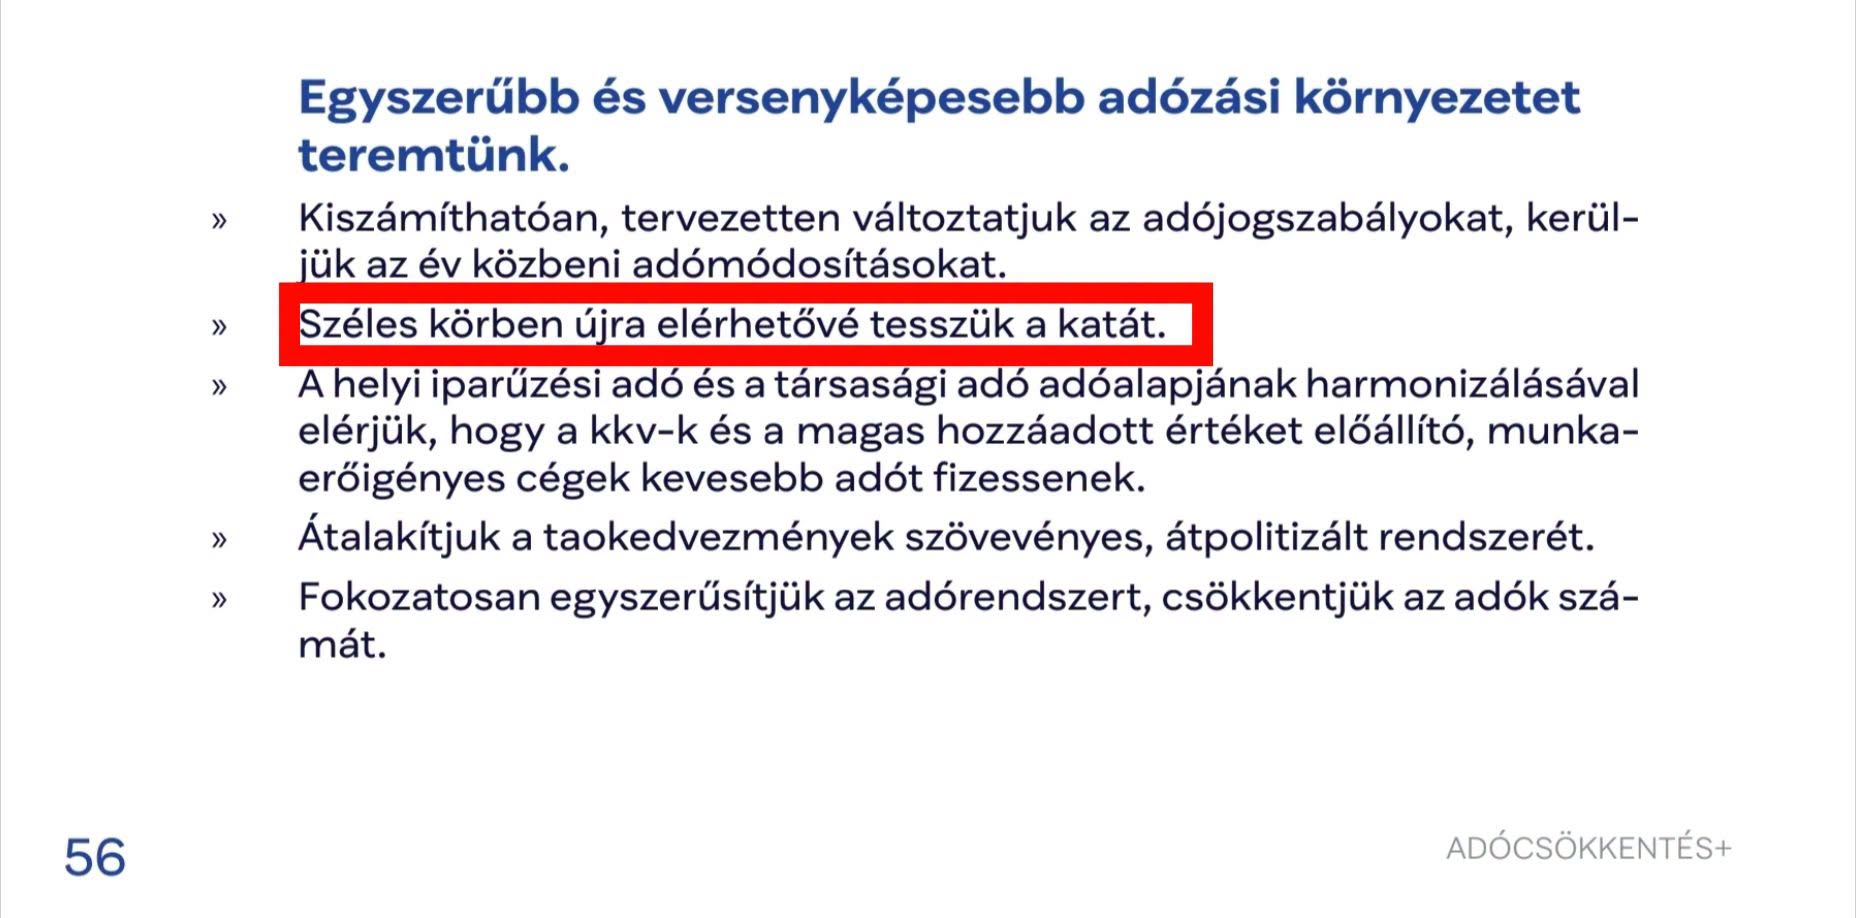
A sajtótájékoztató ezen részén a miniszterelnök „mellékesen” megmutatta, hogy van még jó pár slide (dia), amelyek között pont átugrotta azt, ami arról szólt, hogy a Kata kapcsán a „széles körben visszahozzuk” ígéret kizárólag a törvény szerinti egyéni vállalkozókra vonatkozik, az egyéni ügyvédekre, ügyvédi irodákra, állatorvosokra, betéti társaságokra, közkereseti társaságokra nem. Ezt a pillanatot a fenti kép mutatja kimerevítve. Nem világos, hogy miért kellett „széles körben” ígérni a KATA visszahozatalát.
A kettős könyvvitelű gazdálkodó szervezetek kisadóztatása eleve elhibázott adópolitikai döntés volt, ami számos súlyos adózási visszaélésre adott lehetőséget. Ilyen volt például az ügyvédi irodák adómentesített, felső határ nélküli osztalékfelvétele: ha 2018-ban a kisadózást választották, amiről már korábban is írtam, sőt még azt is feltételezhető volt, hogy a minisztérium összejátszhatott néhány ügyvédi irodával, akik számára jelezték, hogy az osztalék utáni adót kiváltó adót (OUAKA) nem kell megfizetni. Természetesen az ügyészség akkor nem engedte, hogy nyomozás induljon az ügyben.
Kínos pillanatok a mellékállású katázás értelmetlensége miatt
A sajtótájékoztatón igencsak kellemetlen pillanat volt, amikor a Pénzügyminisztérium – nyilvánvalóan előre nem elmagyarázva a dia kellemetlen mivoltát – egy olyan számítást rakott bele a prezentációba, ami azt bizonyítja, hogy a kisadózás visszahozatala a mellékállásúak számára nagyrészt értelmetlen. A mellékállásúak esetén az újfajta Katázás havi fix 50 ezer forintos adóval járna (+ iparűzési adó) és még a 15 százalékos különadó alóli mentességi sáv ellenére egyszerűen értelmetlen lenne az átalányadózásról áttérni. Az átalányadózás adóterhelése ugyanis még az ábra szerint is 6,8 százalékos adóterhelésű lenne, szemben a KATA 15 százalékos terhelésével, havi 400 ezer forintos bevétel mellett. Valójában az egyetemi oktató számára igencsak valószínűtlen havi 750 ezres bevétel esetén is az újfajta Katázás is csak éppen egálban lenne az átalányadózással, de katásként itt már arra is figyelni kellene, hogy egy helyre a bevétel felénél többet ne számlázzon be.
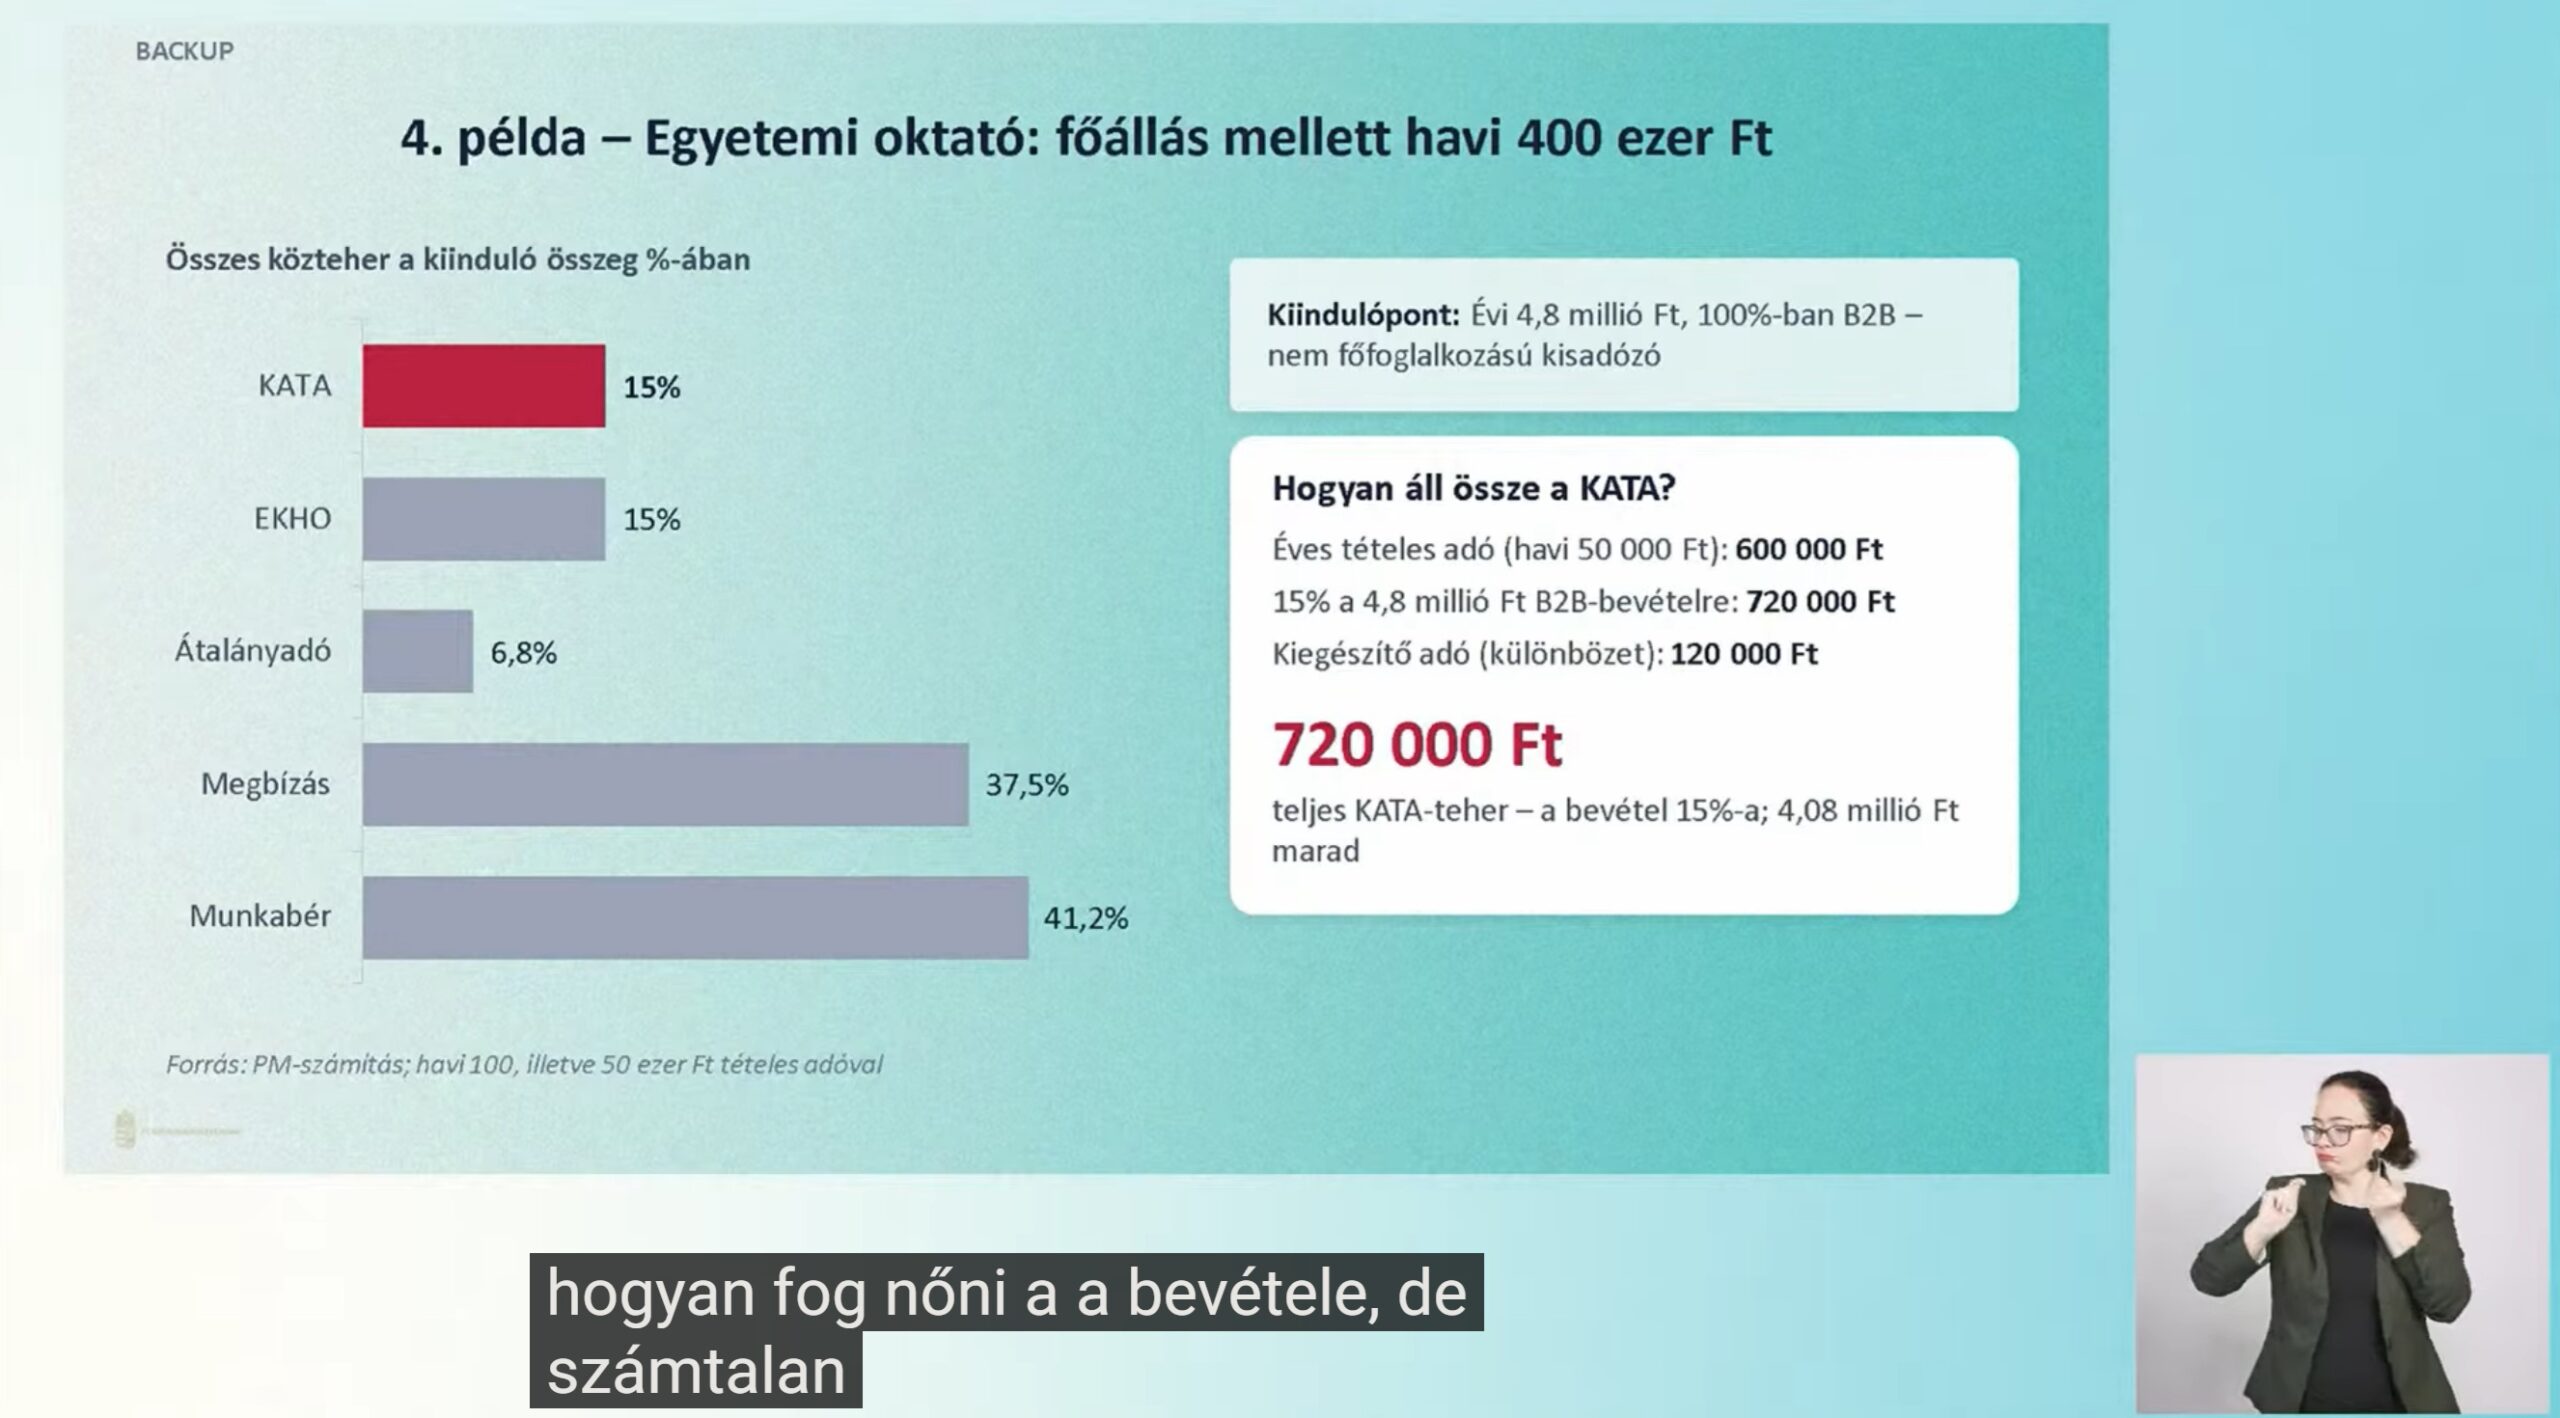
A kalkuláció kapcsán van ezen kívül még két probléma. Egyrészt az egyetemi oktatónak úgy kell üzleti megbízásokat választania, hogy ne érje el az elemzésemben már említett B2B 50 százalékos beszámlázási küszöböt, mert akkor az év végével megszűnik a Katázása. Másrészt a táblázatban a 6,8 százalékos adóterheléshez nem 50 százalék a költséghányada, hanem 45 százalék. Erre még lesz szó.
A TISZA ADÓCSÖKKENTÉS+ programpontjai nem engednék a jelenlegi katások terhére adóemelést
Annak, aki ma szabályosan, kizárólag magánszemélyeknek számlázva katázik, a havi adó 50 ezerről előbb 75, majd 100 ezerre nő. Ez 50%-os, összességében 100%-os adóemelés, ami brutális még annak fényében is, hogy az 50 ezer forintot nem emelték 2013 óta. A jelenlegi katások köre nem kap „vissza” céges számlázási lehetőséget, mert eddig sem hiányzott neki – egyszerűen többet fizet. A magasabb ellátási alap valódi előny, de ettől az adóemelés még adóemelés. Ráadásul a taxis eddig is megkapta a számlázás jogát.
Az újfajta katázást választók esetében működik az ADÓCSÖKKENTÉS+, hiszen számukra kialakulhat adóelőny, vagy, ha nem választják azt, akkor se történik náluk adóemelés.
A legfontosabb azonban az, hogy a TISZA ADÓCSÖKKENTÉS+ programpontjainak nincs olyan olvasata, hogy a jelenlegi katások adóját meg lehetne emelni. Ha a TISZA átlépi a programjának ezt a részét, akkor az egész adópolitikáját is hitelteleníti. A folyamat nem most kezdődött, hanem a MOL terhére a nevetséges összegű adóbevételt hozó URAL/BRENT és a jövedéki adók 1 nap alatt átvert jelentős mértékű megemelésével folytatódott. A jelenlegi Katások számára való 50 százalékos adóemelés pedig pontot tesz a folyamatra: a TISZA nem a programja szerinti adópolitikát folytatja! Erre a romokban heverő költségvetés se elegendő magyarázat, hiszen a kormány a – gazdaságra igencsak káros – forint erősödésével, a pazarló közbeszerzések visszafogásával, az önmagukon való spórolásokkal és az EUs források hazahozatalával szépen teljesít – bár a közérdekű adatok, az eNyugta és az eÁfa terén a mérföldkő teljesítése finoman szólva is kétséges.
Mit kellett volna megkérdezni Magyar Péter miniszterelnöktől
A Miniszterelnökség számára megkeresést írtam a kérdéseimmel kapcsolatosan. Ezek a következők voltak:
- A miniszterelnök úr kívánja-e korrigálni a katások nyugdíj és táppénzzel kapcsolatos téves kijelentéseit és elfogad-e ezzel kapcsolatos továbbképzést?
- A TISZA ADÓCSÖKKENTÉS+ programpontjainak van olyan olvasata, amely szerint a jelenlegi katások adója 50 ezerről 75 ezerre lenne emelhető? (Mert én nem hinném.)
Sajnos nem tudható, hogy a kormányfőhöz eljutottak-e egyáltalán a kérdések, vagy a beosztottjai úgy gondolták, hogy azokról nem kell értesülnie. Az is lehet, hogy értesült a kérdésekről és szándékosan nem válaszolt, esetleg megsértődött azokon.
Az átalányadózásban mégsem jönne az 50 százalékos költséghányad?
A Pénzügyminisztérium által összeállított – de mégsem ismertetett – diákon egyértelműen nem az 50 százalékos, hanem a 45 százalékos költséghányaddal számoltak. A 2027-es minimálbér kapcsán már elhangzott, hogy zajlik az egyeztetés, hogy milyen ajánlattal álljon elő a kormány, de a FairConto 340 ezres minimálbér becslésétől nem lehet messze a 2027-es becsült érték. Így a kalkulációk eredményét mutató látványos ábrákon a költséghányad lehet az eltérés valódi oka.
Természetesen nem feltételezhető, hogy a Pénzügyminisztérium nem tudná, hogy a törvényben 50 százalékos költséghányad van előirányozva és az a rendeleti kormányzásból át is törvényi szintre lett emelve 2025 során (2025. évi LXXXIV. törvény 3. § a), b)). Sokkal valószínűbb, hogy ezzel beleláthattunk abba, hogy az átalányadózás terén a már rögzített kedvezőbb adózás (adócsökkentés) visszavonására készülnek. Természetesen kerestem a vezetők nevét és telefonszámát jogellenesen eltitkoló Pénzügyminisztériumot még a pénteki munkanap során, de még a kormány honlapján az elérhetőségeknél szereplő szám (+361795010) se vette fel senki.
Konstruktív javaslat a KATA kapcsán
Elhangzott, hogy a Katázás kapcsán semmi se lesz jó, nem lehet majd boldoggá tenni mindenkit. Valójában a kormányprogram betartása mentén is van mozgástér egy olyan kisadózásra, amely nem lenne 2 párhuzamos törvény, a jelenlegi katások számára engedne 50 ezres katát választani a 75 ezer helyett és egyszerűsítené az adóbeszedést, amit aztán nemcsak a katásokra, hanem az átalányadózókra is alkalmazni lehetne. A technológiai lehetőségek és a mesterséges intelligencia segítségével ki lehetne iktatni a katások adminisztrációjának nagy részét. Íme az összehasonlító táblázat a javaslatcsomag és a kormány jelenlegi elképzelései között.
| Terület | Javaslat |
|---|---|
| Két KATA-törvény helyett | Egyetlen, Szja tv.-be integrált kisadózási rendszer |
| Jelenlegi katások | Automatikus átlépés; az 50 ezres havi KATA megtartható, mellette magasabb tétel is választható |
| Új belépők | Egységes új szabályok, külön „második KATA-törvény” nélkül |
| Céges számlázás | Újra megengedett, 15%-os kiegészítő adóval, amelybe a tételes KATA beszámít |
| Bevételi határ | Az alanyi áfamentesség határához igazodna; 2027-ben 22 millió Ft |
| 40%-os különadó | A bevételi keret feletti részre megmarad |
| Volt munkáltató | A jelenlegi és 24 hónapon belüli volt munkáltatótól származó bevétel továbbra is tiltott |
| Bújtatott munkaviszony | Több mint 20 konkrét törvényi tényállás váltaná fel a gumiszabályokat |
| 50%-os ügyfélkoncentráció | Nem pusztán a pénz küldőjét, hanem a tényleges gazdasági megrendelőt kellene vizsgálni |
| Platformok, egészségpénztárak | Technikai kifizetőként nem okoznának automatikusan KATA-kiesést |
| Társasházak, közösségi elszámolók | Külön védett kategóriába kerülnének |
| 2022 óta vitatott platformügyek | Visszamenőleges korrekció, NAV-os hivatalbóli jogkövetkezmény-visszavonással |
| Bevallás, nyilvántartás | A KATA-bevallás és külön bevételi nyilvántartás főszabály szerint megszűnne |
| NAV-automatizálás | Online Számla-, eNyugta-, banki és törzsadatokból a NAV állapítaná meg a bevételt és az adót |
| Bankszámla | Nem az adózó jelenti be; a NAV hivatalból azonosítja |
| AISP / banki adatok | A NAV 2027-től törvényi számlainformációs hozzáférést kapna, múltbeli adatokra is |
| Adófizetés | NAV-kiajánlás és fizetési kérelem; számla hiányában Avt. szerinti eljárás |
| Adózói garancia | Automatizált minősítés önmagában nem szüntethetné meg a KATA-t; előtte adategyeztetés járna |
| Ellátási alap | A magasabb tételes és kiegészítő adó arányosan növelné az ellátási alapot |
| 1+1%, nemzetközi adózás | Az Szja-rendszerbe integrálással ezek is rendezhetők lennének |
| Alapelv | Kevesebb bevallás, kevesebb kézi adminisztráció, több NAV-os automatizálás |
A sajtótájékoztatón Vitézy Dávidtól is kérdeztem volna
Visszatérve az ominózus sajtótájékoztatóre, tisztelettel jelzem, hogy Vitézy Dávid kiváló teljesítménye ellenére akad egy probléma. Az Európai Unió jogszabálya (1999/62/EK irányelv 9a.) kizárólag úgy értelmezhető, hogy ugyanazon magatartás miatt a büntető jellegű szankciókat nem lehet ész nélkül egymásra lapátolni, a bírságok összességének arányosnak kell maradnia, a párhuzamos szankcionálásnak pedig világos, előre látható és összehangolt rendszerben kell működnie. A Közlekedési és Beruházási Minisztériumban – hiába kaptak közérdekű bejelentést 2026.07.20-án – elfogyott az európai lelkesedés, ha a témáról esik szó. Sőt, az EU forrásokból gazdálkodó MAUT berkein belülről érkező helyettes államtitkár se szeretne a témáról nyilatkozni – az ő minisztériumi telefonszámát szintén eltitkolták. A NER rendeleti kormányzásának eltörlése után – a fuvarozói szakma megrökönyödésére – kikapcsolták a jogszabályi védelmet a túlbírságolás ellen.
A témában született EUB ítélet után ennek a szabályozási szemétnek a kigyomlálása éppen a KBM dolga lenne: nem nagy innováció kell hozzá, csak el kellene olvasni az ítéletet, megérteni, majd végre olyan bírságszabályokat írni, amelyekben a „visszatartó erő” nem az állami pénzbehajtás elegáns szinonimája. Ha nem csinálják, akkor a bíróságon a rendőrség pert fog veszteni és utána még az is felmerülhet, hogy tudatosan szegtek törvényt az EUB ítélet figyelmen kívül hagyásával, ami a hivatali visszaélés gyanúját is felveti (Btk. 305.§). Ez utóbbi kérdés megítélésében ugyanis rövid határidőn belül megváltozhat az ügyészségi policy, amely az alacsonyabb rendű jogszabályra hivatkozással mentegeti a hivatalnokokat, mondván, hogy az EU joganyaga smafu.
Így is ezerszer jobb, mint a NER alatt valaha is volt
Az adópolitika terén tapasztalhatóak hibák, az adótechnikai lépések pedig késnek, vagy suták. Ez tény. Az ilyen hibákról szóló kritikámat a NER maradékmédiája is örömmel publikálja, de teljesen el vannak tévedve. Ugyanis TISZA kormány elvrendszere és irányultsága – A NER bő másfél évtizedéhez képest – még így is ezerszer jobb összképet mutat, a helyzet pedig bizakodásra és optimizmusra ad okot.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF