A TISZA-kormány tranzakciós illetékről szóló terve a társadalmi igazságosság jegyében a kisebb jövedelműek mindennapi átutalásait tehermentesítené, miközben a nagyobb összegű pénzmozgásokat erősebben adóztatná. Az intézkedés azonban kétélű: a vállalkozások növekvő bankköltségei áremeléseken keresztül az inflációt is fokozhatják, a nagyvállalatokat pedig újabb adóoptimalizálási és pénzforgalom-átszervezési megoldásokra ösztönözhetik. Így a kormány által méltányosabbnak szánt teherviselési elképzelései a fogyasztók nyakára leheletfinom áremeléseket hozhatnak, miközben a nagyvállalatok elsunnyognák a tranzakciós illeték terheit.
Háromszorosára nő a lakossági illetékmentes értékhatár
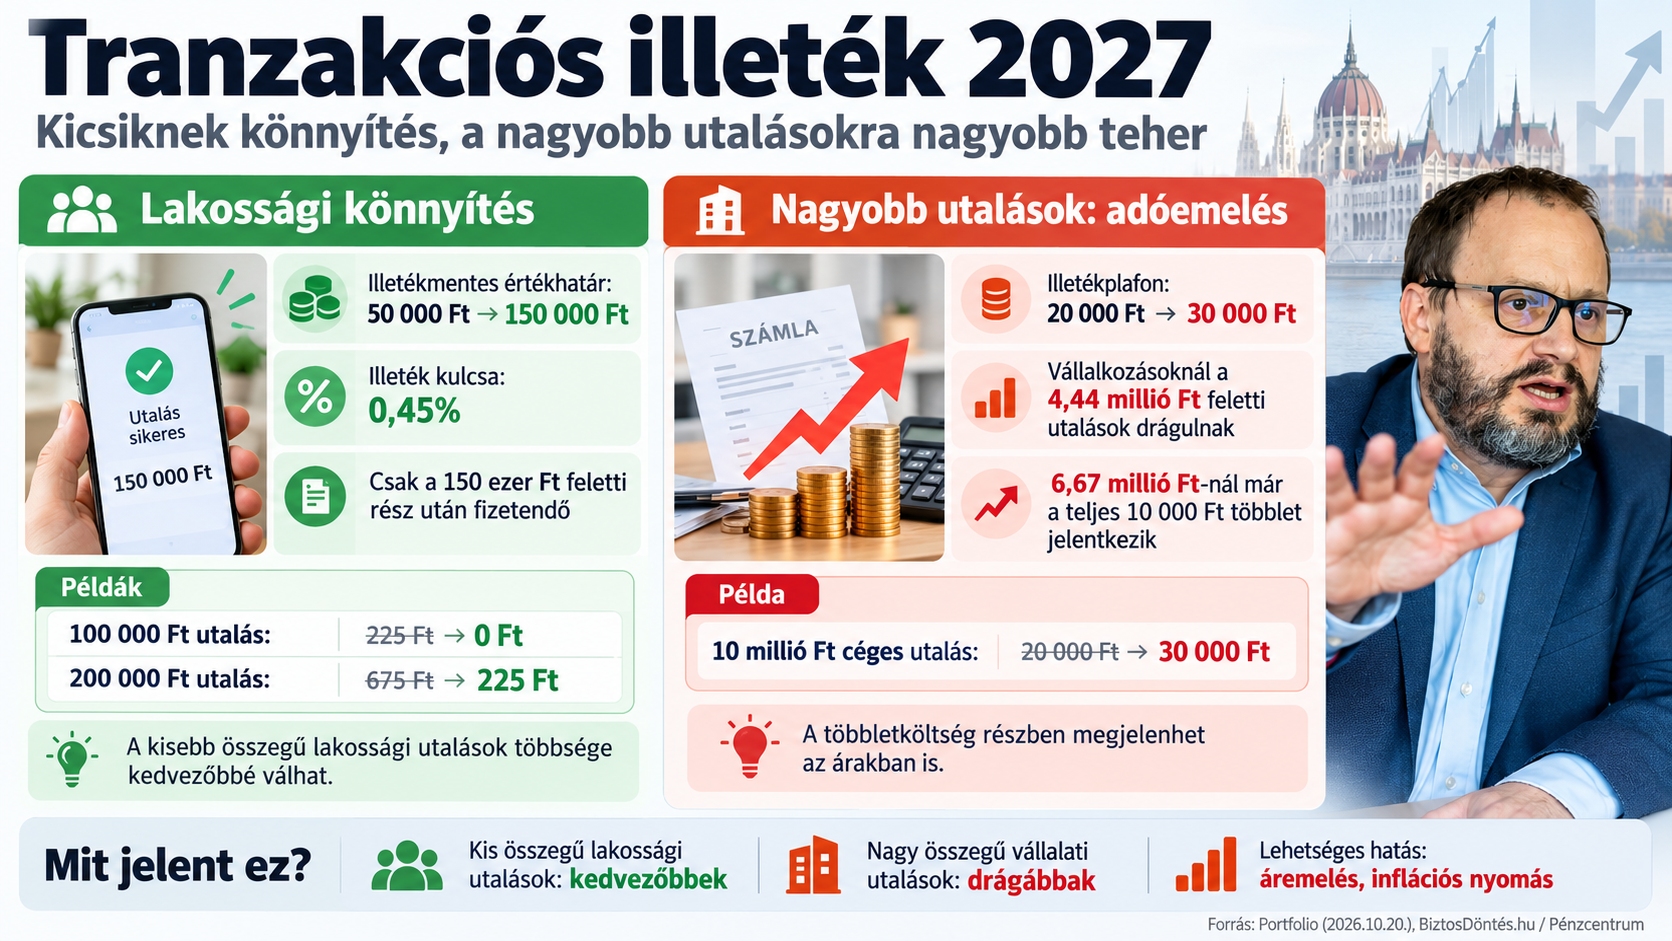
Kármán András pénzügyminiszter október 20-án ismertette a pénzügyi tranzakciós illeték 2027-re tervezett átalakítását, amelyről a Portfolio számolt be. A legfontosabb könnyítés, hogy a magánszemélyek átutalásainál az illetékmentes értékhatár 50 ezer forintról 150 ezer forintra emelkedne. A 0,45 százalékos illetéket tehát csak az ezt meghaladó rész után kellene megfizetni.
Ez különösen a kisebb összegű átutalásokat végző lakosságnak kedvez. Egy 100 ezer forintos utalás illetéke 225 forintról nullára csökkenne, míg egy 200 ezer forintos utalásé 675 forintról 225 forintra mérséklődne. A BiztosDöntés.hu elemzése szerint a lakossági átutalások túlnyomó többsége az új értékhatár alá kerülhet. A könnyítés azonban nem jelenti automatikusan a banki átutalások teljes díjmentességét.
A nagyobb utalások illetéke 50%-kal emelkedhet
A könnyítés másik oldalán jelentős adóemelés áll: az átutalásonként fizetendő tranzakciós illeték felső határa 20 ezer forintról 30 ezer forintra nőne. A vállalkozások esetében már a 4,44 millió forint feletti átutalások megdrágulnának, a 6,67 millió forintot elérő utalásoknál pedig a teljes 10 ezer forintos többletteher jelentkezne. A 10 millió forintos céges átutalás illetéke így 20 ezerről 30 ezer forintra emelkedne.
A változás elsősorban a nagy összegű utalásokat végző vállalkozásokat érinti, de nem kizárólag a multikat. A kis- és középvállalkozások beszállítói kifizetései, árubeszerzései és beruházásai is rendszeresen meghaladhatják ezt az összeghatárt. Az illetéket jogilag a bankok fizetik, de annak költségét jellemzően áthárítják ügyfeleikre. A vállalkozások többletköltsége pedig részben a fogyasztói árakba is beépülhet.
Ez is kimaradt a TISZA Adócsökkentés+ programjából
A tranzakciós illeték ilyen átalakítása nem szerepelt a TISZA választási programjának Adócsökkentés+ vállalásai között. A kormány most egyszerre vezetne be lakossági adókönnyítést és vállalkozásokat is érintő adóemelést. Az intézkedések együttes eredményeként ráadásul a költségvetés 40 milliárd forinttal több tranzakciós illetékbevételre számít. Vagyis összességében nem adócsökkentés, hanem adóbevétel-növelés történne.
Az intézkedés társadalmi szempontból kettős hatású. A kisebb keresetűekre jellemző, alacsonyabb összegű lakossági átutalások illetékterhe megszűnne vagy csökkenne, ami kifejezetten kedvező irány. Ezzel szemben a nagy összegű utalások adóterhe nőne, elsősorban a vállalkozásoknál, de a nagyobb lakossági tranzakcióknál is. A TISZA tehát a kisebb utalásokat tehermentesítené, a nagyobbakat pedig erősebben adóztatná meg. A társadalmi hatás kedvezőbb lehet, mint egy általános illetékemelésé, a költségvetés azonban így is többet szedne be, de elsősorban az adóoptimalizálra képtelen KKV szektortól.
|
Vállalati megoldások és havi példák |
Illeték optimalizálás nélkül |
Optimalizálva |
Éves megtakarítás |
|---|---|---|---|
|
Cash pooling: 10 × 10 millió Ft cégcsoporton belüli finanszírozás |
300 000 Ft |
0 Ft |
3 600 000 Ft |
|
Nettósítás: két vállalat kölcsönösen 10–10 millió Ft-tal tartozik |
60 000 Ft |
0 Ft |
720 000 Ft |
|
Saját számlák közötti átvezetés: havi 10 millió Ft, két bank helyett egy bankon belül |
30 000 Ft |
0 Ft |
360 000 Ft |
|
Kifizetések összevonása: 10 × 1 millió Ft helyett egyetlen 10 milliós utalás ugyanannak a partnernek |
45 000 Ft |
30 000 Ft |
180 000 Ft |
A nagyvállalatok már most is védekeznek
A nagyvállalatok számára már ma is rendelkezésre állnak olyan pénzügyi konstrukciók, amelyekkel jelentősen csökkenthetik a tranzakciós illetéket. Az egyik a cash pooling, vagyis a vállalatcsoport közös likviditáskezelése, amely azonos pénzforgalmi szolgáltatónál vezetett számlák esetén törvényi illetékmentességet élvez. A másik a nettósítás (netting), amelynél a cégcsoport tagjai a kölcsönös követeléseiket és tartozásaikat beszámítják, így csak a fennmaradó különbözetet utalják át. Ezek nem elméleti lehetőségek: a CIB Bank cash-pool szolgáltatást, az ING pedig nemzetközi nettósítási rendszert kínál vállalati ügyfeleinek.
A tranzakciónkénti illetékplafon 50 százalékos emelése tovább erősítheti az ilyen megoldások gazdasági előnyét és növelheti a nagyvállalati kör erre való átállását. A nagyvállalatok a cégcsoporton belüli pénzmozgások összevonásával, követeléseik beszámításával, a bankkapcsolatok koncentrálásával és a kifizetések optimalizálásával mérsékelhetik költségeiket. Egyetlen 10 millió forintos utalás kiváltása már 30 ezer forint megtakarítást jelenthet, száz vagy ezer ilyen tranzakciónál pedig milliós nagyságrendű összegekről beszélhetünk. A kisebb vállalkozások számára ugyanakkor a komplex pénzforgalmi rendszerek kiépítése gyakran nem gazdaságos, így az adóemeléshez való alkalmazkodás lehetőségei egyenlőtlenek.
A BinX alávág a tranzakciós illetéknek
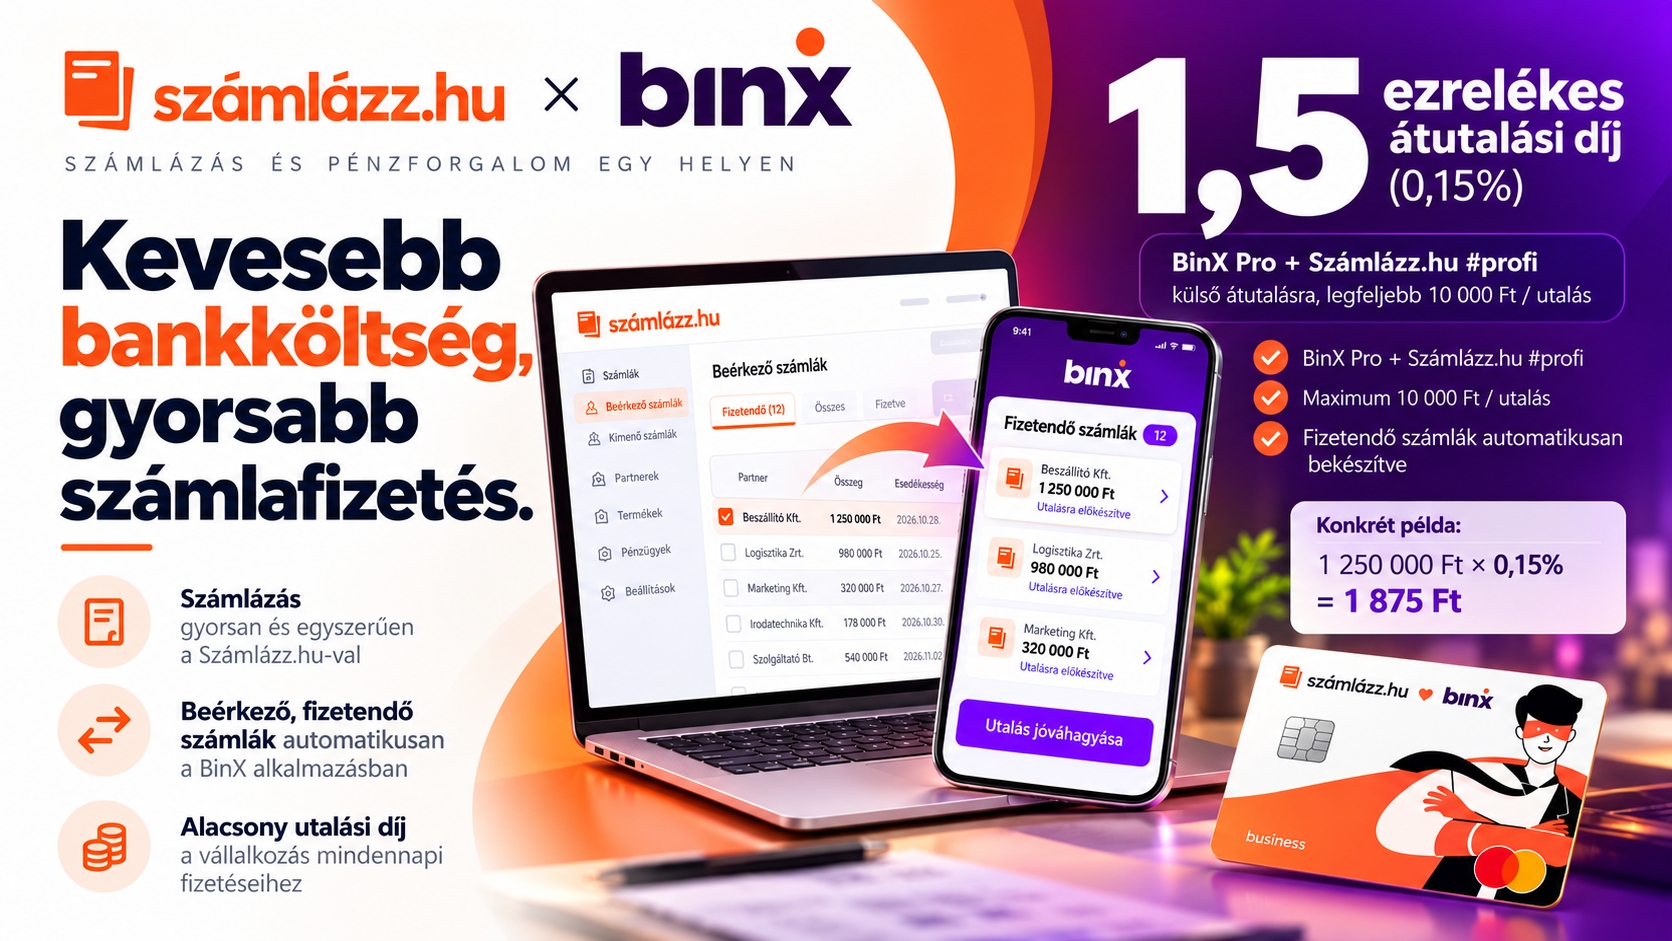
A BinX a Számlázz.hu rendszerével összekapcsolva olyan vállalkozói pénzforgalmi szolgáltatást kínál, amelynél a külső átutalások díja már az ingyenes BinX-S csomagban is mindössze 2,5 ezrelék (0,25%), legfeljebb 10 ezer forint, míg a Számlázz.hu #profi előfizetőinek elérhető BinX-L csomagban 1,5 ezrelék, ráadásul a BinX a számlázz.hu bekötésével, a NAV OSA adatai alapján bekínálja utalásra a fizetendő számlákat. A BinX jelenlegi akciója pedig a meglévő számlatuladonosok ajánlásával történő számlanyitásra 2027.05.31-ig 1 ezrelékes utalást is kínál. Kattints bármelyik FairConto csoportbeli meghívókódra: ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide, ide vagy ide.
A szolgáltató nem hárítja át külön a 4,5 ezrelékes tranzakciós illetéket, így a vállalkozások jelentős megtakarítást érhetnek el. A kedvező árazás finanszírozásában a növekedésre biztosított tőke és az ügyfélpénzek fedezetéül szolgáló likvid eszközök treasury-hozamai is szerepet játszhatnak, de a pontos finanszírozási arányok nem nyilvánosak. A 2025-ös cégadatok szerint a BinX 4,15 milliárd forintos veszteséget könyvelt el, így a jelenlegi üzleti modell hosszú távú fenntarthatóságához az ügyfélkör és a bevételek jelentős növekedésére lehet szükség.
A növekedést ugyanakkor maga az ügyfélbefogadási gyakorlat is korlátozhatja. A BinX korábban csak olyan társas vállalkozásoknak nyitott számlát, amelyeknek már volt másik pénzforgalmi számlájuk, de ezt a korlátozást 2026 márciusában megszüntették. A külföldi érintettség azonban továbbra is akadály lehet: a BinX saját tájékoztatása elsősorban a magyar állampolgárként online azonosítható vállalkozásvezetők számlanyitását támogatja, az összetett tulajdonosi szerkezetek pedig további átvilágítást igényelhetnek. A BinX számára tehát a legnagyobb kihívás nem feltétlenül az ügyfelek megszerzése, hanem az olcsó pénzforgalom és a tartósan nyereséges működés összeegyeztetése. A tranzakciós illeték tervezett emelése újabb versenyelőnyt adhat a szolgáltatónak, amennyiben képes fenntartani a jelenlegi díjszintjét.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF