A Kata kapcsán a fő célok jók, de hiányzik a NAV által teljesíthető automatizálás és a cégeknek való beszámlázás körüli védelem is langyos víz. Miután a szakmailag kimunkált, írásos egyeztetéseknek van értelme, ezért jóval a társadalmi egyeztetés határideje előtt megküldtem az intelmeimet a Pénzügyminisztérium számára.
Két KATA-törvény egyszerre: ezt egyszerűen nem szabad megcsinálni
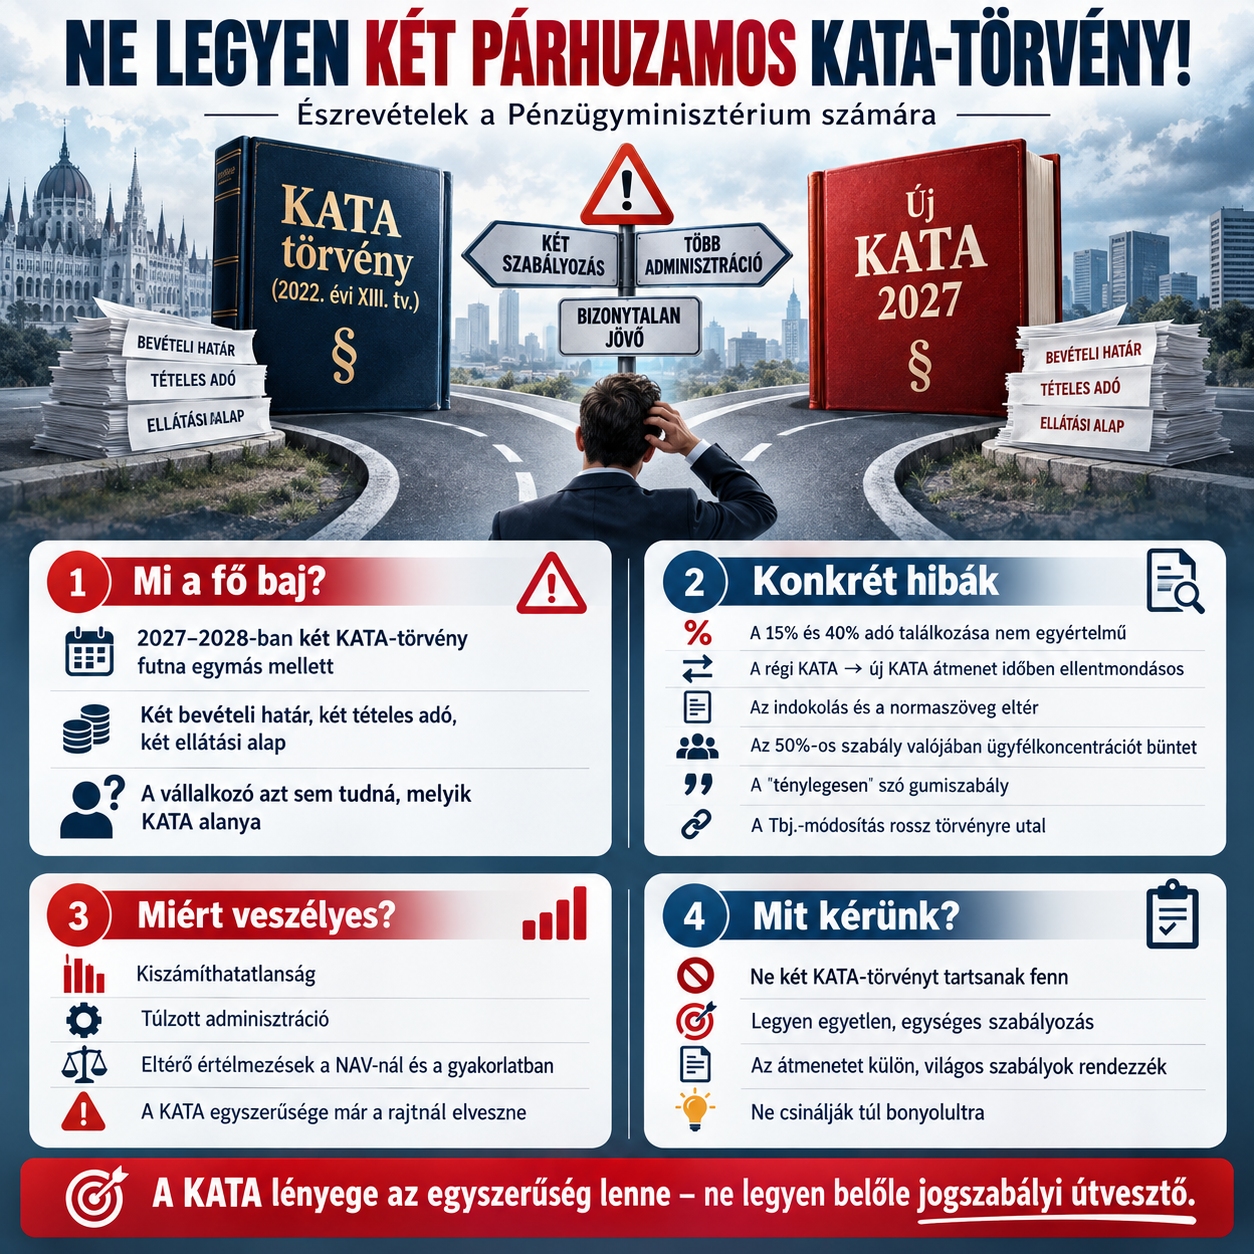
Elküldtem a Pénzügyminisztériumnak a KATA 2027 társadalmi egyeztetéséhez kapcsolódó észrevételeimet, mert a tervezet jelenlegi formájában az egyszerű adózás helyett két évre valóságos jogszabályi útvesztőt hozna létre. 2027-ben és 2028-ban egymás mellett működne a mostani, 2022. évi XIII. törvény szerinti KATA és az új KATA. Két törvény, két bevételi határ, két tételesadó-rendszer, két ellátási alap és eltérő szabályok arra, hogy kitől lehet bevételt szerezni. Ilyet adózási egyszerűsítés címén ép ésszel nem kellene létrehozni.
A Pénzügyminisztériumnak azt javasoltam, hogy ezt a konstrukciót dobják ki, és az átmenetet egyetlen törvényen belül rendezzék. A jelenlegi katásoknak lehet átmeneti kedvezményt, eltérő havi adót vagy választási lehetőséget adni anélkül is, hogy két párhuzamos KATA-világot kelljen fenntartani. Ha egy könyvelőnek, adótanácsadónak, NAV-ügyintézőnek vagy vállalkozónak már azt is külön tisztáznia kell, hogy valaki pontosan melyik KATA-törvény szerint „katás”, akkor az egyszerű adózás eszméje már a rajtnál elveszett.
A két KATA csak a kezdet: a normaszövegben több komoly logikai hiba is maradt
A megkeresésben külön jeleztem, hogy a normaszöveg több pontján maga az adó sem számítható ki vagy alkalmazható egyértelműen. A 22 millió forintos bevételi határ fölött például nincs rendesen szabályozva, hogyan találkozik a kifizetői bevételre rakott 15 százalékos kiegészítő adó a 40 százalékos különadóval. Vegyes céges és magánszemélyes bevételnél nem derül ki, melyik bevétel „fogy el” előbb a 22 milliós keretből. A régi KATA-ból az újba történő áttérésnél pedig olyan időbeli konstrukció is előállhat, amelyben az új KATA a bevétel megszerzésének napján létrejönne, miközben ugyanazon bevétel miatt már az előző nappal meg is kellene szűnnie.
Szóvá tettem az 50 százalékos ügyfélkoncentrációs szabályt és a „ténylegesen részére teljesíti” gumifogalmat is, valamint azt, hogy a tervezet feleslegesen kér vissza a vállalkozótól olyan adatokat – például TAJ-t és annak változását –, amelyek eleve állami nyilvántartásokban vannak. Ehhez képest a hatásvizsgálat két nap alatt készült, a bevont szakmai szervezetek és a vizsgált időtáv mezője pedig üresen maradt. A KATA újranyitása jó irány lehet, de egy egyszerűnek szánt adónemnél különösen veszélyes, ha maga a jogszabály válik bonyolultabbá, mint az a rendszer, amelyet leváltani szeretne.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF