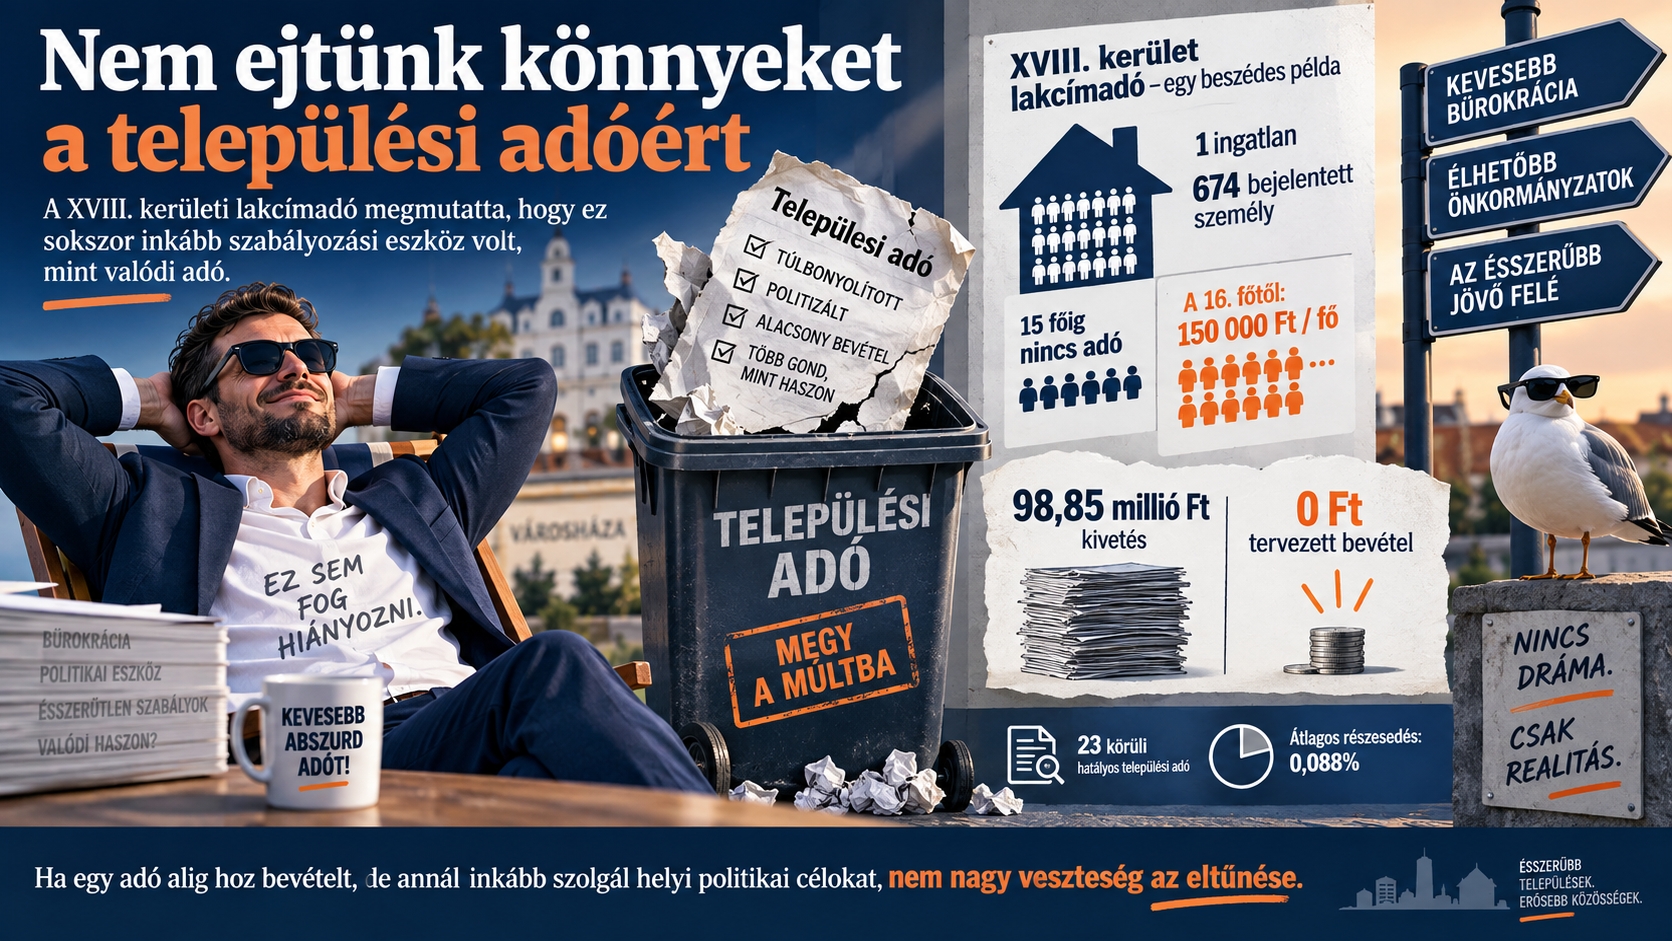
A XVIII. kerület 2026-tól fejenként 150 ezer forintos települési adóval próbálta visszaszorítani a 15 fő feletti lakcímbejelentéseket. Az intézkedés elérte a közpolitikai célját: új tömeges lakcímbejelentés nem történt. Adóbevételt ugyanakkor eleve nem terveztek, és egyetlen ingatlanra 98,85 millió forintot vetettek ki. Az eset jól mutatja, hogy a települési adó sokszor már nem fiskális eszköz, hanem magatartások befolyásolására használt helyi politikai szabályozás.
Egyetlen adózó, 98,85 millió forint települési adó
A XVIII. kerületi rendelet szerint az egy helyrajzi számon nyilvántartott ingatlanba bejelentett első 15 személy után nincs adó, az ezt meghaladó személyek után viszont fejenként 150 ezer forintot kell fizetnie a szállásadó magánszemélynek. A rendelet kifejezetten a tömeges lakcímbejelentések visszaszorítását nevezi meg célként, az adót pedig a lakcímnyilvántartás adatai alapján az önkormányzati adóhatóság veti ki.
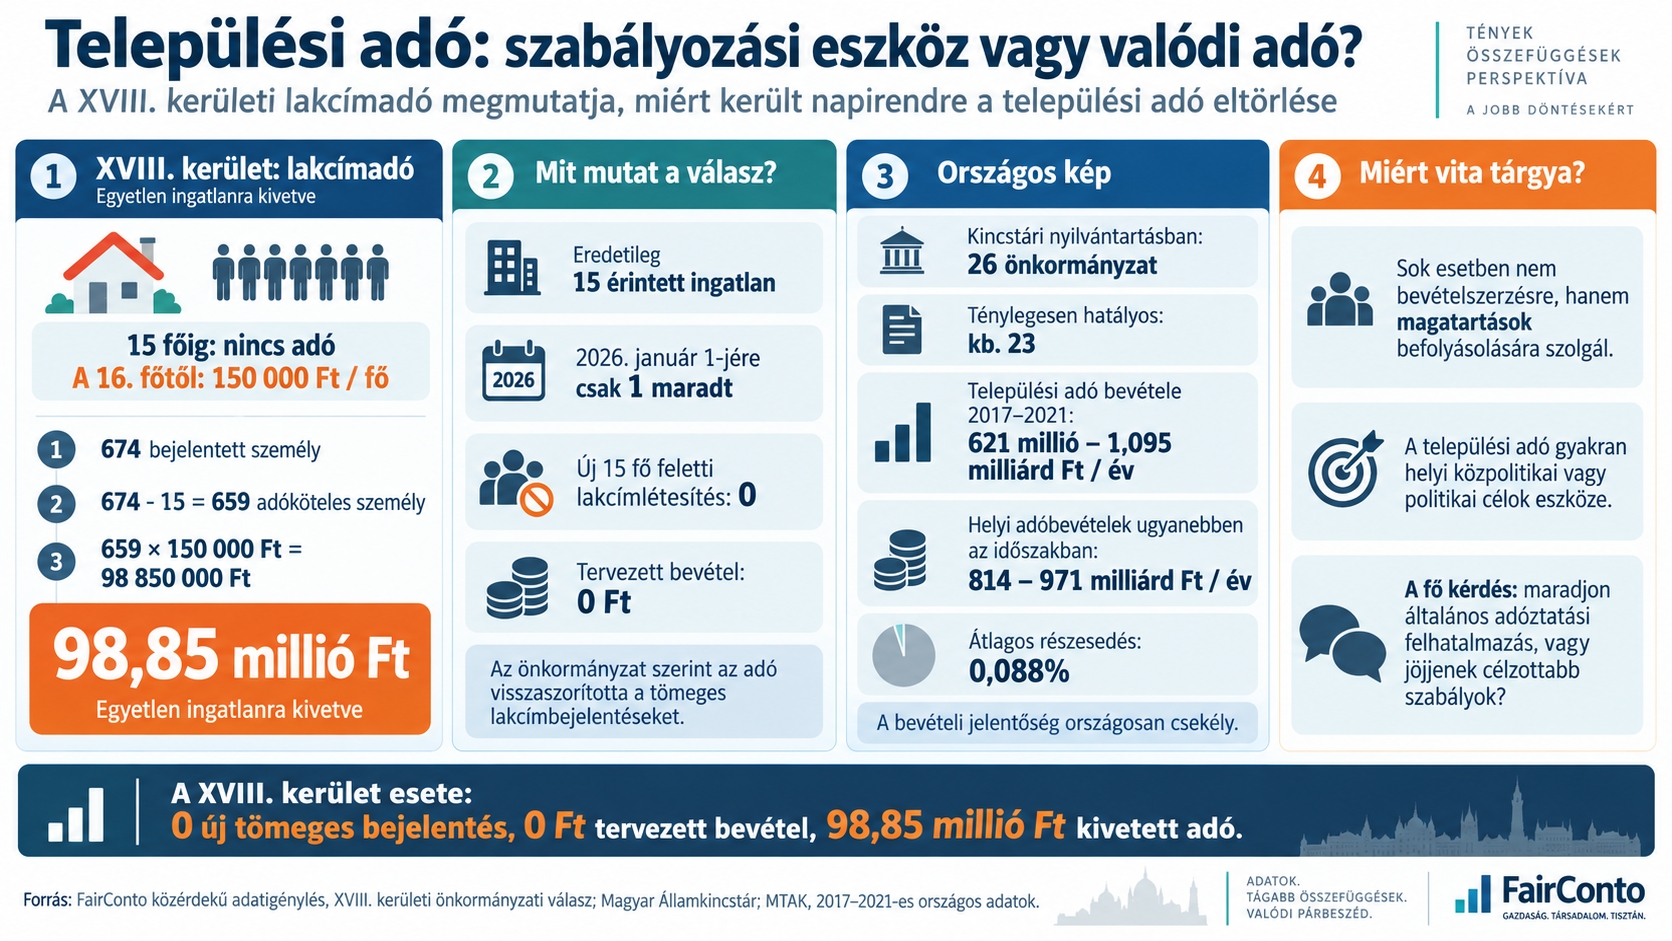
A FairConto közérdekű adatigénylésére adott első jegyzői válasz szerint eredetileg 15 érintett ingatlant azonosítottak, 2026. január 1-jére azonban csak egy maradt. Ezen 674 személy rendelkezett lakcímmel, ezért 659 fő után összesen 98 850 000 forint települési adót állapítottak meg. Az adózó fellebbezett, a Kormányhivatal azonban helybenhagyta a határozatot; fizetési könnyítési, illetve mérséklési eljárás is indult.
Az adó célja nem a bevétel volt, hanem a politikai akarat kikényszerítése
A jegyző második közlése szerint a rendelet hatálybalépése óta egyetlen új, 15 fő feletti lakcímlétesítés sem történt, a korábban érintett ingatlanokról pedig folyamatosan jelentették ki a személyeket. Az önkormányzat ezt a tömeges lakcímbejelentések visszaszorulásaként értékelte. Ugyanebben a válaszban azt is közölte, hogy a költségvetés tervezésekor egyáltalán nem számolt bevétellel a települési adóból.
Ez a konstrukció ezért nem klasszikus bevételi adóként működik. A közteher elsődleges funkciója egy helyi közpolitikai cél elérése: egy meghatározott magatartás visszaszorítása olyan magas pénzügyi következménnyel, amely mellett az önkormányzat várakozása szerint maga az adóztatott helyzet szűnik meg. A cél – a tömeges lakcímbejelentések kezelése – elkülöníthető attól a jogpolitikai kérdéstől, hogy erre megfelelő eszköz-e egy adó.
Országosan alig hoz pénzt, mégis túl széles szabályozási eszköz volt
A települési adót a helyi adókról szóló törvény rendkívül tágan engedi alkalmazni: az önkormányzat olyan adótárgyra vetheti ki, amelyet törvény nem tilt és amelyre nem terjed ki más, törvényben szabályozott közteher. A 2026. júliusi kincstári adatokban 26 önkormányzatnál szerepelt ilyen adó, a rendeletek ellenőrzése alapján azonban ténylegesen körülbelül 23 településen maradt hatályos Htv. szerinti települési adó. A tárgyak között zártkert, romos ingatlan, szennyvíztároló, vízi jármű, tó és magas műszaki építmény egyaránt megjelenik.
Ehhez képest a költségvetési jelentőségük csekély. A 2017–2021 közötti országos adatok szerint a települési adókból évente 621 millió és 1,095 milliárd forint közötti bevétel keletkezett, miközben a helyi adóbevételek ugyanebben az időszakban 814–971 milliárd forint között mozogtak. A települési adók részesedése így az öt év átlagában mindössze 0,088 százalék volt.
Az eltörlés kérdése valójában az adó és a helyi politika határáról szól
A települési adó eltörlése mellett felhozható szakmai érv ezért nem elsősorban az adóterhelés nagysága, hanem az eszköz funkciója. Ha egy közteherből országosan alig származik bevétel, miközben helyben romos épületek rendbetételére, szennyvíz elszállítására, zártkertek használatára vagy lakcímbejelentések korlátozására alkalmazzák, akkor az adóztatási felhatalmazás ténylegesen közpolitikai, egyes esetekben kifejezetten politikai célok végrehajtásának eszközévé válik. Ez akkor is jogalkotási kérdés, ha az adott helyi cél társadalmilag könnyen indokolható.
A XVIII. kerület esete ezt különösen tisztán mutatja: tervezett bevétel nulla forint, új 15 fő feletti lakcímbejelentés nulla, kivetett adó 98,85 millió forint. A települési adó fenntartásáról vagy eltörléséről szóló vita ezért arról is szól, hogy az adórendszernek kell-e ilyen általános helyi szabályozási felhatalmazást biztosítania, vagy a települési problémákat célzott igazgatási, településképi, környezetvédelmi és más ágazati szabályokkal kell rendezni.
A második jegyzői levélben látszódó közérdekű adatok meghamisítása ügyében pert indítottam a polgármesteri hivatal ellen. Ezt egyben próbapernek is szánom, hiszen a vezetők törvényben előírt telefonszámának és email címének közléséért még – tudtommal – nem indult per Magyarországon, pedig a NAIH több instrukcióval is felhívta a pontos közlésre a figyelmet és jó példával jár elöl. Egyébként ezen közérdekből nyilvános adatok eltitkolása immár nem tréfa, mert az bűncselekmény (Btk. 220.§).
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF