A szándék dicséretes, de a politikusi vagyonosodási vizsgálatok bevezetése komoly adótechnikai feladat a Pénzügyminisztérium és a NAV számára. Itt már nem kommunikációs panelekre, a célok hangzatos közlésére hanem centire kimért eljárási, bizonyítási és jogorvoslati szabályokra van szükség, ideértve a számítási modellek legalább rendeleti szinten való meghatározását. Ha ezt rosszul írják meg, abból nem elszámoltatás, hanem hosszú évekig tartó adóhatósági és bírósági döcögés lesz, amin a mesterséges intelligencia viszont képes lenne javítani. A Pénzügyminisztérium semmilyen fórumon se publikált vagy tárt fel a részletszabályokra vonatkozó elképzeléseket, a bejelentés délutánján pedig Kármán András Dublinba indult.
A NER-ből átmentett minisztériumi stábnak lett volna ideje dolgozni
A Pénzügyminisztérium az elmúlt hónapokban adós maradt számos részletes adótechnikai szabály kidolgozásával. Ezt önmagában nem tartom megbocsáthatatlan hibának: az új kormánynak az adótechnikánál jóval nagyobb politikai, költségvetési és intézményi problémákkal kellett foglalkoznia. Ettől azonban a NER-ből átmentett minisztériumi stáb közben dolgozhatott volna. A Magyar Közlöny 2026. június 12-i határozatából fekete-fehéren látszik, hogy Berczik Ábel, Kisfaludy Tamás, Suppan Gergely és Vékony Anett május 13-tól az új Pénzügyminisztériumban is helyettes államtitkárként folytatta, és csak június 13-i hatállyal mentették fel őket. Egyébként Berczik Ábel – a képen szereplő kedves, idős bácsi – azóta az Államkincstár elnökhelyettese lett és van gond bőségesen a területén, miután az ő felelőssége, hogy korlátozták a könyvelői szoftverek általi ASP használatot és még mindig akadályozzák a könyvelői meghatalmazásokat.
Közben a szakma nem ült ölbe tett kézzel. A Magyar Könyvelők Országos Egyesületének folyamatosan frissített javaslatcsomagja jelenleg 314 számozott, az általános szakmai felvetésekkel együtt 318 érdemi adótechnikai, adójogi és ügyviteli javaslatot tartalmaz. Ezek között nemcsak adómértékek vannak, hanem NAV-eljárások, meghatalmazások, digitális rendszerek, HIPA, áfa, KATA, KIVA, EFO, fizetési könnyítések és konkrét kodifikációs javaslatok is. Én ezen felül is folyamatosan megküldésre kerülnek az eljárási problémák és a konkrét megoldási javaslatok is a Pénzügyminisztériumnak, amelytől 2026. május 9. óta érdemi szakmai válasz nem érkezett, a Pénzügyminisztérium és a NAV még annyit se írt vissza, hogy „fapapucs”.
A NER-ből a stáb átmentést Boda Nikoletta jelentette be még 2026. június elsején:
A minisztérium még a kötelezően nyilvános vezetői telefonszámokat és email címeket se teszi közzé
Különösen nehezen védhető, hogy közben a minisztériumi kapcsolattartás alapfeltételei sincsenek rendben. A törvény és rendelet által előírt közzétételi lista szerint a közfeladatot ellátó szerv vezetőinek és az egyes szervezeti egységek vezetőinek nevét, beosztását és elérhetőségét – telefonszámát és elektronikus levélcímét – közzé kell tenni, ráadásul a változásokat követően azonnal frissíteni kell (Info tv. 32-36.§ és 1. sz. mell és 305/2006. Korm rend. 2.§).
Ez azért sem bagatell ügy, mert a közérdekű adatok eltitkolása már nem egyszerű adminisztratív kellemetlenség. A Btk. 220. §-a, a „Közérdekű adattal visszaélés” tényállása szerint vétséget követhet el az, aki a közérdekű adatok nyilvánosságára vonatkozó törvényi rendelkezések megszegésével közérdekű adatot az adatigénylő elől eltitkol, hozzáférhetetlenné tesz vagy meghamisít; az alapeset két évig terjedő szabadságvesztéssel büntethető. A saját minisztériumi levelezésemben eddig egyetlen különös reakciót kaptam: a NAV elnöki pályázatom érkeztetéséről olyan főosztály jelzésével tájékoztattak, amely az addigi nyilvános szervezetben nem volt azonosítható. Egyelőre továbbra is azt kérem, hogy a minisztérium tegye rendbe a közzétételt és kezdjen el válaszolni. Tehát nem egy feljelentéssel kezdtem, és csak az első 100 nap eltelte után fordultam közérdekű adatigényléssel a Pénzügyminisztériumhoz.
Vagyonosodási vizsgálat lehet – gumiszabály nem!
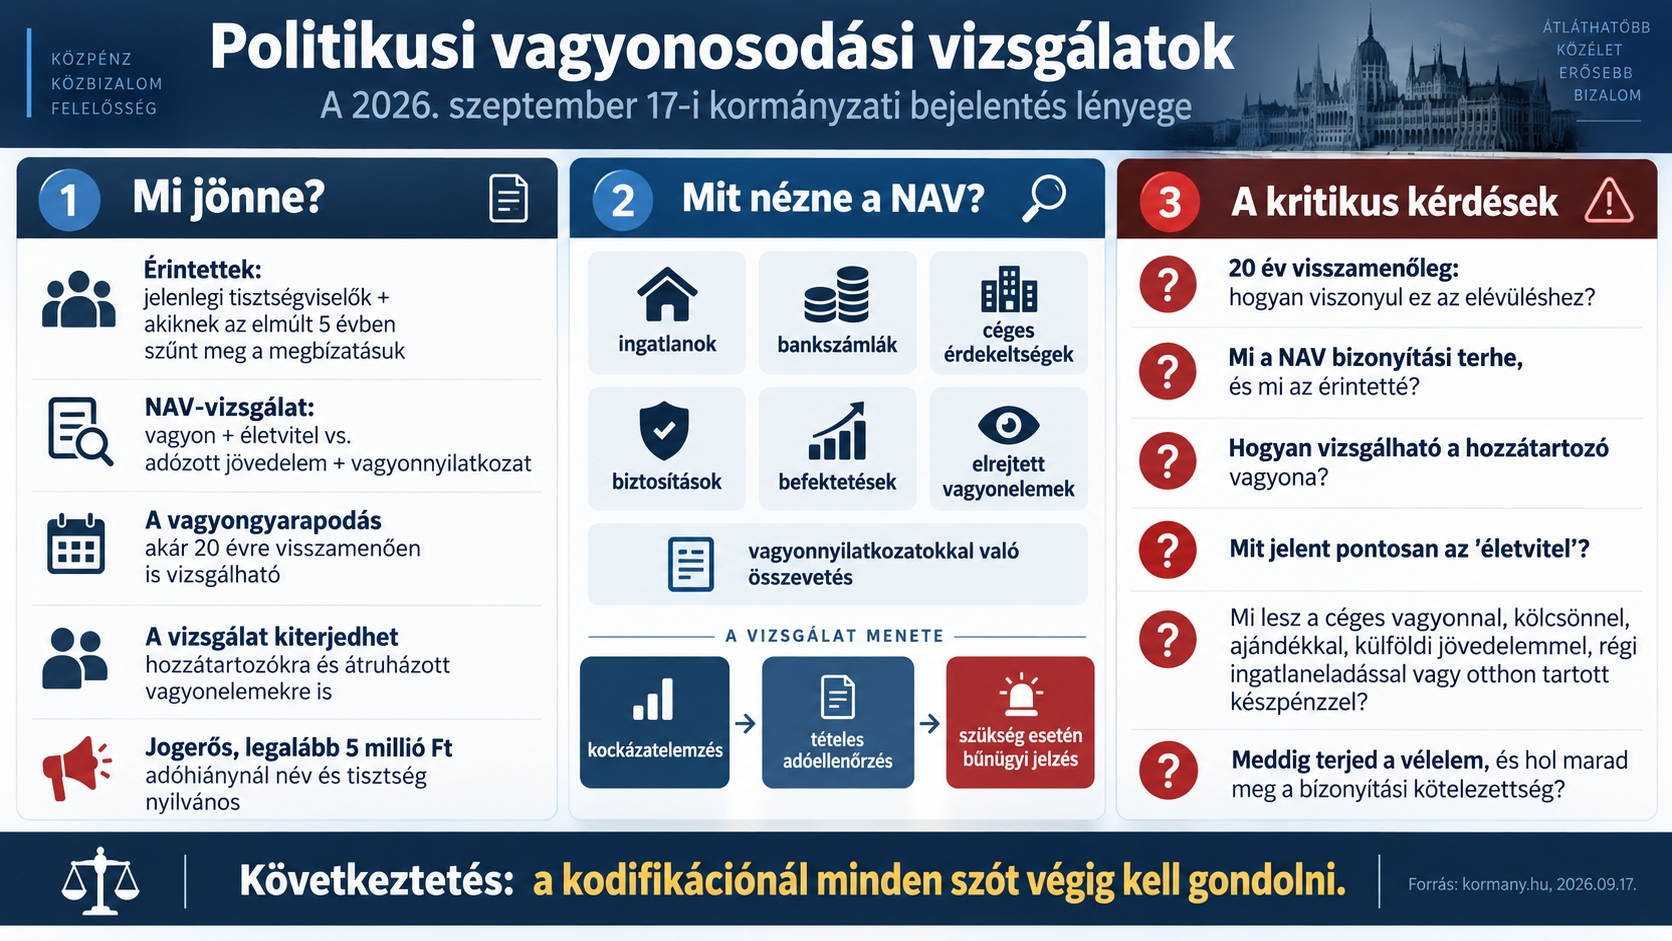
A kormány 2026. szeptember 17-i bejelentése szerint a politikusi vagyonosodási vizsgálatok kiterjednének a jelenlegi tisztségviselőkre és azokra is, akiknek az elmúlt öt évben szűnt meg a megbízatásuk. A NAV azt vizsgálná, hogy a politikusok vagyona és életvitele összhangban van-e az adózott jövedelmükkel és a vagyonnyilatkozataikkal; a vagyongyarapodást akár húsz évre visszamenően vizsgálhatná, és az ellenőrzés a hozzátartozók vagyonára, illetve más személyekre vagy cégekre átruházott vagyonelemekre is kiterjedhetne. Jogerősen megállapított, legalább ötmillió forintos adóhiánynál a név és a tisztség is nyilvánosságra kerülne.
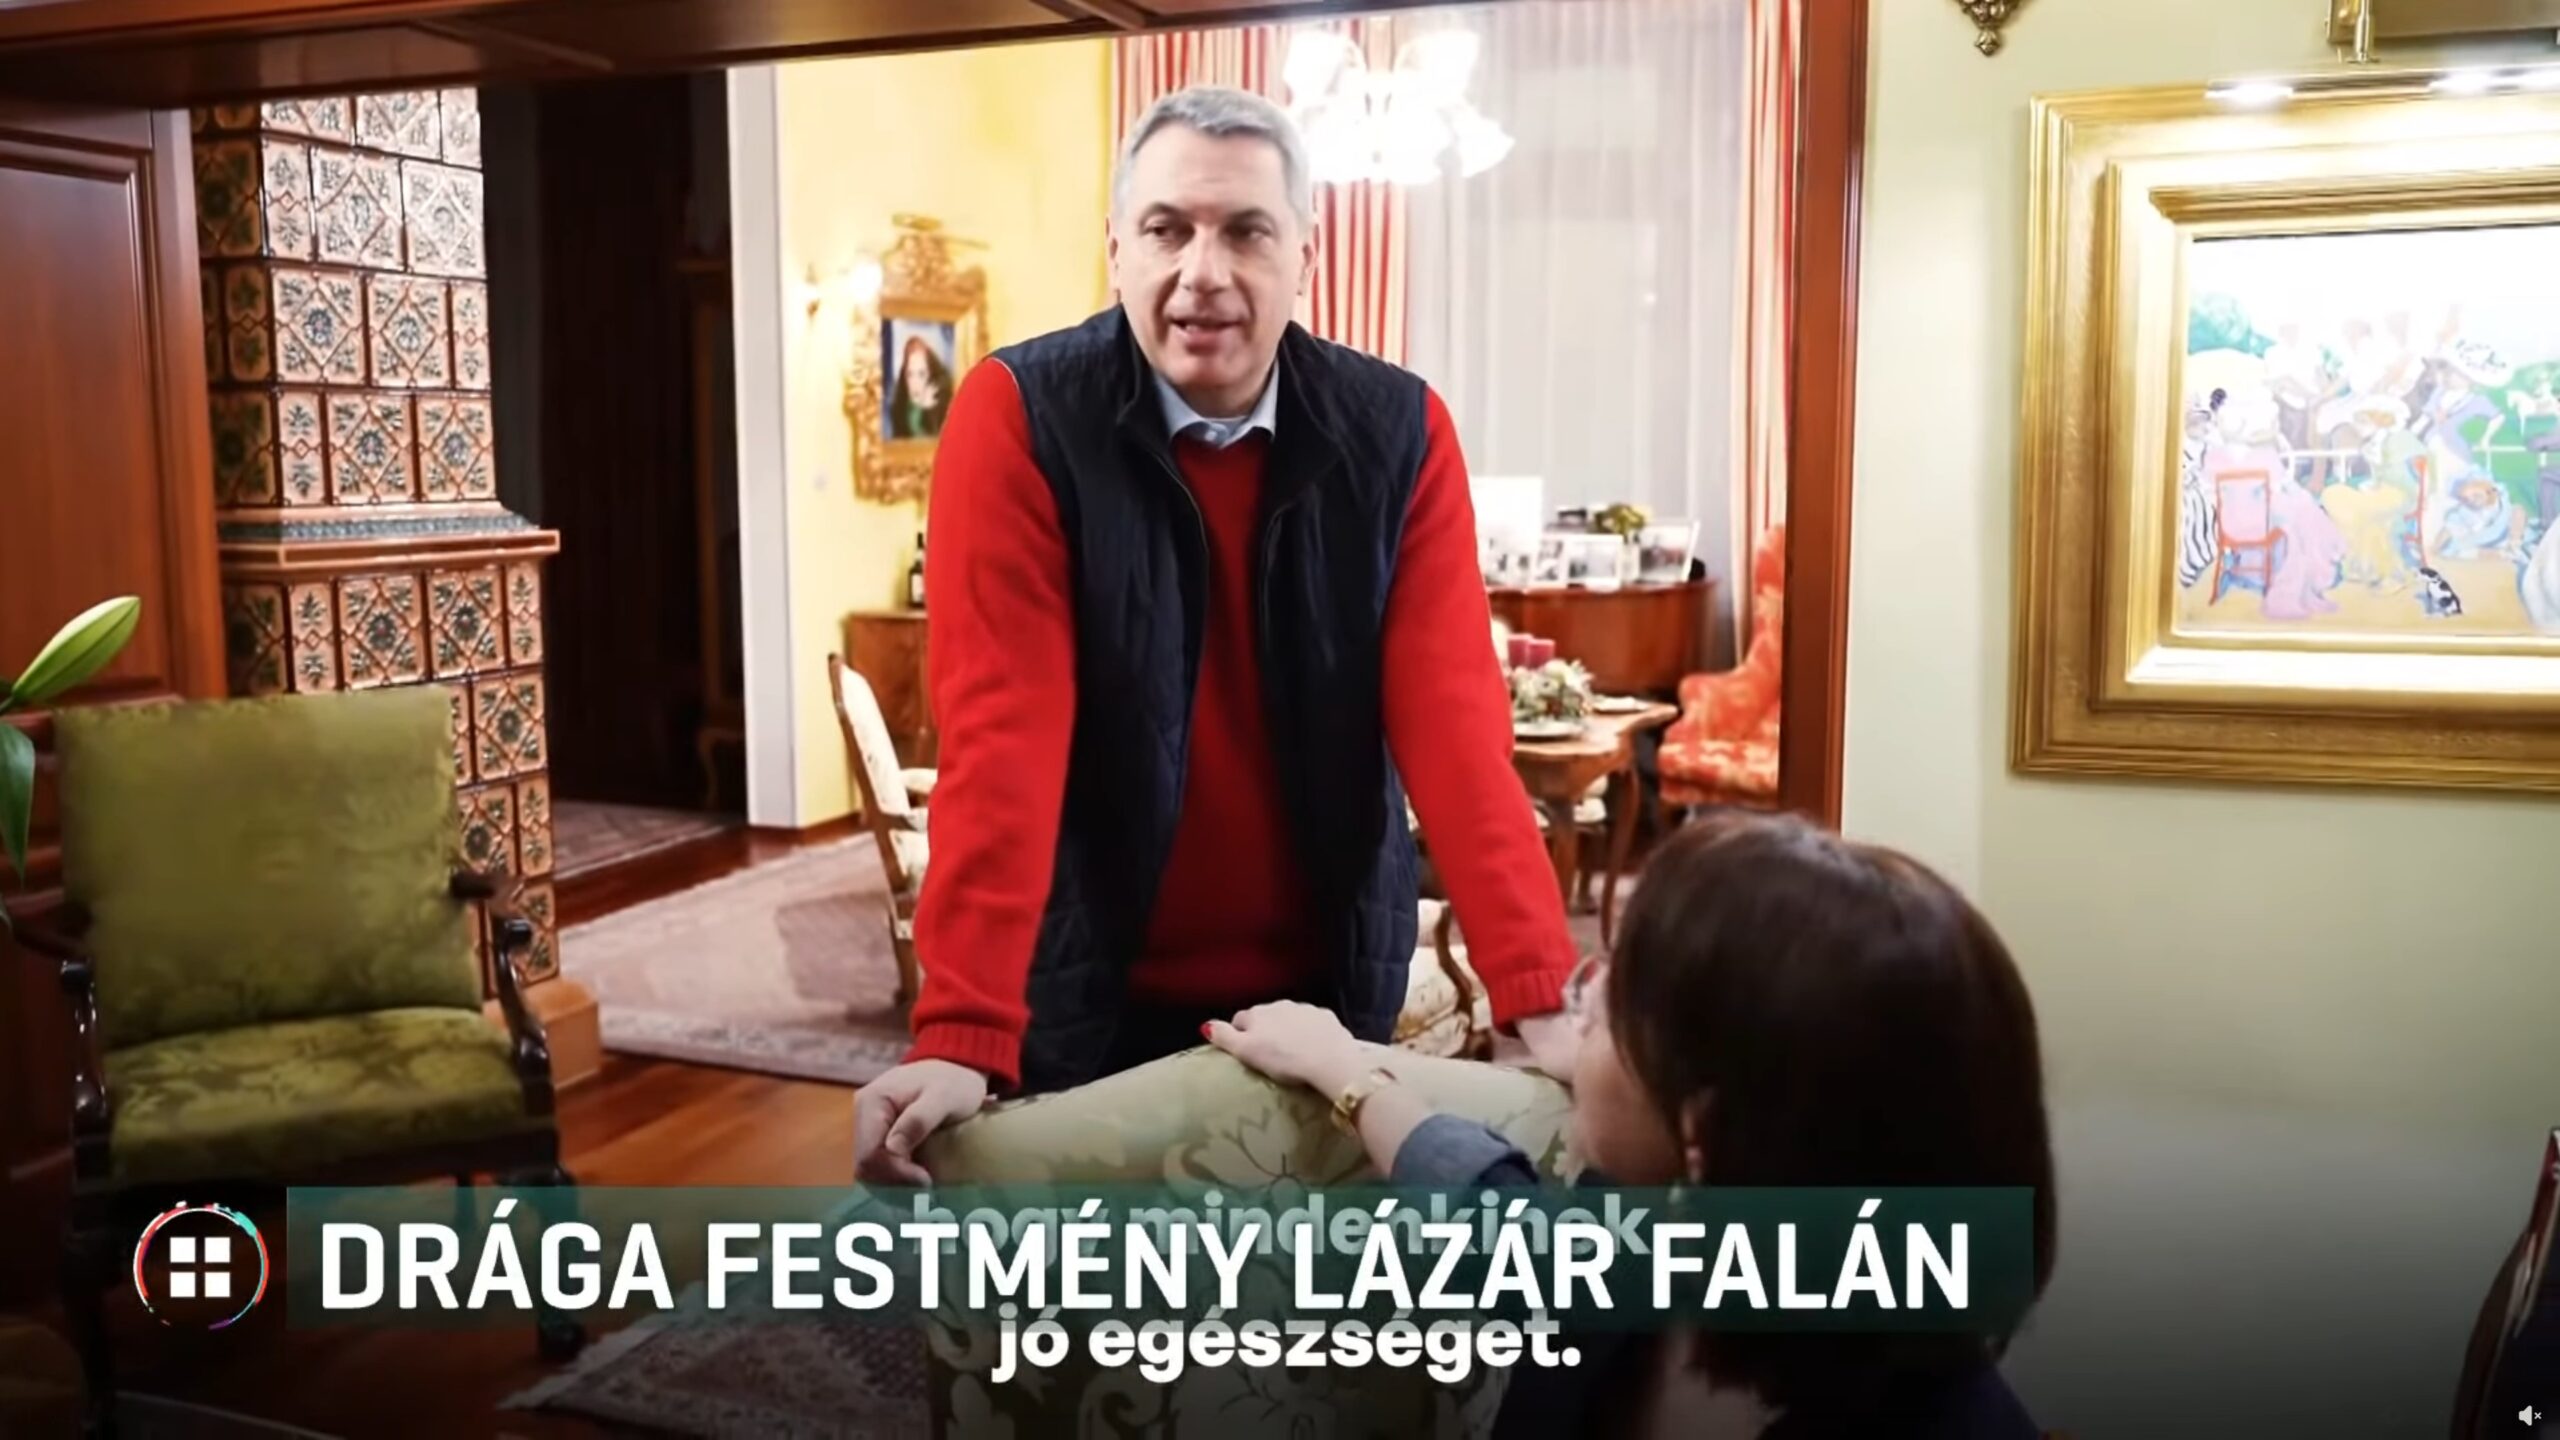
Pontosan ezért kell most megállni a kodifikációnál, és minden szót végiggondolni. Mit jelent a húsz évre visszamenő vizsgálat az adómegállapításhoz való jog elévüléséhez képest? Mit kell bizonyítania a NAV-nak, és mit az érintettnek? Miként vizsgálható egy hozzátartozó vagyona? Mit jelent az „életvitel”? Hogyan kezelik a céges vagyont, a kölcsönt, az ajándékot, a külföldi jövedelmet, a korábbi ingatlanértékesítést vagy éppen a húsz éve otthon tartott készpénzt? Hol kezdődik a vélelem, és hol marad bizonyítási kötelezettség? Mindenféle vagyoni előnyt vizsgálni fog a NAV, például az ellenérték nélkül, vagy indokolatlanul alacsony áron használt ingatlanokat, műtárgyakat? Ilyen ritka és értékes festményeket mutatott be például az RTL Lázár János kastélyában. Ezeket nem lehet NAV-módszertanokra, belső útmutatókra és menet közben kialakuló gyakorlatra hagyni. Elég volt a gumiszabályokból és abból, hogy egy hibás jogszabály valódi tartalmát évekkel később a joggyakorlat próbálja kitalálni.
Az „induló vagyon”, a készpénzmérleg és a bírói kontroll lesz a kritikus pont
A régi vagyonosodási vizsgálatok egyik legnagyobb vitája az úgynevezett induló vagyon volt. A NAV-nak valahonnan el kellett indítania a számítást: mennyi készpénzzel és egyéb felhasználható forrással rendelkezett az adózó a vizsgált időszak első napján? A Kúria vagyonosodási vizsgálatokról készített joggyakorlat-elemzése részletesen foglalkozott a készpénzforgalmi vagyonmérleggel és azzal a kifogással is, hogy a módszer a bevételek és kiadások időzítése miatt akár valójában nem létező forráshiányt is kimutathat. A Kúria más ügyekben maga is rögzítette, hogy a becslés feltételeinek fennállását az adóhatóságnak kell bizonyítania. A gyakorlatban mégis óriási problémát okozott, ha valakinek volt ugyan korábbi készpénze, de annak sok évvel később már nem volt olyan okirati nyoma, amelyet az adóhatóság elfogadott. Erre az új rendszerben nem szabad ugyanazzal a primitív logikával válaszolni, hogy ami nincs papíron, az automatikusan nulla.
A bírói kontrollnál ugyanez a probléma még súlyosabb. A régi vagyonosodási perekben számos esetben az lett a vége, hogy a bíróság nem látott jogszabálysértést, majd a NAV bizonyítási logikáját elfogadva elutasította a keresetet; a Kúria egyik 2014-es tájékoztatója például kifejezetten olyan ügyet ismertet, amelyben a megismételt eljárás után a keresetet elutasították, a Kúria pedig nem látott indokot a bizonyítékok felülmérlegelésére. Az pedig, hogy a bírói kontroll sem tévedhetetlen, nem elméleti állítás: a 26/2022. (XI. 3.) AB határozatban az Alkotmánybíróság csupán egyetlen érdemi vagyonosodási ügyben semmisítette meg a Miskolci Törvényszék, valamint az azt helybenhagyó Kúria ítéletét és az érintettek jogait tekintve ezt elérni elképesztő, a normális életvitelt tönkretevő tortúra lehetett. Az új rendszerben a közigazgatási pernek valódi, önálló bizonyítékértékelést és jogértelmezést kell jelentenie, nem a NAV álláspontjának bírósági nyelvre történő átírását! A régi ítélkezési gyakorlatnak véget kell vetni; ehhez pedig a Kúriának új elnökre lesz szüksége, aki ezen folyamatok élére áll, bevetve a mesterséges intelligenciát is.
A mesterséges intelligencia negyed óra alatt összerakhatná azt, amin a hivatalnokok korábban hetekig dolgoztak
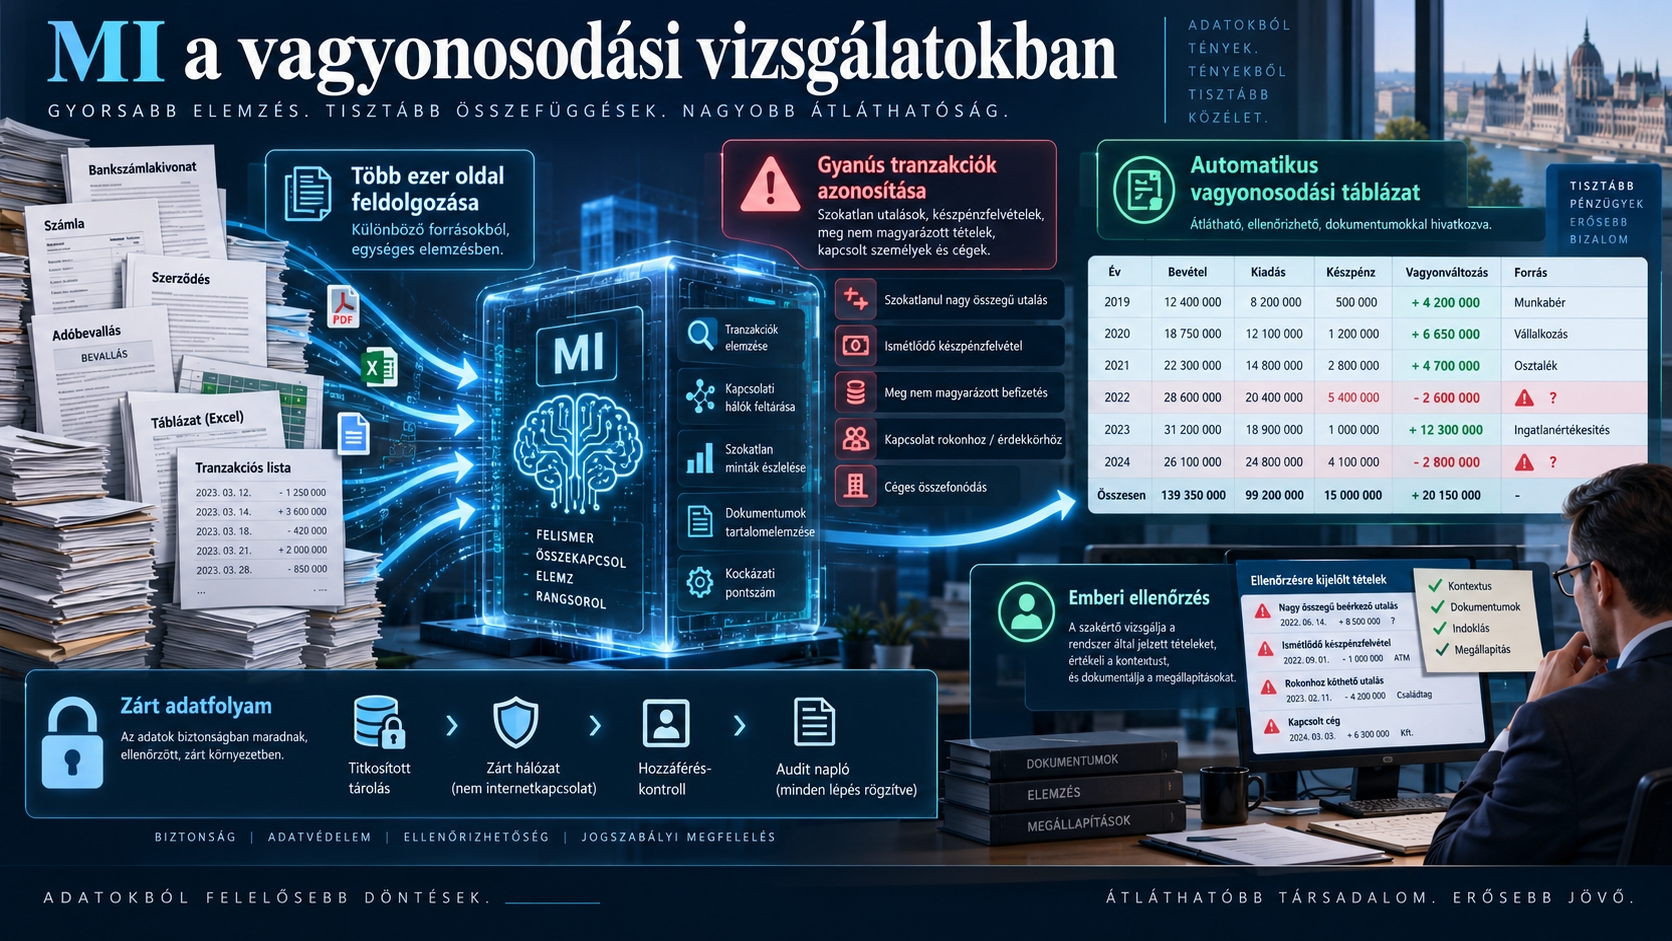
A modern dokumentumfeldolgozó mesterséges intelligencia ma már képes arra, hogy több ezer oldalnyi bankkivonatot, számlát, szerződést, adóbevallást, ingatlan-adásvételi dokumentumot és más iratot párhuzamosan feldolgozzon, és percek alatt strukturált adatállományt készítsen belőlük. A Microsoft Azure AI Document Intelligence például szöveget, kulcs–érték párokat és teljes táblázatokat tud automatikusan kinyerni PDF-ekből és képekből; az erre épülő ügynök pedig össze tudná kapcsolni a bankszámlamozgásokat a bevallott jövedelmekkel, ingatlanügyletekkel, kölcsönökkel és ismert vagyonelemekkel. Így automatikusan elkészülhetne a vagyonosodási táblázat időrendben, külön oszlopban a bevételekkel, kiadásokkal, készpénzmozgással, vagyonváltozással és a dokumentummal alátámasztott forrással. Egy jól paraméterezett ügynök külön megjelölhetné a gyanús tételeket is: például a magyarázat nélküli nagy összegű jóváírásokat, a körkörös utalásokat, a közeli hozzátartozók számláiról érkező pénzeket, a készpénzfelvételek és későbbi vagyonszerzések összefüggéseit vagy azt, ha a dokumentumok egymásnak ellentmondó adatokat tartalmaznak. Több ezer oldal negyedórás feldolgozása megfelelő számítási kapacitással és párhuzamos feldolgozással reális cél lehet, bár ez természetesen az iratok minőségétől és struktúrájától is függ. A módszer működése jól látható ezen a Microsoft Learn dokumentumintelligencia-bemutatón, illetve ezen a Microsoft Learn YouTube-videón, ahol dokumentumok automatikus adatkinyerését és kereshető tudásbázissá alakítását mutatják be.
Egy ilyen rendszernek azonban semmi keresnivalója nem lenne nyilvános, ellenőrizetlen chatbotban. A vagyonosodási vizsgálatokhoz zárt adatfolyam kell: elkülönített hálózat, titkosított adattárolás és adatkapcsolat, szerepkör-alapú jogosultságok, részletes naplózás, valamint olyan MI-ügynök, amely kizárólag az engedélyezett adattárakhoz férhet hozzá és nem tud adatot tetszőleges külső címre továbbítani. A Microsoft például menedzselt virtuális hálózattal és privát végpontokkal kifejezetten olyan ügynökkörnyezetet kínál, ahol a kimenő hálózati forgalom korlátozható, az adattárak pedig nyilvános internetkapcsolat nélkül érhetők el; a dokumentumfeldolgozás pedig akár helyben vagy konténerizált környezetben is futtatható. Az MI feladata nem az lenne, hogy adóhiányt „ítéljen meg”, hanem hogy minden megállapítás mellé odategye a forrásdokumentumot, a számítást és a bizonytalansági jelzést, majd a problémás tételeket emberi ellenőr elé adja. Így az ellenőr nem több ezer oldal között keresné a tűt a szénakazalban, hanem húsz-harminc valóban érdekes tranzakciót ellenőrizne. A biztonság ma már technikailag megoldható: nagyvállalati MI-rendszereknél létezik titkosítás, hozzáférés-szabályozás és akár olyan zero data retention üzemmód is, amelyben a modell szolgáltatója a feldolgozás után nem őrzi meg a promptokat és válaszokat. A kérdés tehát már nem az, hogy technikailag megoldható-e a gyors és precíz vagyonosodási elemzés, hanem az, hogy a NAV képes-e végre megfelelően szabályozott, auditálható és zárt rendszert építeni hozzá és azt értelmesen használni is.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF