Öt nappal azelőtt, hogy az Országgyűlés alkotmánybíróvá választotta, Ligeti Miklós még a XXXIV. Országos Könyvvizsgálói Konferencián beszélt arról, hogyan tűnhet el a közvagyon látszólag szabályos szerződések, társasági konstrukciók, befektetések és beszámolók mögött. A helyzetben van némi történelmi irónia: az a jogász, aki több mint egy évtizeden keresztül napi munkaként kutatta a korrupciót, perelte az államot közérdekű adatokért és elemezte a közpénzek útját, most kilenc évre egészen más intézményi szerepbe kerül.
Ez nem azt jelenti, hogy az új alkotmánybíró többé nem találkozhat közpénzzel vagy korrupcióval összefüggő alkotmányossági kérdésekkel. Az Alkotmánybíróság azonban nem nyomozó, nem adatperes civil szervezet és nem korrupciókutató műhely. Ligeti tehát éppen akkor hagyja maga mögött a közvetlen korrupcióellenes munkát, amikor pályájának egyik legérdekesebb szakmai kérdését tette fel a könyvvizsgálói szakmának: ha a közpénz útját szerződések, könyvelések, értékelések és auditált beszámolók kísérik, akkor hol kezdődik a szakmai kapuőrök felelőssége?
A korrupcióellenes jogászból alkotmánybíró: kilenc évre megváltozik Ligeti Miklós szerepe
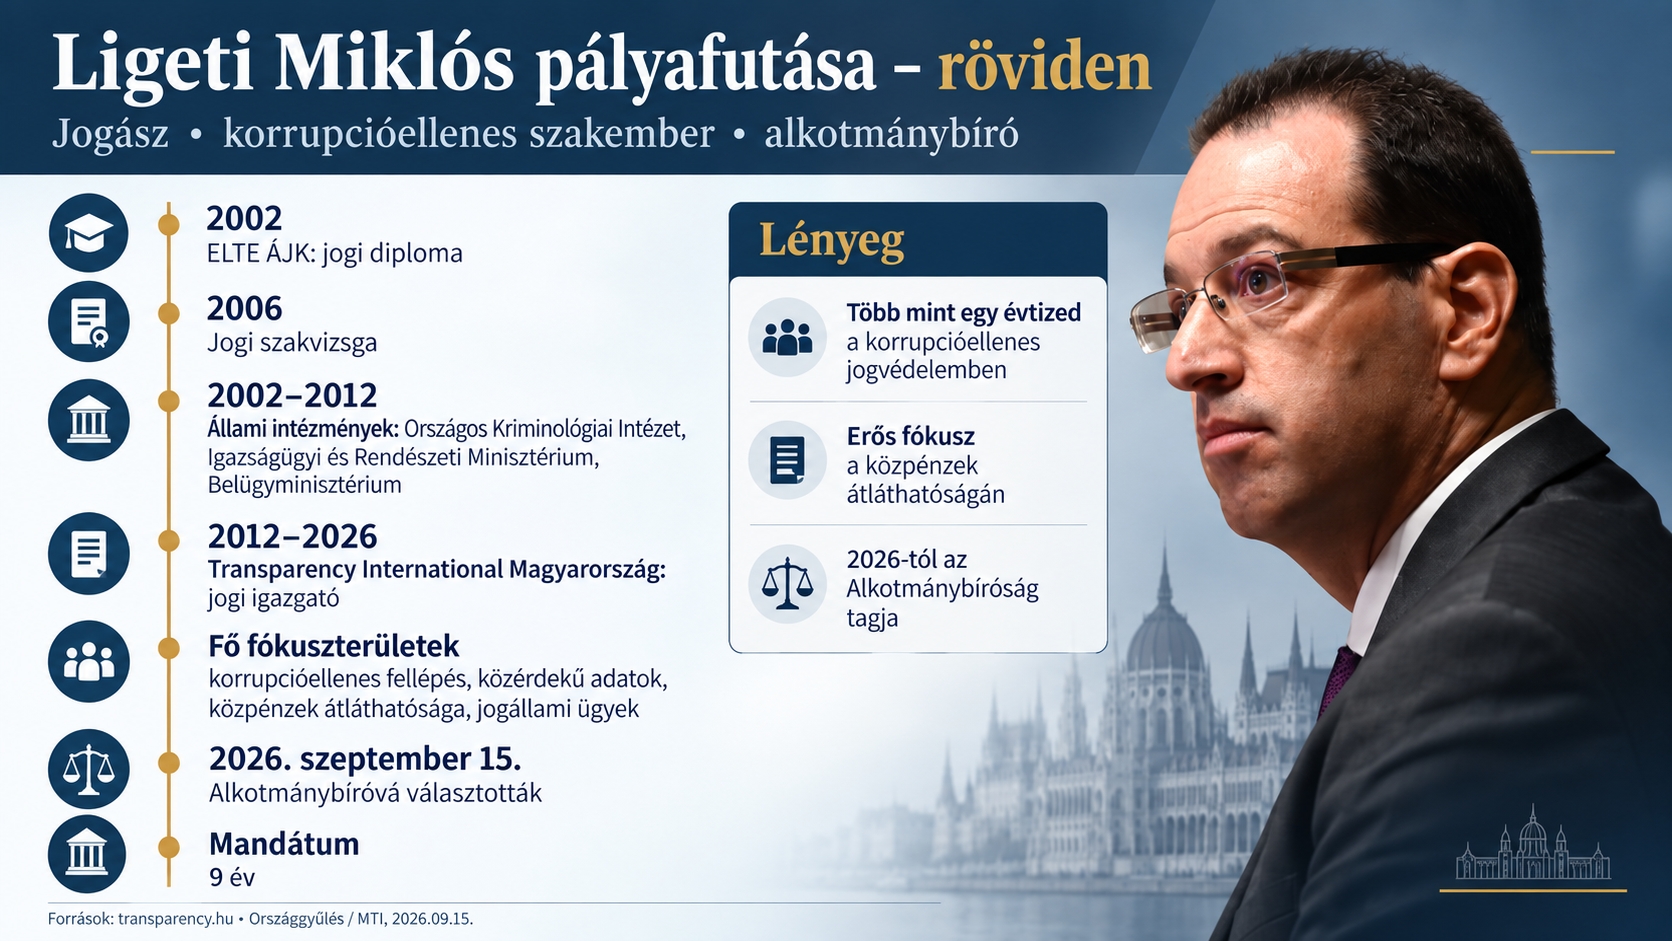
Az Országgyűlés 2026. szeptember 15-én 137 igen és 6 nem szavazattal választotta az Alkotmánybíróság tagjává Ligeti Miklóst négy másik új alkotmánybíróval együtt; az új tagok mandátuma kilenc évre szól. A megválasztásról szóló beszámolók szerint Ligeti addig a Transparency International Magyarország jogi igazgatója volt.
Nem alkalmi korrupcióellenes szereplőről van szó. A Transparency International szakmai életrajza szerint Ligeti 2012 óta vezette a szervezet jogi területét, előtte pedig tíz évig állami intézményekben – többek között az Országos Kriminológiai Intézetben, az Igazságügyi és Rendészeti Minisztériumban és a Belügyminisztériumban – dolgozott. Jogász, 2002-ben végzett az ELTE-n, 2006-ban tett jogi szakvizsgát. Vagyis a korrupció, a büntetőjog, a közpénzek és az állami intézményrendszer működése nem új érdeklődési terület nála.
Az új tisztség azonban radikálisan más működési keretet jelent. Az Alkotmánybíróságról szóló törvény szerint az alkotmánybírói megbízatás összeegyeztethetetlen más állami, önkormányzati, társadalmi, politikai vagy gazdasági tisztséggel és megbízatással, néhány tudományos és felsőoktatási kivételtől eltekintve. Ligeti tehát nem folytathatja ugyanabban a minőségben azt a civil jogvédő, közérdekűadat-peres és korrupciófeltáró munkát, amely az elmúlt másfél évtizedben a nevéhez kötődött.
Van ebben valami különös: Magyarország egyik legismertebb korrupcióellenes jogásza most hosszú évekre talárt ölt. Az Alkotmánybíróságon természetesen jócskán lesz dolga a jogállammal és az államhatalom korlátaival, de a közpénzek konkrét útjának felkutatását, az adatigényléseket, a pereket és a gyanús konstrukciók szétszálazását most másoknak kell továbbvinniük.
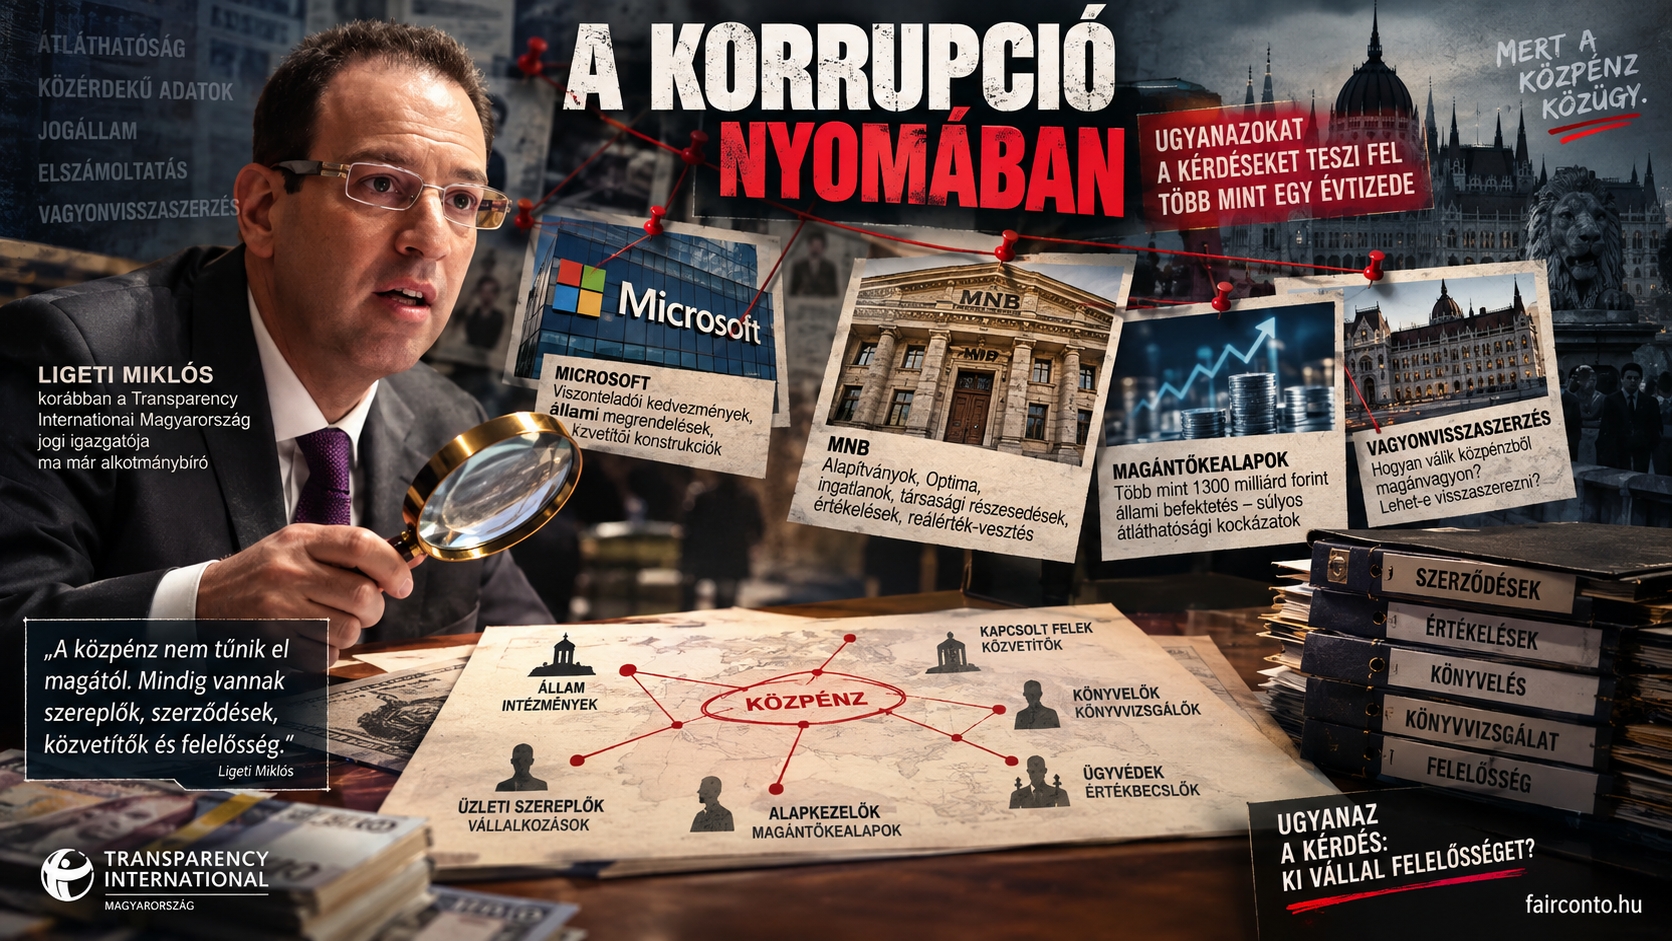
Microsoft, MNB, vagyonvisszaszerzés: Ligeti több mint egy évtizede ugyanazokat a kellemetlen kérdéseket teszi fel
Ligeti munkásságát végignézve feltűnő, hogy a mostani könyvvizsgálói előadás nem valamilyen hirtelen megtérés eredménye. Már egy 2016-ban megjelent, a magyar jogrendszer állapotáról szóló tanulmányban részletesen foglalkozott azzal, hogyan kapcsolódhat össze a közhatalom, a közpénz és a magánvagyon gyarapítása. Ezek a megállapítások természetesen a szerző és a Transparency International elemzései voltak, nem büntetőbírósági ténymegállapítások.
2019-ben külön elemzést írt a Microsoft magyarországi korrupciós botrányáról. Az amerikai hatósági egyezségekben feltárt magyarországi ügyletek kapcsán azt vizsgálta, hogyan működtek a viszonteladói kedvezmények, az állami megrendelések és azok az üzleti konstrukciók, amelyek az Egyesült Államokban hatósági következményekhez vezettek. A visegrádi könyvvizsgálói konferencián éppen ehhez tért vissza: nem azt állította, hogy a könyvvizsgálónak korrupciós nyomozást kell folytatnia, hanem azt a szakmai kérdést tette fel, hogy a rendhagyó jutalékok, árrések és közvetítői konstrukciók okozhattak-e lényeges hibás állítást az érintett pénzügyi kimutatásokban.
Az elmúlt időszakban pedig Ligeti már kifejezetten a vagyonvisszaszerzés lehetséges modelljeivel foglalkozott. A Martin József Péterrel közösen készített, 2026 júniusában közzétett szakpolitikai elemzés az elmúlt másfél évtizedben magánvagyonokká alakult közpénzek, a hosszú távú koncessziók és a közfeladatot ellátó vagyonkezelő alapítványok kérdését vette végig.
Vagyis Ligeti pályájában van egy erős folytonosság. Ugyanazt a problémát vizsgálta büntetőjogi, információszabadsági, közbeszerzési, közpénzügyi és most már könyvvizsgálati oldalról is:
attól, hogy egy ügyletet jogászok szerződésbe foglalnak,
könyvelők lekönyvelnek és könyvvizsgálók auditálnak,
még nem válik automatikusan gazdaságilag
racionálissá vagy közpénzügyileg problémamentessé.
A konferencia egyik legnagyobb tapsa – a Mediaworks SZAK-ma lapjának mégis alig jutott rá tinta
A Magyar Könyvvizsgálói Kamara hivatalos konferenciaprogramja szerint Ligeti szeptember 10-én „A közvagyont károsító magatartások feltárása terén elért civil szervezeti eredmények” címmel tartott előadást a XXXIV. Országos Könyvvizsgálói Konferencián. Öt nappal később már alkotmánybíróvá választotta az Országgyűlés.
Az előadáson részt vevő könyvvizsgáló részletes feldolgozást készített. Az általa összeállított teljes szakmai összefoglaló itt olvasható. Beszámolója szerint Ligeti előadása a háromnapos konferencia egyik legerősebb közönségreakcióját váltotta ki, hosszú tapssal. Ezt helyszíni beszámolóként kell kezelni, de a teremben ülő szakember számára nyilvánvalóan nem egy kipipálandó programpont volt. Ehhez képest különösen sovány az a szerkesztői teljesítmény, ha a kamarai szakmai sajtó az egészet lényegében egy mondattal intézte el. A SZAK-ma kiadója 2019 óta a Mediaworks Hungary Zrt., a lapot a kamara keretszerződés alapján rendeli meg tagjai számára. (Mkvk) A teljes cikk itt olvasható.
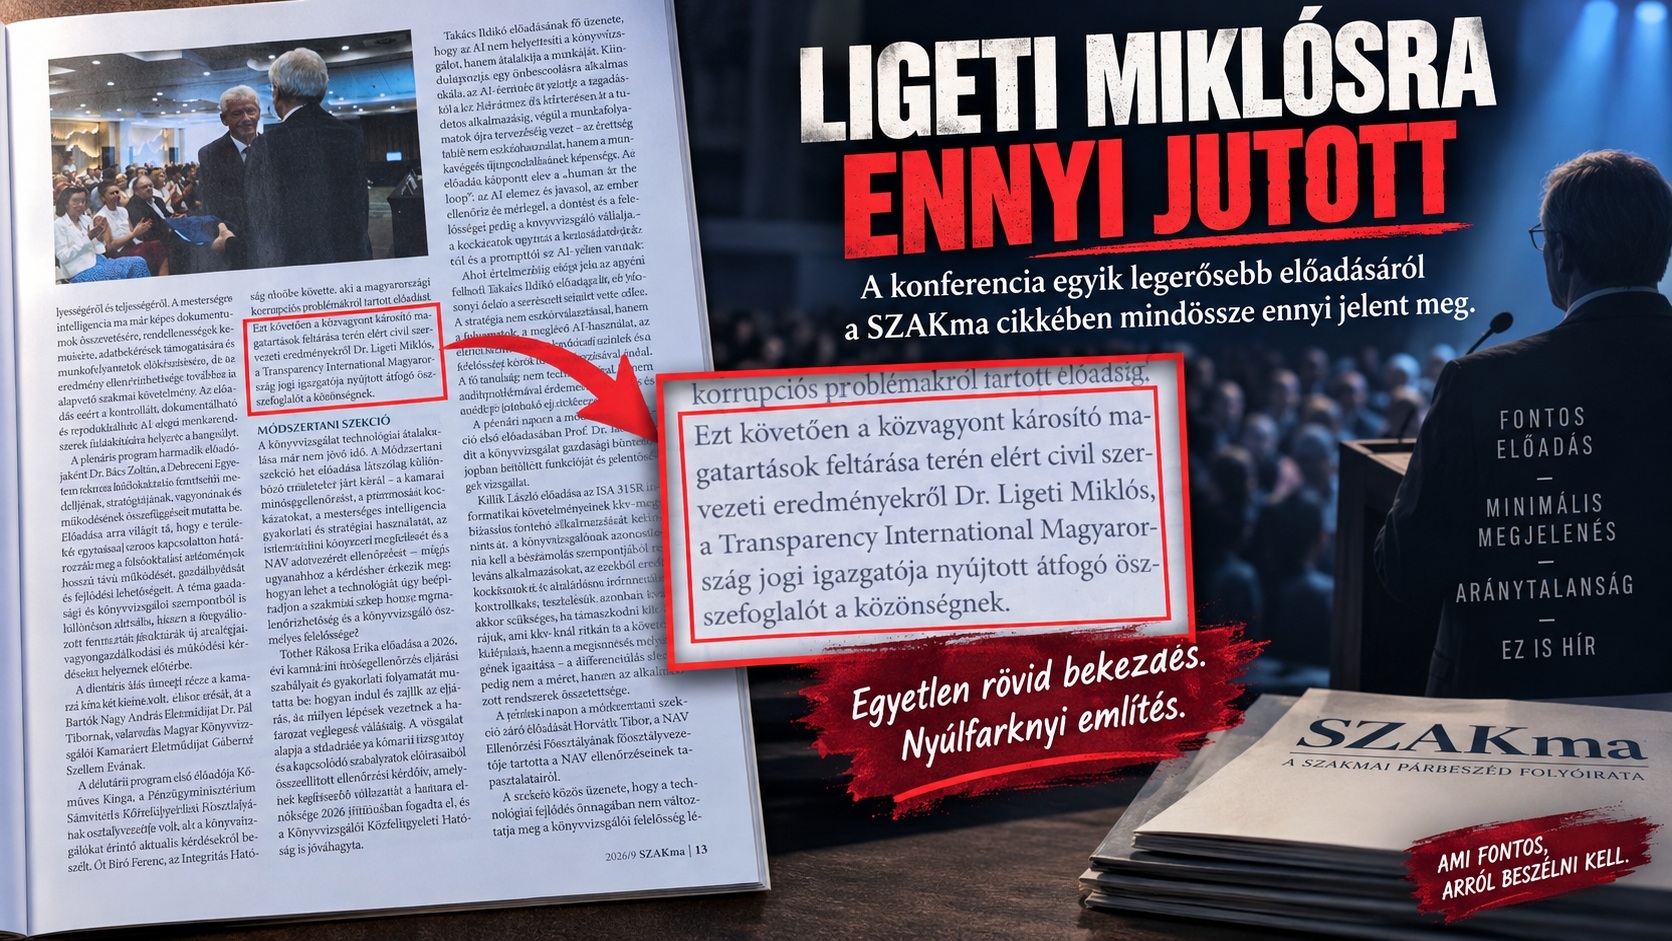
Egy szakmai újságnál nehéz ennél látványosabban elvéteni az arányokat. Ha egy könyvvizsgálói konferencián valaki éppen azt feszegeti, hogy a magyar közpénzes konstrukciókban milyen felelősség terheli a könyvvizsgálókat, ráadásul az előadás kiemelkedő közönségreakciót kap, akkor annak nem egy sor jár a kötelező konferencia-leltárban. Az egy mondat ilyenkor nem tudósítás, hanem majdnem jelenléti ív: Ligeti itt volt, beszélt, lapozzunk. A SZAK-ma nyilvánosan hozzáférhető konferenciabeszámolója legalábbis nem árulkodik arról, hogy a szerkesztőség különösebb késztetést érzett volna ennek a szakmailag kényelmetlen kérdésnek a kibontására. Pedig éppen egy könyvvizsgálói szaklapnak kellene elsőként vitát nyitnia róla.
Az MNB-től a magántőkealapokig: a közpénz soha nem egyedül utazik
Ligeti előadásának egyik legerősebb gondolata az volt, hogy a korrupciót félrevezető úgy elképzelni, mintha az egyik oldalon lenne egy korrupt állami szereplő, a másikon pedig egy teljesen passzív üzleti világ, amelynek ölébe egyszer csak „beleesik a milliárd”. Nagy összegű vagyonmozgásokhoz vállalkozások, bankok, alapkezelők, ügyvédek, értékbecslők, könyvelők és könyvvizsgálók egész infrastruktúrája szükséges.
Az egyik legkényesebb példa az MNB alapítványainak és az Optima-csoportnak az ügye. A Transparency International már 2025-ben közérdekűadat-pert indított az Optima ellen, miután nem kapott kielégítő választ a jegybanki alapítványi vagyon sorsára vonatkozó adatigényléseire. Ligeti visegrádi előadásában az értékelések, az ingatlanok, a társasági részesedések, valamint a követelések reálértékének kérdését is felvetette. Ezeknek az ügyleteknek a jogi megítélése külön vizsgálat tárgya, de könyvvizsgálói oldalról az értékvesztés, a kapcsolt felek, az értékelési modellek és a vezetői becslések megalapozottsága nagyon is auditkérdés.
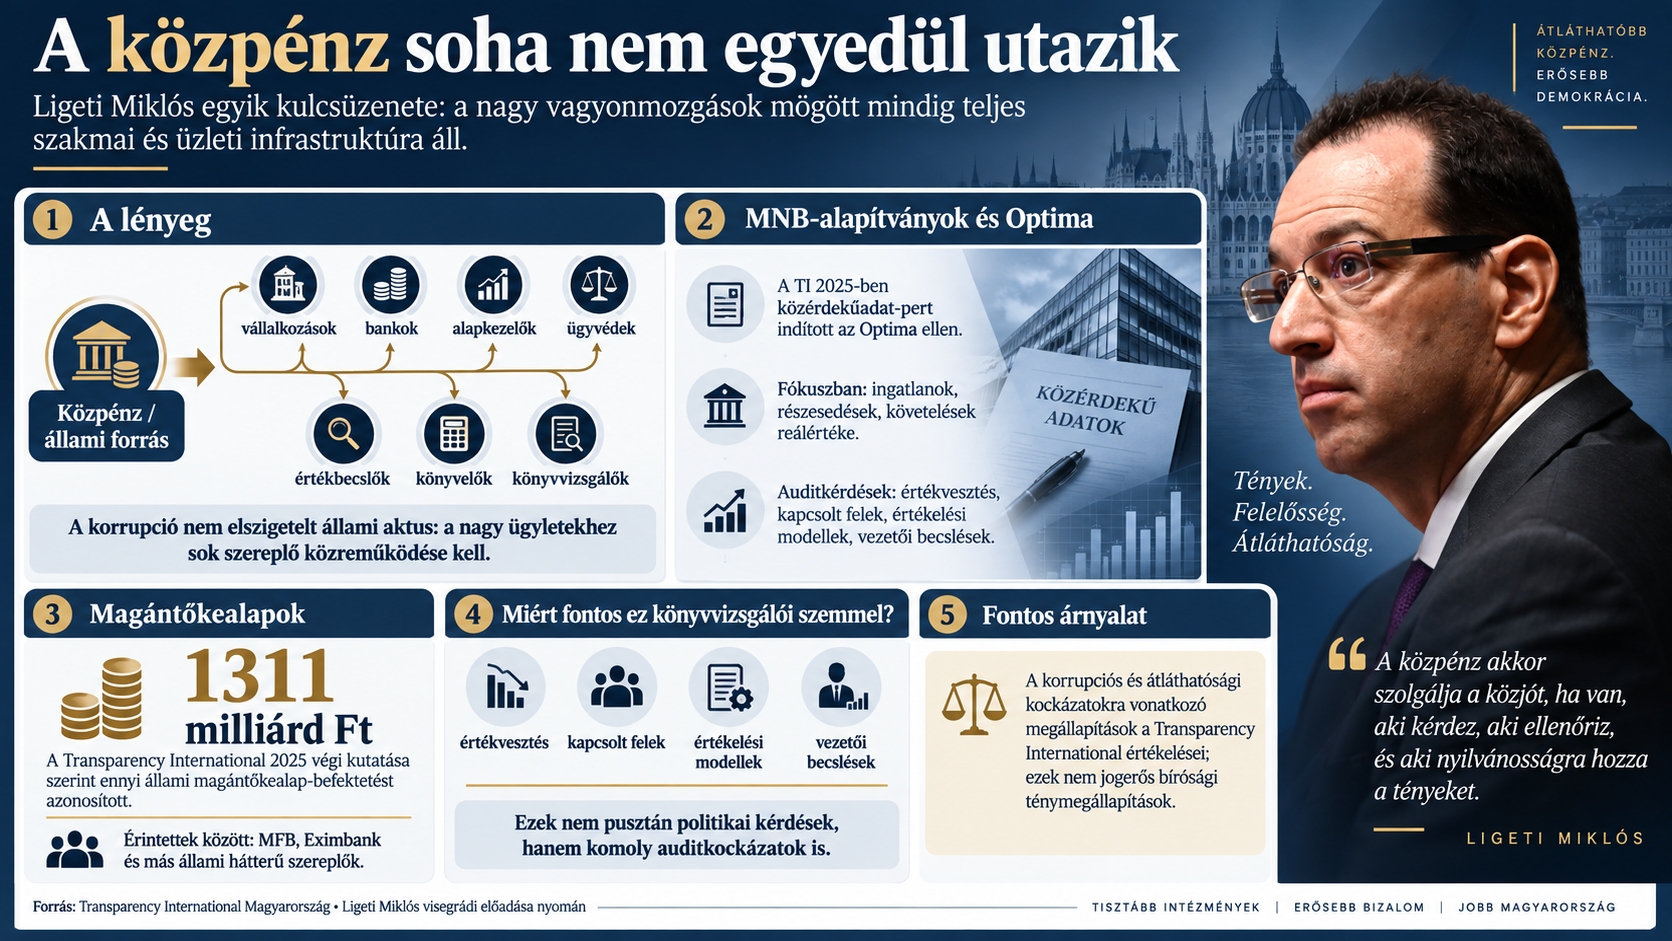
Ugyanez igaz a magántőkealapokra. A TI egy 2025 végén publikált kutatásban 1311 milliárd forintnyi állami magántőkealap-befektetést azonosított, többek között az MFB, az Eximbank és más állami hátterű szereplők kitettségeit vizsgálva. A Transparency International ebből súlyos átláthatósági és korrupciós kockázatokat vezetett le; ezek a szervezet megállapításai, nem jogerős bírósági tények.
Ligeti még néhány héttel alkotmánybíróvá választása előtt is közérdekű adatokért dolgozott: egy 2026 nyarán benyújtott MNB-adatigénylésének eredményeként végül nyilvánosságra kerültek a jegybank 2025 eleje óta kötött szerződéseinek adatai. Maga Ligeti akkor hangsúlyozta, hogy egy szerződéslista önmagában nem bizonyít szabálytalanságot; a szerződések és a teljesítések dokumentációját kell megvizsgálni. Ez a szakmai óvatosság a könyvvizsgálói előadásban is végig jelen volt.
Az Audi telekügyletei, az MBH részvényértékesítése, a 4iG-hez került hadiipari részesedések és a nagy állami irodaprojektek kapcsán sem azt mondta, hogy egy könyvvizsgálói záradék bizonyítja a könyvvizsgáló mulasztását. Éppen ellenkezőleg: minden esetben azt kellene feltárni, mit tudott a könyvvizsgáló, milyen dokumentumokat kapott, hogyan értékelte az ügyletet, milyen szakértőt vont be és milyen következtetést dokumentált.
A könyvvizsgáló nem nyomozó – de nem is pecsétgép
Talán ez az egész előadás legfontosabb mondata. A könyvvizsgáló nem rendőr, nem ügyész és nem korrupciókutató. Nem feladata annak garantálása sem, hogy egy ellenőrzött szervezetnél soha semmilyen csalás nem történt. Feladata viszont annak kellő bizonyossággal történő megítélése, hogy a pénzügyi kimutatások egésze mentes-e a csalásból vagy hibából eredő lényeges hibás állításoktól.
Ebben az irányban mozdul a nemzetközi szabályozás is. Az IAASB 2025-ben kiadott felülvizsgált ISA 240 standardja kifejezetten erősebb „fraud lens”, vagyis csalási szemlélet alkalmazását várja el a kockázatbecslésben, erőteljesebb reakciókat követel az azonosított kockázatokra és növeli a nyilvánosan működő társaságok auditjának átláthatóságát. A standard a 2026. december 15-én vagy azt követően kezdődő időszakokra lesz hatályos. (IAASB)
A visegrádi előadásból készült részletes szakmai feldolgozás tíz olyan pontot sorol fel, ahol konkrét ügyben felmerülhet a könyvvizsgáló szakmai felelőssége: a csalási kockázatok figyelmen kívül hagyásától és a vezetői feltételezések kritikátlan elfogadásától kezdve a kapcsolt felek, az ellentmondó bizonyítékok, a jogszabálysértési gyanú, a dokumentáció és a könyvvizsgálói vélemény problémáiig. Ettől azonban még minden felelősségi kérdést az adott megbízás dokumentációja alapján kell eldönteni.
Ligeti Miklós alkotmánybíróként folytatja
Ligeti Miklós mögött nem pusztán kommentátori múlt áll. A Transparency International 2025. évi közhasznúsági beszámolója szerint a szervezet abban az évben tíz közérdekűadat-pert nyert jogerősen, közülük kettőt a Kúrián, további négy ügyben pedig első fokon nyert. A TI emellett közbeszerzésekkel, magántőkealapokkal, MNB-vagyonnal és koncessziókkal kapcsolatos vizsgálatokat és pereket vitt. Ezek természetesen a szervezet eredményei, nem kizárólag egyetlen munkatársé, de Ligeti jogi igazgatóként több mint egy évtizeden át ennek a munkának az egyik meghatározó arca volt. Most kilenc évre más feladatot kapott.
A könyvvizsgálói konferencián elhangzott előadás ezért utólag még érdekesebb lett. Nem azért, mert Ligeti azt állította volna, hogy a magyar könyvvizsgálók kollektíven részesei a közpénzek eltűnésének – ilyet nem állított. Hanem azért, mert egy ennél kellemetlenebb és szakmailag sokkal nehezebben lesöpörhető kérdést hagyott maga után:
ha egy gazdasági konstrukció évekig átmegy ügyvédeken,
könyvelőkön, értékbecslőkön, igazgatóságokon és könyvvizsgálókon,
miközben a gazdasági racionalitása, az árazása
vagy a közpénzügyi tartalma ordító kérdéseket vet fel,
akkor tényleg elég-e annyit mondani, hogy papíron minden rendben volt?
Ligeti Miklós most már alkotmánybíróként keresi majd a válaszokat. A könyvvizsgálói szakma azonban ezt a kérdést nem küldheti vele együtt az Alkotmánybíróságra.
A kamara részéről kommentálták a cikket
Több kamarai tisztségviselő megkeresése után eddig az a válasz jött vissza, hogy az elhangzott előadás célja nem az volt, ami a cikkben szerepel, illetve az a SZAK-MA lapzárta után történt. Természetesen a többi előadás és történés is a lapzárta után történt, mégis részletesebb tartalomként jelentek meg Liget Miklós előadásához képest. Értesüléseink szerint az előadás anyagja hűen visszaadta Ligeti Miklós mondanivalóját.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF