Az egész bolygó adóalany, csak a végrehajthatóságot felejtették el
A Pénzügyminisztérium társadalmi egyeztetésre bocsátott tervezete szerint adóalany minden belföldi és külföldi magánszemély, valamint minden belföldi és külföldi „vagyonkezelési adóalany”. A külföldiek adókötelezettsége persze csak a magyar ingatlanra, ahhoz kapcsolódó vagyoni jogra, magyar társasági részesedésre, illetve magyar ingatlanvagyonnal rendelkező külföldi társaságban lévő részesedésre terjedne ki. Ettől azonban az alanyi kör kodifikációsan még világméretű marad. Egy tízmilliós ország meglehetősen nagy vállalása, hogy a bolygó összes magánszemélyét és trust-szerű konstrukcióját előbb adóalannyá nyilvánítja, és csak utána kezdi vizsgálni, hogy ténylegesen van-e velük dolga.
Ehhez képest már az alapfogalmak is bizonytalanok. A külföldi „gazdasági társaság” az, amely a magyar Ptk. szerinti gazdasági társaságnak „megfeleltethető”, csakhogy egy amerikai LLC, brit LLP vagy liechtensteini Anstalt besorolása nem nyelvtani gyakorlat. Ugyanígy kérdés, mi történik azzal a család által uralt egyesülettel, alapítvánnyal, egyházi jogi személlyel (!) vagy külföldi private foundationnel, amely nem fér bele a törvény trust- és magánalapítvány-központú fogalmába, miközben a vagyonát ténylegesen egy szűk magánkör használja. A tulajdon helyett a tényleges használatot, rendelkezési jogot és gazdasági előnyt is el kellene érni, különben már a rajtnál kész a kerülőút.
Az első milliárd adómentes – ezt valahogy alig sikerült elmondani
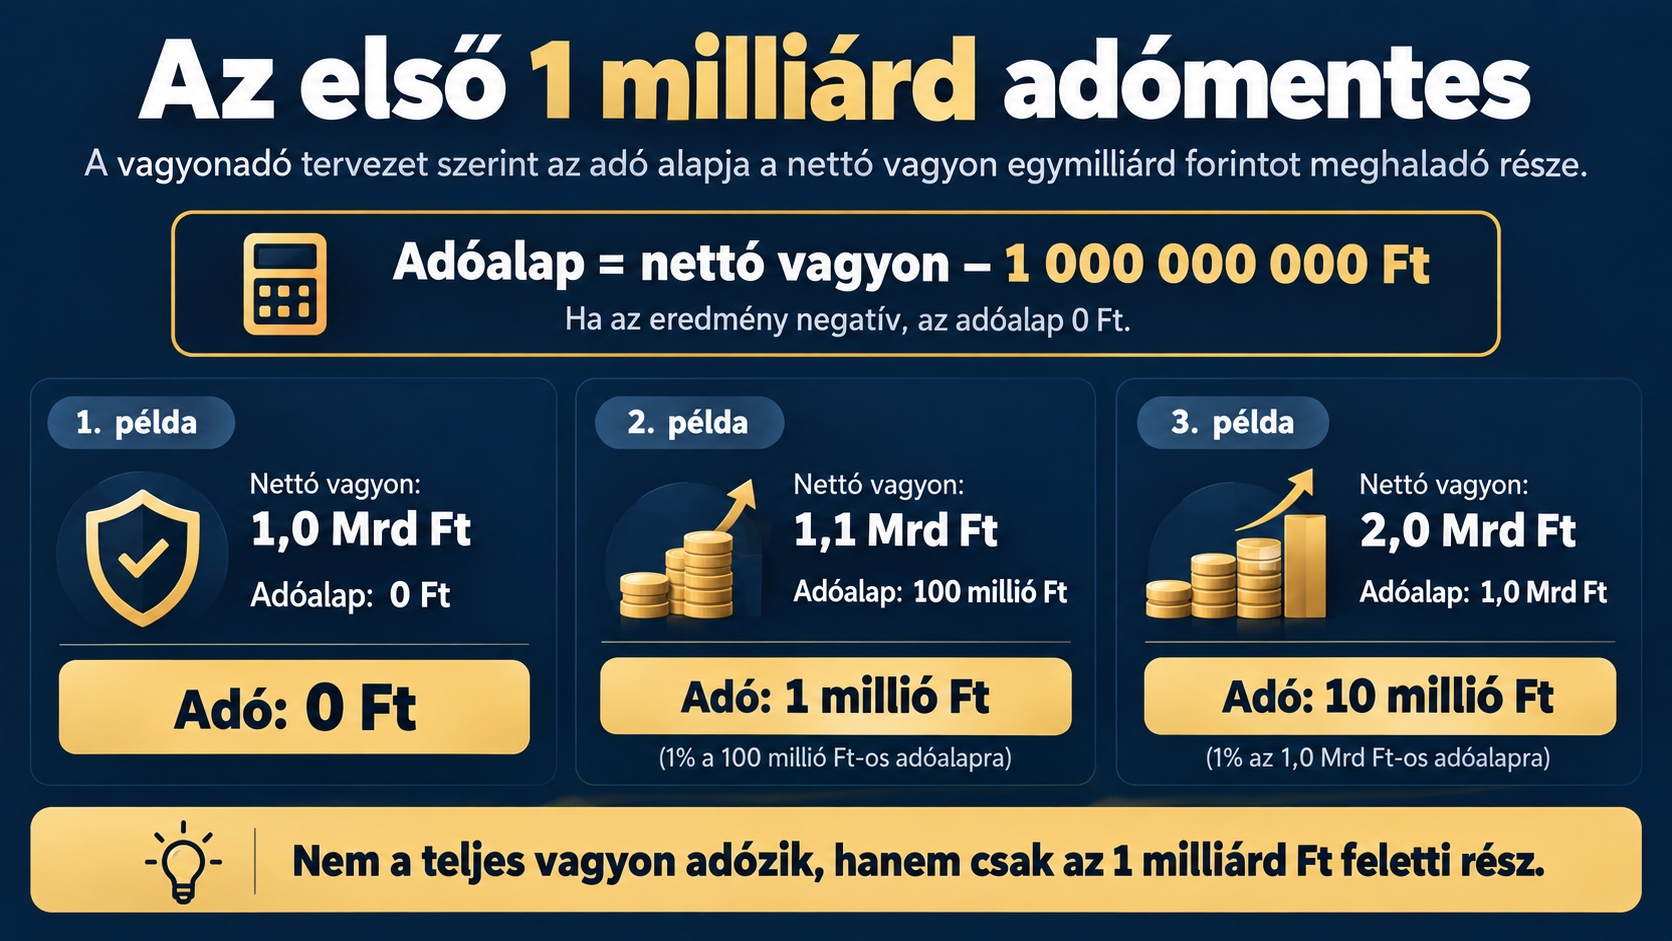
A tervezet egyik legfontosabb mondata nem az adókulcsnál, hanem az adóalap definíciójában van: az adó alapja a nettó vagyon egymilliárd forintot meghaladó része. Ez tehát valódi egymilliárdos adómentes sáv. Egymilliárd forint nettó vagyonnál az adó nulla, 1,1 milliárdnál pedig nem 11 millió, hanem 1 millió forint. Kétmilliárdos vagyonnál egymilliárd az adóalap, tehát 10 millió az adó. Ezt egy egyszerű példaszámítással a törvény indokolásában is világossá kellene (kellett volna) tenni.
Ennek van még egy kevésbé látványos következménye. A 1,5 százalékos kulcs a 100 milliárd forintot meghaladó adóalaprészre vonatkozik, tehát valójában 101 milliárd forintos nettó vagyonnál kezd működni. A „100 milliárd felett 1,5 százalék” kommunikáció ezért pontatlan. Egy önadózásra épülő új adónemnél a jogalkotási törvény normavilágossági követelménye nem esztétikai kérdés: az adózónak a törvényből kell tudnia kiszámolni, hogy egyáltalán van-e bevallási kötelezettsége.
Harminchat embernél fizetne másfél százalékot is, de velük együtt se lesz meg a 800 milliárd
A Forbes 2026-os vagyonbecslése alapján 36 olyan szereplő van, akinek becsült vagyona meghaladja a 100 milliárd forintot; az összesített becsült vagyonuk 9 617,2 milliárd forint. A teljes névsort és az egyedi vagyonértékeket szerzői és adatbázisjogi okból nem közlöm, az adatokat kizárólag modellezésre használtam. A Forbes maga is hangsúlyozza, hogy becslésekről van szó, ráadásul a lista több helyen családi vagyont mutat, miközben a vagyonadó személyenként, saját törvényi értékelési szabályokkal működne.
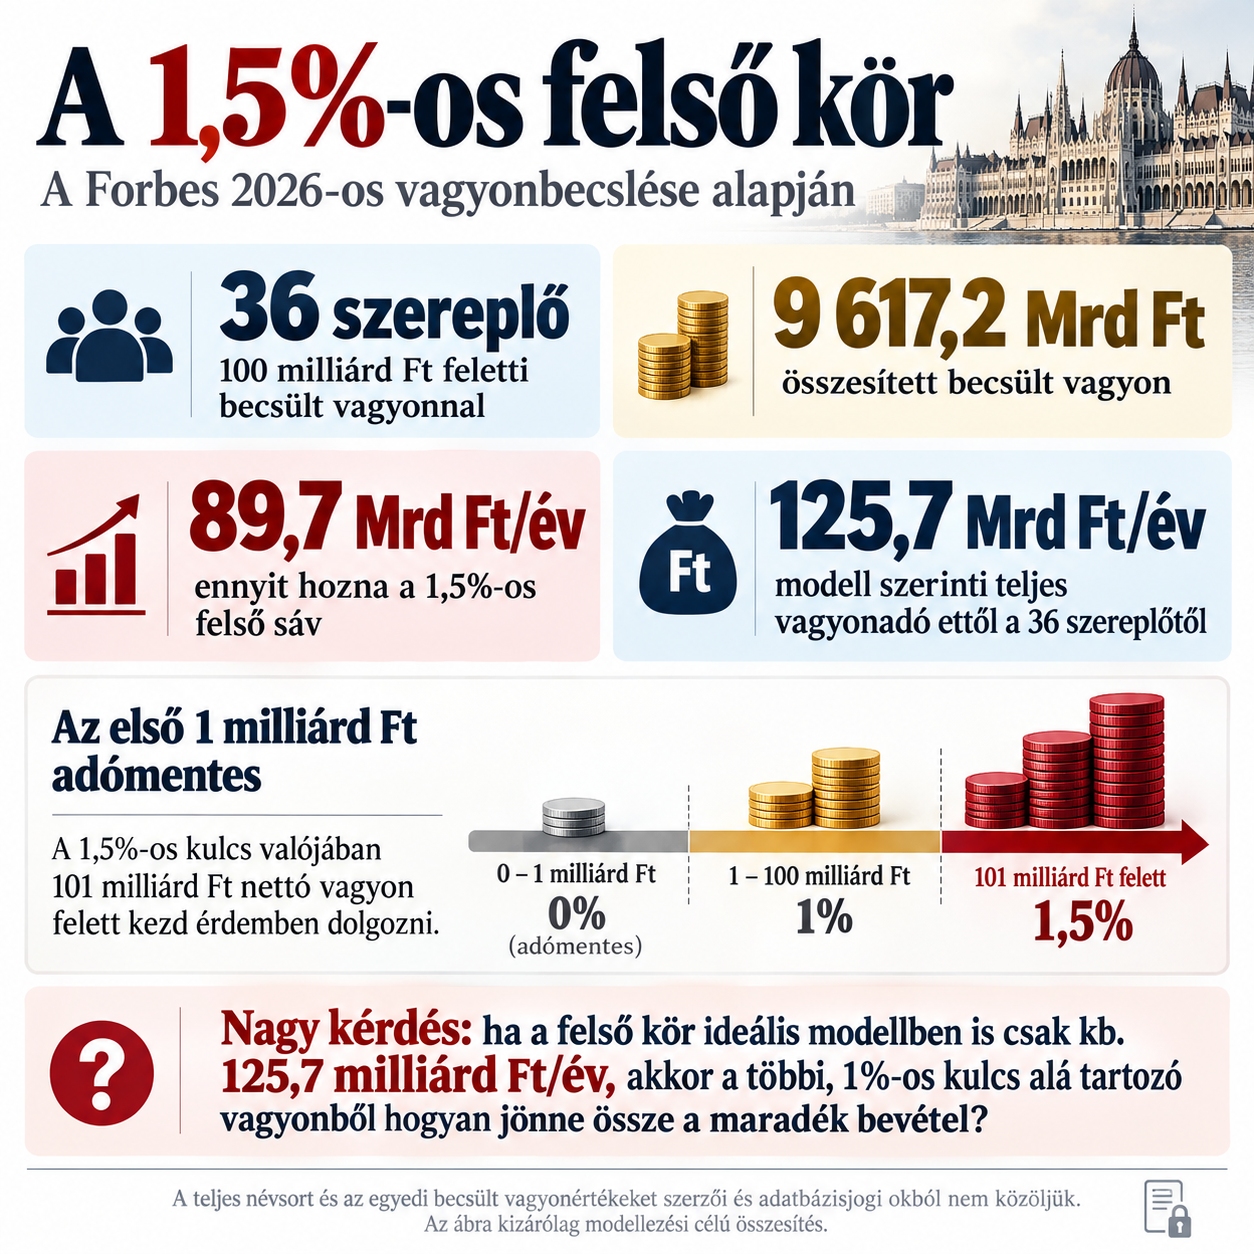
Ha pusztán modellezésként úgy teszünk, mintha a Forbes-becslés lenne a vagyonadó szerinti nettó vagyon, nem lenne tartozás, mentesség, családon belüli megosztás vagy más korrekció, akkor ez a 36 szereplő évente körülbelül 125,7 milliárd forint vagyonadót fizetne. Ebből azonban csak mintegy 89,7 milliárd származna a 1,5 százalékos felső sávból, további 36 milliárd pedig az 1 százalékos sávból. Miután az első egymilliárd forint adómentes, a 1,5 százalékos kulcs valójában csak 101 milliárd forint nettó vagyon felett kezd dolgozni.
A minisztériumi hatásvizsgálat 800 milliárd forintos bevétellel számol négy év alatt, vagyis durván évi 200 milliárddal. A felső három tucatnyi magyar gazdag legfeljebb 126 milliárdot hozna, tehát még mintegy 74 milliárdot kellene előteremteni az 1 százalékos mezőnyből. Matematikailag ez nem lehetetlen: 15–25 ezer adóalannyal számolva a fennmaradó körnek átlagosan évi nagyjából 3–5 millió forint adót kellene fizetnie. A kérdés inkább az, hogy a tartozások, értékelési kedvezmények, családi szétszóródás, vagyonkezelési konstrukciók és a törvényi cégértékelés után tényleg marad-e ennyi adóalap. Mert ha már a Forbes-lista legtetejétől is csak évi 126 milliárd jön ki ideális modellben, akkor jogos a kérdés: honnan lesz meg stabilan minden évben a maradék 74 milliárd és a NAV vajon rendelkezne-e kapacitással, hogy néhány millióért utánamenjen hétköznapi választópolgároknak, miközben el lesz foglalva politikusi vagyonvizsgálatokkal?
A „számított érték” nem érték, hanem törvényi matek
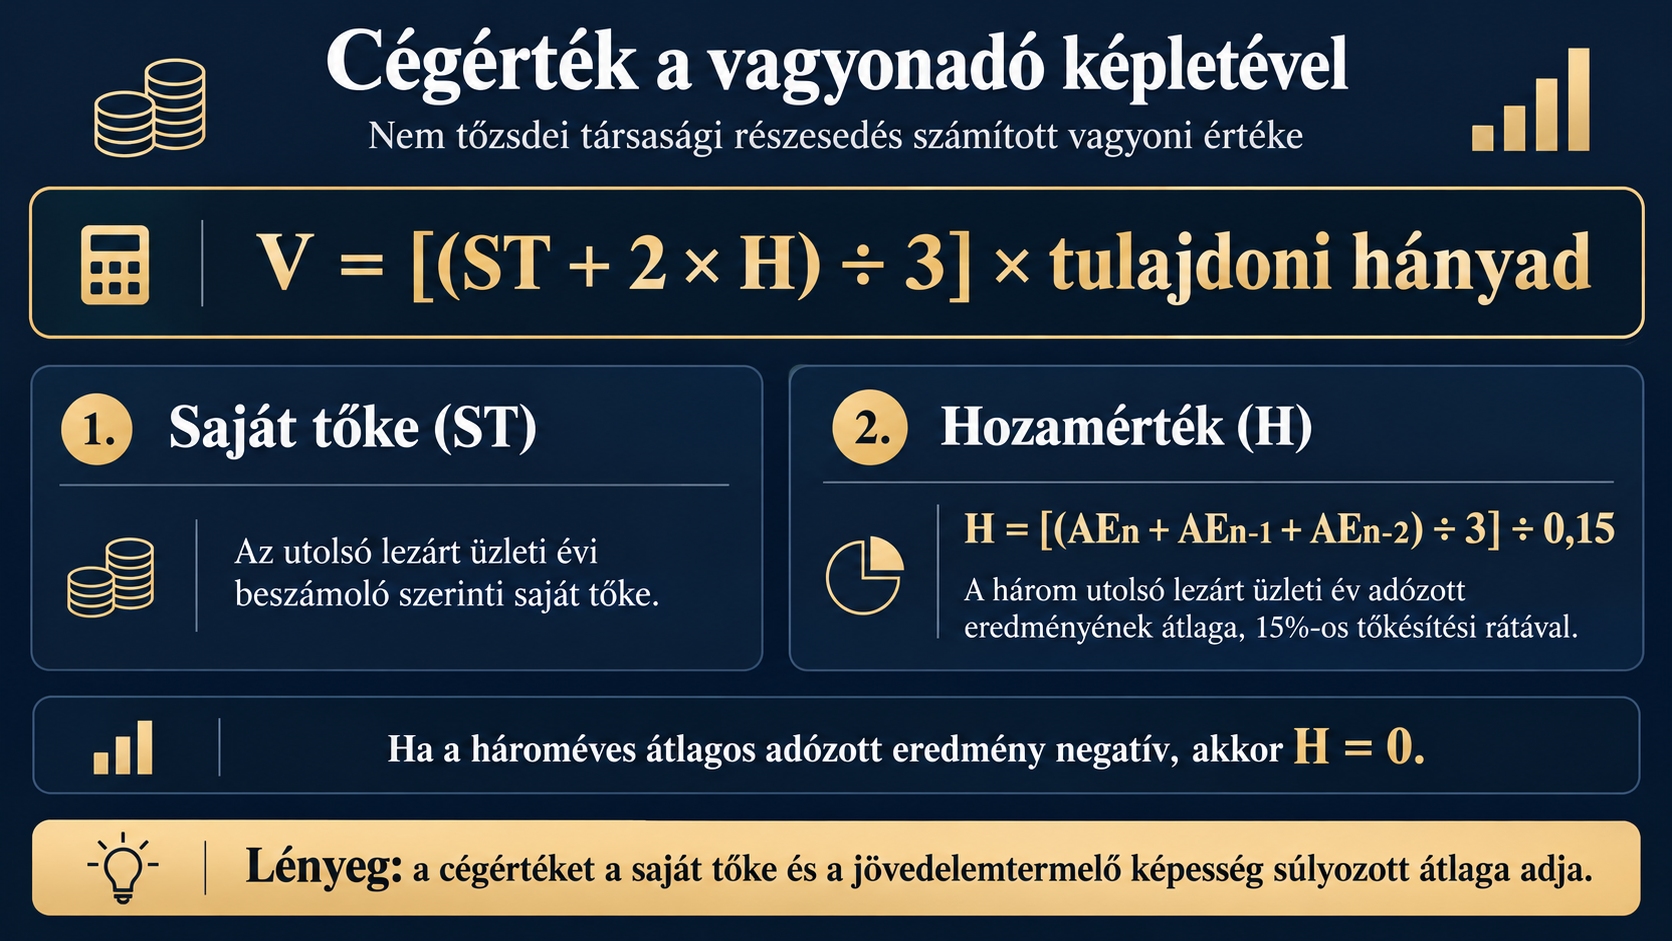
A tervezet tele van „számított értékkel”, mintha ez valamiféle objektív piaci igazság volna. Nem az. Az ingatlannál ügyleti érték, indexálás, NAV-modell vagy szakértő jöhet szóba; a nem tőzsdei cégeknél saját tőke, hároméves eredményátlag, 15 százalékos tőkésítési ráta, kisebbségi diszkont és további korrekciók. Ez egy adótörvény által előállított adóérték, amely esetenként közelíthet a piachoz, máskor pedig látványosan elszakadhat tőle. A holland Box 3 körüli perek egyik fontos tanulsága éppen az volt, hogy a törvényi vélelem nem bánhat úgy a becsült hozammal, mintha az automatikusan a valós gazdasági eredmény lenne; ugyanerre az értékelési kockázatra az OECD vagyonadó-tanulmánya is régóta figyelmeztet.
Különösen kellemetlen ez annak, akinek a vagyona egymilliárd körül billeg. Honnan tudja előre, hogy 960 milliója vagy 1,05 milliárdja van, ha ehhez egy régi ingatlan NAV-os modellértéke vagy egy magáncég törvényi cégértéke is kell? Nullás bevallást a törvény nem kér, előzetes vagyonadó-adatlekérdezést nem biztosít. A tartozások kezelése közben aszimmetrikus: a belföldi adóalanynál a szöveg rendkívül tágan engedi a dokumentált hitel- és kölcsöntartozások levonását, a külföldinél viszont közvetlen vagyonelem-kapcsolatot követel. A helyi adó, gépjárműadó és külföldön fizetett „azonos vagy hasonló” adó levonása pedig újabb bizonyítási feladat; ha már ilyen jogot adnak, akkor tessék rendeletben megmondani, hogy a világ egyes adónemei közül pontosan melyik minősül hasonlónak.
A vagyonadó még az egymást utáló testvéreket is tárgyalóasztalhoz ültetné
Különösen életszerűtlen mellékhatása van a kapcsolt vagyonkezelési adóalanyokra vonatkozó szabályoknak. Vegyünk két tehetős testvért, akik évek óta szóba sem állnak egymással, és mindkettőjüknek van külön kezelt vagyona. A tervezet szerint a két vagyonkezelési konstrukció már pusztán a testvéri kapcsolat miatt kapcsoltnak minősül, ezért az egymilliárd forintos adómentes értékhatárt együtt, összesen egyszer használhatják fel. Ha maguk akarják eldönteni, melyik konstrukció mekkora részt vesz igénybe a keretből, azonos tartalmú nyilatkozatot kell beadniuk. Magyarul: előbb-utóbb valakinek fel kell hívnia a másikat, hogy „figyelj, utáljuk egymást, de a vagyonadó-bevallást azért össze kellene rakni”.
Ez azért különösen problémás, mert a vagyonkezelési konstrukciók vagyoni adatai nem nyilvánosak úgy, mint egy gazdasági társaság közzétett beszámolója. Az egyik testvér nem tudja egyszerűen lekérni, hogy a másik alapítványában vagy kezelt vagyonában mekkora adóköteles vagyon van, mennyit kíván az egymilliárdos keretből felhasználni, vagy egyáltalán milyen adatokat vall be. Ha nincs együttműködés, a törvény ugyan ad egy automatikus sorrendi szabályt a keret felosztására, de ettől az információs probléma nem tűnik el. A jogalkotó tehát olyan adókötelezettséget kapcsol össze családi kapcsolatokon keresztül, amelynek teljesítéséhez az érintetteknek egymás nem nyilvános pénzügyi viszonyairól kellene információt szerezniük. Ez már nem adóadminisztráció, hanem kényszerített családi adatcsere.
A személyes használat gumifogalom: a luxustáska átcsúszhat, az átlagautó nem
A normaszöveg nem definiálja sem a „személyes használat”, sem a „berendezési tárgy”, sem a „felszerelési tárgy” fogalmát. Ez nem apró hiányosság, hanem az adóalap határát dönti el. A személyes életvitel rendes, elsődlegesen használati célú, szokásos tárgyait indokolt lehet kivonni, de egy nagy értékű táska, óra, nemesfémmel díszített használati tárgy vagy egy aranyozott kandallófelszerelés már nem feltétlenül ugyanaz a kategória. Nyilvánvalóan nem szűkítő definíciót kellene alkalmazni, hanem egy helyszíni szemle során bármely vagyontárgy vizsgálatát engedni kellene. A tervezet jelenleg inkább a tárgy elnevezésére, mint a vagyoni funkciójára érzékeny.
Ugyanez a bizonytalanság jelenik meg a jövedelemszerző tevékenységhez használt eszközöknél. A törvény nevesíti az egyéni vállalkozót és az őstermelőt, az adószámos magánszemélyt viszont kihagyja, pedig ő is tarthat többmilliós kamerát, műtermi berendezést vagy informatikai eszközt. Az őstermelőnél a „tevékenységéhez használ” sincs meghatározva, miközben a családi autó, pince, garázs vagy drón könnyen vegyes használatú. Az egyéni vállalkozói vagyon pedig jogilag nem válik el a magánvagyontól, ezért a teljes érték automatikus adóztatása helyett a költségelszámoláshoz, tárgyi eszköz-nyilvántartáshoz és tényleges üzleti használathoz kötött arányosításra lenne szükség.
Megnyílik a vagyonértékelő-biznisz, és még az adóból is jár hozzá támogatás
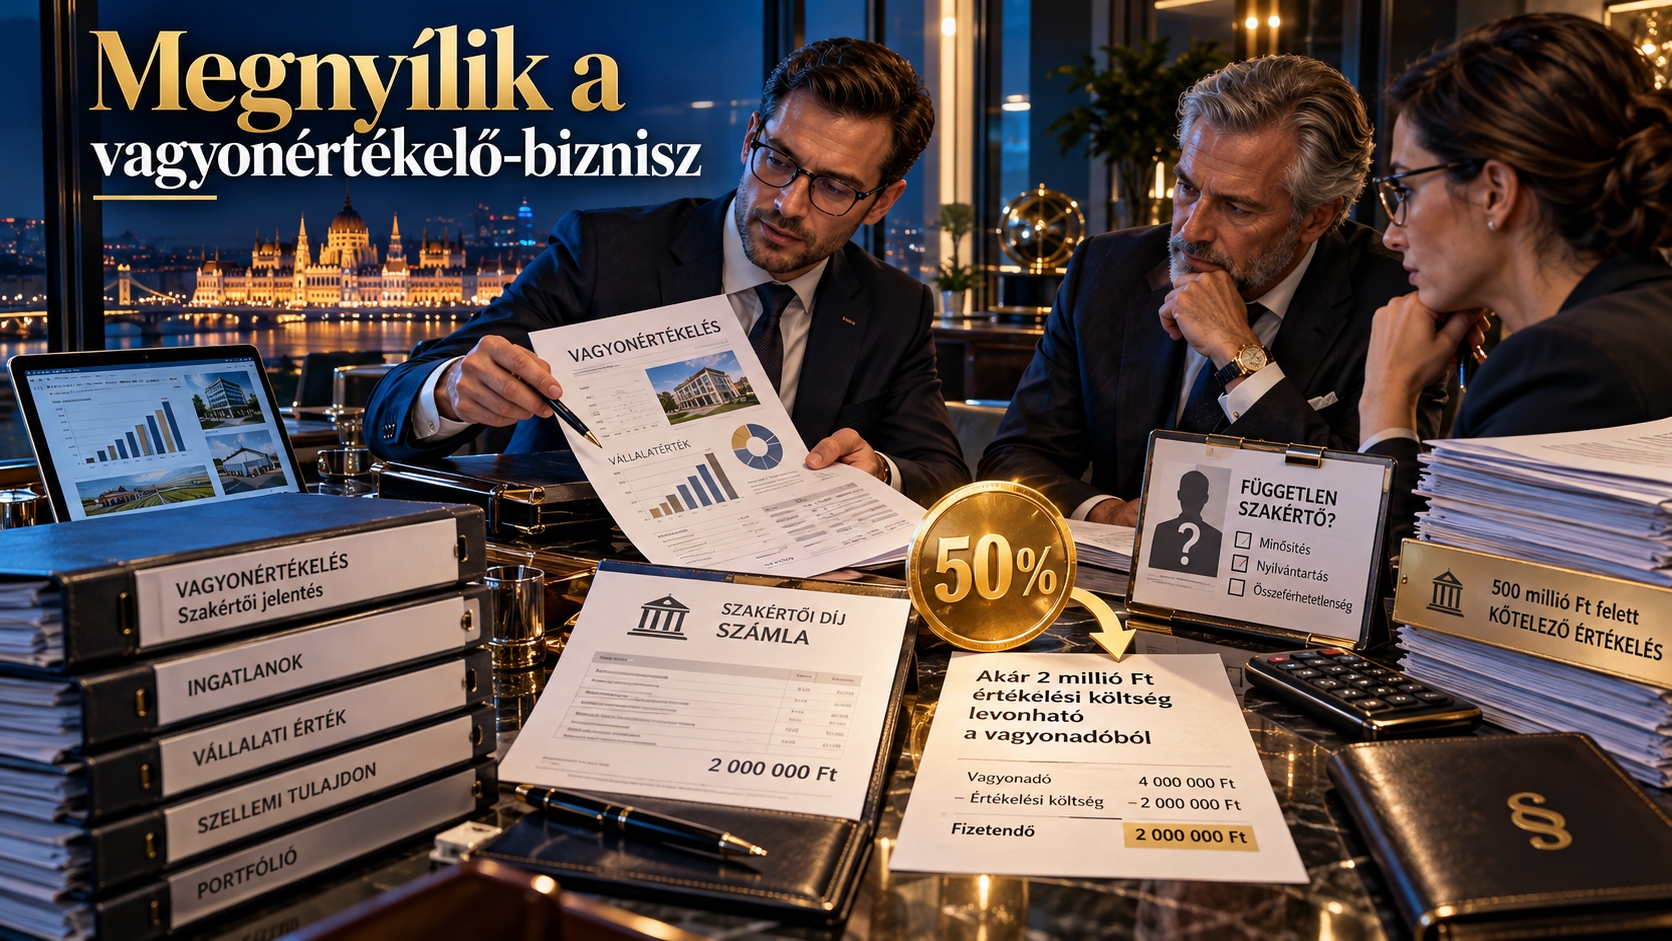
Az adózó a szükségszerűen vagy kötelezően igénybe vett független szakértői, értékelői vagy cégértékelési szolgáltatás díjának felével, legfeljebb kétmillió forinttal csökkentheti az adóját. Csakhogy nincs egységes válasz arra, hogy ki minősül ilyen szolgáltatónak. Ingatlannál a 19. § meghatározott szakértői kört nevesít, cégértékelésnél külön függetlenségi és bevételi feltételek vannak, miközben az adócsökkentés általános szabálya ennél lazábbnak tűnik. Egy 1,1 milliárdos nettó vagyonnál egymillió forint az adó: egy kétmilliós értékelési díj 50 százalékos jóváírásával ez akár teljesen eltűnhet. Kézenfekvő kérdés, hogy ezt valóban így akarta-e a jogalkotó.
A díj nemcsak a tárgyévben, hanem a bevallás benyújtásáig megfizetve is figyelembe vehető, tehát a 2026-os vagyonhoz 2027-ben elvégzett értékelés is kapcsolódhat. A probléma inkább az, hogy a törvény nem zárja ki világosan ugyanennek a számlának más adónemben történő költségként vagy ráfordításként való elszámolását. Ennél is súlyosabb az 500 millió forint feletti saját tőkéjű cégek kötelező, könyvvizsgáló által felülvizsgált rejtett-tartalék adatszolgáltatása: ez akkor is compliance-költséget telepít a társaságra, ha egyik tulajdonosa sem vagyonadó-köteles. Miközben a beszámoló nyilvános és a NAV számos társasági adattal rendelkezik, a hatásvizsgálat ezt a vállalati adminisztrációt lényegében költségmentesnek kezeli.
A NAV létrehoz egy értékbecslői listát – vajon nyilvános lesz ez a lista?
A tervezet szerint a NAV külön nyilvántartást vezet azokról az ingatlanvagyon-értékelőkről, akiknek a szakvéleménye vagyonadóhoz felhasználható, és három 30 százaléknál nagyobb alulértékelés után két évre törli is a szakértőt ebből a körből. Ehhez képest a normaszöveg egyetlen szóval sem mondja ki, hogy ez a NAV-os nyilvántartás nyilvános, kereshető vagy a NAV honlapján közzéteendő lenne – de ez még az adózás rendjéről szóló törvénybe bekerülhet. A lista nyilvánossága kézenfekvő, mert éppen ebből lehetne tudni, hogy az értékelő jogosult-e a vagyonadóhoz ingatlanértékelési szakvéleményt készíteni.
Még érdekesebb a kiesők sorsa. A NAV törlő határozatának azt is tartalmaznia kellene, hogy a szakértő mely értékelésében és milyen szakmai vagy törvényi hibát követett el, de arra már nincs szabály, hogy maga a törlés, annak oka vagy akár egy historikus „kiesett értékelők” lista nyilvános legyen. Pedig közérdekű lenne tudni, hogy ki az, akit három, a valós forgalmi érték 70 százalékát sem elérő hibás becslés után kipenderítettek a rendszerből. Ha már a jogalkotó ilyen reputációs és egzisztenciális szankciót épít be, akkor erről a társadalmi egyeztetés tartalmi összefoglalójában írni kellett volna!
Megjósoltam: az utolsó pillanatra hagyott vagyonadó kodifikációs kapkodásba fulladt
Hiába figyelmeztettem, hogy ezt a szabályozást nem az utolsó hetekben kellene összekalapálni: ha egy új adónem egyszerre akar világméretű vagyont feltérképezni, cégeket értékelni és új NAV-infrastruktúrát építeni, akkor azt hónapokkal korábban szakmai, szakértői stressztesztnek kellett volna alávetni. Ehhez képest most a részletes kodifikációs átvilágítás olyan további hibákat is kidobott, amelyekhez elég volt elolvasni a normaszöveget.
Az is átgondolatlanságra utal, hogy a törvény iratmegőrzést követel, de nem mondja meg, milyen nyilvántartás vagy dokumentum minősül majd megfelelő bizonyítéknak, márpedig csak a törvény által előírt kimutatás, nyilvántartás eshet ilyen körbe! A bevallási késedelem és a vagyonkezelési adóalanyok szankciórendszeréhez is kell az adózás rendjének módosítása. A külföldi társaság kisebbségi tulajdonosától olyan adatot nem várhatnak el, amelyhez jogszerűen hozzá sem fér. A külföldi vagyonkezelési konstrukció ingatlanvagyona pedig már megkeletkeztetett egy adóregisztrációt, nem lenne okos azt duplikáltatni… Satöbbi.
Itt tölthető le
a kodifikációs hibákról szóló
összegző jelentés.
A kodifikálási problémákat részletes elemzés után a mesterséges intelligencia segítésével, egy órán át utasításokat adva (promptolva) vesézgettem ki a szövegből. Ezeket véglegesítettem PDF-be raktam és természetesen az megküldésre kerül a társadalmi egyeztetés határidejéig, de célszerűnek látszott, hogy azt ebbe a cikkbe is elhelyezzem.
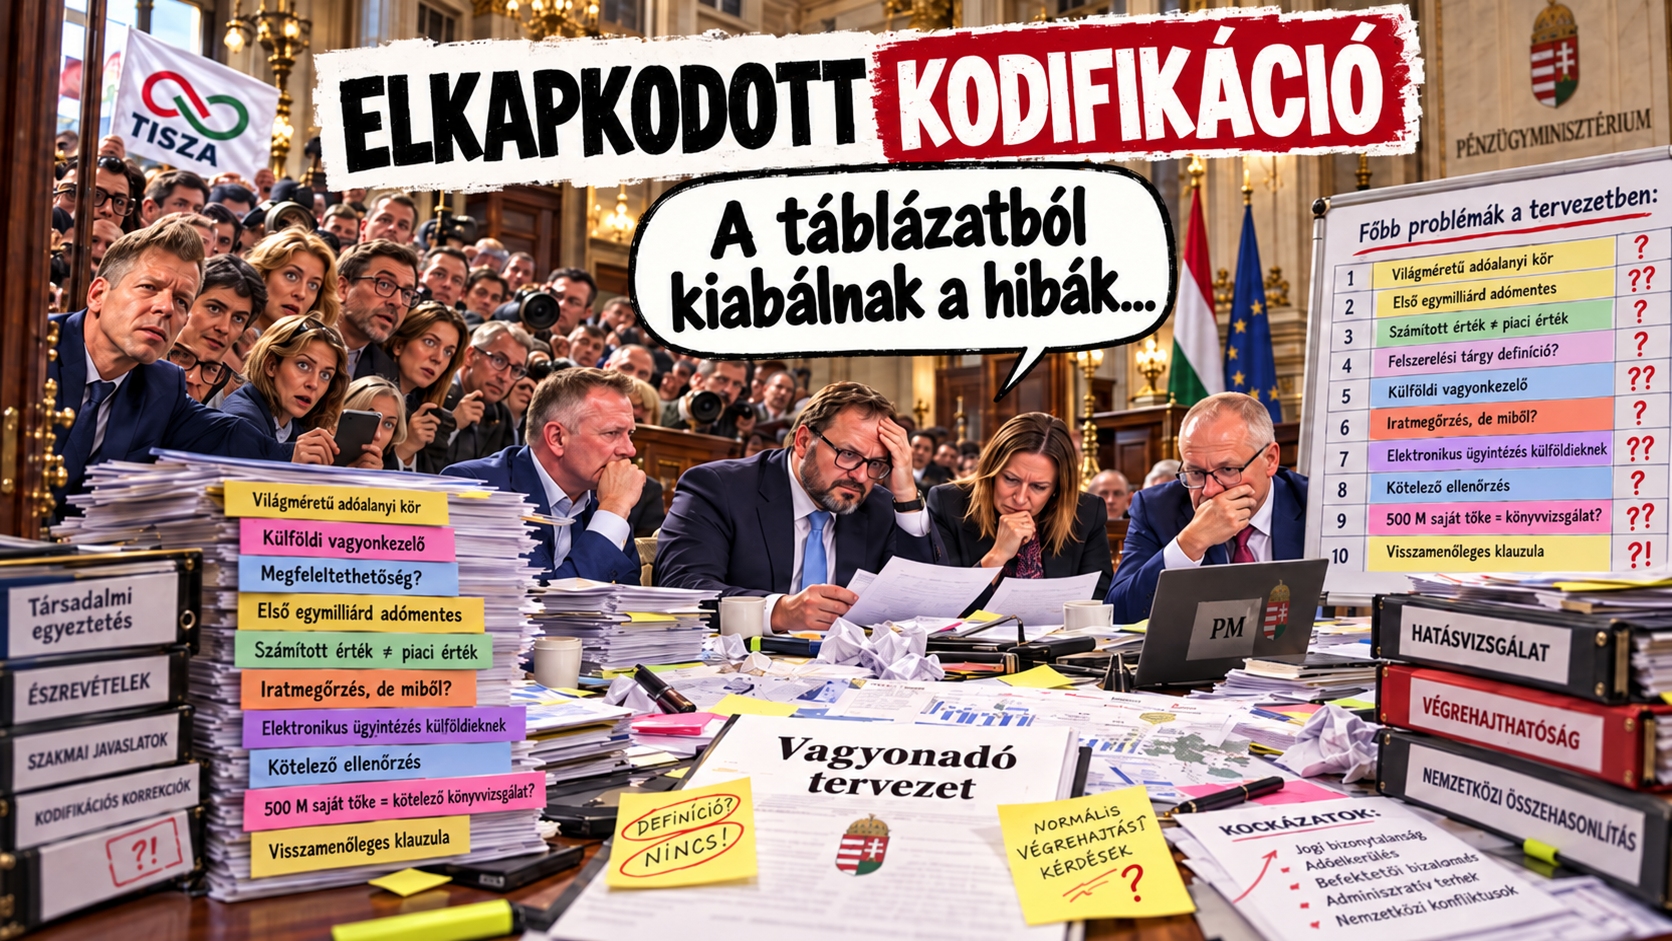
Persze akad még bőven apróbb-nagyobb szerkezeti szépséghiba: nincs körülírás arra, milyen külföldi cégadat fogadható el akkor, ha a tulajdonos nem tud belső könyvelést, rejtett tartalékot vagy auditált értékelést beszerezni; megőrzendő „alkalmas iratokról” beszélnek anélkül, hogy az alkalmasság tartalmát definiálnák; a késedelmes bevallás és bejelentkezés jogkövetkezményeit úgy hagyják a háttérjogra, hogy a szükséges Art.-módosítás nincs az egyeztetési csomagban; az anyagi adótörvénybe pedig képviseleti, kézbesítési, bejelentkezési és végrehajtási szabályokat zsúfolnak, mintha Magyarországon nem létezne általános adóeljárási kódex. Ez pontosan az a fajta kodifikációs kapkodás, amelyet előre lehetett látni: a politikai célt időben eldöntötték, a nehéz technikai kérdéseket viszont addig tolták maguk előtt, amíg végül egyetlen normaszövegbe próbálták belepréselni az anyagi jogot, az értékelési módszertant, a nemzetközi magánjogi megfeleltetést és a NAV-eljárást.
A vagyonadóból külön adóeljárási kódexet barkácsolnának
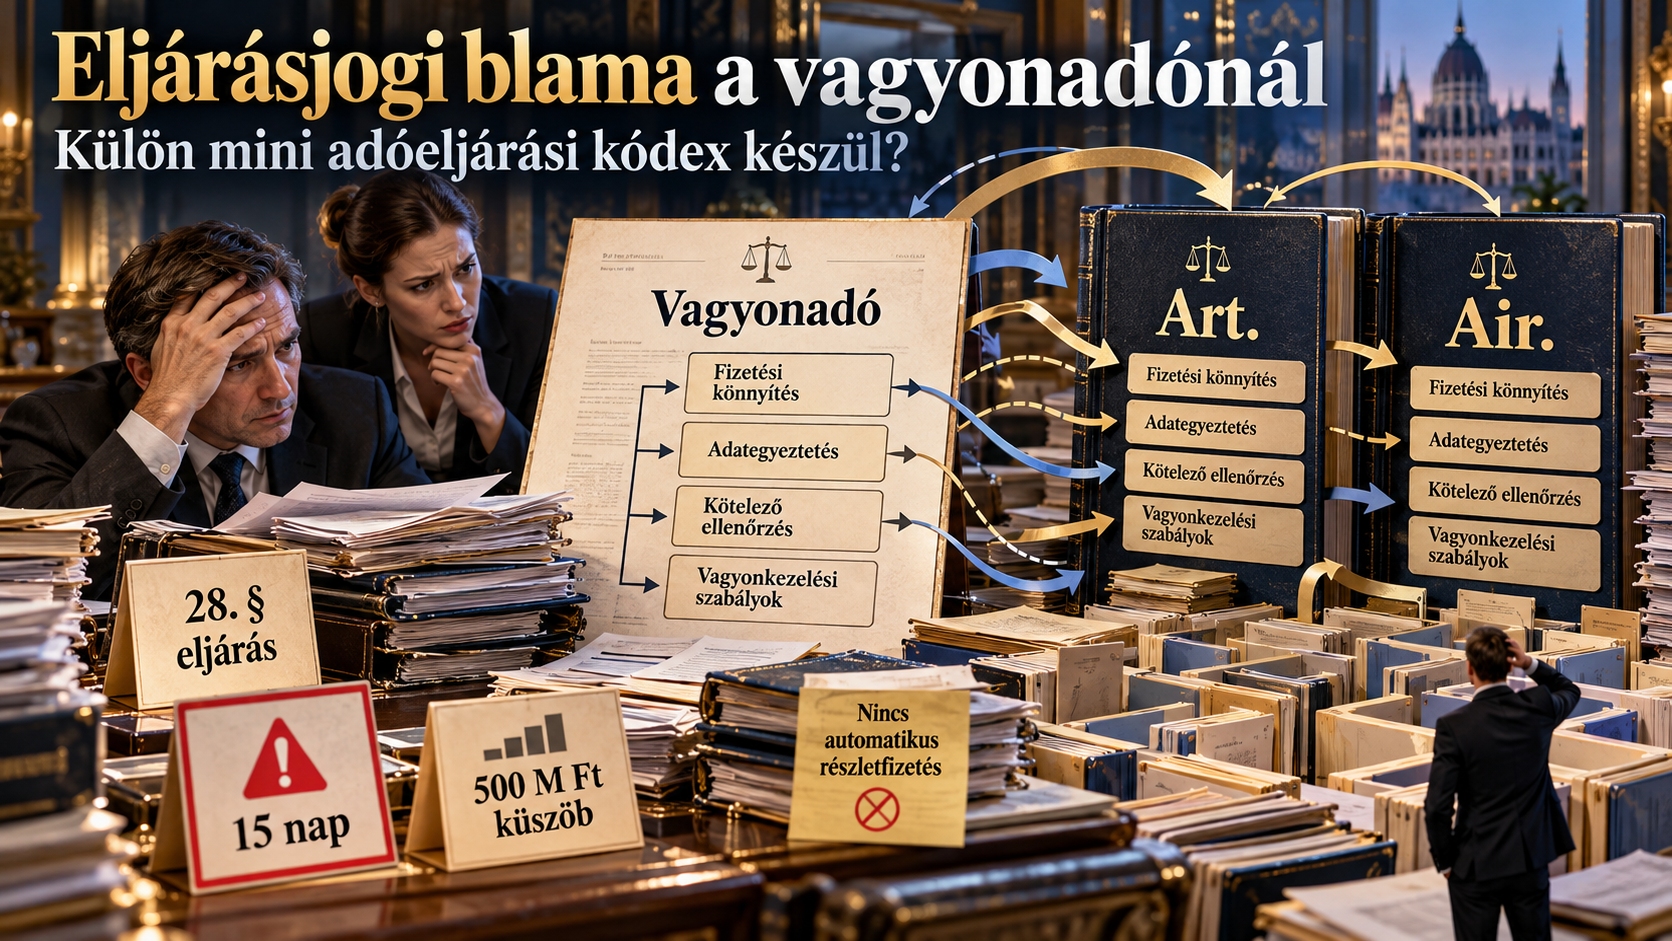
A törvény a fizetési könnyítést, az adategyeztetést, a kötelező ellenőrzést és a vagyonkezelési konstrukciók eljárási szabályait is maga kezdi szabályozni, holott erre már ott van az Art. és az Air.. A fizetési halasztás és részletfizetés tipikusan adózás rendje kérdés; ha a vagyonadóra külön szabály kell, azt az Art.-ben kell elhelyezni. Különösen furcsa, hogy a tervezet felismeri az illikvid vagyon problémáját, majd ugyanazzal a lendülettel kizárja az automatikus részletfizetést. Ettől a jogalkotó nem lesz szigorúbb, csak az ügyintézés lesz drágább.
A 28. § újabb „felhívósdi” eljárást talál ki: ha a bevallás és a NAV adatai között eltérés van, az adózónak 15 napja lesz tisztázni, majd bizonyos összegű eltérésnél kötelező az ellenőrzés. Az Air. rendszerében már van tényállás-tisztázás, adategyeztetés és ellenőrzés; nem kell minden új adónemhez saját mini-eljárásjog. Az 500 milliós kötelező ellenőrzési küszöb ráadásul szakmailag is gyenge: a kockázatot nem egyetlen forintösszeg méri. Egy bonyolult 490 milliós offshore eltérés veszélyesebb lehet, mint egy dokumentált 510 milliós ingatlanérték-vita ???
Külföldi adózó, magyar ügyfélkapu és az irányítási helyszín problematikája
A külföldi magánszemély és külföldi vagyonkezelési konstrukció adóalany lehet, de ebből még nem lesz DÁP-ja, magyar elektronikus azonosítója, UJEGYKE-meghatalmazása vagy működő kézbesítési csatornája. Ki nyújtja be egy külföldi trust bevallását, milyen ügycsoportban, milyen adóazonosítóval, és a jelenlegi meghatalmazások lefedik-e az új adónemet? Ezek nem technikai részletek, hanem az adó teljesíthetőségének drámaian fontos feltételei, főleg, hogy a NAV nem fogad el tollal aláírt könyvelő, adótánácsadó számára meghatalmazást papíron!
A belföldi illetőség és a vagyonkezelési konstrukció „tényleges irányítási helye” szintén súlyos nemzetközi bizonyítási kérdés. A tervezet magyar vélelmet épít, ahelyett hogy az OECD Modellegyezmény és kommentárja által évtizedek alatt kimunkált döntési, irányítási és egyezményes szempontokat egyértelműen bekötné. Ugyanezért kellene bevallás előtti adatlekérdezési lehetőség is: az adózó láthassa, milyen ingatlanértéket, társasági adatot vagy más nyilvántartási információt használ róla a NAV, mielőtt saját felelősségére benyomja a bevallást. Az elektronikus kapcsolattartáshoz viszont tisztázni kell az adóalanyiságot.
A jogbiztonságot már májusra visszamenőleg kérnék számon
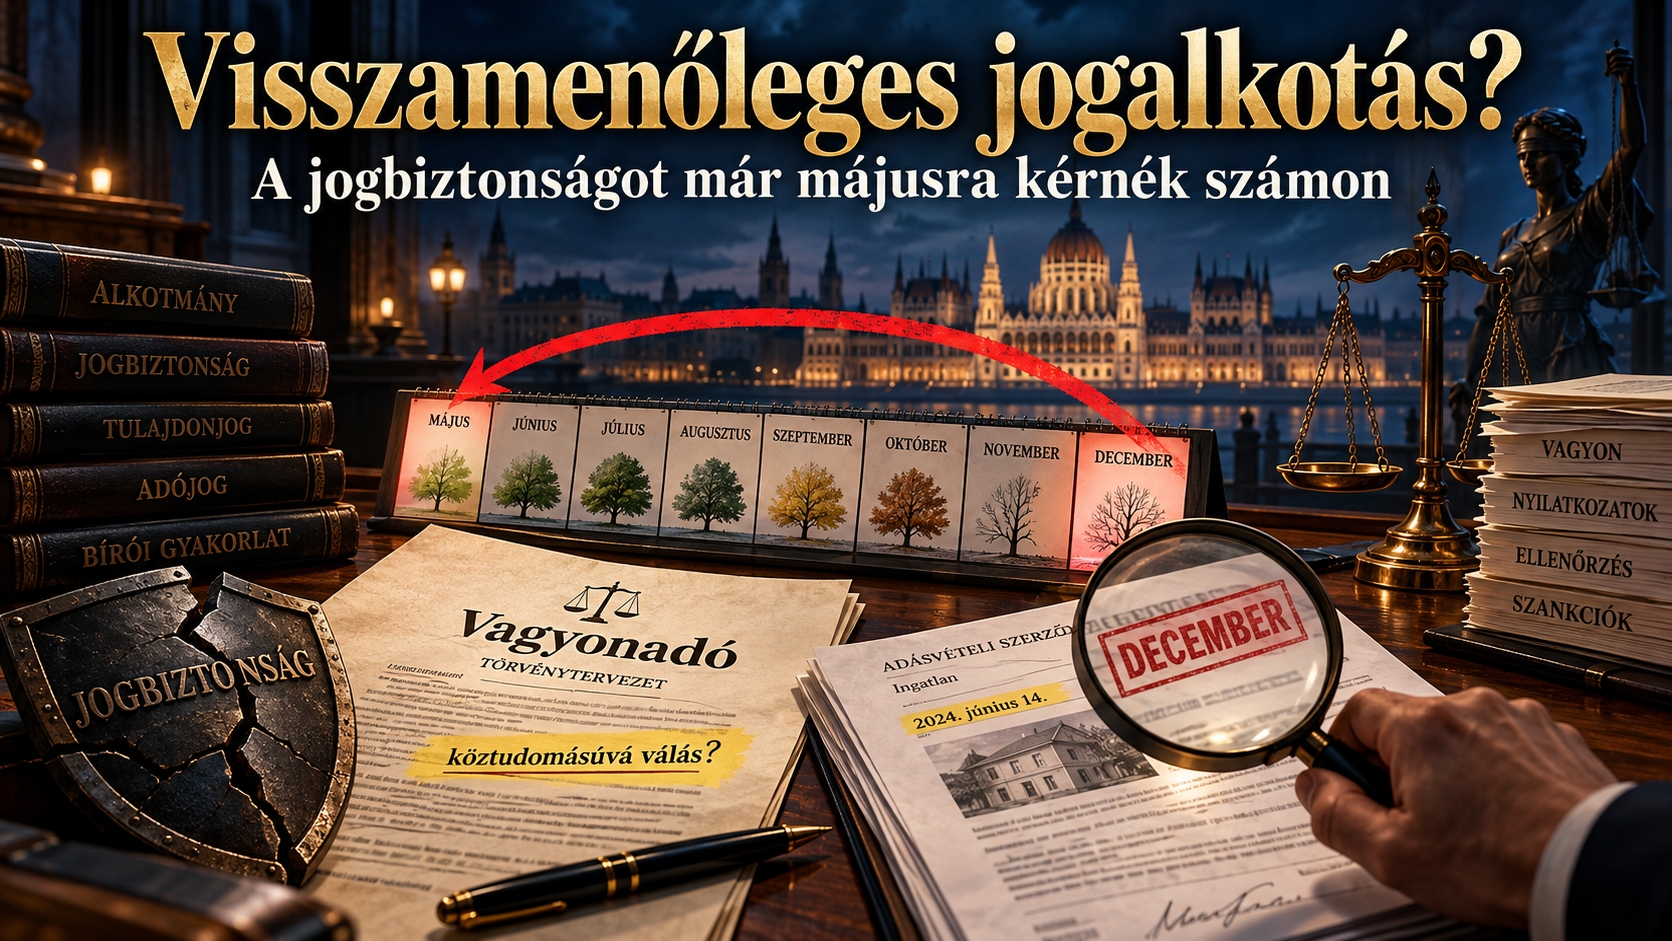
A tervezet egyik legaggályosabb megoldása szerint a NAV a rendeltetésszerű joggyakorlást a vagyonadó bevezetésének „köztudomásúvá válásától” vizsgálhatná, az indokolás pedig ezt egy májusi kormányhatározathoz kapcsolja. Májusban azonban még nem volt ismert az egymilliárdos küszöb, a cégértékelési képlet, a családi megosztás, a tartozáslevonás vagy a vagyonkezelési rendszer. Egy júniusi ügyletet decemberben elfogadott szabályok logikája alapján visszaminősíteni nehezen fér össze a kiszámítható jogalkotást és visszaható hatály tilalmát szolgáló rendszerével (Jat.). A „köztudomásúvá válás” ráadásul nem jogi időpont, hanem hangulatjelentés.
A családon belüli vagyonszétosztás önmagában nem lesz automatikusan jogellenes, de nagyon nem mindegy, mikor és miért történik. Ha például a családfő azért ad pénzt a nagykorú gyermekének, mert ténylegesen őt akarja vagyoni helyzetbe hozni, a gyermek önállóan rendelkezik a pénzzel, és az ügyletnek van valós családi-vagyoni célja, akkor ez elvileg rendeltetésszerű lehet akkor is, ha mellékhatásként csökken a szülő vagyonadója. Kiskorú gyermekkel számoltak: az ajándékba kapott vagyon főszabály szerint visszakerül a szülő adóalapjába. Nagykorú gyermeknél viszont valódi tulajdonátruházás esetén nincs ilyen automatikus visszaszámítás, ezért ott a vita kulcsa az lesz, hogy valódi generációs vagyonátadás történt-e, vagy csak papíron parkoltatták át a vagyont az adó csökkentésére.
Konklúzió: A Pénzügyminisztériumnak ezt a javaslatot már jóval korábban, legkésőbb nyáron kellett volna benyújtania; most nem kozmetikázásra, hanem érdemi újrakodifikálásra van szükség. A cél viszont szerepel a TISZA programjában, így annak megvalósítása már 2026 április 12.-én eldőlt.
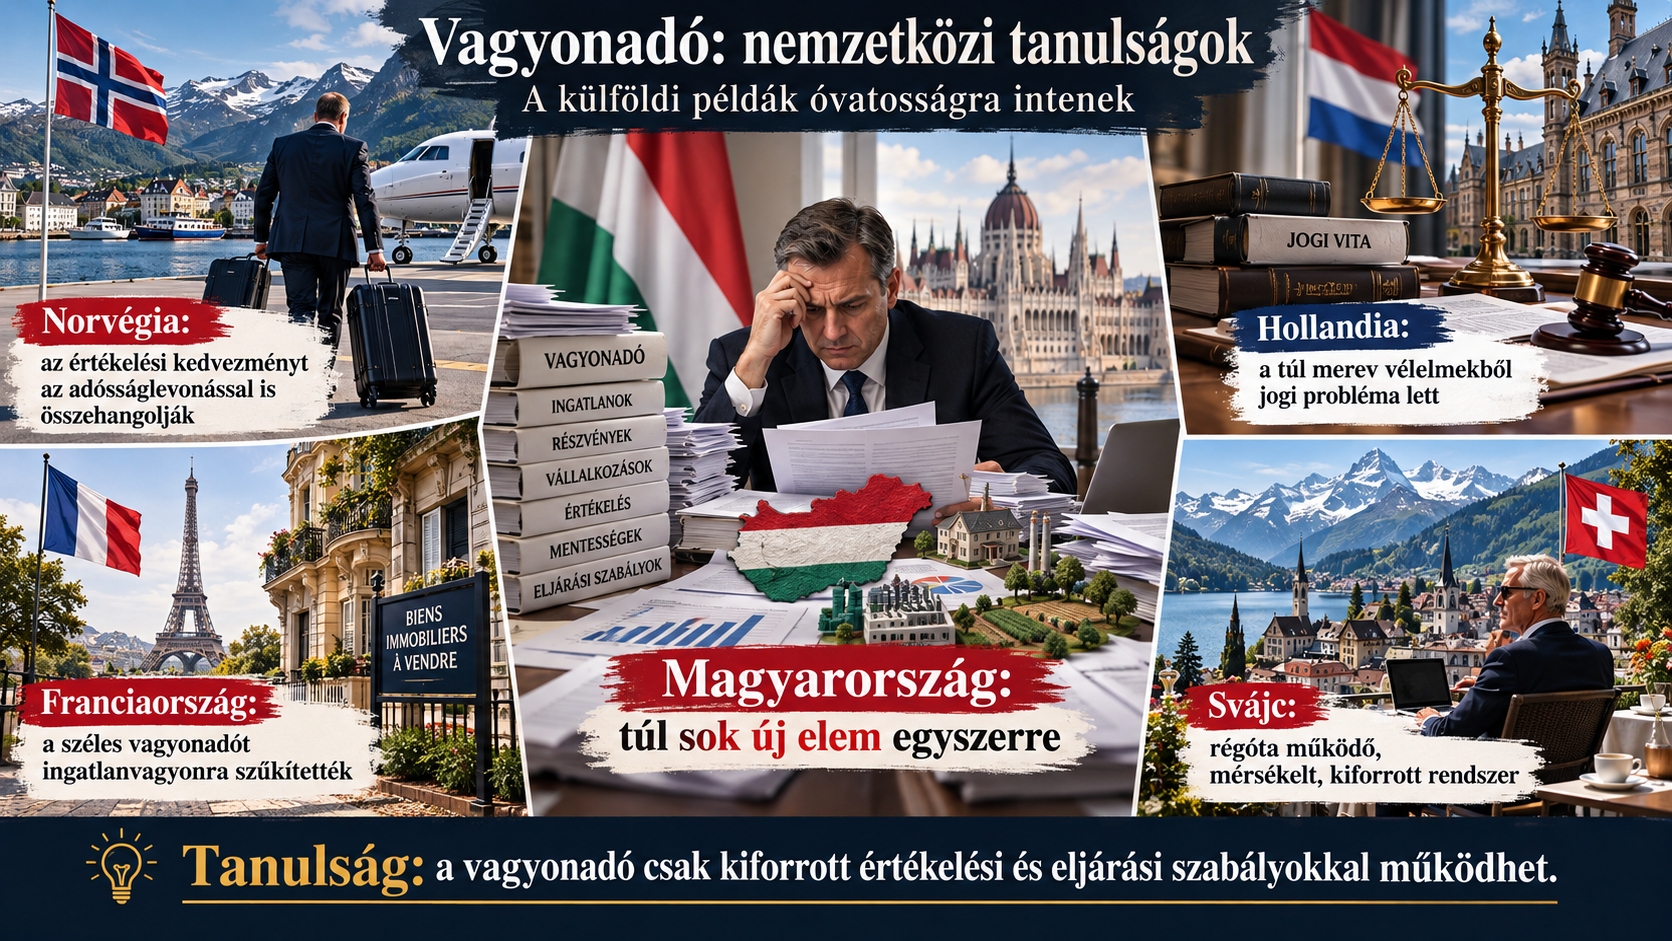
A nemzetközi tapasztalatok nem azt mondják, hogy lehetetlen – azt mondják, hogy ezt nem lehet kapkodva csinálni
A működő külföldi rendszerek mögött olyan részletszabályok vannak, amelyekből a magyar tervezetnek érdemes lenne tanulnia. Norvégiában például bizonyos vagyonelemekre értékelési kedvezmény jár, de ezzel párhuzamosan az ezekhez kapcsolódó adósság levonhatóságát is arányosan korlátozzák, vagyis nem engedik, hogy ugyanaz az értékelési kedvezmény és a teljes hitellevonás együtt mesterségesen lefaragja a nettó vagyont. Skatteetaten Hollandiában éppen az mutatta meg a túl merev törvényi vélelmek veszélyét, hogy a Legfelsőbb Bíróság a tényleges hozamnál magasabb, fiktív hozam alapján történő adóztatást az EJEE tulajdonvédelmével és diszkriminációtilalmával összeegyeztethetetlennek találta, majd 2024-ben azt is kimondta, hogy a javításnak szánt rendszer sem oldotta meg teljesen a problémát. Hogeraad Franciaország még radikálisabban korrigált: 2018-ban megszüntette az általános nettó vagyonadót, és helyette lényegében az ingatlanvagyonra koncentráló IFI-t vezette be. Bofip
Svájc pedig azért rossz példa arra, hogy „máshol is működik, tehát nálunk is fog”, mert ott a vagyonadó évtizedek óta beágyazott, kantonális és önkormányzati adórendszer része, jelentős helyi adóautonómiával és valódi adóversennyel. Estv A kutatások szerint a vagyonos adózók ténylegesen reagálnak a terhek különbségeire, részben költözéssel, és a jelenlétüknek helyi gazdasági hatása is lehet, bár ennek mértéke nem dramatizálható túl. CEPR Ehhez képest a magyar tervezet egyetlen nekifutással akar új nettó vagyonadó-alapot, saját cégértékelési képletet, országos NAV-ingatlanértékelési modellt, külön vagyonértékelői piacot, külföldi jogi konstrukciók magyar megfeleltetését, családi és vagyonkezelési összeszámítási szabályokat, valamint még fél tucat eljárásjogi különszabályt is felépíteni. A külföldi tanulság ezért nem az, hogy vagyonadót nem lehet csinálni, hanem az, hogy az értékelési torzulás, a kettős kedvezmények, a mobilitás, a jogbiztonság és a végrehajthatóság problémáit előre kell megoldani. Ha ezekre majd az első NAV-ellenőrzések és bírósági perek adják meg a választ, akkor már nem a társadalmi egyeztetés lesz a tesztüzem, hanem maga az ország.
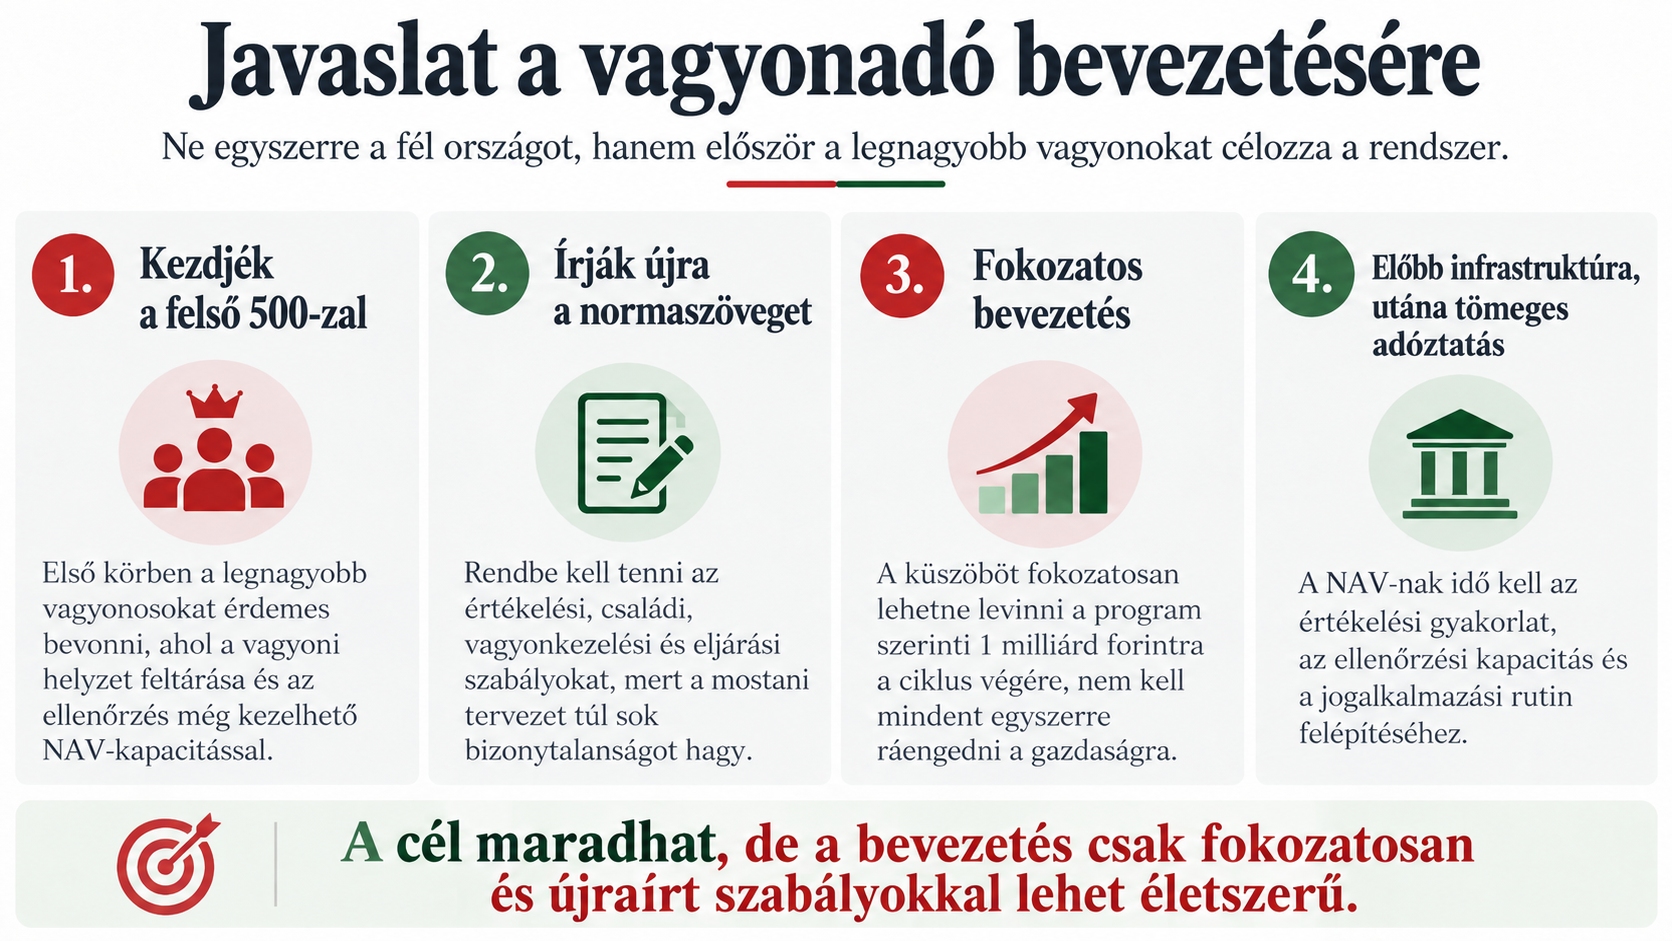
Javaslatok: az első évben csak a felső 500 lenne adóalany
A vagyonadó politikai célját nem kell kidobni (a program miatt nem is lehet), a végrehajtási ütemét viszont érdemes lenne újragondolni. Első körben elegendő lenne a valóban kiemelkedő, például a felső 500 vagyonos magánszemélyre koncentrálni, ahol a vagyoni helyzet feltárása, a társasági részesedések és ingatlanok értékelése még kezelhető a jelenlegi NAV-kapacitással. Az első év tapasztalatai alapján finomítani lehetne a törvényszöveget, egyes részleteket rendeletbe kirakni, miközben rendbe lehetne tenni az értékelési, családi, vagyonkezelési és eljárási szabályok gyakorlati hiányosságait, részletesen megfogalmazni a rendeltetés-ellenes ügyleteket, amiket a törvény hatálybalépésével valóban lehetnek tiltani – de nem visszamenőlegesen!
A programban szereplő 1 milliárd feletti 1 százalékos vagyonadó bevezetésére ugyanis nincs olyan „azonnali” határidő, amely miatt ezt most feltétlenül kapkodva kellene összerakni. Ezzel szemben számtalan „azonnali” ígéretet tett a kormányfő is, amik még mindig nem teljesültek.
Ha az tényleg racionális és a tapasztalatok alapján hasznos lenne, akkor a ciklus végéig elég lenne a vagyonadó küszöböt az ígért egymilliárd forintra levinni, miközben a NAV már felépítette az értékelési infrastruktúrát, kialakult a joggyakorlat, és kiderült, mekkora adóbevétel szedhető be reálisan. Így nem több tízezer emberrel kellene az első naptól önadóztatási kísérletet végezni, hanem az első 500 legnagyobb vagyonnal indulna a rendszer. A felső 500 gazdag köre 10 milliárdos küszöbre lőhető be, viszont az első 10 milliárdnak nem kellene adómentesnek lennie, az 1 milliárd feletti részre kivethető az 1 százalékos kulcs.
… és még mielőtt valaki azt hinné, hogy azért írogatok ilyesmit, mert 1 milliárd feletti vagyonom van, jelzem, hogy biztosan alatta vagyok és megbízást se kaptam mástól erre a javaslatra. Egyszerűen így racionális.
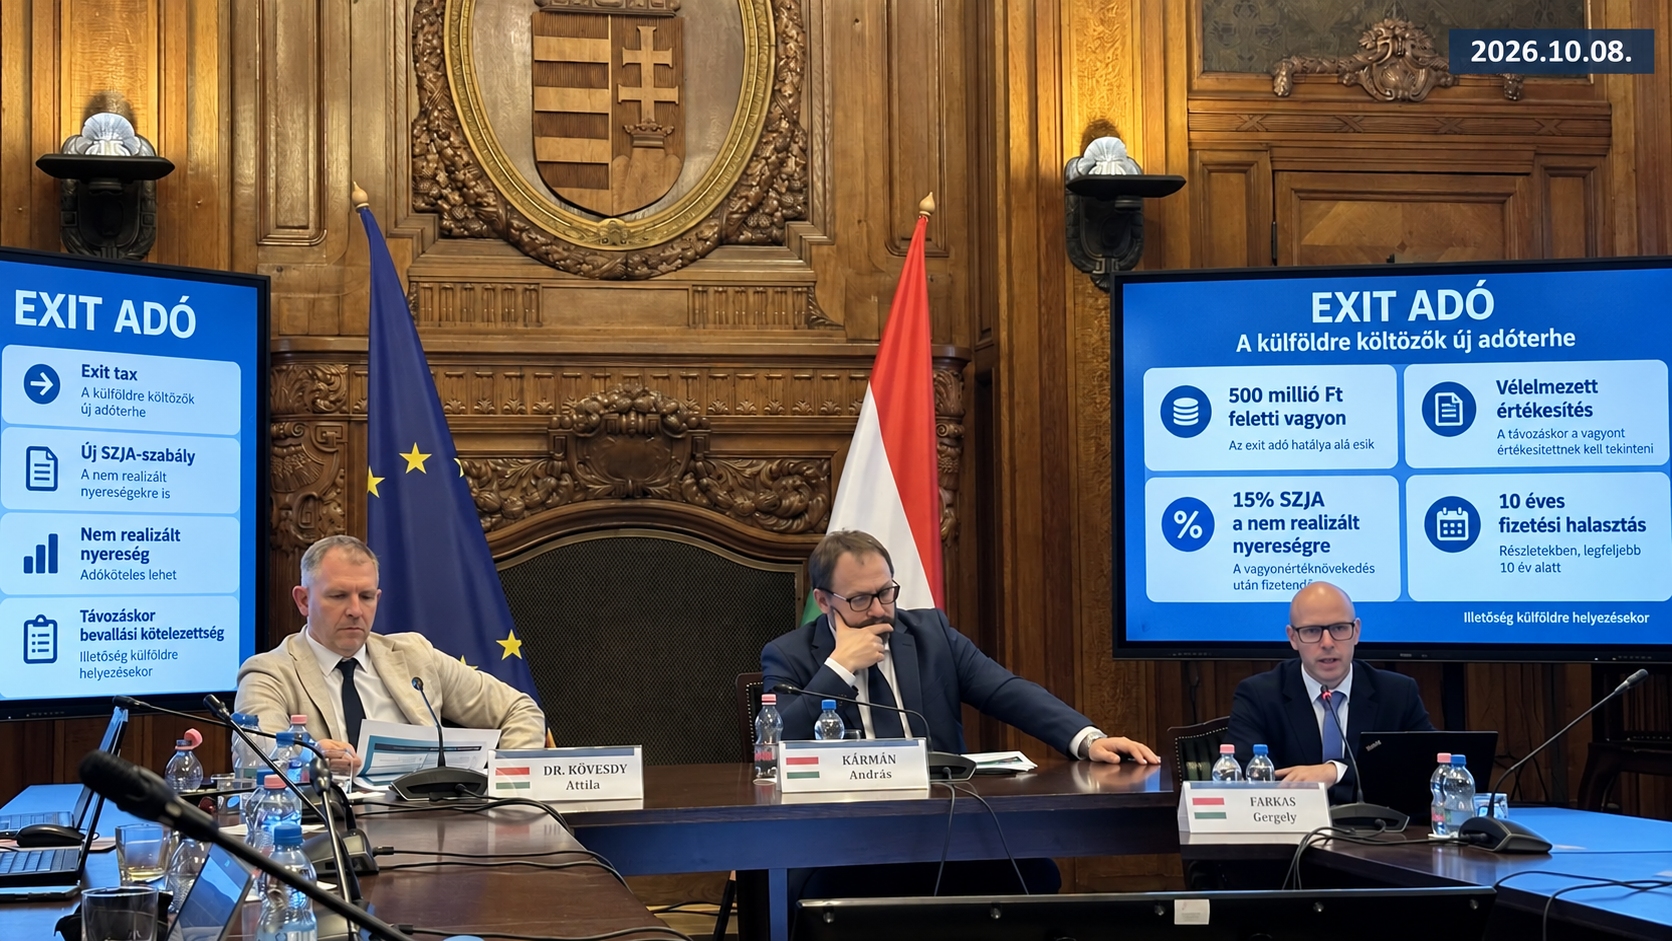
UPDATE: a személyi jövedelemadózásba bekerülne egy EXIT ADÓ
Az EXIT ADÓ szerint 500 millió forint feletti vagyonnál az adóilletőség külföldre helyezésekor vélelmezett értékesítéssel számolnának, és a még nem realizált nyereséget a hatályos, jelenleg 15 százalékos SZJA terhelné. Vagyis technikailag nem „új exitadó-törvényről” beszélünk, hanem az Szja tv. olyan új adóztatási tényállásáról, amely a tényleges értékesítés nélkül is jövedelemadó-kötelezettséget keletkeztetne. Az államtitkár maga is elismerte, hogy hasonló konstrukciók több országban összeütközésbe kerültek az uniós joggal; a PM ezt tízéves fizetési halasztással próbálná kezelni. Ettől még az EU-jogi megfelelés egyáltalán nem tekinthető lefutott kérdésnek.
Ennél politikailag talán még kínosabb a bejelentés. A TISZA választási programjában nem szereplő, érdemi új SZJA-kötelezettséget nem nyilvános szakmai egyeztetésen, nem a társadalmi egyeztetésre kitett normaszöveg részeként és nem általános sajtótájékoztatón jelentettek be, hanem egy meghívásos, szűk körű újságírói háttérbeszélgetésen. Így sikerült a sajtó egy részét azzal leforrázni, hogy miközben mindenki a már közzétett vagyonadó-tervezetet próbálja elemezni, közlik: ja, egyébként lesz mellette egy további, az országból történő adóügyi távozást megadóztató SZJA-szabály is. Ez nem egyszerű kommunikációs baki, hanem az adópolitika előkészítésének minőségéről is sokat elmond…
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF