Már korábban felhívtam a figyelmet, hogy a politikusok vagyonosodási vizsgálata terén számos tapasztalat igazolja, hogy a részletkérdéseket muszáj szabályozni, különben igazságtalanságokat és hivatali erőszak dilettáns változatát figyelhetjük majd meg élőben. Mit is várhatunk egy NER-ből átmentett minisztériumi stábtól, amit még nem volt ideje a miniszternek és az államtitkároknak megújítani?
A NAV eddig is vizsgálhatta, amit most tényleg vizsgálna
A beígért politikusi vagyonvizsgálatból a normaszöveget elolvasva meglepően kevés valódi „vagyonvizsgálati elem” látszik. A törvény csupán egy új kötelező „egyedi kockázatelemzési eljárást” hozna létre: a NAV a politikus és meghatározott hozzátartozói bevallásait, nyilvántartási adatait, más szervektől, külföldről és nyilvános forrásból beszerzett információkat egymásra vetíti, majd készít egy záró dokumentumot. A vizsgált személynek ezen a ponton nem kell tételesen elszámolnia arról, hogy miből lett háza, cége, értékpapírja vagy éppen milyen forrásból finanszírozza az életvitelét. Ha a NAV kockázatot talál, akkor indulhat adóellenőrzés, illetve bűncselekmény gyanúja esetén értesítés vagy feljelentés. Ez tehát első körben háttérben végzett adatbányászat, nem a klasszikus értelemben vett elszámoltatás.
A furcsaság ott kezdődik, hogy az Art. jelenleg hatályos 135–138. §-ai alapján a NAV már most is végezhet kockázatelemzést: összevetheti a bevallásokat, adatszolgáltatásokat, saját nyilvántartásait, más hatóságoktól származó és nyilvános adatokat, majd az adózót ellenőrzésre választhatja ki. A korábbi cikkemben nem véletlenül azt kértem számon, hogy ha valódi vagyonvizsgálat készül, akkor annak legyen világos módszertana és garanciarendszere. Most viszont adódik egy sokkal egyszerűbb kérdés is. Tessék mondani, kedves NAV: ha az új kormány már nyáron világossá tette, hogy a politikai szereplők vagyongyarapodásának adózási kockázata kiemelt ügy, pontosan mi akadályozta meg a NAV-ot abban, hogy a már létező kockázatelemzési eszközeit használja? Az új törvény kötelezővé teszi és néhány ponton szélesíti az eljárást, de a kockázatelemzést nem most találták fel.
A rendeletmódosítás még beszédesebb: a régi vagyonosodási becslésre szerelnek egy új bejárati ajtót
A kapcsolódó kormányrendelet-tervezet mutatja meg igazán, mennyire szerény jogalkotási munka az új konstrukció. A 465/2017. (XII. 28.) Korm. rendelet hatályos 87. §-a ma is tartalmazza a klasszikus vagyonosodási logikát: ha az ismert jövedelmek nincsenek arányban a vagyongyarapodással és az életvitelre fordított kiadásokkal, a NAV megbecsülheti, mekkora jövedelemre lett volna szükség. Csakhogy ezt jelenleg kizárólag meghatározott Btk.-fejezetek szerinti bűncselekmény nyomozó hatóság által fennálló gyanúja esetén lehet alkalmazni. Bár elég lett volna ezt a korlátot feloldani, a rendelettervezet inább egy második kaput nyitna ki: ha a politikusokra létrehozott speciális kockázatelemzés után adóellenőrzés indul, ott szintén elővehető lenne a vagyonosodási becslés.
Ez a folyamat átgondolása nélküli pótcselekvés. Az MKOE régóta azt javasolja, hogy ezt a jogintézményt ne egy végrehajtási rendelet toldozott-foldozott szabályai között tartsák életben, hanem az adózási rendtartásban, törvényi szinten rendezzék újra (amit akár össze is lehetne vonni az adózás rendjével, egy törvénybe): legyen részletes szabályozás a történeti vizsgálhatóságra, az elévülésre, a bizonyításra, az ellenbizonyításra és az NVVH-val való együttműködésre. A mostani megoldás ehhez képest valóban inkább egy újabb ajtó, ami ugyanoda vezet: a meglévő becslési módszert teszik elérhetővé egy új eljárási útvonal végén. Ezzel a korábbi cikkben feltett kérdések ettől egyáltalán nem oldódnak meg: mi számít induló vagyonnak, ki mit bizonyít, mi lesz a régi készpénzzel, kölcsönnel, ajándékkal, külföldi jövedelemmel, régi ingatlaneladással, illetve azzal a vagyonnal, amely formálisan soha nem került a vizsgált személy nevére? Mi lesz a megélhetési költségek becslésével egy olyan politikusnál, aki minden este protokoll-étkezésen vesz részt? Stb., stb., stb.
Két évig várnak, aztán hatvan nap alatt akarják a világot megváltani?
A törvénytervezet főszabály szerint csak a megbízatás vagy jogviszony második évének utolsó napjától számított harminc napon belül rendeli el a speciális kockázatelemzés megkezdését. Ez azt jelenti, hogy kizárólag a politikai pálya végén lehetne keresgélni? Miért? Az adózási eljárási szabályok kockázatelemzési szabályai (Art. 137.§) nem írnak elő ilyen általános várakozási időt: ha adózási kockázat merül fel, a NAV azonnal elemezhet! Ezek szerint ez politikus esetén TILOS lenne? Hogyhogy? A közhatalmat gyakorlóknál kiemelt társadalmi érdek a vagyongyarapodás követése, szakmailag sokkal logikusabb lenne egy induló vagyoni helyzet rögzítése és azt követő rendszeres, automatizált újraértékelés, nem pedig az, hogy két évig nézzük az órát.
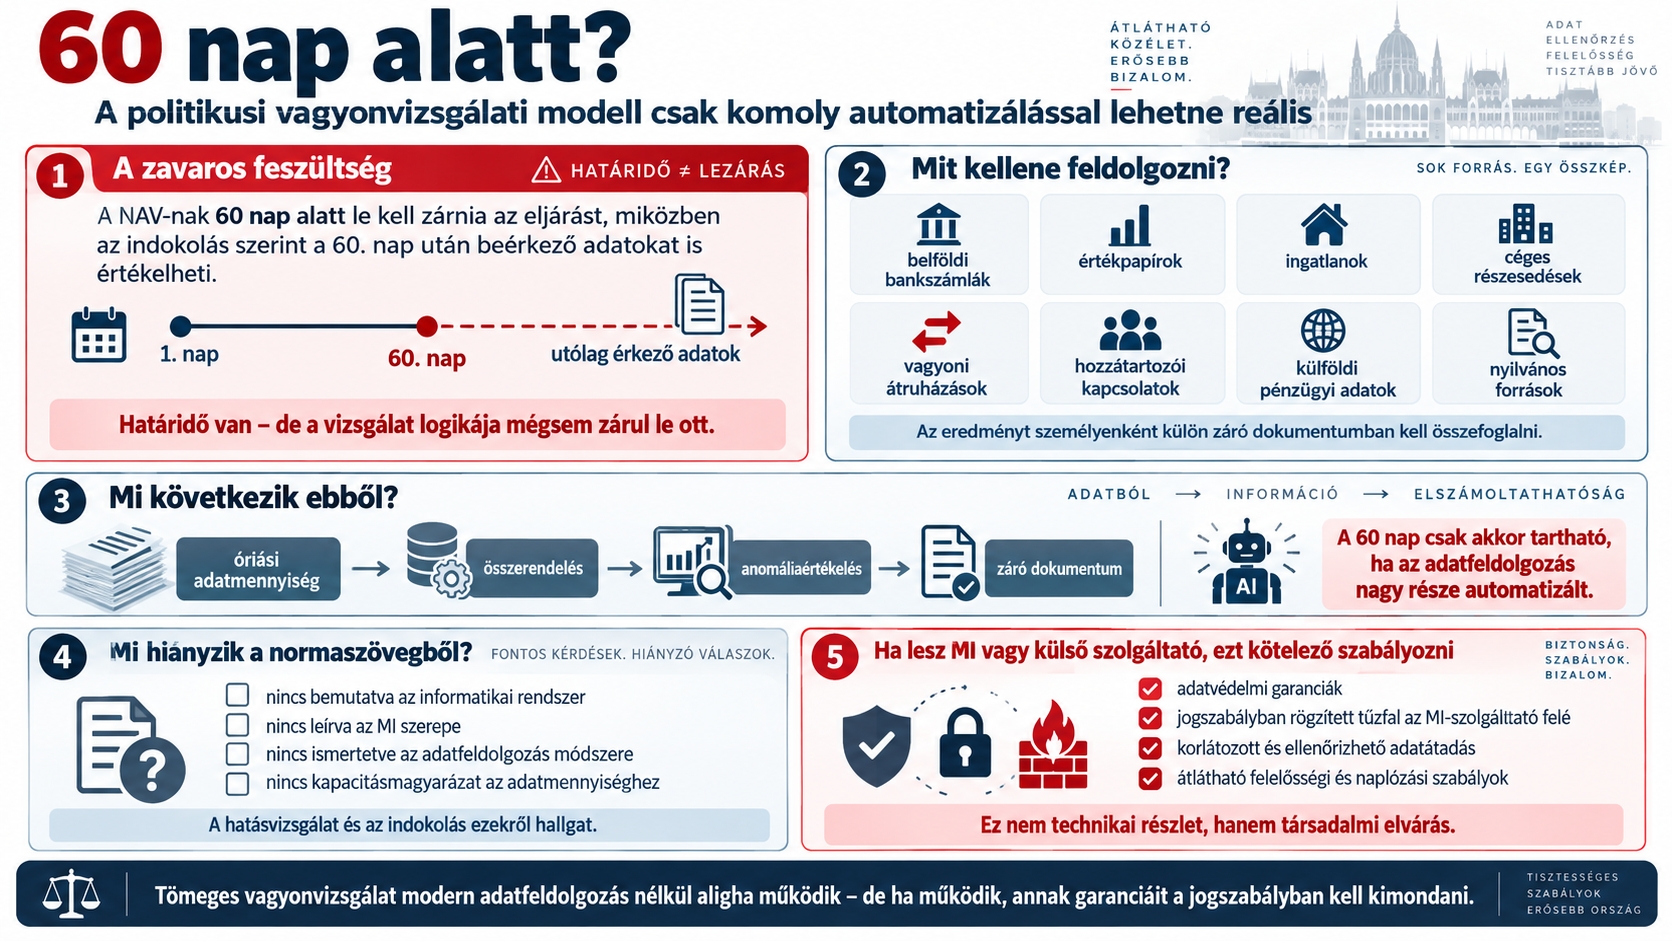
Majd amikor végre elindulna az eljárás, a NAV számára 60 napos a határidő. Az indokolás (hogyhogy az indoklás?) rögtön hozzáteszi, hogy azért a hatvanadik nap után beeső adatokat is értékelhetik. Ez önmagában mutatja a konstrukció zavaros feszültségét. Belföldi bankszámlák, értékpapírok, ingatlanok, céges részesedések, vagyoni átruházások, hozzátartozói kapcsolatok, külföldi pénzügyi adatok és nyilvános források feldolgozásáról beszélünk, miközben az eredményt személyenként külön záró dokumentumban kell rögzíteni. Ha ezt komolyan gondolják, a 60 nap csak úgy tartható, ha az adatfeldolgozás nagy része automatizált. A normaszövegből és a hatásvizsgálatból azonban nem derül ki, milyen informatikai vagy mesterségesintelligencia-rendszer dolgozza majd fel ezt az adatmennyiséget. Ha lesz ilyen módszer, akkor elő kell írni adatvédelmi szabályokat és az MI szolgáltató felé alkalmazandó tűzfalat is. Ez nem lehet technikai részlet, társadalmi elvárás, hogy ez szerepeljen a jogszabályban!
A hozzátartozó fogalmát se sikerült végiggondolni
A tervezet nem a Ptk. 8:1. § szerinti hozzátartozói fogalmat használja. A Ptk. szerint közeli hozzátartozó a házastárs, az egyenesági rokon, az örökbefogadott, mostoha- és nevelt gyermek, az örökbefogadó-, mostoha- és nevelőszülő, valamint a testvér; a tágabb hozzátartozói körbe ezen felül az élettárs, az egyenesági rokon házastársa, a házastárs egyenesági rokona és testvére, valamint a testvér házastársa is beletartozik. A mostani törvénytervezet ehelyett saját definíciót alkot: házastárs, élettárs, továbbá a közös háztartásban élő szülő, gyermek és a házastárs gyermeke kerül a célkeresztbe. Anyós, sógor, unokatestvér gyarapodása nem számít, pedig ilyen volt például a Tasó család ügye is.
Egy külön háztartásban élő felnőtt gyermek, a ki tudja hol élő testvér vagy az após-anyós, illetve sógor, vagy a menyasszony nem automatikusan vizsgálati alany, miközben vagyon mozgatására nyilvánvalóan nem csak az egy lakásban élő családtag használható. Igaz, a NAV ugyan kiterjesztheti az elemzést arra, akihez az érintett közvetlenül vagy közvetve vagyont ruházott át, de akkor előbb magát az átruházást kell megtalálnia. A hatásvizsgálat közben egyszerűen odaveti, hogy az érintett csoport ~5000 fő, de nem mutatja meg, hány tisztségviselővel, hány hozzátartozóval és milyen családmodell alapján számoltak. Egy olyan rendszerben, amelynek jelentős részét éppen a hozzátartozók hálózata adja, ez nem mellékes részlet, hanem a kapacitástervezés egyik alapadata.
Ötven revizor? Ugyan már!
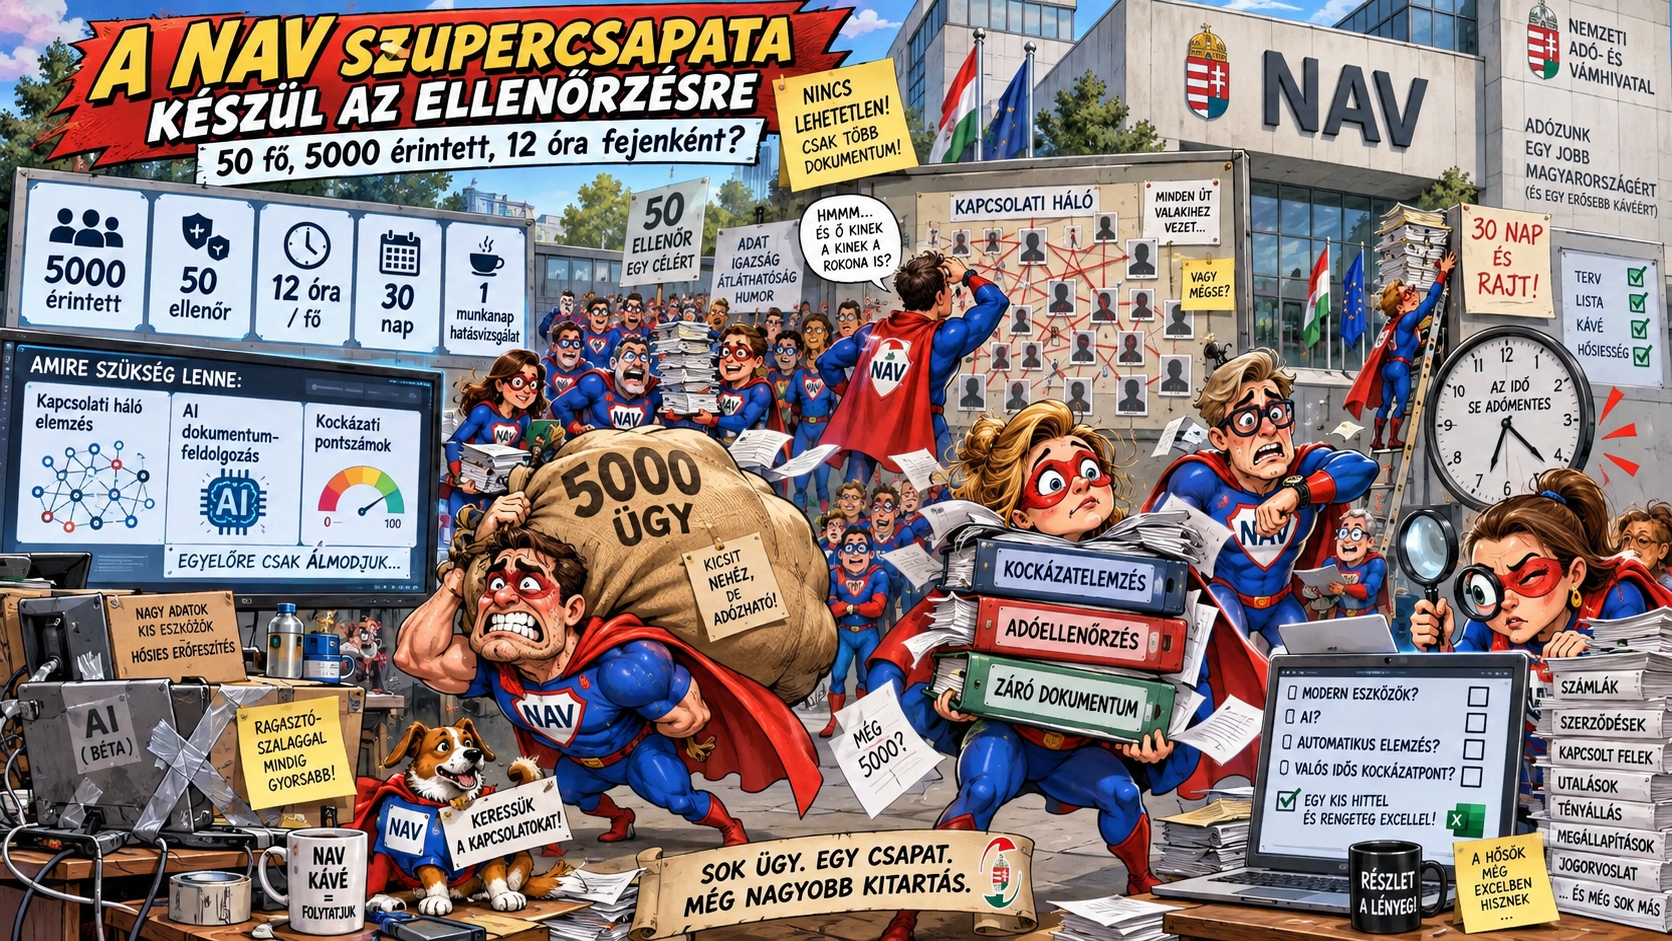
A hatásvizsgálat szerint az új rendszerhez a NAV-nál 50 „új” adóellenőrre van szükség, és erre évente 600 millió, öt év alatt hárommilliárd forintot szánnak. Komoly automatizálás nélkül ez nagyon feszes kapacitás. Ezért készítettem egy becslést,, ami szándékosan nem abból indul ki, hogy az első ~5000 érintettet egyszerre kell hatvan nap alatt kell letudni, hiszen ezt a törvény sem mondja. Ehelyett azt mutatja meg, milyen emberi munkaigénnyel járna egyetlen teljes kör feldolgozása. Egy ellenőrnél évi 1200 tényleges ügyórával számolok; a fennmaradó munkaidőt szabadság, képzés, adminisztráció, dokumentálás és a XX. századot idéző szobás értekezlet viszik el. A táblázat becslés, ugyanis a NAV ezeket az adatokat eltitkolja.
| Egy főre jutó tényleges szakmai munka | 5000 fő összesen | Szükséges éves FTE 1200 ügyórával | Mit feltételez? |
|---|---|---|---|
| 4 óra | 20 000 óra | 17 fő | szinte teljes gépi előszűrés |
| 8 óra | 40 000 óra | 33 fő | erősen automatizált egyszerű eset |
| 12 óra | 60 000 óra | 50 fő | az 50 fős teljes éves kapacitás |
| 24 óra | 120 000 óra | 100 fő | érdemi emberi elemzés |
| 40 óra | 200 000 óra | 167 fő | több számla/cég/rokon/külföld |
| 80 óra | 400 000 óra | 333 fő | összetett vagyon- és tulajdonosi lánc |
A táblázat kulcsszáma a 12 óra. Ha az ~5000 fős érintetti körből egy teljes vizsgálati kört egy év alatt kellene feldolgozni, 50 ellenőrrel átlagosan 12 óra jutna egy-egy vizsgálati alanyra, és ebbe már bele kellene férnie az adatforrások ellenőrzésének, az összerendelésnek, az anomália értékelésének és a záró dokumentumnak is, de nem tudjuk, hogy mi lesz akkor, ha van érdemi adóellenőrzés és arra kell megbízólevél, felhívás, nyilatkozattétel, jegyzőkönyvv, észrevételi és fellebbezési elbírálás és persze egy vagy több határozathozatal. A hatásvizsgálat erre „elfelejt” kitérni.
Mindeközben a törvény az elmúlt öt évben megszűnt megbízatású személyeknél a hatálybalépés után harminc napon belüli eljárásindítást ír elő. A pontos induló ügyszám nem számítható ki, mert a hatásvizsgálat nem bontja fel az ötezres állományt. A nagyságrend viszont arra utal, hogy az 50 fős modell csak akkor lehet reális, ha egy komoly adatpiac, automatikus entitásfelismerés, kapcsolati gráf, kockázati pontozás és lehetőleg mesterséges intelligenciával támogatott dokumentumfeldolgozás dolgozik az ellenőrök előtt. Erről a hatásvizsgálat – amelynek elkészítésére egyébként mindössze egy munkanapot tüntettek fel – semmit nem mond. A hivatal érintett dolgozói nyilván szuperképességekkel rendelkeznek és ez megy hatszámjegyű fizetésből. Hát elképzeltem ezt a csapatot. Íme:
Tessék mondani, kedves NAV: a külföldre elrejtett vagyonnal mi lesz?
A legérdekesebb kérdés nem az, hogy a NAV megtalálja-e a magyar ingatlan-nyilvántartásban szereplő házat. A Pénzügyminisztérium ehhez negyedéves, gépileg feldolgozható ingatlanadat-állományt is ad, visszamenő „ősfeltöltéssel”, pedig a NAV eddig is könyékig turkálhatott – cél szerint – az ingatlanadatokban. Az igazán komoly vagyonfeltárás az lenne, amikor a vagyon külföldi bankszámlán, befektetési konstrukcióban, alapítványban, trustban, több országon átfutó cégláncban vagy névleges tulajdonos mögött jelenik meg. Lásd még: stróman. Bár a NAV nem most találkozik először a nemzetközi adatcserével, A NAV 2025-ös évkönyv szerint a DAC2/CRS-, FATCA- és DAC1-adatok felhasználása is rendszeres (ha azok nincsenek tele hibákkal), a NAV pedig külön pénzügyiszámla-adatszolgáltatási tájékoztatást és adatbázist működtet. Az OECD automatikus pénzügyi információcsere-rendszere pedig ma már kiterjedt nemzetközi hálózat, de csak a szellemileg visszamaradott politikus hagyja a vagyont elöl úgy, hogy a neve alapján megtalálható legyen.
Az új törvény ugyan lehetővé teszi, hogy az egyedi kockázatelemzéshez külföldi szervektől is kérjen adatot, illetve a módosított Art. szerint már a kockázatelemzés szakaszában közvetlenül pénzügyi intézményeket és pénzforgalmi szolgáltatókat is megkereshessen. Ez bár hasznos bővítés, de nem offshore-csodafegyver. A valódi kérdés az, hogy van-e automatizált rendszer a külföldről beérkező számlaadat, a végső tulajdonos, a céglánc, a magyar pénzmozgás és a hozzátartozói háló összekapcsolására. Ha nincs, akkor könnyű a közbeszédben látható belföldi ingatlanokra – akár a sokat emlegetett batidai kastélyra – fókuszálni, miközben a professzionálisan kimentett vagyon éppen attól professzionális, hogy nem tudja boldog-boldogtalan az országútról lefényképezni.
Majd kikérik az adatokat külföldről?
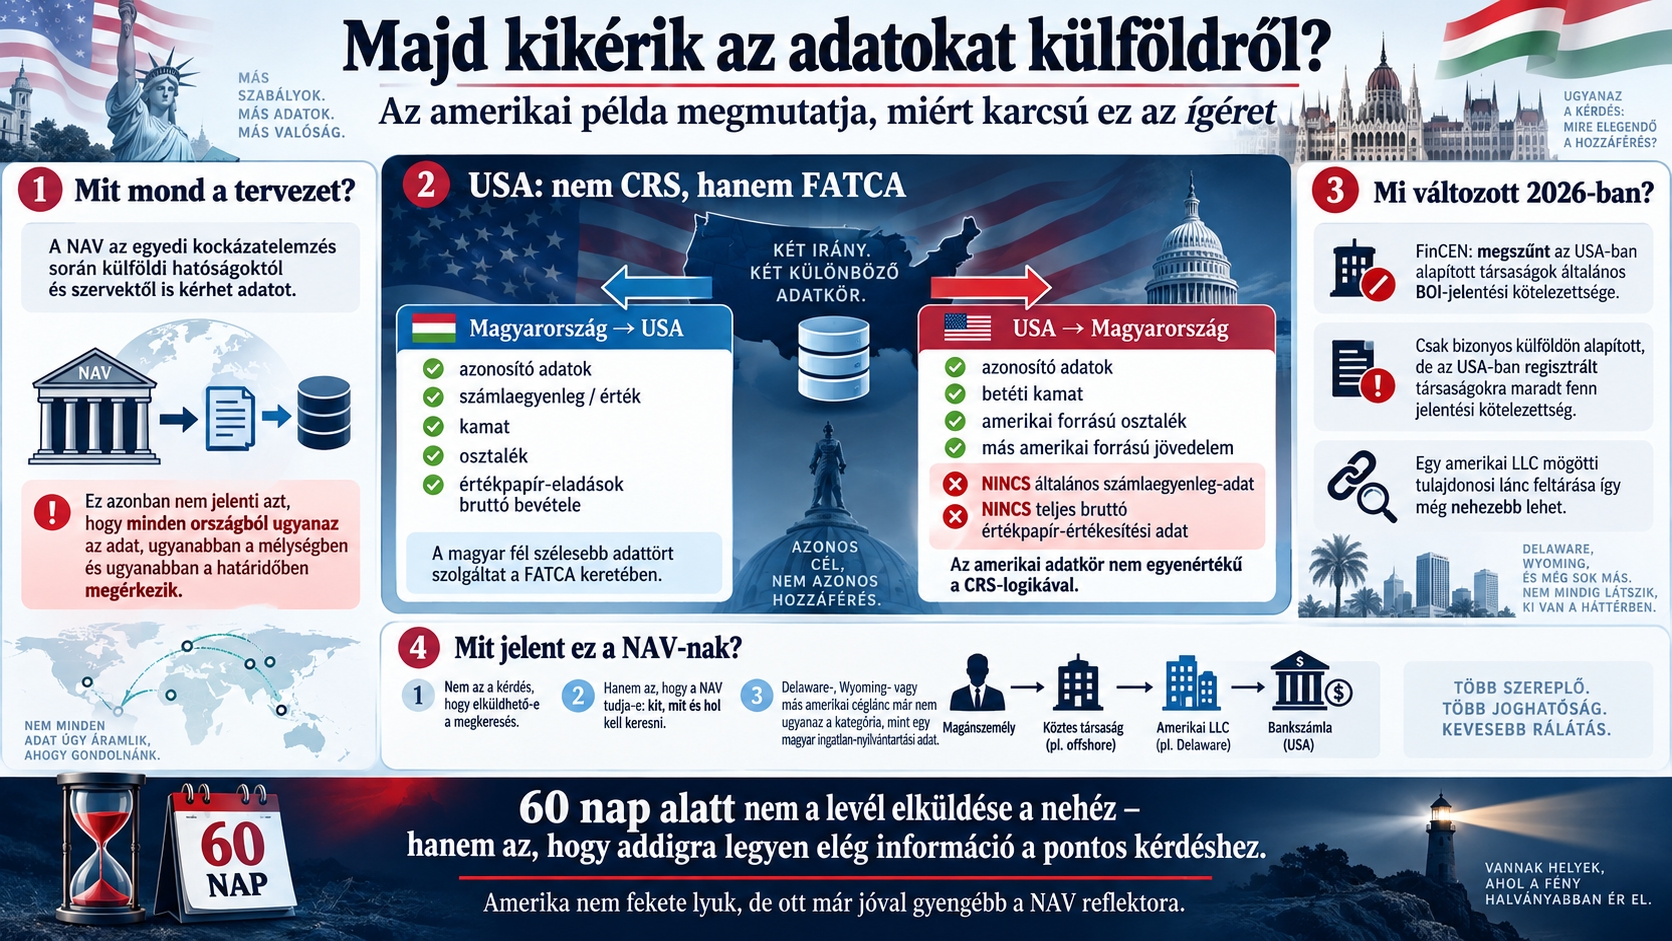
A „külföldi hatóságoktól kért adatok” jól hangzik a törvényben, csak ebből még egyáltalán nem következik, hogy a NAV minden országból ugyanazt, ugyanabban a mélységben és főleg ugyanabban a határidőben meg is kapja. Az Egyesült Államok erre kiváló példa. Az USA nem a világ jelentős részén alkalmazott OECD Common Reporting Standard rendszerében működik, hanem a saját FATCA-rendszerét használja. Magyarországgal ugyan van hatályos FATCA-megállapodása, és a NAV szerint az információcsere a kettős adóztatási egyezmény megszűnése után is változatlanul működik, de a két irányban szolgáltatott információ nem azonos tartalmú. A magyar pénzügyi intézmények amerikai számlatulajdonosokról számlaegyenleget, értéket, kamatot, osztalékot és akár értékpapír-eladások bruttó bevételét is továbbítják; az USA Magyarország felé ezzel szemben alapvetően az azonosító adatokat, betéti kamatot, amerikai forrású osztalékot és más amerikai forrású jövedelmet ad át. Az amerikai oldalról érkező automatikus adatkörben tehát nincs általános számlaegyenleg-adat és nincs teljes bruttó értékpapír-értékesítési adat sem. Maga a megállapodás is úgy fogalmaz, hogy az Egyesült Államoknak még az „egyenértékű szintű kölcsönös automatikus információcsere” elérésére kell törekednie.
A helyzetet 2026-ban még pikánsabbá tette, hogy az amerikai FinCEN augusztusban végleg megszüntette az Egyesült Államokban alapított társaságok általános tényleges tulajdonosi – BOI – jelentési kötelezettségét; már csak bizonyos külföldön alapított, de az USA-ban regisztrált társaságokra maradt fenn jelentési kötelezettség. Az OECD 2026-os amerikai monitoringjelentése is rögzíti, hogy a Corporate Transparency Act tényleges alkalmazási köre 2025-től drasztikusan beszűkült. Ez nem azt jelenti, hogy egy amerikai LLC mögött álló magyar politikus vagy stróman feltárhatatlan lenne: banki KYC-adat, adóadat és célzott hatósági megkeresés továbbra is rendelkezésre állhat. Csakhogy ehhez előbb többnyire tudni kell, kit, mit és hol keresünk. Egy Delaware-, Wyoming- vagy más amerikai társaság, mögötte közvetett tulajdonosi lánccal, már egészen más feladat, mint rápillantani a magyar ingatlan-nyilvántartásra. Éppen ezért különösen karcsú az a jogalkotói mondat, hogy majd „külföldi hatóságok és szervek adatbázisaiból” kérünk adatot: egy 60 napos vagyonvizsgálatnál nem az a kérdés, hogy a NAV elküldheti-e a levelet Amerikába, hanem hogy van-e már annyi információja, hogy tudja, kinek és pontosan mit kell kérdeznie.
Az NVVH is tulajdonosi láncokat követ – akkor miért nem lesz összekötve a két rendszer?
Ez különösen furcsa annak fényében, hogy 2026 nyarán már megszületett a Nemzeti Vagyonvisszaszerzési és Vagyonvédelmi Hivatalról szóló törvény. Annak koncepciója kifejezetten arra épül, hogy a közvagyon útját szerződéseken, pénzmozgásokon és tulajdonosi láncolatokon át a tényleges tulajdonosig lehessen követni. A mostani NAV-os törvénytervezet ehhez képest elsősorban azt mondja ki, hogy ha a kockázatelemzés bűncselekmény gyanújára vezet, akkor a NAV többek között az NVVH-t is értesítheti, illetve feljelentést tehet. Ez azonban így egy felszínes kapcsolat, miközben részletes, operatív együttműködési modell kell, hiszen ebből jön ki a 20 éves maximális vizsgálhatósági idő és a bűnszövetség. Mindez azonban kizárólag az NVVH által indított büntetőeljárás alapján megy, mert csak az hosszabbítja meg az elévülést a múltra nézve. Fontos észrevenni, hogy a Pénzügyminisztérium elnéző a jelenlegi politikusokkal, hiszen nem épít eleve 20 éves elévülést a szabályozásba a jövőre nézve. Vajon miért nem?
A korábbi cikkemben a lényeg éppen az volt, hogy a modern vagyonfeltárásnak egy adatvezérelt rendszernek kell lennie. Nem az adóellenőrnek kell kézzel húsz év bankszámlakivonatait Excelben összeadogatnia. A CRS-, FATCA-, magyar banki, ingatlan-, cég-, vagyonnyilatkozati és nyilvános adatokat egy közös kapcsolati modellben kellene látni; a modell jelölje meg az anomáliát, a szakember pedig ellenőrizze és jogilag értékelje. Erre a technológia ma már létezik. Ehhez képest a Pénzügyminisztérium receptje csupán annyi, hogy végy ötven revizort…
Ennyi lenne? Ez így nagyon karcsú.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF