A minisztériumok hónapok óta tartó tehetetlen hallgatása után végül a NAV új elnökére maradt, hogy kimondja az elkerülhetetlent: az ÁNYK kivezetése többlépcsős halasztást kap, de megint ennek a szabálynak a farigcsálása minden érintett háta mögött zajlik. Az adótechnika a magyar bürokrácia egyik legsúlyosabb gócpontja, ahol végre érdemi, rendszeres és szakmailag felkészült döntéshozói kommunikációra lenne szükség. Jelenleg a felelős vezetők – a közpénzből fizetett stábjuk ellenére – hónapokon át még válaszolni sem képesek a jogos szakmai kérdésekre. Így a könyvelőkben joggal merül fel a gyanú: a hallgatás mögött nem megfontolt stratégia, hanem egyszerűen a hozzá nem értés áll…
A NAV elnöke végre konkrét időpontokat mondott, de …
A 2026. november 10-én R. Sádt Mónika NAV-elnök közléséből egyértelművé vált, amiről az érintett minisztériumok hallgattak és eddig találgatást folyhatott:
Elmarad az ÁNYK
2026. december 31-re
tervezett teljes lekapcsolása.
Az átállás halasztást kap, és több lépcsőben valósul meg. A NAV hivatalos közleménye ugyanakkor óvatosabban fogalmazott: csupán fokozatos átmenetről írt, az előadáson elhangzott konkrét időpontokat nem ismételte meg. Abszurd, de a nagyon is használatban lévő ÁNYK jogszabályi definíciója már nem hatályos. Az eredeti kormányrendelethez képest a kivezetésről szóló szakasz (Dáp rendelet 152.§ (13)) módjára nem állapíthat meg olyan szintű önálló szabályokat, amelyek a definíciót érintik. A jogi csűrés-csavarás nem segít, az ÁNYK működésének teljes szabályozásához hozzá kell (kellene) nyúlni, enélkül súlyos jogviták alakulhatnak majd ki, ami korántsem vicces dolog, ha adóbevallásokról van szó.
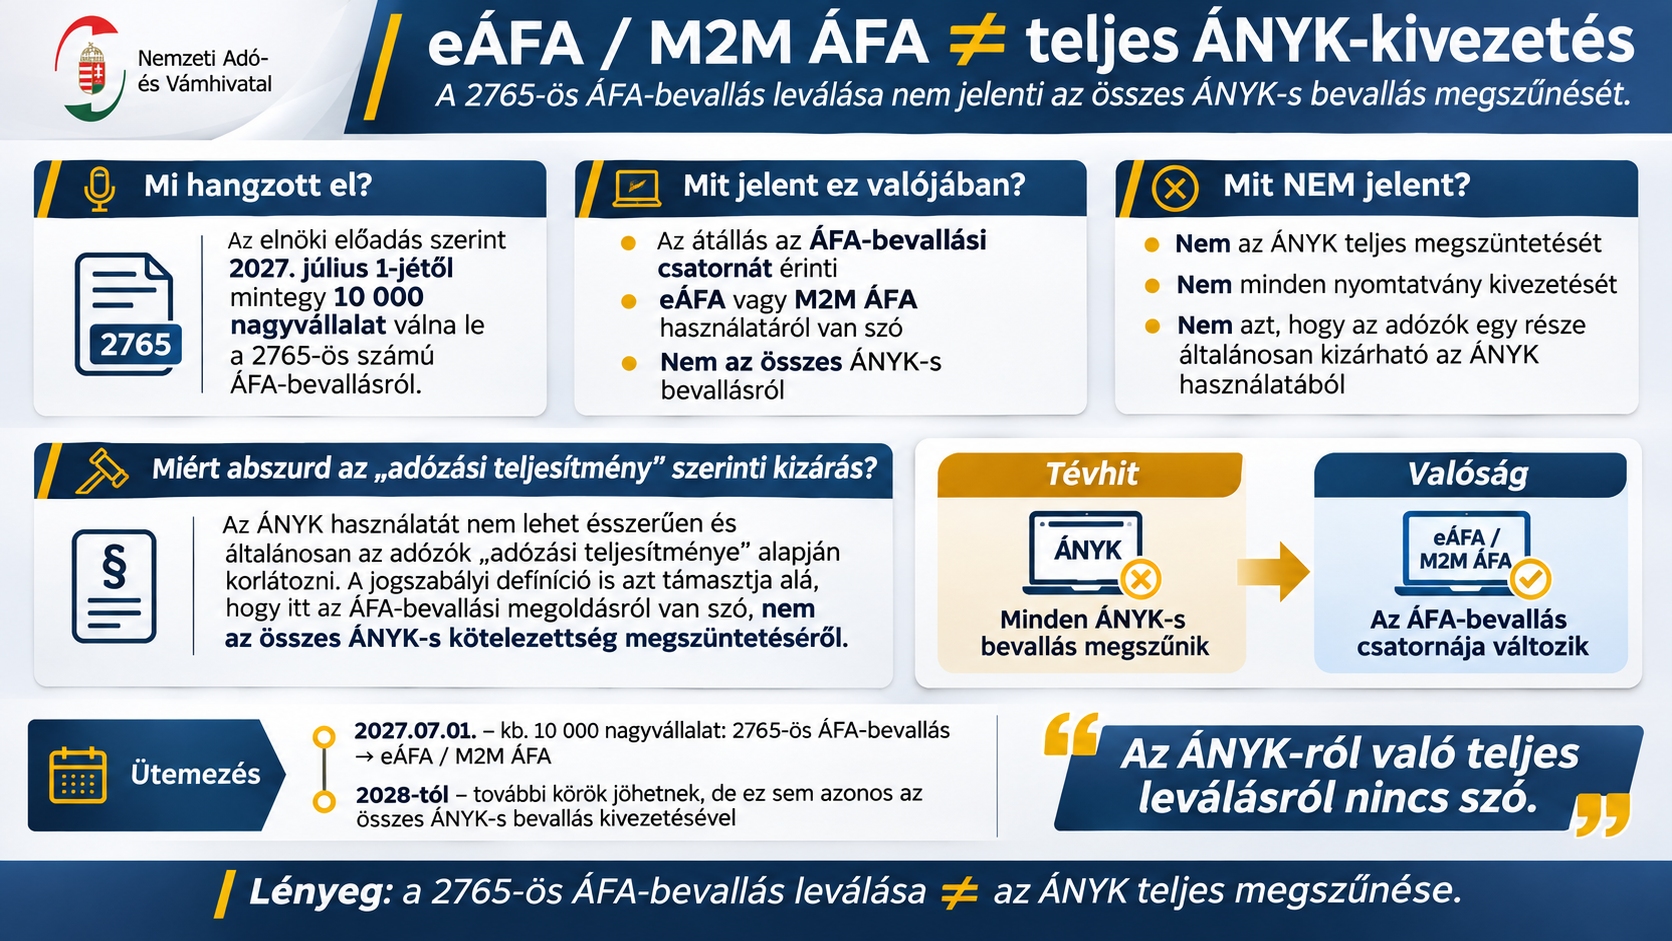
2027. július 1.: 10 ezer nagyvállalatot zárnának ki az ÁFA bevallásból, helyette eÁfa vagy M2M lenne használható
Az elnöki előadás szerint – egyezően a benyújtott törvényjavaslattal – 2027. július 1-jétől mintegy 10 ezer nagyvállalat válna le az 2765-ös számú ÁFA bevallásról. Az ÁNYK-ról való leválásról azonban nincs szó és abszurd is lenne, hogy az ÁNYK-t az adózók „adózási teljesítménye” alapján lehet használni.
A KKV-k esetén is a 2028. január 1-je az új átállási időpont is kizárólag az ÁFA bevallásra vonatkozna. Más bevallások esetében azonban ez a szakasz még nem jelentené az ÁNYK aktuális bevallásokra való használatának megszűnését. A NAV korábbi tájékoztatása azt célozza, hogy az szja- és társaságiadó-bevallások 2027-ben még a régi rendszerben is benyújthatók maradnak, a további kivezetés pedig nyomtatványonként történne. Ember legyen a talpán, aki ezt majd követni lesz képes.
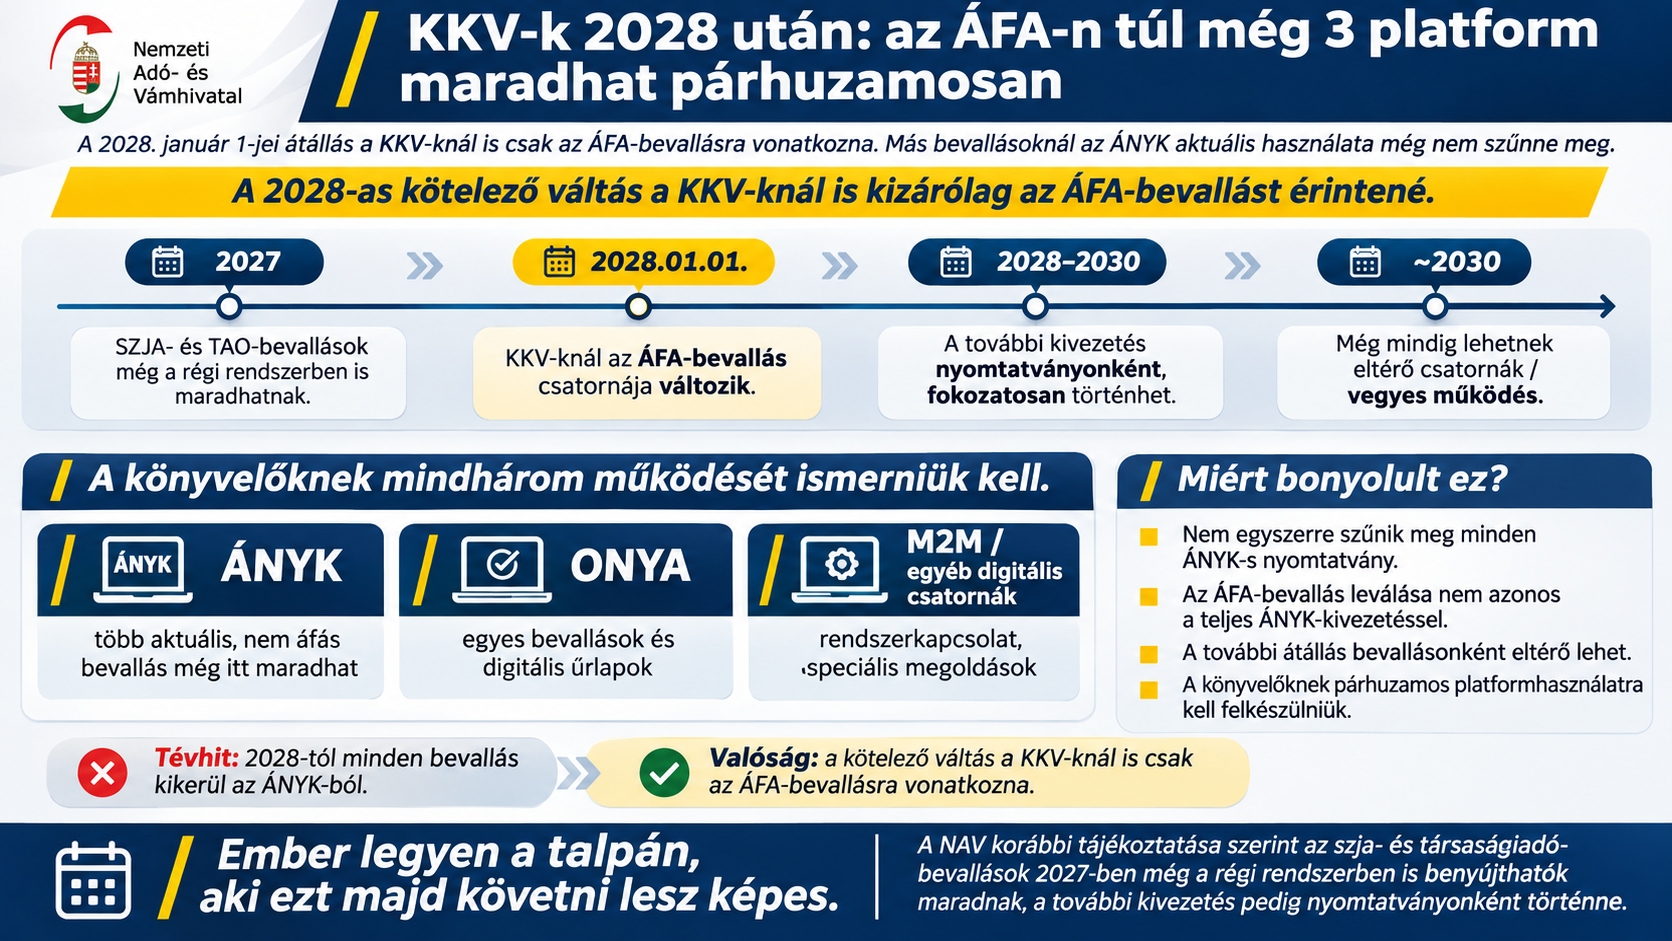
A teljes ÁNYK-kivezetés 2030 tájára várható
A FairConto korábbi cikkében már szó volt róla, hogy a fokozatos, részleges lekapcsolás komoly technológiai és adóeljárási problémákat vet fel. Az elévülési szabályokra tekintettel a NAV-nak adózónként is vizsgálnia kell, mely korábbi időszakok nyomtatványait szükséges fenntartania, melyeket kell az ONYA-ban elérhetővé tennie, illetve melyekhez indokolt M2M-megoldást biztosítania. Például egy 2108-as, az adózó javára szóló TB járulék 2026 végi önellenőrzése miatt a 2021-ben és azóta keletkezett TB járulék „nyitva lenne”, a 2108-as bevallásnak még 2030-ban is benyújthatónak kell lennie. A NAV ezeket nem kívánja az ONYA-ra lefejleszteni, annak a munkaigénye miatt, de ez a mesterséges intelligenciával 2027 során kivitelezhető lenne.
Az ÁNYK használati jogkörök és nyomtatványok megnyírbálgatása miatt csak 2030 tájára tekinthető reálisnak, az ÁNYK beküldési csatornáját teljesen lezárnák. Legalább így már tudható, hogy a mérlegképes könyvelői képzésben továbbra is érdemes oktatni az ÁNYK használatát, mert azt még a könyvelők évekig fogják használni, miközben Onyáznak is, sőt M2M bevallásbeküldés is fog már zajlani. Az a könyvelő lesz hasznos, amely mindhárom bevallási/bejelentési módszer terén járatos.
A minisztériumok hallgattak, a NAV nyomás alá került
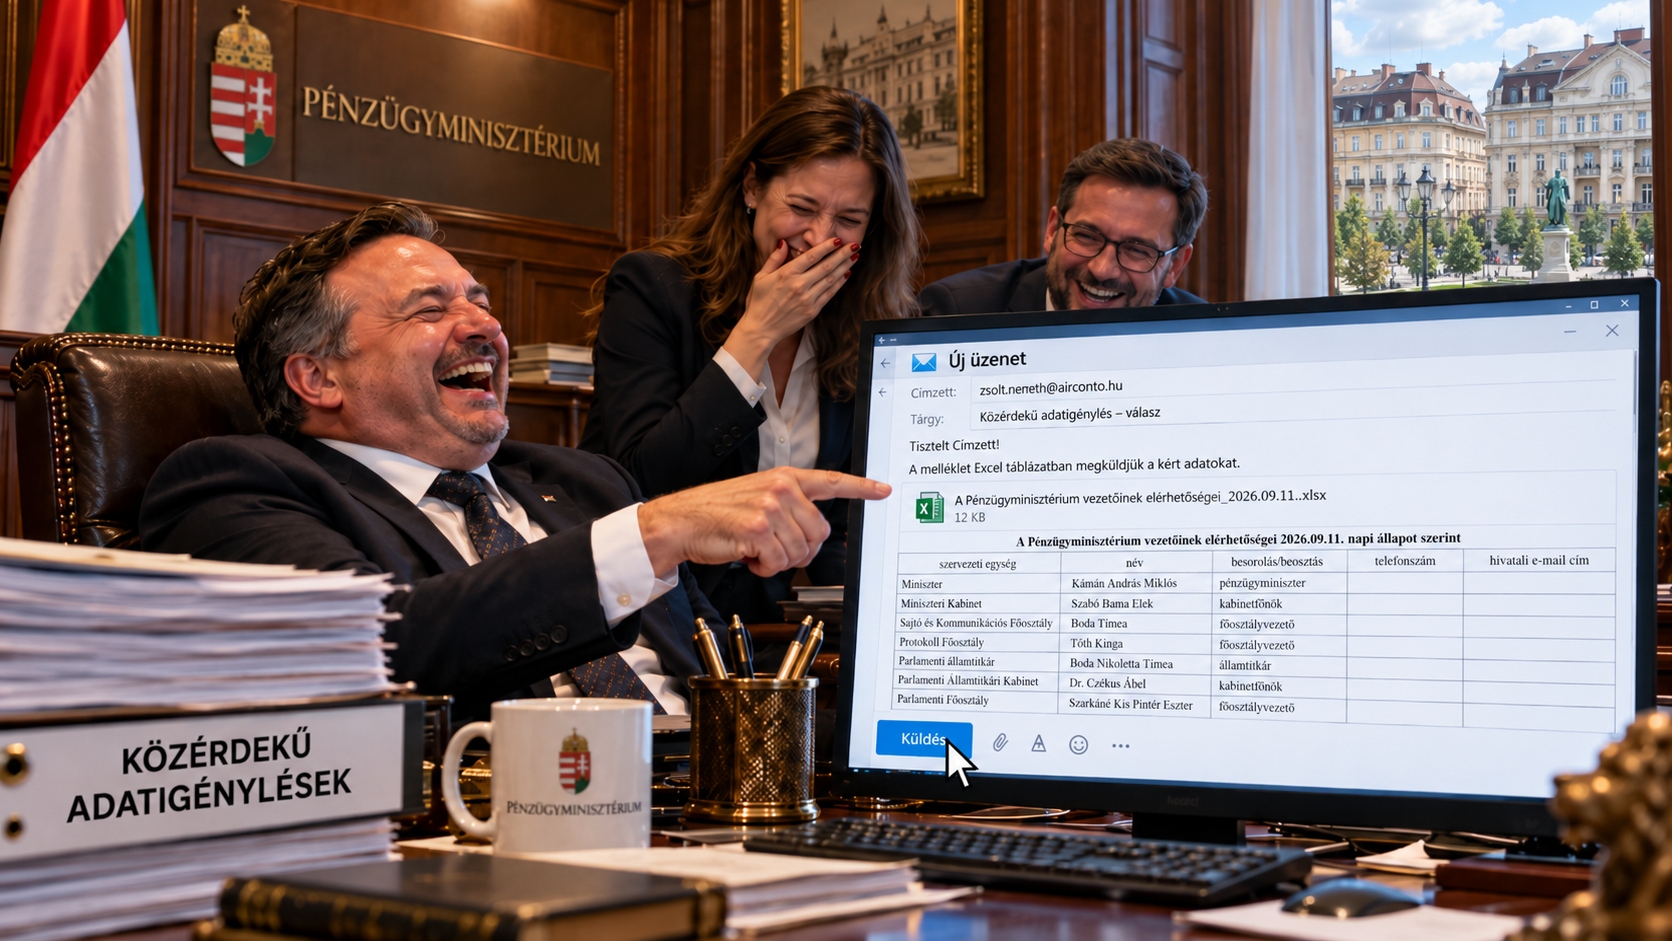
A halasztás ügyében valójában Kármán Andrásnak és/vagy Tanács Zoltánnak kellett volna nyilatkoznia (a fenti kép természetesen csak egy ilyen nyilatkozat elöl való kitéréshez illusztráció). A minisztériumok részéről azonban nemcsak szóbeli, de május óta egyetlen érdemi írásos válasz sem érkezett. Telefonon sem lehet elérni az illetékes vezetőket, mert a minisztériumi vezetői elérhetőségeket továbbra sem teszik közzé az információszabadságról szóló törvény előírásainak megfelelően, amivel tudatosan és szándékosan törvényt sértenek. A NAV-ra nehezedő szakmai és nyilvánosságbeli nyomás is hozzájárulhatott ahhoz, hogy végül az új elnök beszélt a halasztásról, ráadásul pontatlanul.
R. Sádt Mónika egyébként negyedéves egyeztetéseket is ígért, legelőször 2027 januárjában, a többi szakmai egyesület bevonásával megkezdődnek a NAV és a szakma közötti negyedéves egyeztetések. Természetesen arra semmi szükség nincs, hogy a NAV részéről egy terembe tereljék az érdekképviseleti vezetőket és közölje, hogy „mi lesz”. Az adóhatóság most is képes lenne folytatni XXI. századi módszerek szerinti egyeztetéseket, akár egy Signal csoportban, akár egy zárt Facebook csoportban, de informatikai kérdésekben ez már zajlik a GitHub-on, bár ott koncepcionális kérdések elől rendre kitértek a név nélküli hivatali válaszadók, a NAV felsővezetői pedig nem ereszkedtek le a kommenteléshez, holott az a miniszterelnöknek se derogál, sőt. A modern egyeztetés tehát csupán szándék kérdése, persze a kommentelés helyett inkább a szakmai tartalmak zárt közösségi térben megosztása lenne a helyes irány, de ez alatt nem egy termet kell érteni…
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF