A vagyonadó része volt a TISZA programjának (bár a másfél százalékos mérték nem) és a vagyonosabbaktól az alacsonyabb jövedelműek felé való átcsoportosítás deklarált céljának látványeszközeként fog funkcionálni. Ez súlyos, elhúzódó, talán a mesterséges intelligenciával megoldható probléma lesz a NAV számára. A cikkben szerepel egy cégérték-kalkulátor és széles körű ismertetés. Nem valószínű, hogy érdemben változna a törvényjavaslat parlamenti elfogadás során. Vágjunk is bele.
Az első milliárd továbbra is adómentes
A Pénzügyminisztérium október 6-i vagyonadó-tervezetét korábban részletesen elemeztem. Az október 27-én benyújtott T/930. számú törvényjavaslat megtartotta az eredeti konstrukciót, de számos értékelési, családi és eljárási szabályon változtatott. A tervezett adó az egymilliárd forintot meghaladó nettó vagyonra vonatkozik, az első milliárd tehát nem adózik.
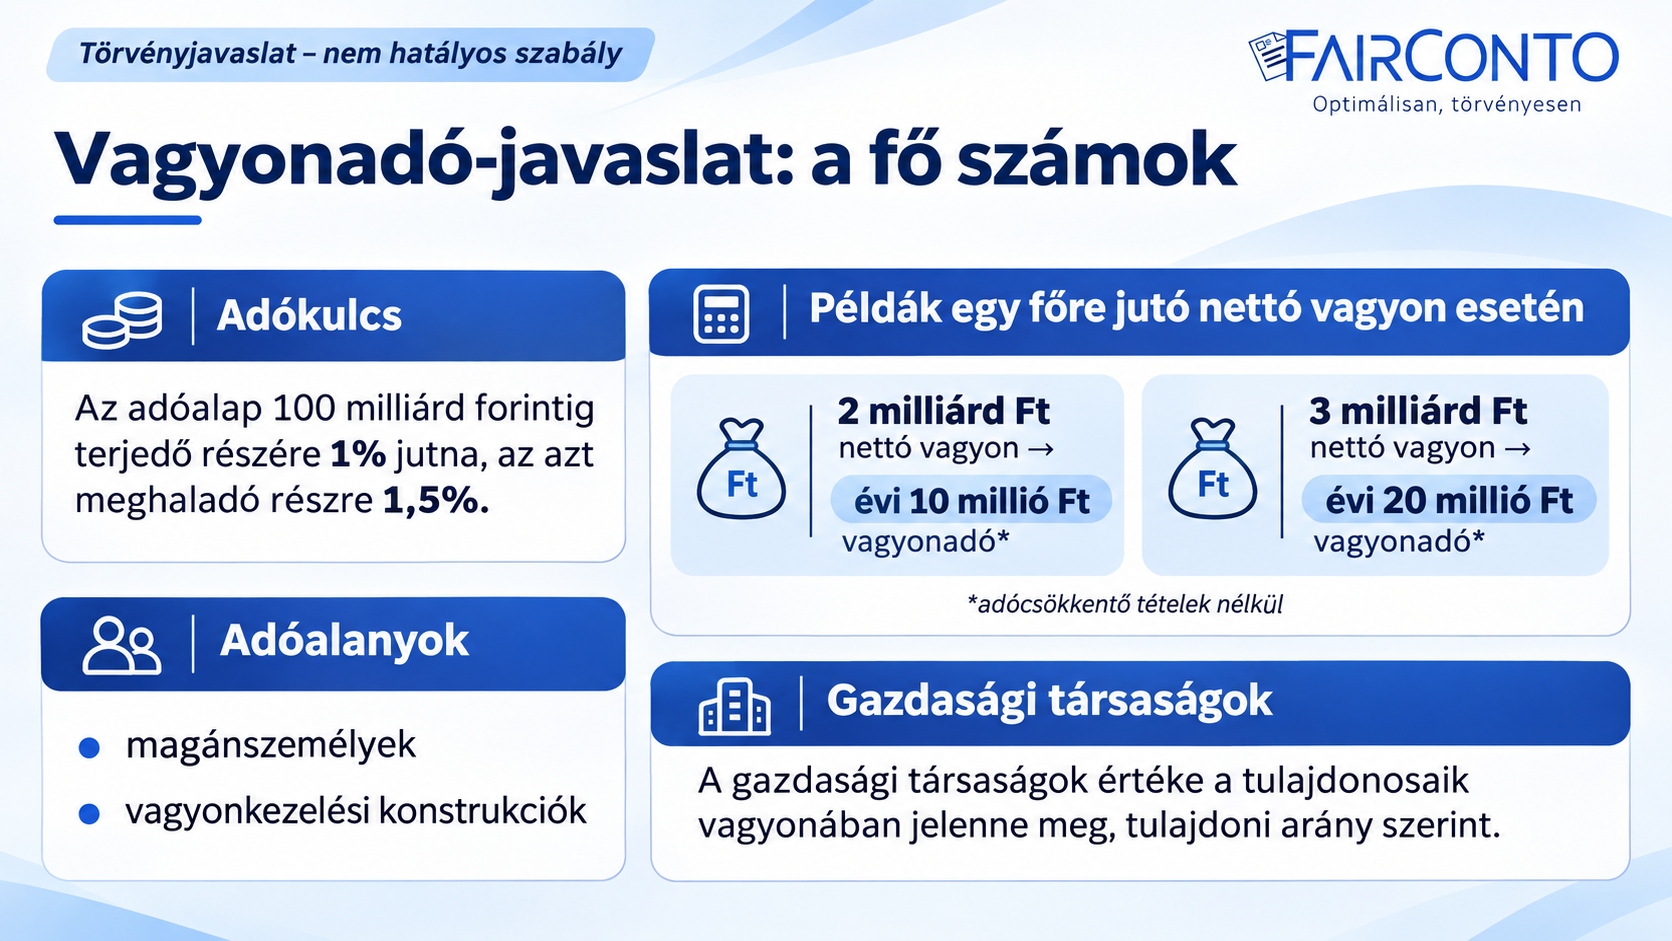
Az adóalap 100 milliárd forintig terjedő részére 1%, az azt meghaladó részre 1,5% jutna. Ez azt jelenti, hogy az egy főre jutó, kétmilliárd forint nettó vagyonnál évi 10 millió forint, hárommilliárdnál 20 millió forint lenne a vagyonadó, az adócsökkentő tételek nélkül. Az adóalanyok továbbra is a magánszemélyek és a vagyonkezelési konstrukciók lennének, a gazdasági társaságok értéke a tulajdonosaik vagyonában jelenne meg, tulajdoni arány szerint.
A cégértéket nem a tulajdonos mondja meg, hanem a képlet
A nem tőzsdei cégek értékelése az eredeti tervezethez hasonlóan a saját tőke és a hozamérték súlyozásán alapul. A saját tőke egyharmados, a hozamérték kétharmados súlyt kap, utóbbit a három lezárt üzleti év átlagos adózott eredményének 15%-os tőkésítésével számítják. Egy 300 millió forint saját tőkéjű, évi átlagban 150 millió forint nyereséget termelő cég számított értéke így 766,67 millió forint, még mielőtt a tulajdoni hányadot és az esetleges kisebbségi értékcsökkentést alkalmaznánk.
Ezt a számítást mostantól bárki kipróbálhatja a FairConto interaktív cégérték-kalkulátorával. A felhasználó megadhatja a saját tőkét, az elmúlt három év eredményét, a tulajdoni arányokat és az értékelési korrekciókat, a program pedig azonnal kiszámolja a részesedés törvényjavaslat szerinti értékét. Ez nem feltétlenül egyezik meg egy tényleges cégeladás során elérhető vételárral.
A társasági részesedés számított értéke a T/930. törvényjavaslat alapján. Minden adat millió forintban adandó meg, kivéve a tulajdoni arányt és az üzleti év hosszát.Cégérték a vagyonadóhoz
Százmilliós saját tőke alatt új számítási lehetőség nyílt
Az eredeti tervezet egyik sajátossága az volt, hogy egy alacsony saját tőkéjű, de jelentős nyereséget termelő vállalkozás is magas számított értéket kaphatott. A benyújtott változat 15. § (9) bekezdése ezen változtat: ha a társaság utolsó lezárt beszámolója szerinti saját tőkéje nem haladja meg a 100 millió forintot, az adózó választhatja a saját tőkéből számított arányos részesedési értéket az általános képlet helyett.
Egy 80 millió forint saját tőkéjű, évi 150 millió forint átlagos nyereséget elérő társaság teljes értéke az általános képlettel 693,33 millió forint, az új választással viszont 80 millió forint lenne. Másik újdonság, hogy az adózónak fel nem róható adathiány esetén, ha sem a törvényi képlet, sem a megfelelő független cégértékelés nem alkalmazható, a részesedés szerzési értékéből kell kiindulni. Ez nem szabadon választható értékelési módszer, hanem végső megoldás.
Apropó, is is változott a társadalmi egyeztetésre kiadott anyaghoz képest? Mutatom:
Skip to PDF contentA holding fogalmát alaposan átírták
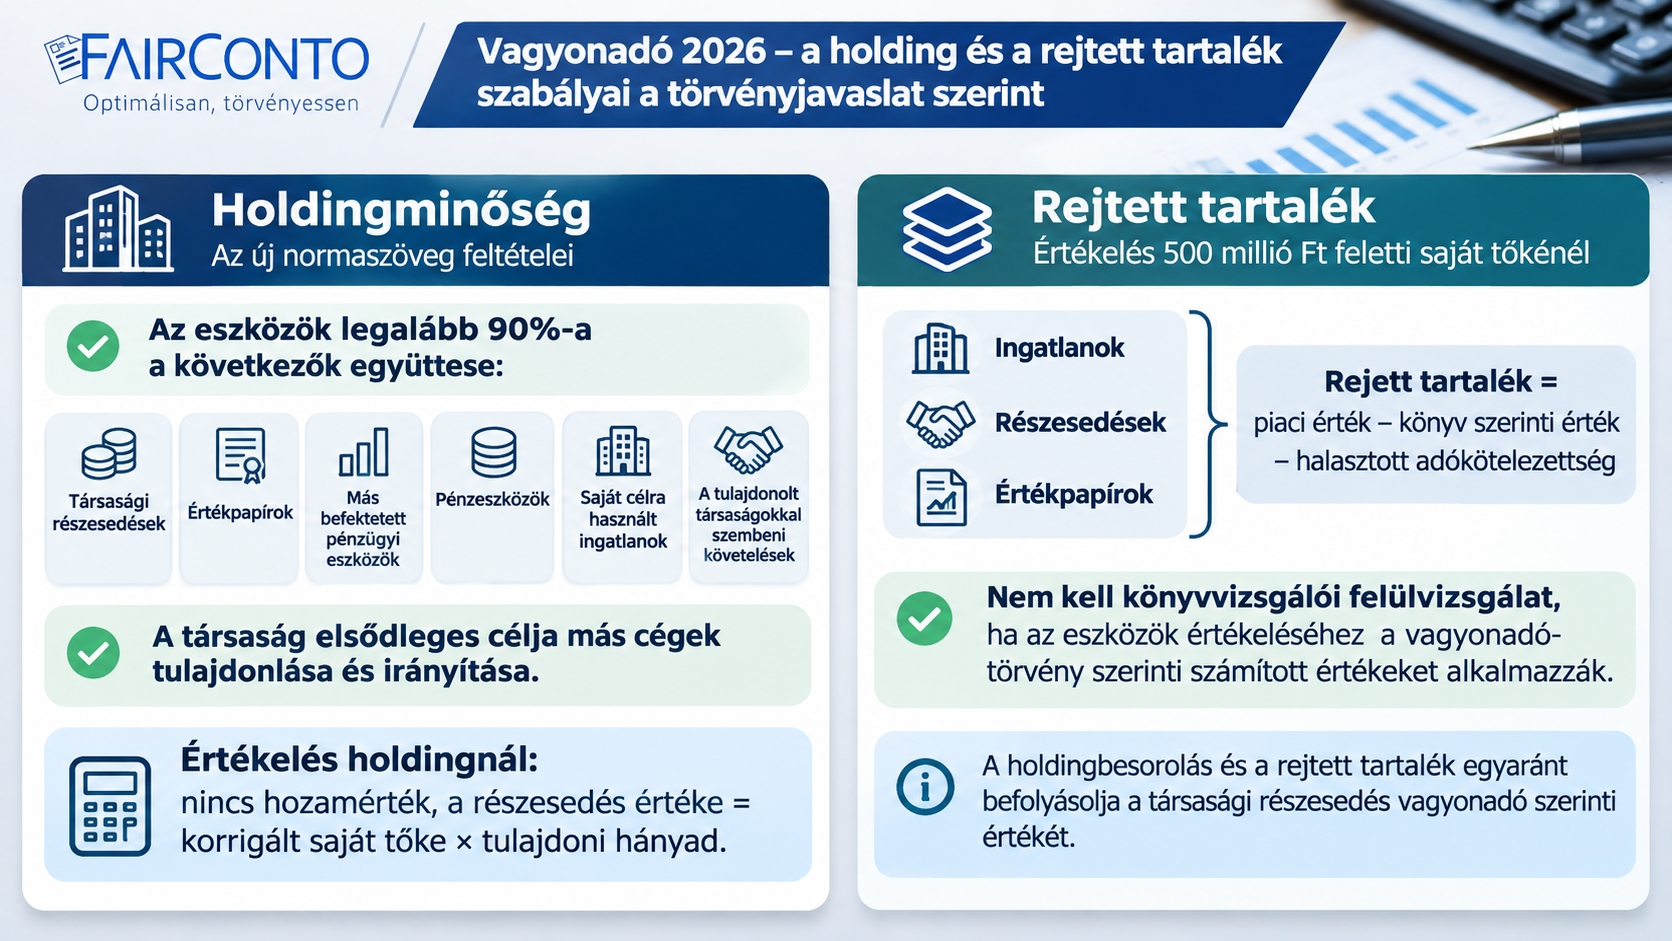
Az októberi változat még lényegében ahhoz kötötte a holdingminőséget, hogy a társasági részesedések a mérleg eszközeinek legalább 90%-át képviseljék. Az új szövegben a 90%-os vizsgálat már az értékpapírokat, más befektetett pénzügyi eszközöket, pénzeszközöket, saját célra használt ingatlanokat és a tulajdonolt társaságokkal szembeni követeléseket is magában foglalja. Emellett feltétel lett, hogy a társaság elsődleges célja más cégek tulajdonlása és irányítása legyen.
A holdingoknál továbbra sem kell a hároméves eredményből hozamértéket számolni: a részesedés értéke a korrigált saját tőke tulajdoni hányadra jutó része. Ezért két azonos mérlegadatokkal rendelkező társaság eltérő vagyonadó-értéket is eredményezhet attól függően, hogy az egyik holdingnak minősül-e. A besoroláshoz a mérleg összetétele mellett a társaság tényleges működését is vizsgálni kell.
A rejtett tartalékhoz nem mindig kell könyvvizsgálói felülvizsgálat
Az 500 millió forint feletti saját tőkéjű társaságoknál megmaradt az ingatlanokban, részesedésekben és értékpapírokban felhalmozott rejtett tartalékok figyelembevétele. A számítás a piaci és könyv szerinti érték pozitív különbözetére épül, amelyből a kapcsolódó halasztott adókötelezettséget le kell vonni. Az új szöveg szerint azonban nincs szükség könyvvizsgálói felülvizsgálatra, ha az érintett eszközök értékeléséhez a vagyonadótörvény szerinti számított értékeket alkalmazzák.
Változott a társaságok adatszolgáltatása is. Az eredeti konstrukció az 500 millió forint feletti saját tőkéjű cégekre általános kötelezettséget telepített volna, a benyújtott változat viszont tulajdonosi kéréshez köti a külön értékelési adatok előállítását és megküldését. Ezt egyébként az MKOE javaslatában is kérte, ezek szerint sikeresen. Ha legalább egy tulajdonos igényli az adatokat, a társaságnak a törvény szerinti tájékoztatást teljesítenie kell a tulajdonosok és a NAV felé is.
A negatív saját tőke többé nem húzhatja le a cégértéket
Új pontosítás, hogy a negatív saját tőkét a számításban nullának kell tekinteni. Az eredeti szöveg a negatív átlagos adózott eredményből számított hozamértéket már nullázta, de a saját tőkénél ugyanez nem volt egyértelmű. Ha egy cég saját tőkéje mínusz 300 millió forint, miközben az átlagos éves nyeresége 150 millió, az új szabály szerint 666,67 millió forintos számított társasági érték adódik, nem 566,67 millió.
Külön korrekció jelent meg a kiválásokra és a konszolidált beszámolókra is. Kiválás esetén a tovább működő társaság korábbi eredményéből le kell választani a kivált vállalkozásra jutó részt, hogy a hozamérték ne a már átadott üzletág jövedelmére épüljön. Konszolidált beszámolónál pedig a kisebbségi tulajdonosokra jutó saját tőkét és eredményt kell kiszűrni az értékelési adatokból.
A családi cégrészesedéseket már együtt is nézik
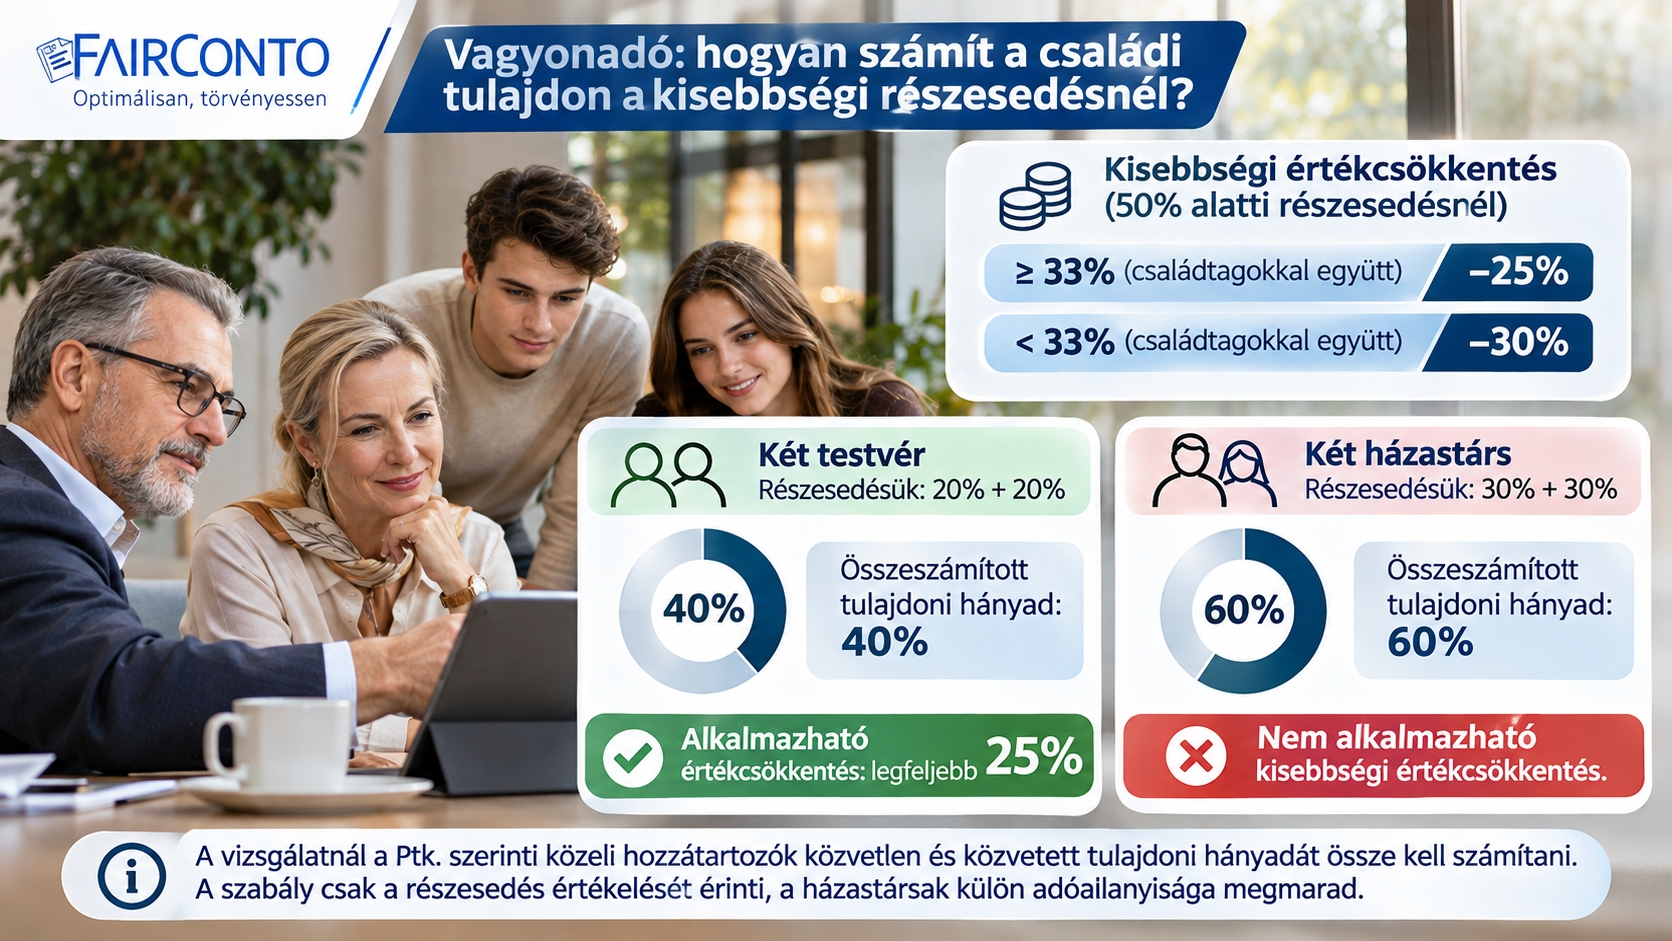
Az egyik legfontosabb családi változás a kisebbségi üzletrészeket érinti. Az eredeti szöveg alapján az 50% alatti részesedések értéke 33%-ot elérő tulajdoni hányadnál 25%-kal, 33% alatt 30%-kal csökkenthető. A benyújtott változat fenntartotta ezeket a mértékeket, de az értékcsökkentés feltételeinek vizsgálatakor már össze kell számítani a Ptk. szerinti közeli hozzátartozók közvetlen és közvetett tulajdoni hányadát.
Ha két testvér egyenként 20%-os részesedéssel rendelkezik, az összeszámított 40% miatt a 30%-os helyett legfeljebb 25%-os csökkentés jöhet szóba. Két házastárs 30–30%-os tulajdona viszont már 60%-os együttes részesedés, így egyiküknél sem alkalmazható ezen a jogcímen a kisebbségi értékcsökkentés. Ez a szabály kizárólag a részesedés értékeléséről szól: a házastársak külön adóalanyiságát nem szünteti meg.
Két házastárs, két egymilliárdos értékhatár
A házastársak továbbra is önálló adóalanyok, tehát mindkettőjüket külön-külön megilleti az egymilliárd forintos adóalapba nem számító értékhatár. A közös vagyon megosztásánál elsődlegesen a házassági vagyonjogi szerződés és a felek megállapodása számít. Meghatározott, valamelyik házastárs nevén nyilvántartott közös vagyonelemeket egyező NAV-nyilatkozattal az egyik félnél teljes egészében vagy a két házastársnál fele-fele arányban lehet figyelembe venni.
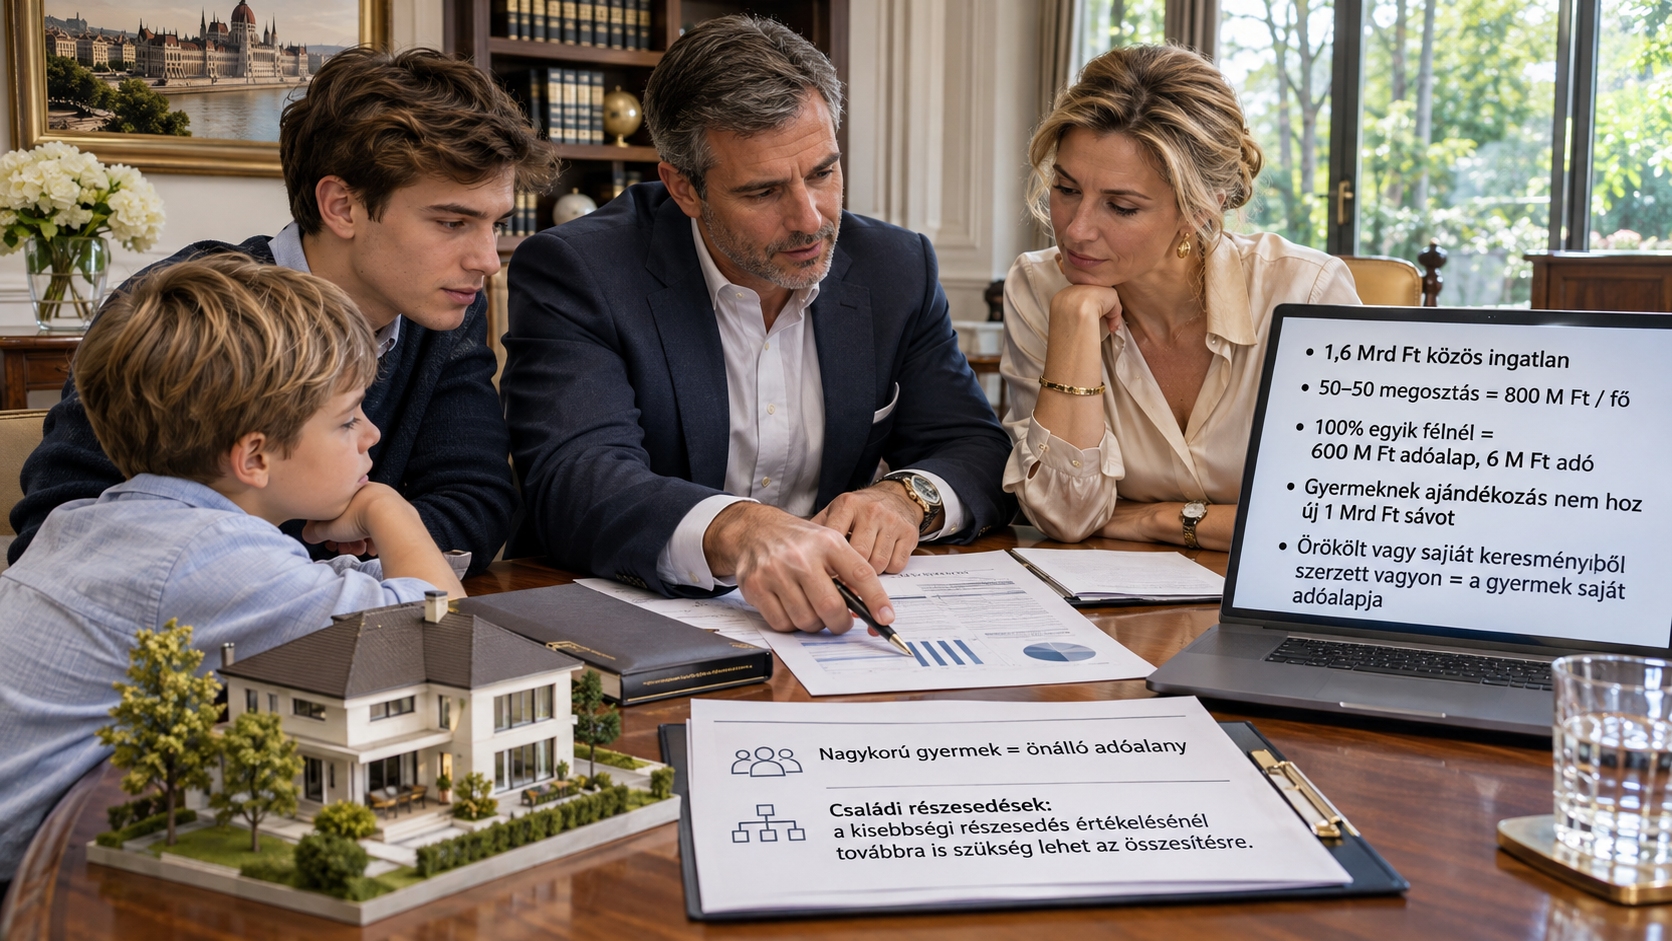
Egy 1,6 milliárd forintos, tartozás nélküli közös ingatlan 50–50%-os megosztásával mindkét félre 800 millió forint jutna, ami önmagában egyiküknél sem eredményez vagyonadót. Ha ugyanennek az ingatlannak a teljes értékét jogszerűen az egyik fél adóalapjában veszik figyelembe, akkor nála 600 millió forint adóköteles vagyonrész és 6 millió forint adó keletkezne, más vagyon és adócsökkentés hiányában. Az adózási választás nem változtatja meg a polgári jogi tulajdonviszonyokat.
A gyermek vagyona a szülő adóját is növelheti
A kiskorú gyermek vagyona főszabály szerint a szülői felügyeletet gyakorló szülő adóalapjában jelenik meg; közös szülői felügyelet esetén egyenlő arányban oszlik meg a két szülő között. Ezért a gyermeknek történő ajándékozás önmagában nem teremt újabb egymilliárdos adómentes sávot. Ha egy 900 millió forintos nettó vagyonnal rendelkező szülő 300 millió forintot ajándékoz gyermekének, és a gyermek teljes vagyonát ennél a szülőnél kell figyelembe venni, akkor 200 millió forint adóalap keletkezik.
Másként kezelendő a kiskorú által örökölt vagy saját keresményéből szerzett vagyon, illetve az ezek helyébe lépő vagyonelemek. Ezek a gyermek saját adóalapjába tartoznak, és a benyújtott törvényjavaslat már a hozzájuk közvetlenül kapcsolódó, megfelelően igazolt tartozások kezelését is pontosítja. A nagykorú gyermekek önálló adóalanyok, de a családi cégrészesedéseknél az előzőekben ismertetett összeszámítási szabályt náluk is vizsgálni kell.
A NAV ingatlanértékelő modellje nagyobb szerepet kap
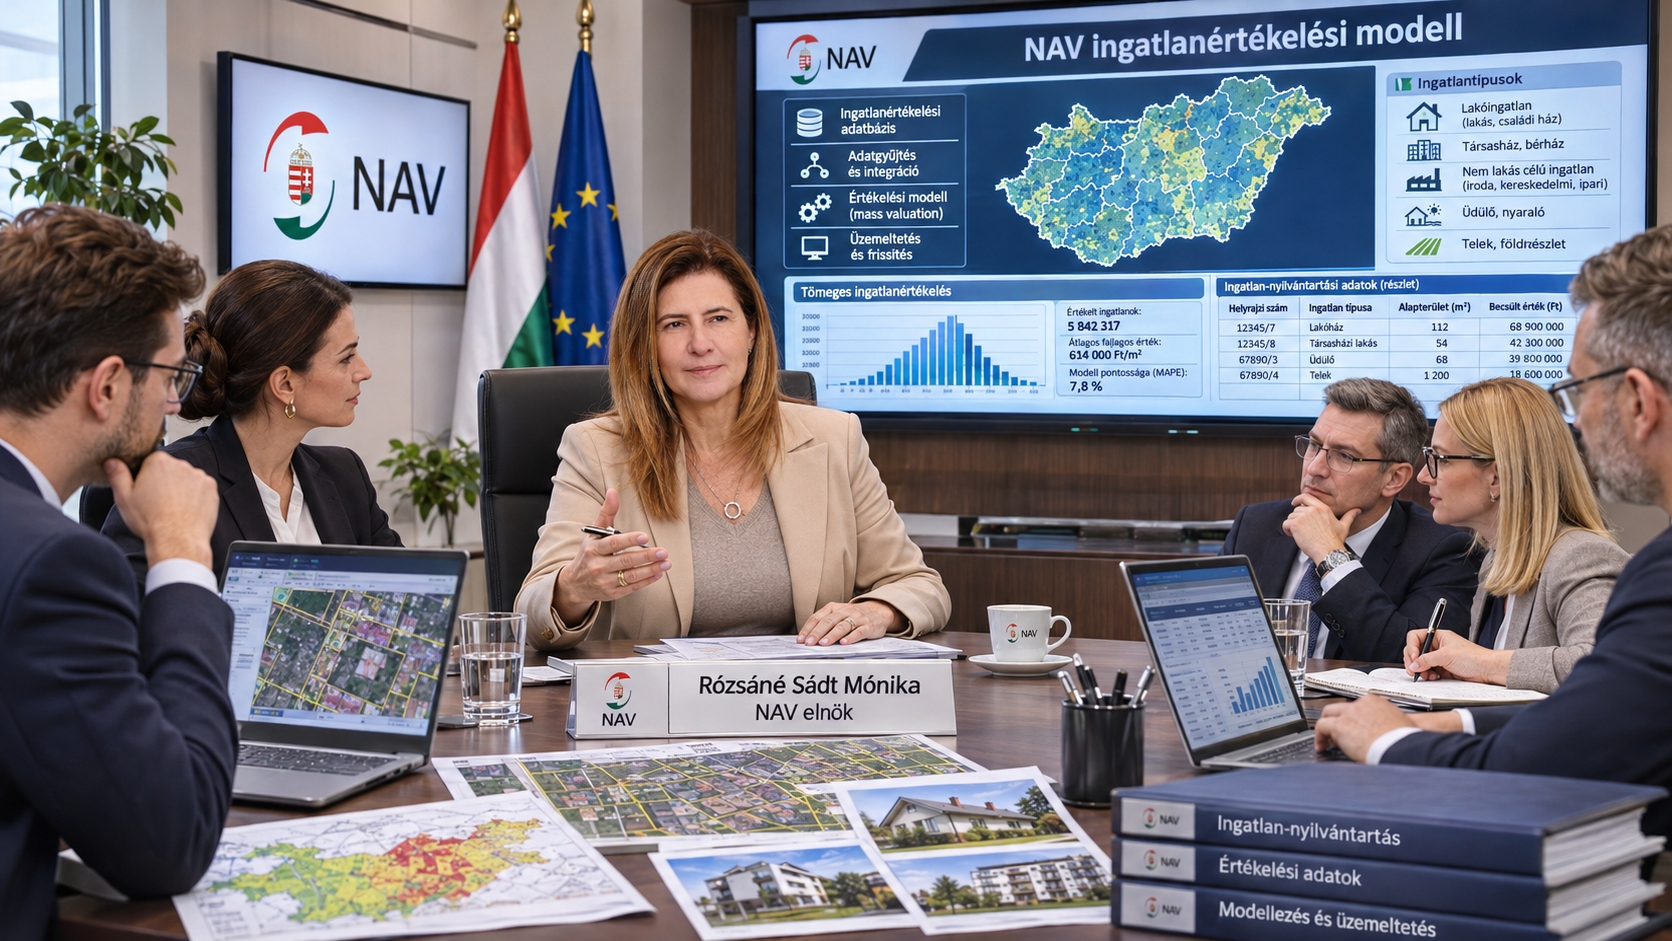
Az eredeti tervezet a NAV országos tömeges ingatlanértékelési modelljét a lakásokra és a felépítmény nélküli mezőgazdasági ingatlanokra határozta meg. A benyújtott változatban már az üdülők és a telkek is megjelennek. Az ingatlanértékelési sorrendben továbbra is szerepet kapnak a korábbi ügyleti értékek, azok törvény szerinti indexálása, a NAV-modell és az indokolt esetekben alkalmazható független szakértői értékelés. A NAV rendelkezik ezzel az adatbázissal, de ilyen tömeges alkalmazására eddig még nem volt példa.
Lényeges garancia került a szövegbe: ha az adózó a valós ingatlanparamétereket adta meg a NAV modelljéhez, a hatóság nem állapíthat meg egyszerűen egy másik értéket és erre alapított adóhiányt. Eltérő megállapításhoz bizonyítania kell, hogy a megadott paraméterek nem feleltek meg a valóságnak. A független ingatlanértékelőkre ugyanakkor új, 100 ezer forintos bírságot vezetnének be a törvényben meghatározott súlyos alulértékelés esetére.
A külföldi vagyonhoz már a külföldi tartozás is hozzátartozik
Az eredeti tervezet egyik értékelési problémája a külföldi illetőségű adóalanyok magyar ingatlanvagyonnal rendelkező külföldi társaságokban fennálló részesedésénél jelentkezett. A benyújtott törvényjavaslat 18.§-a már megengedi, hogy az érintett magyar ingatlan megszerzéséhez, fenntartásához vagy értéknövelő beruházásához közvetlenül kapcsolódó, megfelelően igazolt tartozásokat az arányosítás előtt levonják. Egy hitelből finanszírozott ingatlanvagyon így nem feltétlenül a bruttó ingatlanértéken kerül az adószámításba.
A külföldön adóztatható vagyonelemek után járó magyar adócsökkentés számítása is módosult. A nemzetközi egyezmény alapján figyelembe vehető külföldi vagyonrészhez kapcsolódó tartozások és az egymilliárdos értékhatár alkalmazása megváltoztathatja a levonható adó összegét. A különbség jelentős lehet olyan magánszemélynél, akinek egyszerre van magyarországi és külföldi ingatlana, cégrészesedése vagy más nagy értékű befektetése.
Az év végi vagyonból augusztusra lesz fizetendő adó
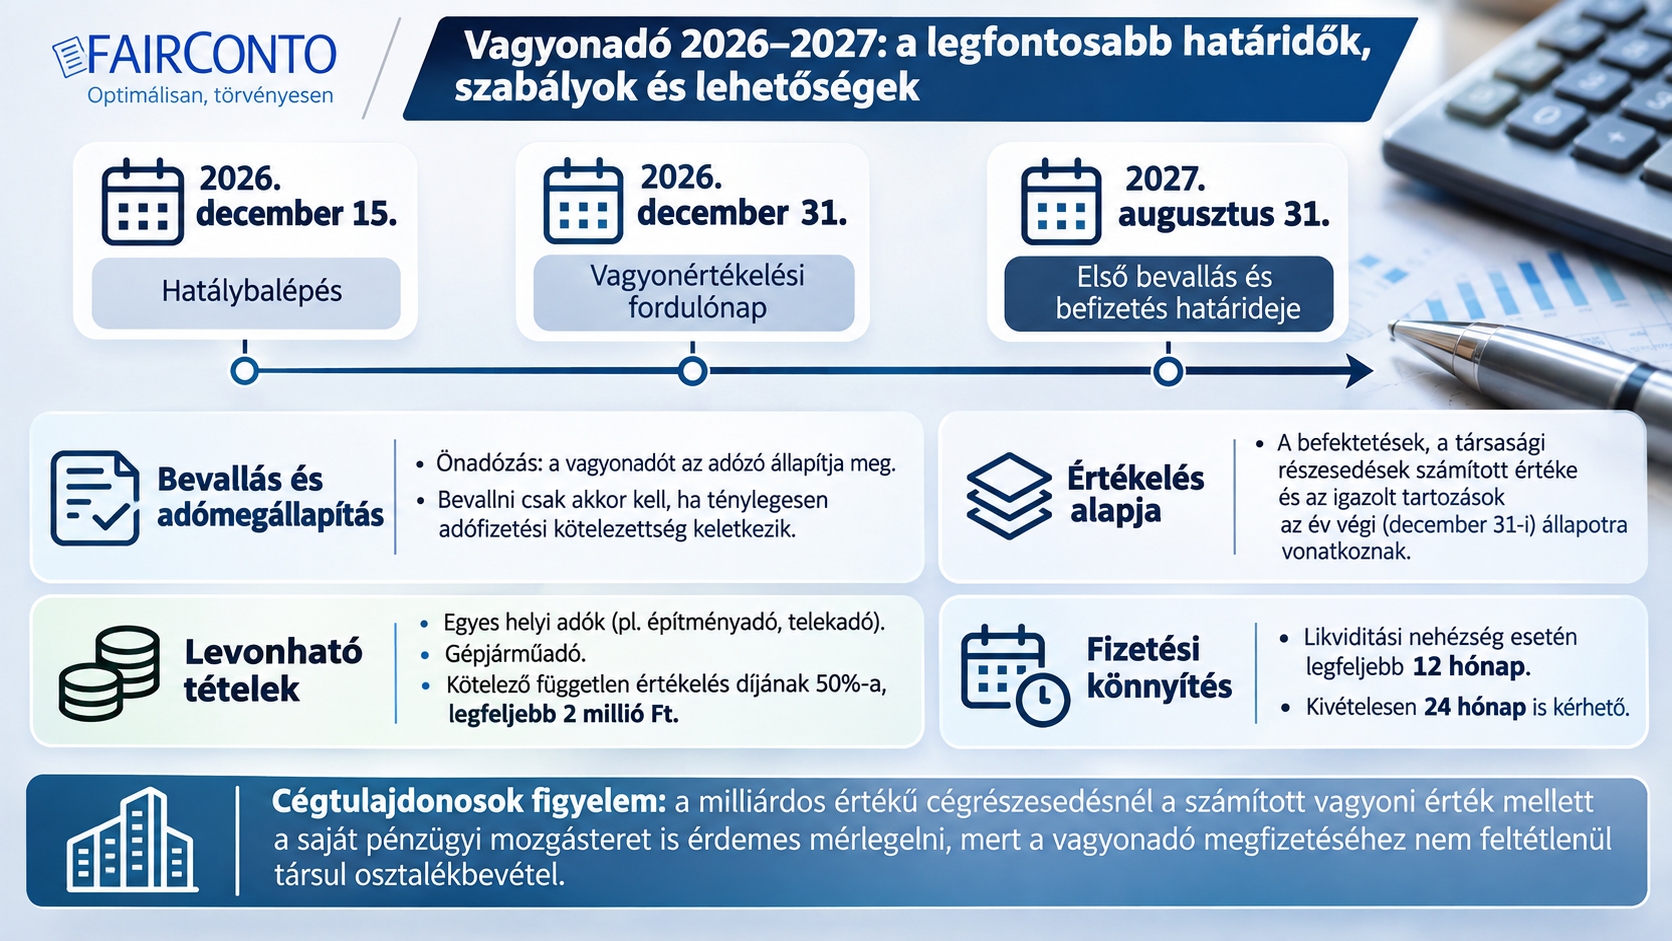
A javaslat 2026. december 15-i hatálybalépést és első alkalommal december 31-i vagyonértékelési fordulónapot ír elő. Az első bevallás és befizetés határideje 2027. augusztus 31. lenne. A vagyonadó megállapítása önadózással történne, és csak akkor kellene bevallást benyújtani, ha tényleges adófizetési kötelezettség keletkezik. A befektetések értéke, a társasági részesedések számított értéke és az igazolt tartozások mind az év végi állapothoz kapcsolódnak.
Az adóból továbbra is levonható lenne az előírt feltételekkel a vagyonelemek után megfizetett egyes helyi adók és a gépjárműadó, valamint a törvény szerint kötelező független értékelés ténylegesen megfizetett díjának 50%-a, legfeljebb kétmillió forint. Likviditási nehézségnél legfeljebb 12 hónapos, kivételesen 24 hónapos fizetési könnyítés lenne kérhető. Aki milliárdos értékű cégrészesedéssel rendelkezik, annak tehát a cég számított vagyoni értéke mellett a saját pénzügyi mozgásterét is ismernie kell, hiszen a vagyonadó megfizetéséhez nem feltétlenül társul osztalékbevétel.
Exitadó: 15% adó az adóügyi illetőség megszűnésekor
A T/927. számú törvényjavaslat 2027. január 1-jétől vezetné be a magánszemélyek exitadóját, amely kizárólag a magyar adóügyi illetőség megszűnésekor keletkezhet, nem pedig a vagyon birtoklása, külföldre utalása vagy a lakóhely puszta megváltoztatása miatt. Az adó akkor merül fel, ha a magánszemély az illetőségváltást megelőző tíz adóévből legalább ötben magyar adóügyi illetőségű volt, és pénzügyi eszközeinek együttes piaci értéke meghaladja az 500 millió forintot, vagy legalább 20%-os, minimum 250 millió forint értékű társasági részesedéssel rendelkezik. További feltétel, hogy Magyarország adóztatási joga az illetőségváltás következtében megszűnjön vagy korlátozottá váljon. Az exitadó mértéke 15%, alapja pedig az érintett értékpapírok, üzletrészek, kriptoeszközök és más meghatározott pénzügyi eszközök nem realizált pozitív értéknövekménye, nem pedig azok teljes piaci értéke. Például egy 300 millió forintot érő, 100 millió forintért megszerzett 20%-os üzletrésznél 30 millió forint exitadó keletkezhet. Az egyes eszközök vesztesége nem vonható le más eszközök nyereségéből.
A FairConto EXITADÓ összefoglalója szerint az EU vagy az EGT valamely államába történő illetőségváltás esetén az adót be kell vallani, de megfizetésére automatikus, kamatmentes, időkorlát nélküli halasztás jár. Az első, 2027. évi illetőségváltások bevallási határideje főszabály szerint 2028. május 20. lenne. Más államba történő illetőségváltásnál az adót eddig az időpontig meg is kell fizetni. A halasztás alatt évente május 20-áig adatot kell szolgáltatni, az azt megszüntető eseményeket pedig 30 napon belül be kell jelenteni. Az adó többek között az eszköz értékesítésekor vagy elajándékozásakor válhat esedékessé, de a részesedés eredeti piaci értékének 25%-át meghaladó későbbi osztalék- és tőkekivonás is megszüntetheti a halasztást az érintett részben. Ha a magánszemély az eszköz megtartásával visszaszerzi magyar adóügyi illetőségét, a még nem esedékes halasztott adó megszűnik. Az exitadó tehát nem általános vagyonadó: annak fizetésére az adóügyi illetőség tényleges megváltozása és a további törvényi feltételek együttes teljesülése adhat alapot.
Új üzletággal készül a FairConto Audit a vagyonadó bevezetésére
A FairConto Audit Kft. a vagyonadó bevezetésére készülve önálló cég- és vagyonértékelési, valamint vagyonadó-tanácsadási üzletágat indít. A szolgáltatás a társasági részesedések értékének meghatározásától a rejtett tartalékok feltárásán és a teljes vagyonadóalap összeállításán át az adóbevallás szakmai előkészítéséig terjed. A cél olyan komplex szolgáltatás kialakítása, amelyben a könyvvizsgálói, számviteli és adószakértői kompetenciák egymást kiegészítve biztosítják a törvényes és dokumentált vagyonértékelést.
Magyarországon előzetes becslések szerint mintegy 20 ezer magánszemélyt és vagyonkezelési konstrukciót érinthet az új adónem. A FairConto Audit nem kívánja valamennyi érintettet kiszolgálni, de felkészült arra, hogy azoknak, akik megtisztelnek bennünket a bizalmukkal, magas színvonalú, személyre szabott szakmai támogatást nyújtson. A vagyonadó ugyanis nem egyszerűen egy újabb bevallás lesz: sok esetben összetett vállalatértékelési és vagyonelemzési feladat, amelynek eredményét szükség esetén a NAV előtt is meg kell tudni védeni.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF