A hatósági arrogancia tankönyvi példái kerülnek bemutatásra a cikkben: a NAV büntetni akart egy technikai üzemzavar miatt eltűnt bejelentésért, és csak akkor hátrált meg, amikor a szervernaplók feketén-fehéren bebizonyították a saját rendszereik alkalmatlanságát, illetve a hatóság közokiratban hazudta azt, hogy éjfél után került benyújtásra valami, ami éjfél előtt be lett küldve.
11-kor bejelentették, 11:41-kor megérkezett a NAV
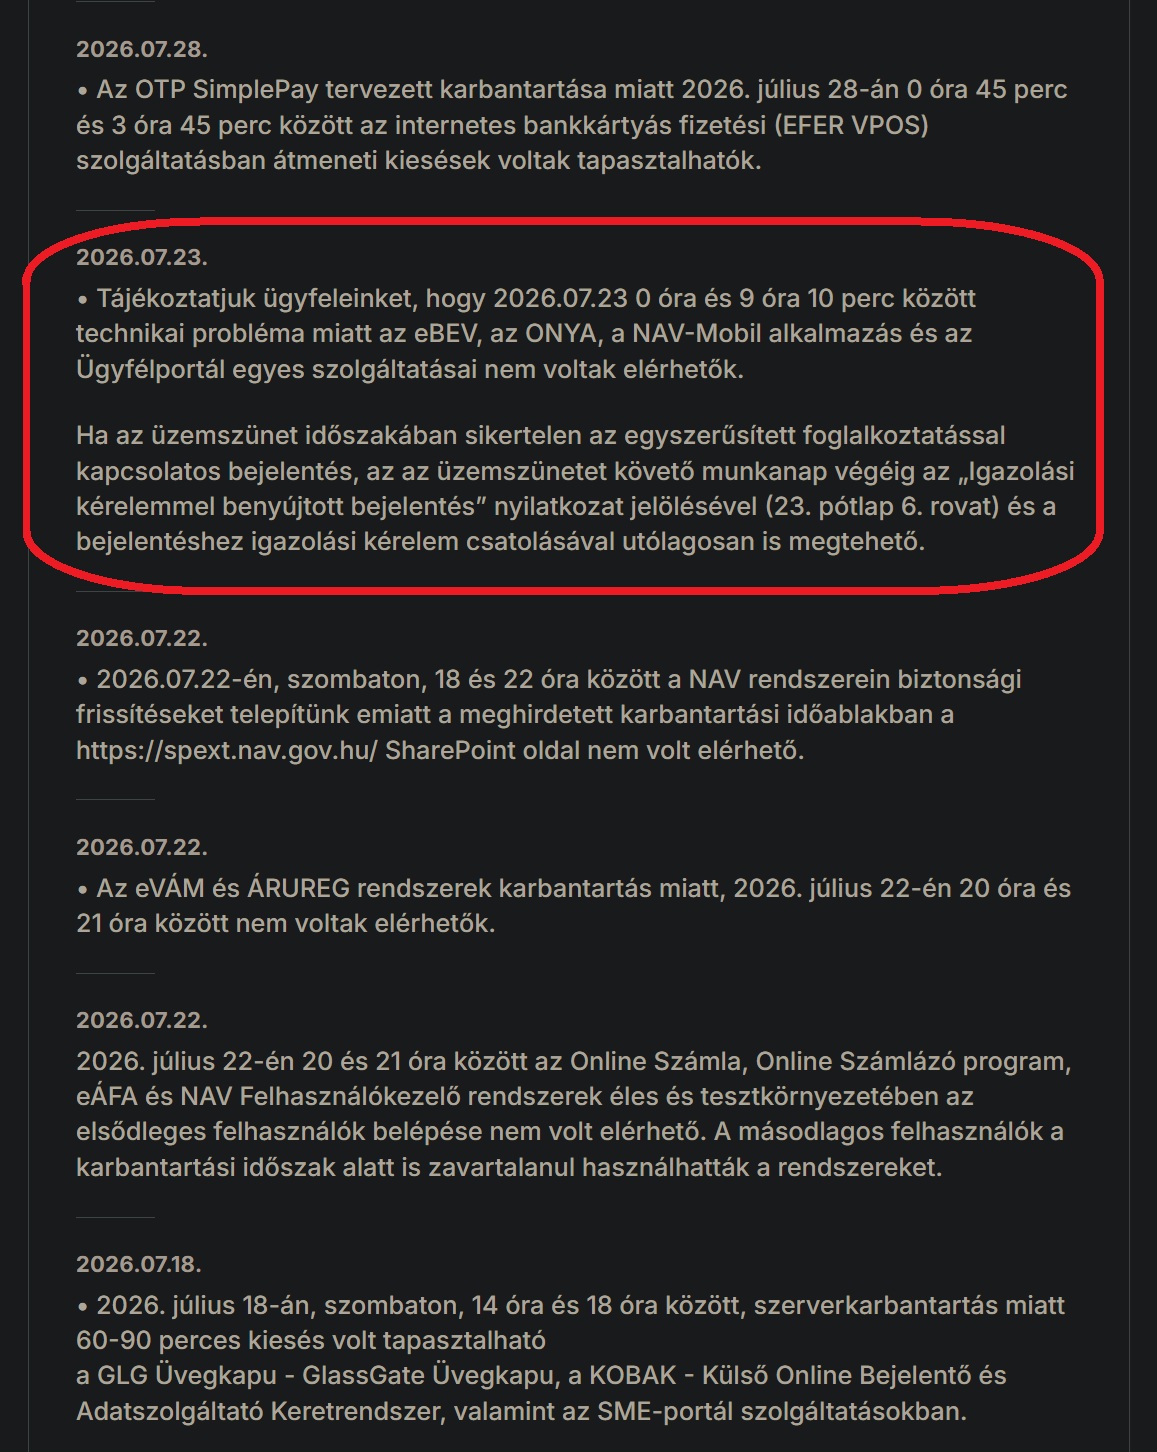
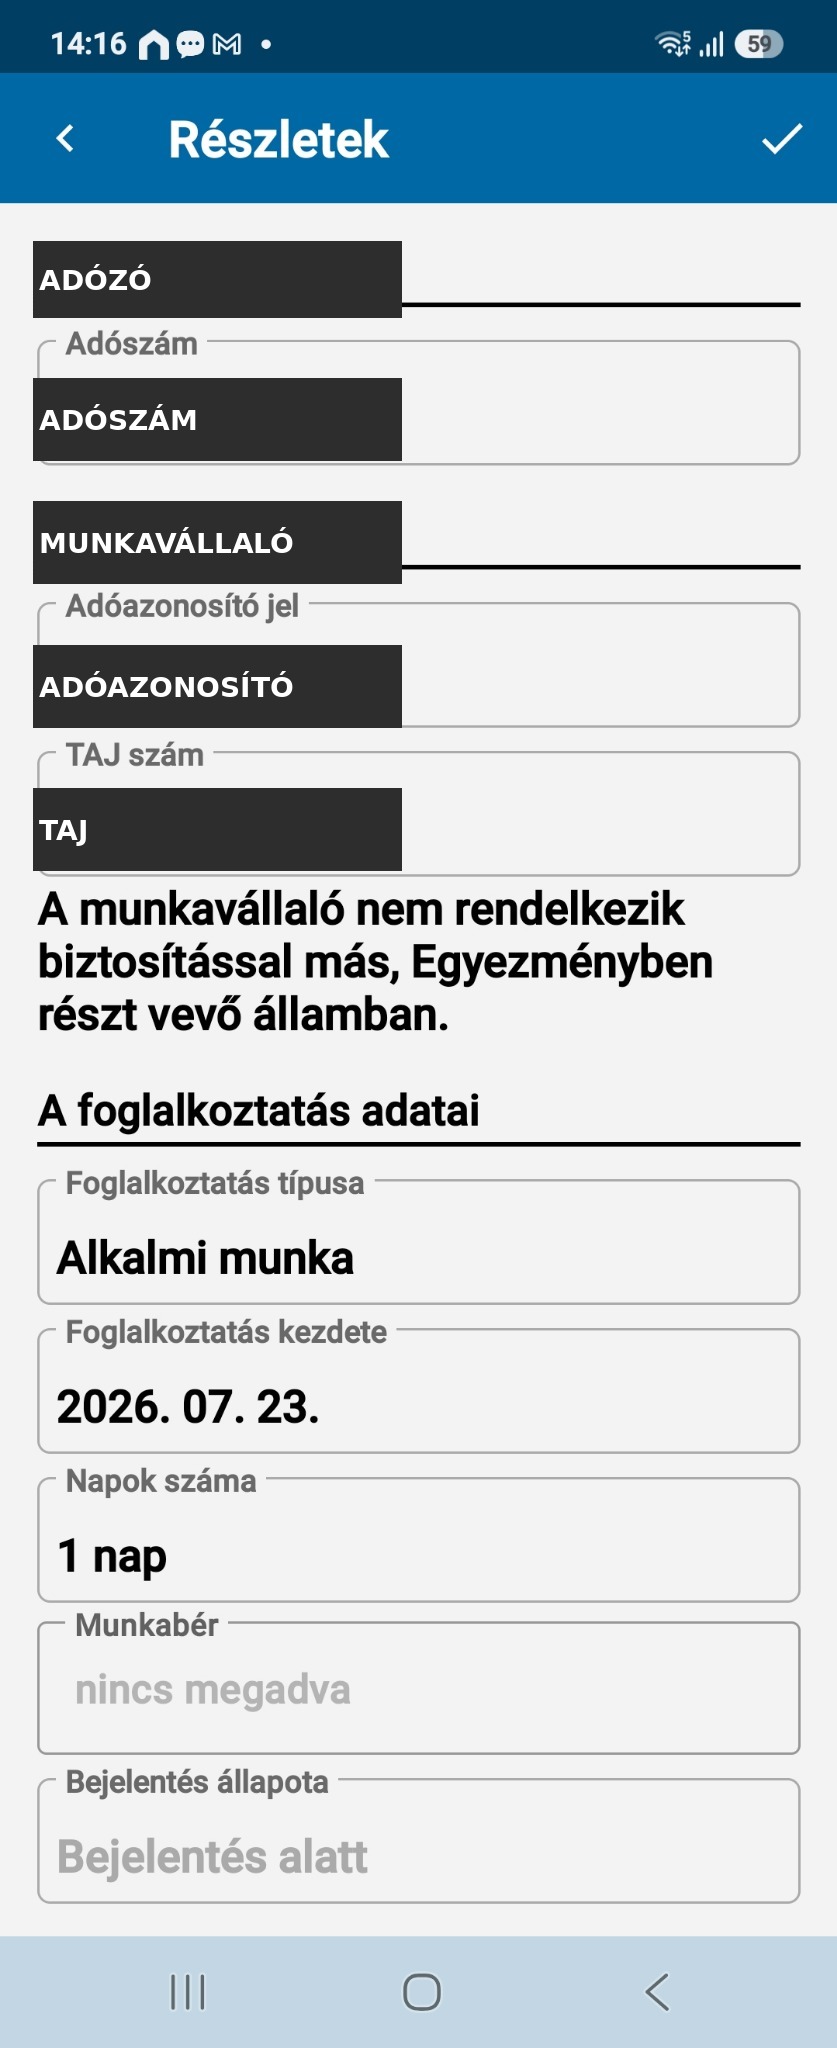
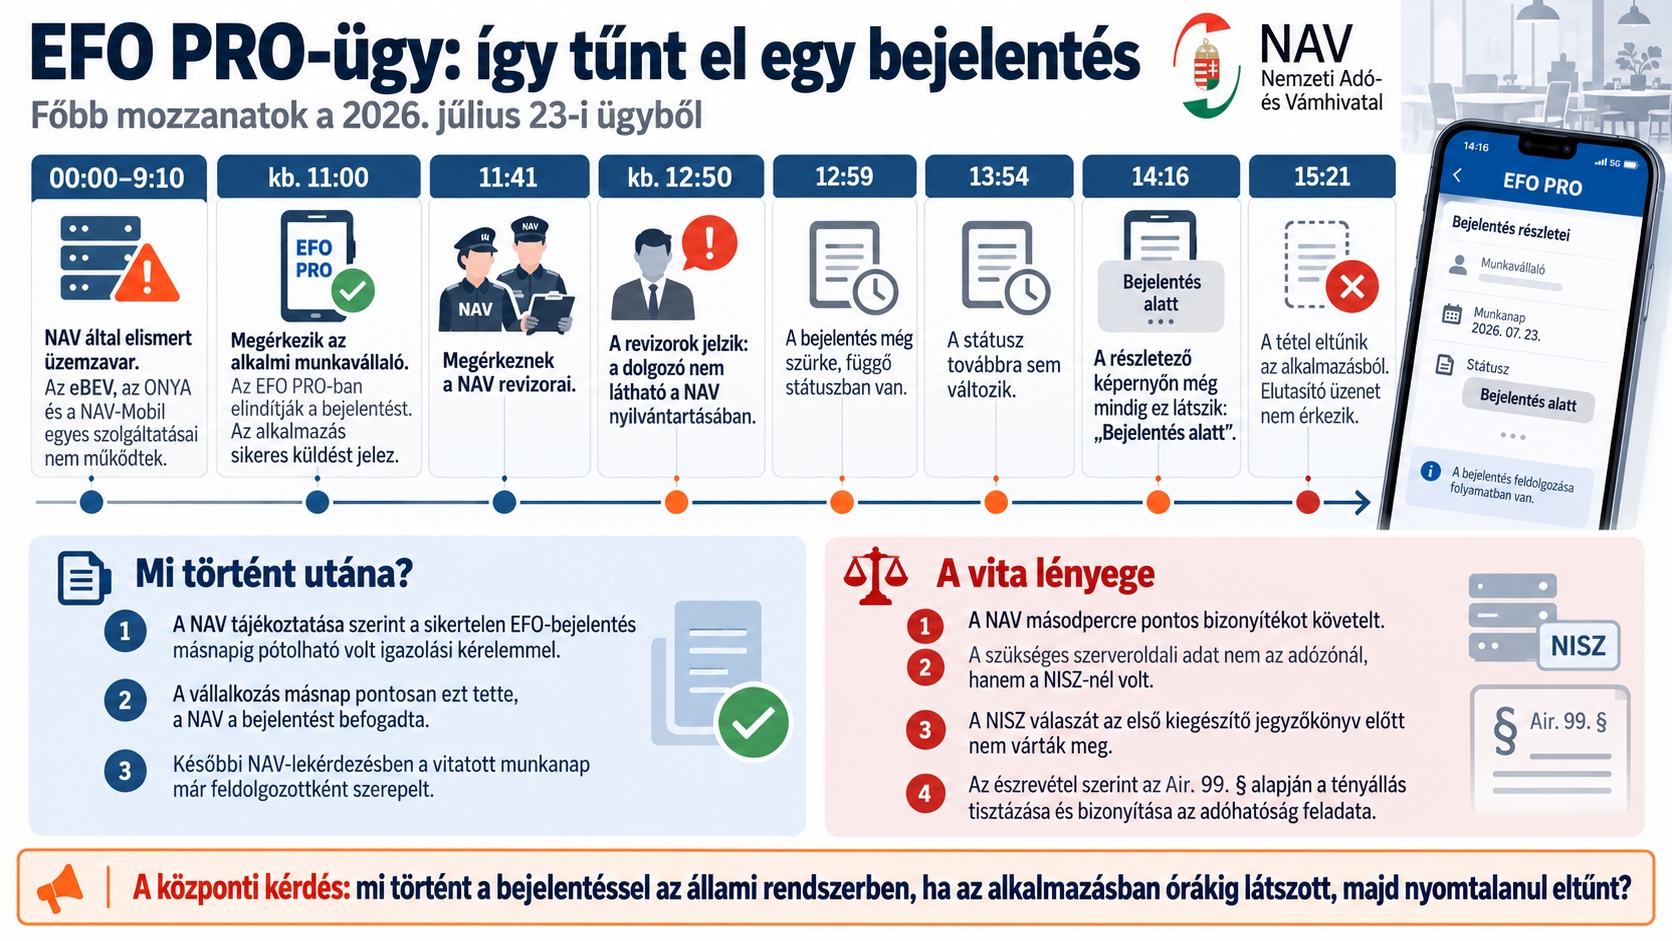
2026. július 23-án a NAV hivatalosan is elismert informatikai üzemzavarral kezdte a napot: 0:00 és 9:10 között többek között az eBEV, az ONYA és a NAV-Mobil egyes szolgáltatásai nem működtek. Egy vendéglátó vállalkozásnál egy alkalmi munkavállaló 11 óra körül érkezett meg; a társaság előadása szerint az EFO PRO alkalmazásban ekkor azonnal elindították a bejelentését. Az alkalmazás sikeres beküldést jelzett, majd a munkavállaló megjelent a bejelentettek listájában. A NAV revizorai 11:41-kor érkeztek meg, majd 12:50 körül jelezték, hogy a dolgozót a NAV nyilvántartásában nem látják. 12:59-kor a bejelentés még szürke, függő státuszban volt, 13:54-kor ugyanott tartott, 14:16-kor a részletező képernyőn továbbra is „Bejelentés alatt” szerepelt. 15:21-re a tétel egyszerűen eltűnt az alkalmazásból. Elutasító üzenet nem érkezett.
A NAV saját üzemzavari tájékoztatása szerint az üzemszünet alatt sikertelen EFO-bejelentést a következő munkanap végéig lehetett pótolni az „Igazolási kérelemmel benyújtott bejelentés” jelölésével. A vállalkozás másnap pontosan ezt tette, a NAV pedig az utólagos bejelentést befogadta. A későbbi NAV-lekérdezésben a vitatott munkanapra vonatkozó alkalmi foglalkoztatás már feldolgozottként szerepelt. Az ellenőrzés ennek ellenére továbbra is abból indult ki, hogy a munkavállaló az ellenőrzéskor nem volt szabályosan bejelentve, és a korábbi jegyzőkönyvben a mulasztási bírság lehetősége is megjelent.
A NAV másodpercre pontos bizonyítékot követelt
A kiegészítő ellenőrzésben a NAV már azt kérte a vállalkozástól, hogy a bejelentés napját, óráját, percét és másodpercét objektív bizonyítékkal igazolja. A társaság jelezte: az EFO PRO ilyen felhasználói naplóadatot nem biztosít, a szükséges szerveroldali információ a NISZ-nél található. A NAV ezért maga kereste meg a NISZ-t. A NISZ válaszát azonban az első kiegészítő jegyzőkönyv elkészítése előtt nem várták meg. A NAV ekkor még arra jutott, hogy 9:10-kor a rendszer teljes körűen helyreállt, ezért a 11 óra körül indított tranzakció és az üzemzavar között nincs okozati kapcsolat. A társaság igazolási kérelmét és utólagos bejelentését ennek alapján nem fogadták el.
A munkáltató az észrevételben kérte a NISZ és a NAV technikai naplóinak beszerzését, és kifogásolta, hogy a hatóság éppen annak a bizonyítéknak a hiányát értékeli a terhére, amelyhez az adózó nem fér hozzá. Az Air. 99. §-a alapján az ellenőrzésben a tényállás tisztázása és bizonyítása főszabály szerint az adóhatóság feladata, és nem bizonyított körülményt az adózó terhére nem lehet értékelni. A képernyőképek közben végig rendelkezésre álltak: a bejelentési folyamat ténylegesen elindult, a tétel a revizorok jelenlétében is létezett, órákon át függő státuszban maradt, majd eltűnt. A technikai kérdés tehát az volt, mi történt a tranzakcióval az állami infrastruktúrában. Ennek eldöntésére éppen a hiányzó szervernapló volt alkalmas.
Megjött a NISZ-válasz: hoppá, mégis rendszerhiba volt
Szeptember 4-én végül megérkezett a NISZ hivatalos válasza. Eszerint július 23-án 10:30 és 14:22 között újabb technikai rendellenesség állt fenn: egyes, arab írásjeleket tartalmazó beküldések hibát okoztak, megszakadt az EFO PRO és az ANYKGW közötti kommunikáció, a bejelentések sorba álltak, majd a feldolgozás elhúzódása miatt lejártak a hozzájuk tartozó hitelesítési tokenek. A kérelmek ezért végül nem jutottak el a NAV rendszerébe. A NISZ szerint a hibás állapotok már 10:52:22 körül megjelentek. A NAV erre újabb kiegészítő ellenőrzést folytatott le, és immár azt állapította meg, hogy a vállalkozás a bejelentési kötelezettségének eleget kívánt tenni, a teljesítés megkezdődött, a bejelentés elmaradása pedig kizárólag a dokumentált központi rendszerüzemzavar következménye volt.
Mulasztást ezért nem állapítanak meg, további bizonyítást nem tartanak szükségesnek, és hatósági eljárás sem indul. A jegyzőkönyv bocsánatkérést nem tartalmaz; azt rögzíti, hogy a NISZ válasza az első kiegészítő ellenőrzés befejezése után érkezett meg. Tanulság: ha az adózó nem védekezett volna, az adóhatóság úthengerként vonult volna át rajta.
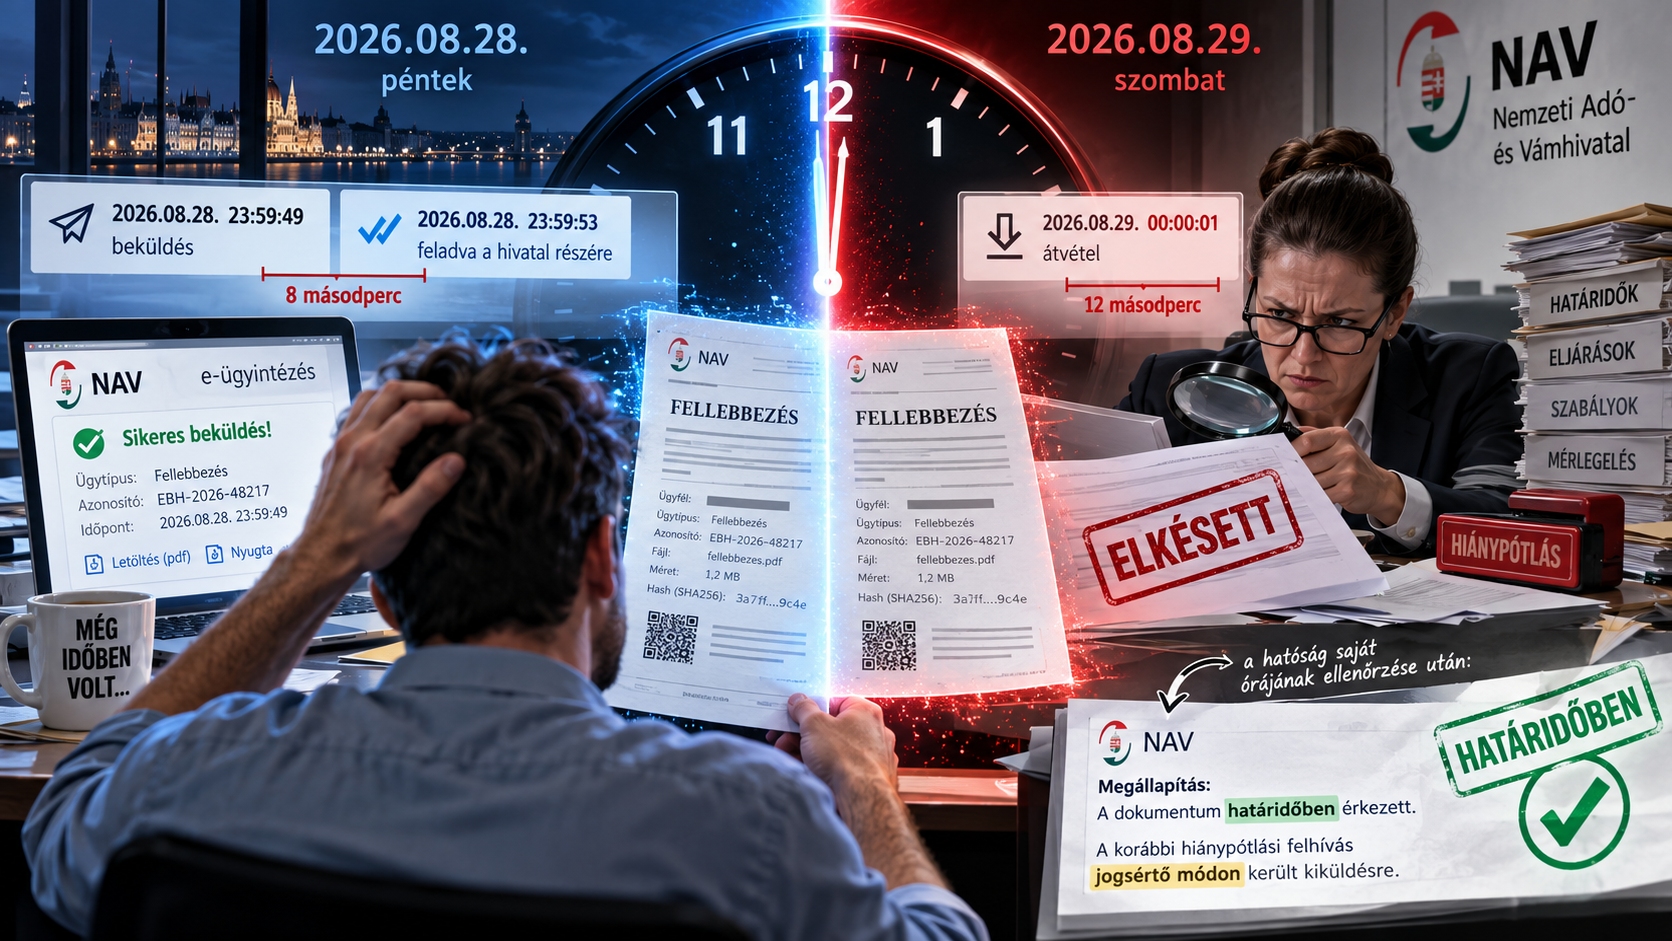
Éjfél után egy másodperccel? Biztos?
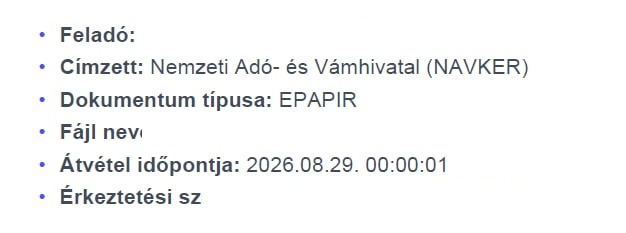
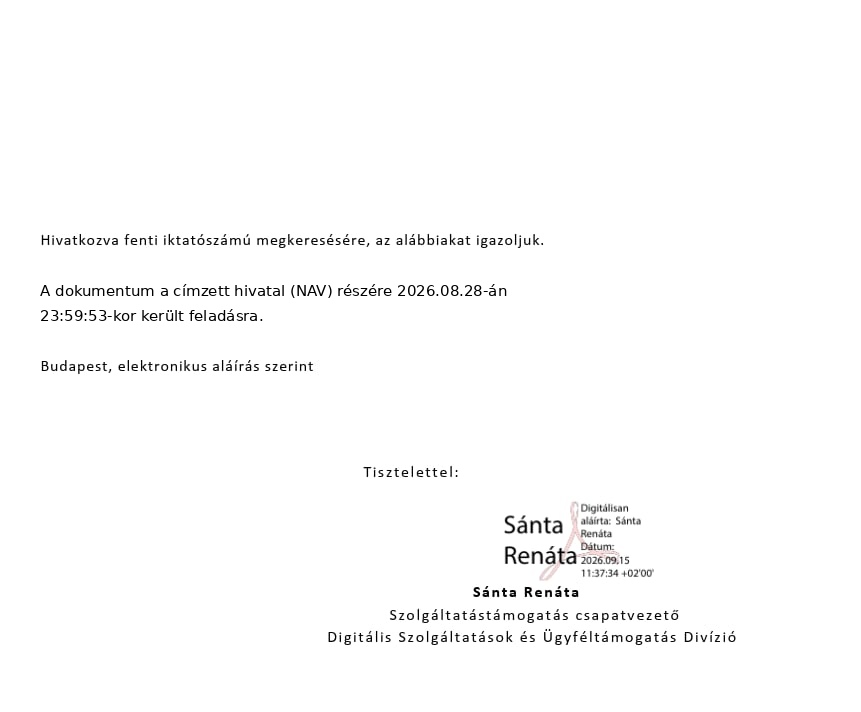
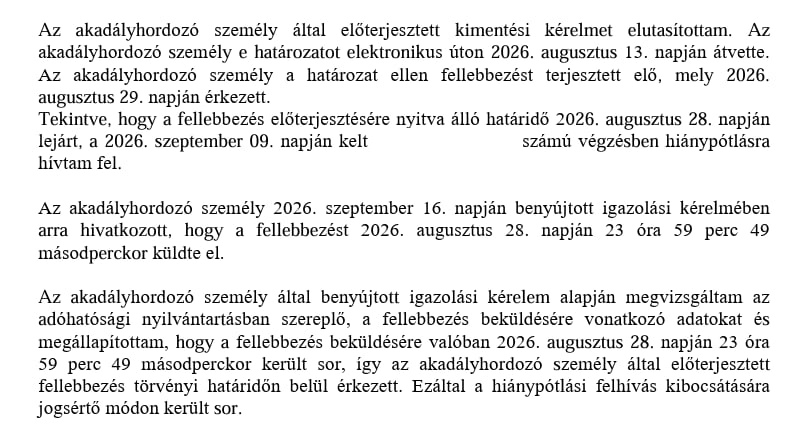
Egy másik drámaian fontos kimentési ügyben a fellebbezési határidő 2026. augusztus 28-án járt le. Az e-Papír (hamis) adatai szerint a dokumentum átvételének időpontja augusztus 29. 00:00:01 volt, miközben a NISZ igazolása szerint a küldeményt már augusztus 28-án 23:59:53-kor feladták a címzett hivatal részére. A hatóság mégis az augusztus 29-i érkezési dátumból indult ki, és hiánypótlásra hívta fel az ügyfelet. Itt már nem jogértelmezési finomságokról volt szó, hanem arról, hogy a NAV rendszerében éjfél melyik oldalán van ugyanaz a beadvány.
Az érintett igazolási kérelmet nyújtott be, és közölte, hogy a fellebbezést augusztus 28-án 23:59:49-kor küldte el. A NAV ezután ellenőrizte a saját nyilvántartását, és megállapította: valóban 23:59:49-kor történt a beküldés, tehát a fellebbezés határidőben érkezett. Sőt, maga a hatóság rögzítette, hogy a hiánypótlási felhívás kibocsátására jogsértő módon került sor. Vagyis kellett egy igazolási kérelem ahhoz, hogy a NAV megnézze a saját óráját.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF