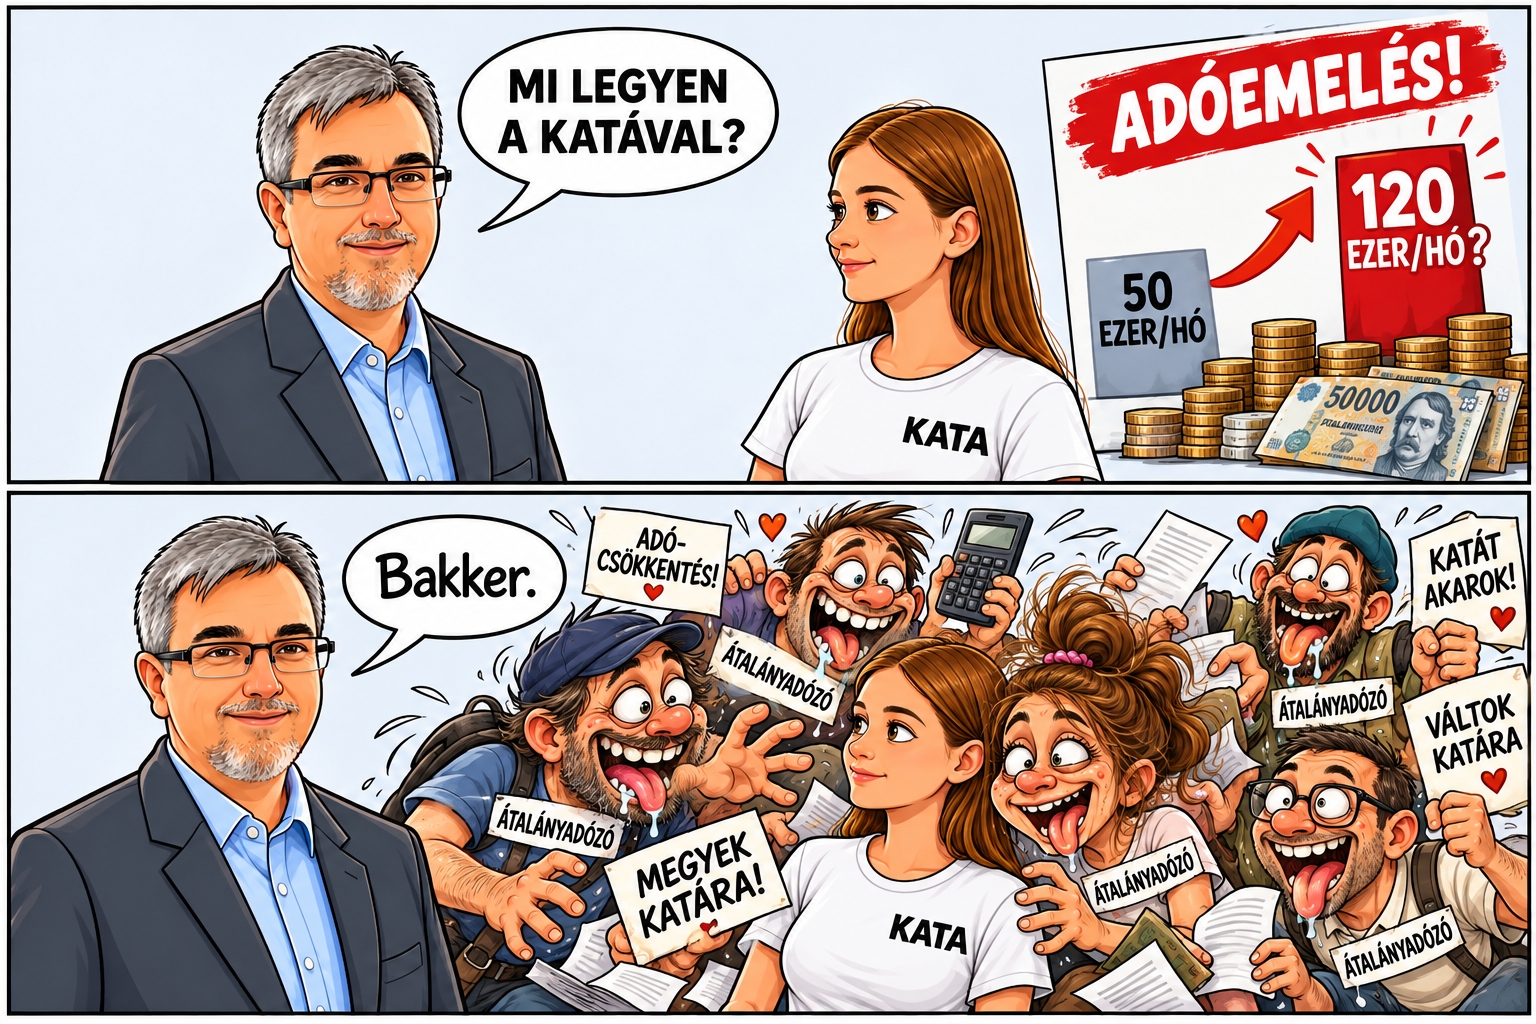
A Kata reformjával kapcsolatosan jelentett be a kormányfő néhány konkrétumot 2026 szeptember 26-án délután, Szolnokon. Elhangzott a jelenlegi 50 ezres főállású Kata összegének és a bevételi keret 18 millióról 19 millióra való megemelése. Emellett a részmunkaidős, vagy ha úgy tetszik „másodállású” katázás újraindítását jelentette be, a TISZA programjából már eddig is ismert cégek, szervezetek felé való számlázás visszavezetése mellett.
A főállású katázás havi 50 ezres adója megemelkedne
A korábbi cikkemben már jeleztem, hogy az 50 ezres adó megemelése – akár egy, akár több lépésben – egyértelműen csalódás lenne. Ezzel ugyanis nem azt a katázást hoznák vissza, amit 2022 nyarán elvesztettek az érintettek és itt főleg a magánszemélyek felé szolgáltatásokat nyújtó katásokra kell gondolni. Őket nagyon ritkán foglalkoztatja a cégeknek, szervezeteknek való számlázás, illetve ezt az elmúlt 4 évben már megoldották. Számukra a bevételi nyilvántartás alóli mentesülés, az automata TB bejelentés és a havi fix adó volt a vonzó továbbá az, hogy könyvelő nélkül is megoldhatták a könyvelést. Egy katásnak ugyanis elegendő a bevételről évente egy alkalommal bevallást tennie, amit – ügyfélkapus bejelentkezés után – egy böngészőből is beküldhettek. Ők újkatásként az iparűzési adózásban is az éves fix adóösszegre álltak át.
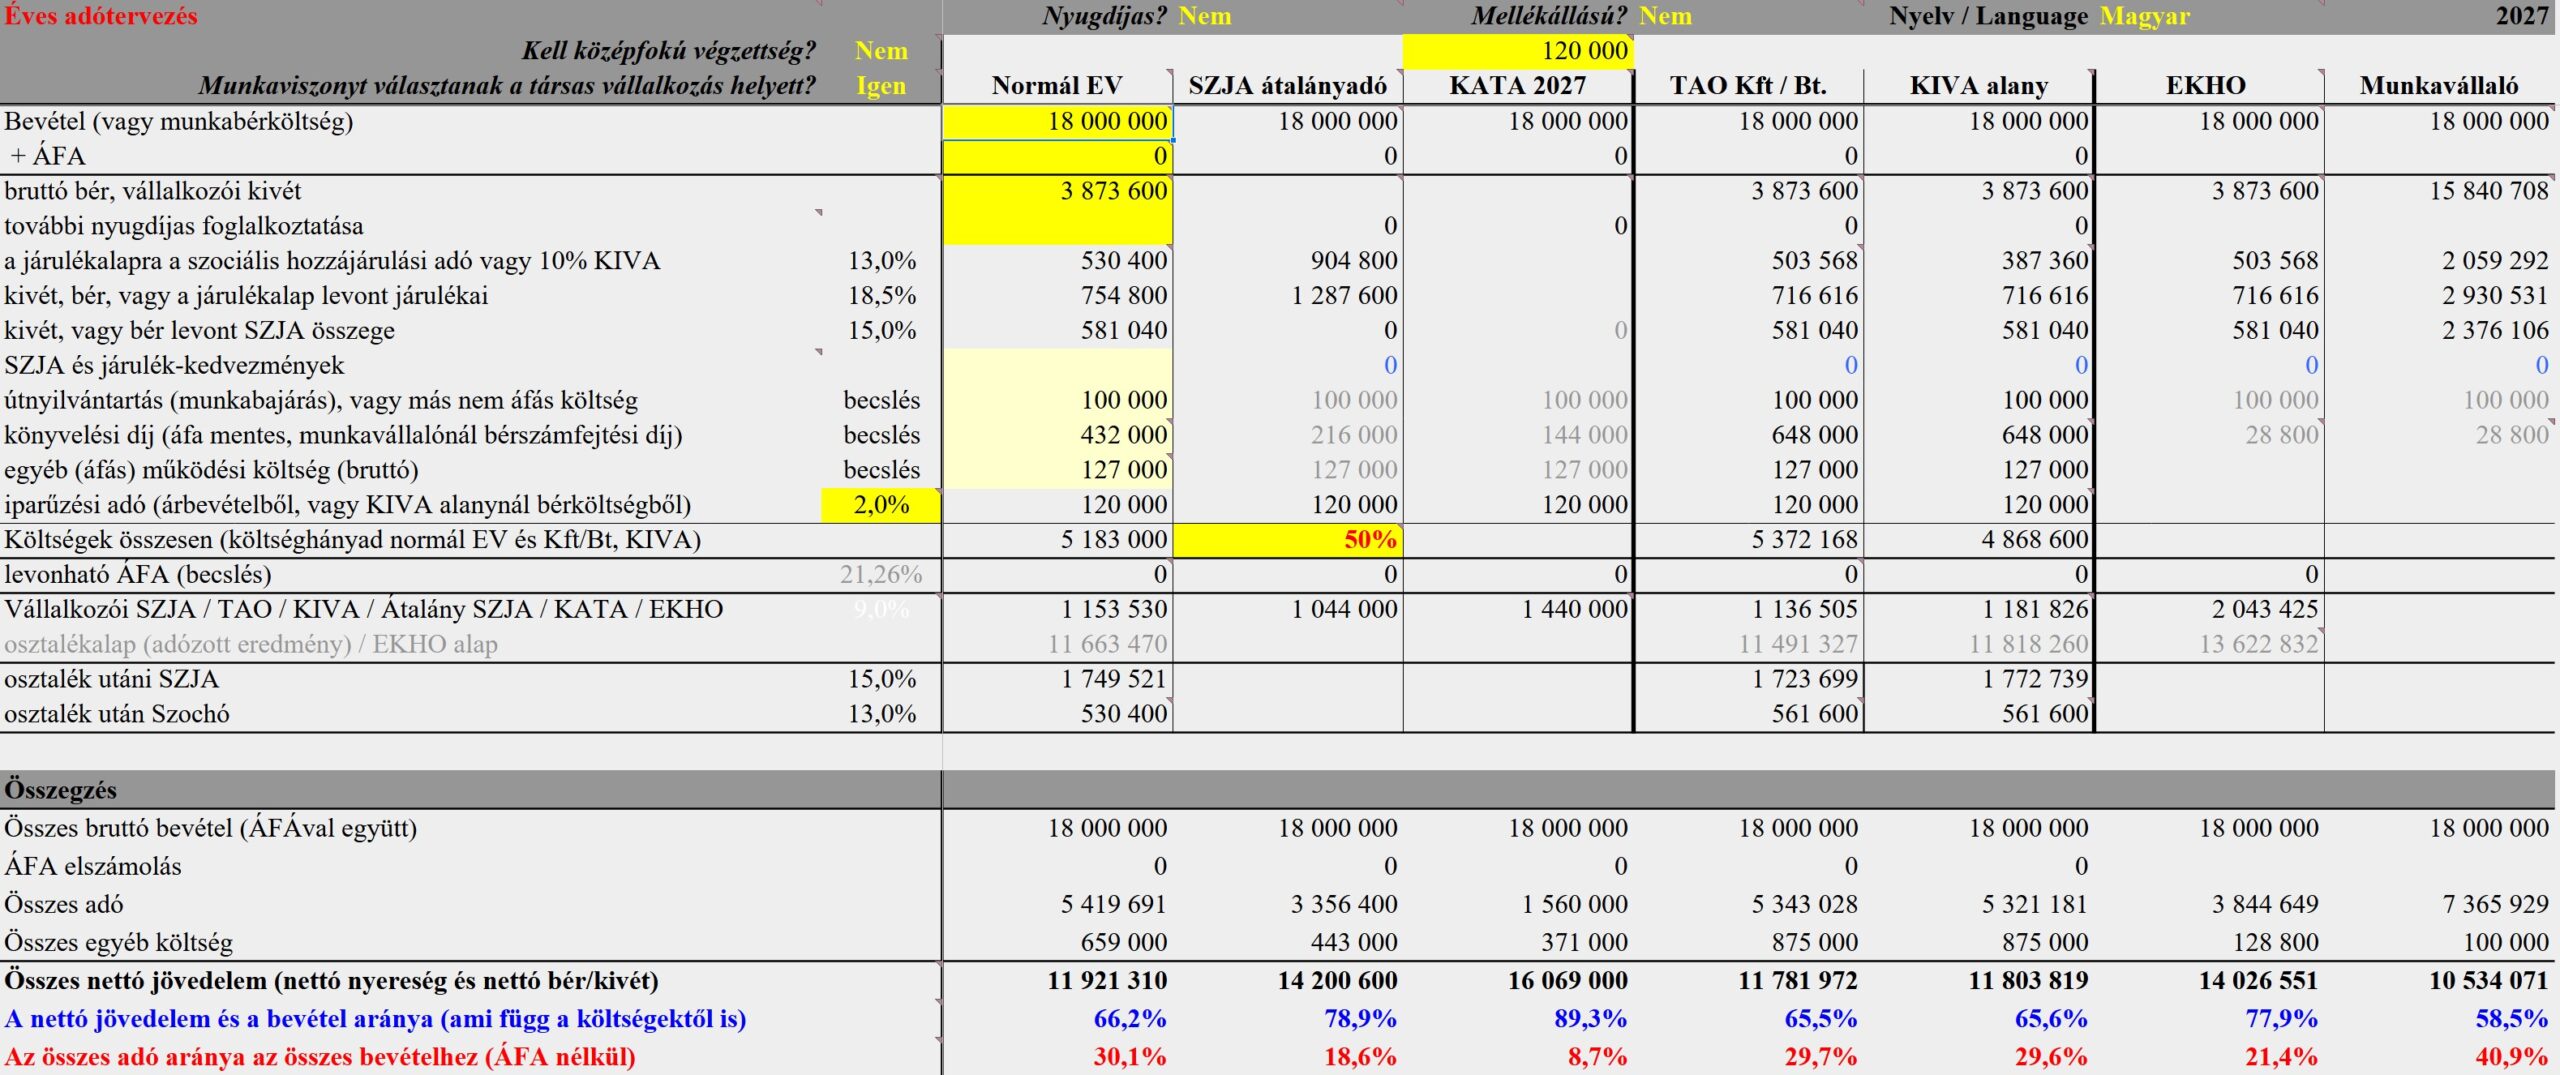
Egy drasztikus adóemelés a magánfogyasztók felé teljesített szolgáltatások kifehérítését visszájára fordíthatja. Márpedig a főállású katázás esetén 120 ezres havi fix adó egyensúlyozná ki a rendszert. Egy ilyen mértékű adóemelés esetén a nagyjából 40 ezres katásból akár 10 ezer is az egyéni vállalkozás helyett az adószámos magánszemélyként való működést választaná, amit – a 2011-es ítéletem alapján – már a NAV is elfogad. Az adószámos magánszemély fizetné a 2027-től várhatóan havi 13 ezer forintos fejpénzt, hogy a TAJ kártyája érvényes legyen és a bevételeit eltitkolná. Az adóemelést látva a katások egy része ismét részmunkaidős + borítékos szürkezónába, vagy a teljes feketézés felé fordulna. Az alábbi összehasonlító táblázat 120 ezer forintos csúcsra járatott katázás terheit veti össze a többi jövedelemszerzési formával.
A magasabb bevételű átalányadózók visszatérnének a katázásra
Bár még nincs elegendő információ, de az eddigi bejelentések nem tartalmazták, hogy a cégnek, szervezetnek való számlázás adófizetéssel járna, holott ez lenne az egyetlen logikus megoldás és annak automatizálására már tettem javaslatot. Egy havi másfél milliós bevételű átalányadózó akár még a 120 ezres katát is megfizetné, hiszen így is jelentős adócsökkentést érne el. A kormányfő jól gondolja, amikor azzal számol, hogy így 100 ezren térnének vissza a katázásra az átalányadózásból. Ez az adómegtakarítás – a FairConto 2027-es előzetes kalkulátora szerint – fejenként közelítené az évi 2 millió forintot, amiből könnyen ki lehet számolni, hogy a kormány nagyjából 200 milliárdos adóbevételről mondana le.
A főállású magas bevételű katázásra való visszatérés indokai között ismét megjelenik, hogy havi fix az adótétel, nem kötelező bevételi nyilvántartást vezetni, automatizált a TB bejelentés és évente egyetlen bevallásban (adatszolgáltatásban) kell közölni az éves bevétel összegét, aminek 60 százaléka automatikusan rákerül a jövedelemigazolásra, anélkül hogy egyébként az jövedelemnek minősülne. A katázás rendszeridegen mivolta szerint önmagában is a személyi jövedelemadózásba való visszaintegrálásért kiált.
A kormányfő zavarba ejtően beszélt a katások nyugdíjáról és táppénzéről
A videón jól láthatóan az információkat papírból olvasó miniszterelnök részéről zavarba ejtő mondatok hangzottak el a katások nyudíjazásáról. Mentségére szóljon, hogy 2022 nyarán Orbán Viktor is csúsztatásokat közölt a témában. Ezért célszerű tényként rögzíteni (ismét), hogy bár az ellátási alap valóban alacsony összeg (havi 108 ezer forint), de a katás is kap nyugdíjat és kap táppénzt !!! A katások esetében a nyugdíjhoz szükséges szolgálati idő teljes sebességgel telt és telik. A kormány adópolitikájának hitelességét alááshatják ezek a pontatlan kijelentések a kormányfő részéről.
Az elhangzottakhoz képest a katás kapna nyugdíjat, akkor is, ha nagyon régóta alacsony keresetűként dolgozott és utána váltott katázásra, mert ekkor is a minimál-nyugdíjra lenne jogosult. A minimálnyugdíj kapcsán nemrég havi 120 ezer forintos összeg került bejelentésre. A minimálnyugdíjhoz 20 év szolgálati idő is elég, de már 15 év szolgálati idővel is lehet résznyugdíjat szerezni.
A mellékállásúak havi 400 ezres bevételig várhatóan nem térnek majd át a katázásra
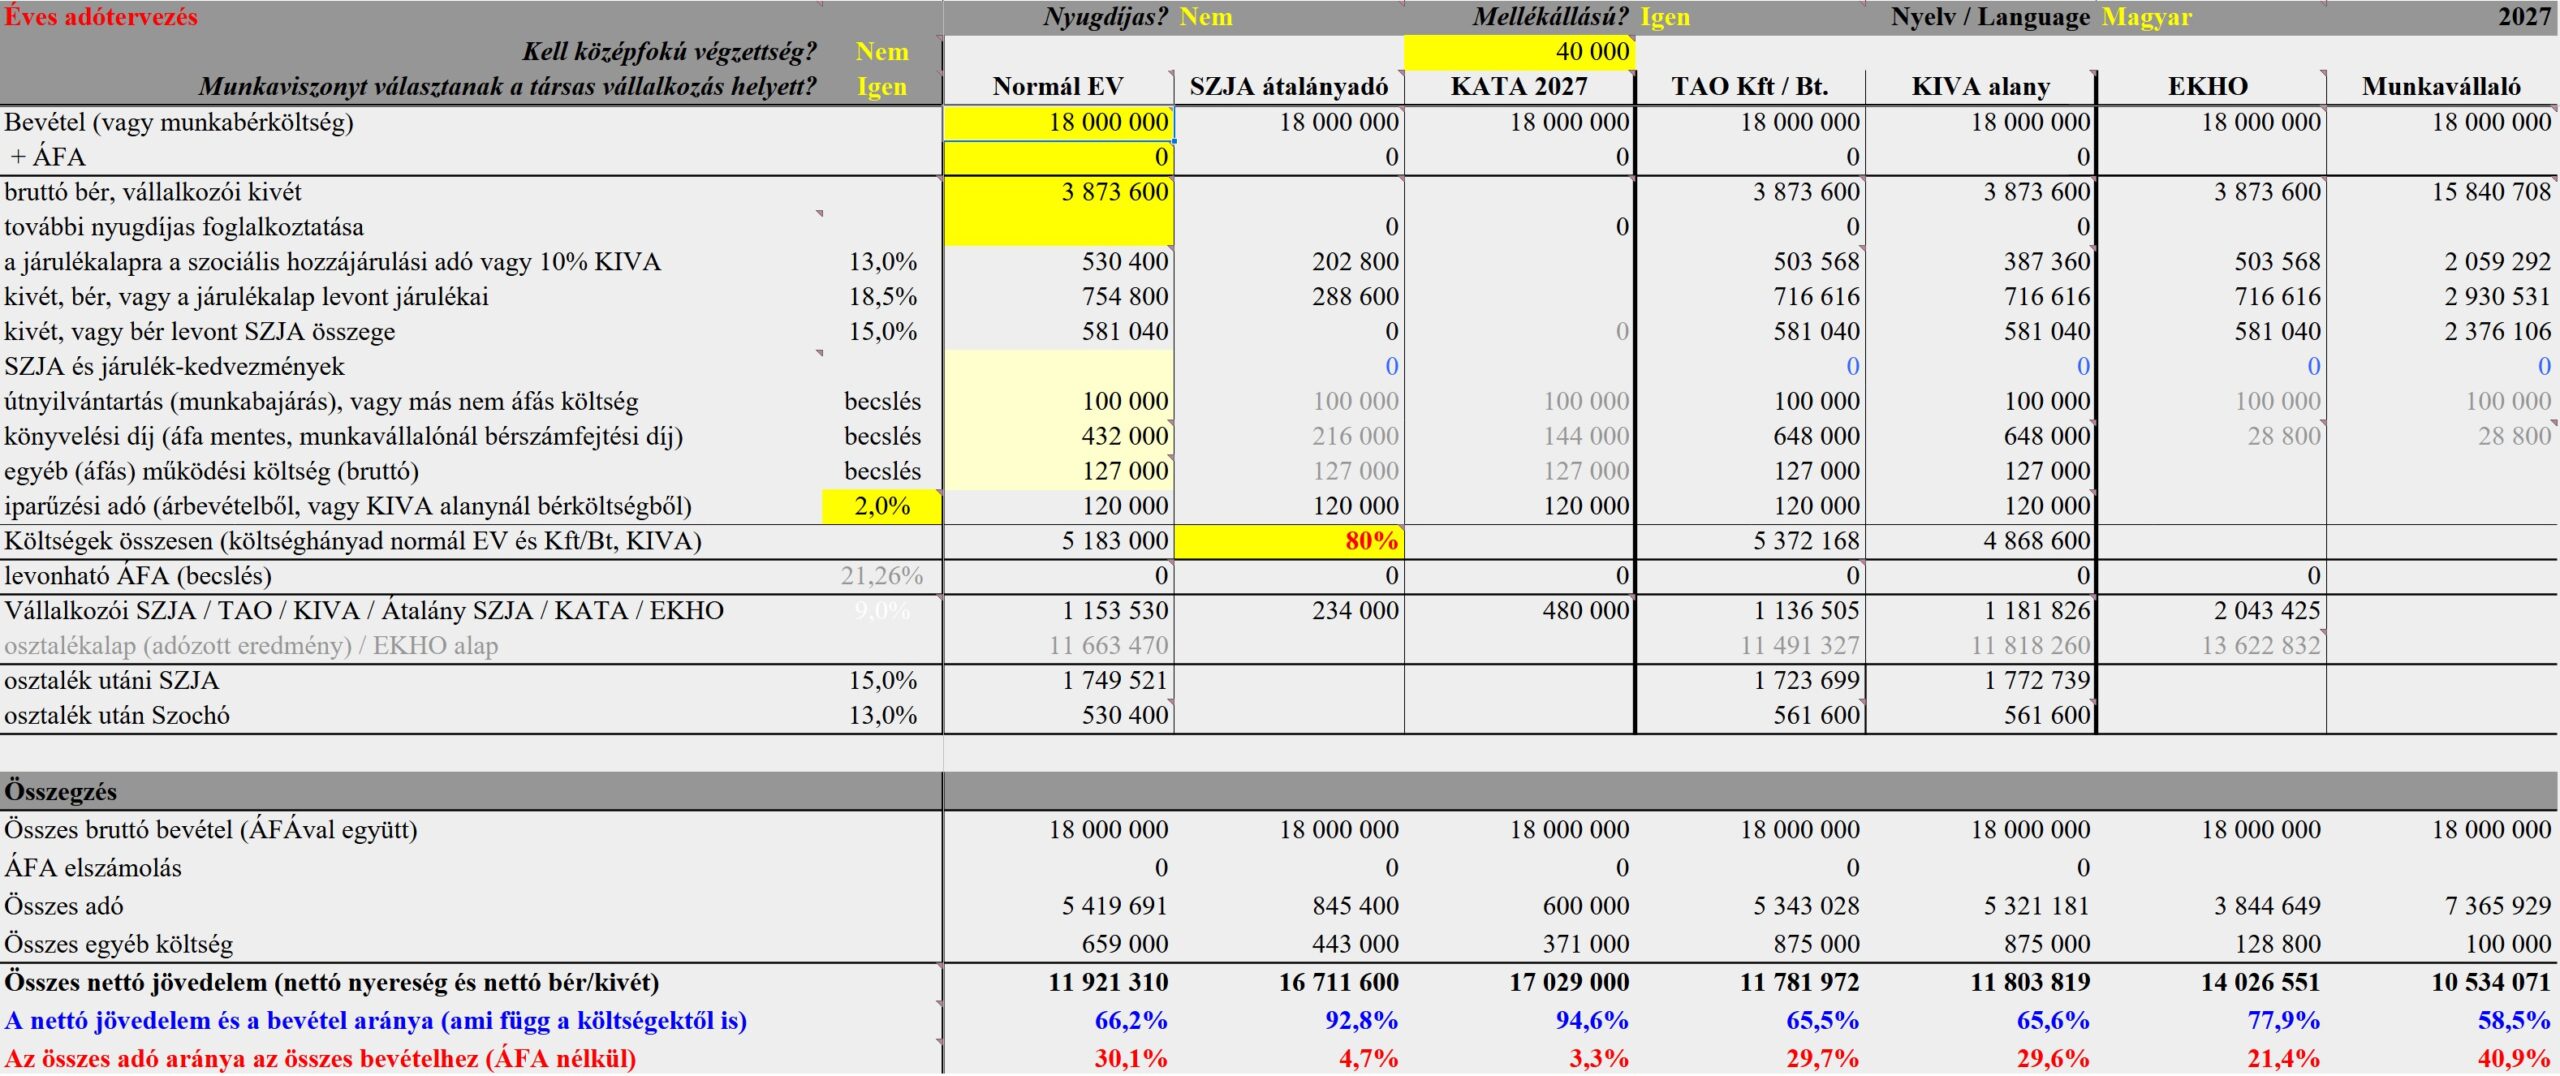
Ha nem adóztatják meg külön a cégeknek való számlázást és a mellékállású kisadózás esetén a korábbi havi 25 ezres összeg helyett várhatóan 40 ezer forintos havi adót tervez a kormány, akkor az kétirányú változást hozhat. Egyrészt a havi átlagosan 400 ezer forintos bevétel mellett egy 50 százalékos költségátalányú átalányadózó nem fog visszatérni a katázásra, mert eddig a bevételi szintig azonos adózást jelenteni a számára, viszont ha ez alatti bevételt szerez (vagy ilyen keveset mutat ki), akkor a mellékállású átalányadózás akár adómentes is lehet a számára. Sokan nem tudják, hogy az átalányadózásnak van automatikus költséghányada és 6 havi minimálbér összegű adómentes keret. Így a mellékállású átalányadózás esetén a 2027-től alkalmazandó 50 százalékos költségátalány esetén várhatóan 4 millió forintos éves bevételig, a 80 százalékos költséghányadú (például építőipari szolgáltatásokat nyújtó egyéni vállalkozó) akár évi 10 millióig adómentes és csak az iparűzési adót kell fizetnie.
A másik fő irányvonal a mellékállásúak esetén viszont a 19 milliósra tervezett bevételi határból következően ismét beindíthatja a munkaviszony „közelében” való extrémen olcsó adózástól fűtött „beszámlázást”. Ezért a párhuzamos munkavégzés és a munkaviszonyt leplező színlelt szerződések terén bolondbiztos, cizellált, aprólékosan kimunkált szabályozás kell, akár rendeleti szinten, ideértve a rendeltetésszerű joggyakorlás eseteinek is az alapos körbeírását, elkerülendő a gumiszabályokat. Nagyon figyelni kell a jogalkotónak, mert a gazdasági életben nagyon könnyű lehet a hézagos szabályozásra törvényes, adózásilag extrémen hatékony konstrukciókat kialakítani! Az alábbi táblázatban – a FairConto 2027-es előzetes kalkulátora szerint – a mellékállású katások ezen extrém adóelőnye figyelhető meg.
Az átalányadózás terén még mindig a bevételi nyilvántartás és a negyedéves bevallás a probléma
Érdeklődtem az adóhatósági forrásaimnál afelől, hogy az Online Nyomtatványkitöltő Alkalmazásban lévő ígéretes átalányadózási bevallást miért nem fejlesztik tovább, hiszen az jelenleg úgy néz ki, mintha azt a közepén félbehagyták volna. Erre az a válasz érkezett, hogy az egy PILOT projekt volt és jelenleg számos jogszabály által előírt kötelezettség teljesítésén kell az adóhatóságnak dolgoznia.
Ismét elhangzott, hogy MINDEN érdekvédelmi szervezettel egyeztetni fognak, ami azért nehéz elhinni, mert a Magyar Könyvelők Országos Egyesületének 300+ javaslatára se válaszoltak, miközben a sajtóban megjelent, hogy egy lakásingatlanok építésekben érdekelt, a NER ideje alatt a minisztériummal jó kapcsolatokat ápoló személy már egyeztethetett. A szakmai egyeztetések hiánya pedig könnyen csalódásba torkolló törvényjavaslathoz vezethet, amire már korábban figyelmeztettem.
A Kata kapcsán a nyilvános szakmai koncepció hiánya igazolja a tanácstalanságot. Érthető, hogy a kormányfő nem várt tovább és kikövetelt néhány konkrétumot a Pénzügyminisztériumtól az országjárásához, de ezek szakmailag korántsem megnyugtató információk. Annyit észlelhetünk, hogy közel másfél évtized után elrugaszkodna a fix 50 ezer forintról a TISZA kormány. Vagy nem értik, hogy ez mennyire népszerűtlen lenne, vagy eleve neki akartak menni a 40 ezres katás tábor havi fix 50 ezres adójának, bevállalva annak politikai kockázatát is. Ez a Kata azonban már nem az a Kata lenne.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF