A TISZA igazságos és erkölcsös adózása bonyolult és néha ellentmondásos. A Magyarországon még mindig elterjedt szürkebérezésnél a minimálbéres dolgozó kavarni fog az adójóváírással és annak a negyedmilliós összegét inkább 2028 tavaszán kéri be az adóhatóságtól közvetlenül. A milliárdos tulajdonos is simán igénybe fogja venni a minimálbéres önmegmunkáltatása révén az adójóváírást. A dolgozó által tett nyilatkozatok beérkezése és feldolgozása pedig a bérszámfejtés utólagos korrekcióját fogja okozni, amivel szintet léphet a bérszámfejtők kínzása.
Az automatikus adójóváírásból automatikus bírságcsapda lehetett volna
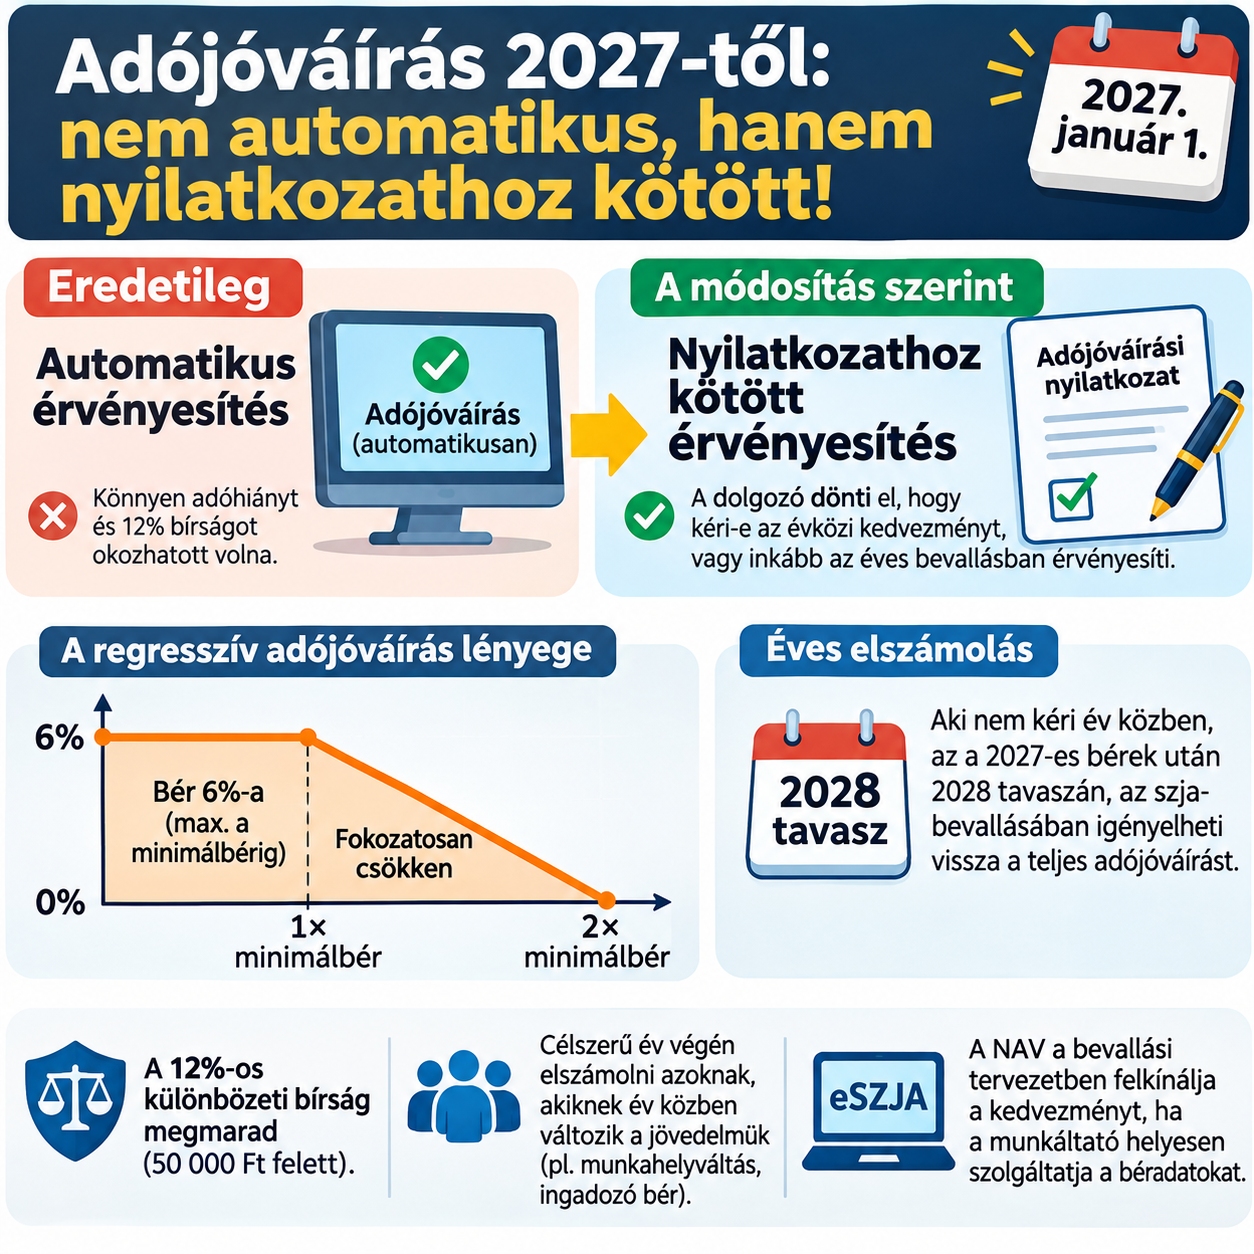
A T/929. számú családi adótörvényjavaslat egyik legfontosabb módosítása, hogy a 2027-től bevezetendő regresszív adójóváírás mégsem járna automatikusan a munkavállalóknak. Az eredeti szöveg szerint a munkáltató külön kérés nélkül érvényesítette volna a kedvezményt, amely a minimálbérig a bér 6 százaléka, majd fokozatosan csökken, és a minimálbér kétszeresénél teljesen elfogy. Csakhogy több munkáltató, évközi munkahelyváltás vagy ingadozó kereset esetén az éves elszámolás könnyen adóhiányt eredményezhetett volna. A Pénzügyi és Költségvetési Bizottság november 11-i módosító javaslata ezért a kifejezett indokolás szerint nyilatkozathoz kötné az évközi érvényesítést.
Ezzel az automatikus kedvezményérvényesítésből keletkező bírságcsapda is elkerülhetővé válna, bár maga a 12 százalékos különbözeti bírság természetesen megmaradna az 50 ezer forintot meghaladó, jogalap nélküli kedvezményérvényesítésből származó befizetési különbözetre. A dolgozó viszont maga dönthetne arról, hogy év közben több nettó bért szeretne, vagy inkább az éves bevallásában számol el a kedvezménnyel. Ez utóbbi megoldás kifejezetten célszerű lehet azoknak, akiknek a jövedelme év közben jelentősen változik. Az éves adójóváírás összegét ugyanis a teljes éves bér és a jogosultsági hónapok száma alapján kell megállapítani, nem egyszerűen a havi kedvezményeket összeadva.
A szürkebérezésnél végre a dolgozó kezében maradhat az adókedvezmény
Van azonban az előzetes nyilatkozathoz kötésnek egy másik, kevésbé nyilvánvaló előnye is. Magyarországon sajnos nagyon is létezik a szürkebérezés, amikor a munkáltató hivatalosan alacsonyabb munkabért jelent be, a megállapodott nettó kereset fennmaradó részét pedig zsebbe fizeti. Ilyenkor a munkavállalónak járó adókedvezmény gyakran nem jelent tényleges többletjövedelmet, mert a munkáltató az előre kialkudott nettó összeghez igazítja a kifizetést, és az adómegtakarítás nála csapódhat le. Ha viszont a dolgozó nem kéri év közben az adójóváírást, azt a munkáltató a havi nettó bér elszámolásánál sem tudja felhasználni. A munkavállaló a hivatalosan bevallott és leadózott bére után járó összeget később, a munkáltató közreműködése nélkül igényelheti vissza a NAV-tól. A zsebbe kapott, be nem vallott pénz természetesen nem alapoz meg adójóváírást.
Ez a 2027-es bérek után először 2028 tavaszán jelenthetne egyösszegű adó-visszatérítést. Ehhez a munkavállalónak az éves szja-bevallásában érvényesítenie kell a kedvezményt, és gondoskodnia kell a visszatérítéshez szükséges adatok megadásáról. Nem árt majd odafigyelni, nehogy valamit elrontson, de szerencsére az eSZJA rendszere mára egészen jól működik. A NAV a munkáltatói adatszolgáltatásokból származó béradatokat és az év közben érvényesített adójóváírást is fel tudja majd kínálni a bevallási tervezetben, feltéve, hogy a munkáltató helyesen teljesíti az adatszolgáltatását. A kedvezmény éves összegével ugyanakkor a bevallásban mindenképpen el kell számolni. Ha a dolgozó év közben nem érvényesítette, ellenőriznie és szükség esetén kiegészítenie kell a tervezetet, nem elegendő arra várnia, hogy a NAV majd magától kiutalja a pénzt.
A saját cégében minimálbéres ügyvezető is megkapná, az osztalék meg maradna osztalék
A törvényjavaslat továbbra sem zárná ki az adójóváírásból a saját társaságukban munkaviszonyban dolgozó cégtulajdonosokat. Emlékezetes, hogy a 2012-es munka törvénykönyvével és az új Ptk.-val átalakult a vezető tisztségviselők munkajogi szabályozása, a Kúria pedig az 1/2014. PJE határozatával hatályon kívül helyezte a korábbi, 3/2003. PJE számú, a saját társasággal létesíthető munkaviszonyt szigorúan korlátozó jogegységi döntést. A Ptk. ma már kifejezetten megengedi az ügyvezetői feladatok munkaviszonyban történő ellátását. Persze a munkaviszony létesítésének, a munkáltatói jogkör gyakorlásának és a tényleges munkavégzésnek jogszerűnek kell lennie, de önmagában a tulajdonosi minőség nem kizáró ok. Ha tehát a tulajdonos valódi munkaviszonyban, havi minimálbérért dolgozik a saját Kft.-jében, az új adójóváírás őt is megillethetné.
És itt jön az adótervezés szépsége: a tulajdonos felveheti a minimálbért, amelynek szja-jából 6 százalékot visszakap, a társaság fennmaradó, adózott és osztalékként felosztható eredményét pedig osztalékként veheti ki. Az osztalékot természetesen a saját adó- és szochoszabályai szerint kell kezelni, de az nem növeli az adójóváírás kifuttatásánál figyelembe vett munkabért. Így a tulajdonos a minimálbéres munkaviszonyával kihasználhatja a teljes adójóváírást, miközben a jóval nagyobb osztalékjövedelme ezt nem csökkenti. A konstrukció nem korlátlan adómentességet jelent, de a szabályozás kétségtelenül lehetőséget ad arra, hogy a minimálbéres munkaviszonyhoz kapcsolódó adóelőnyt a cégtulajdonos is zsebre tegye. És vélhetően nem fog emiatt rosszul aludni.
EKHO-s adójóváírás, kijavított anyakedvezmény és az ANYÁCSKA
A bizottsági módosító javaslat az EKHO-soknak is tartogathat meglepetést. Az eredeti törvényszöveg kifejezetten kizárta, hogy az egyszerűsített közteherviselési hozzájárulás személyi jövedelemadónak minősülő részét adójóváírással csökkentsék. Ezt a tiltó mondatot most egyszerűen törölnék, miközben az EKHO szerint adózó bér továbbra is beleszámítana az adójóváírás jövedelemhatárába. Ez az alacsonyabb keresetű újságíróknak, médiaszakembereknek és egyes szellemi foglalkozású munkavállalóknak is kedvező lehet. A kifejezett kizárás megszűnése az EKHO szja-részének csökkenthetőségét is felveti, bár az alkalmazást a két adótörvény együttes értelmezésével még tisztázni kell. Az adójóváírás ráadásul nem a mediánbérnél, hanem a minimálbér kétszeresénél fogy el. Az egész néhány ezer forintos kedvezményből csodálatos szoftveres bérszámfejtési feladat lesz: normál bér, EKHO-s bérrész, regresszív kedvezmény, havi és éves korrekciók. A nettó bér előzetes tervezhetősége sem lesz egyszerűbb. Látja? Nem látja? Na látja!
Közben az anyák kedvezményénél is kijavítanák az eredeti törvényjavaslat egyik súlyos szövegezési hibáját. A havi egymillió forintos jövedelemkorlátot korábban akár úgy is lehetett értelmezni, hogy annak túllépése az egész kedvezmény elvesztésével járhat. A FairConto ezt már az eredeti javaslat elemzésekor kifogásolta, és vélhetően másoknak is feltűnt a probléma. A módosítás egyértelművé tenné, hogy csak a korlát feletti jövedelemrész esik ki a kedvezményből, nem a teljes jövedelem. Van viszont egy másik változás is: kikerülne a három- és négygyermekes anyák korábbi, folytatólagos adóelőleg-nyilatkozatainak automatikus átvezetését biztosító külön átmeneti rendelkezés. Hogy ez hány munkavállalónál tesz majd szükségessé új nyilatkozatot, azt még tisztázni kell. A kedvezmények összegeiről tehát sok szó esik, de a 2027-es induláskor legalább ennyire fontos lesz, hogy a munkáltatók, a NAV és a bérprogramok egyáltalán ugyanazt értsék a szabályokon.
Az elemzés a T/929. törvényjavaslat 2026. november 11-én benyújtott T/929/5. számú bizottsági módosító javaslatán alapul. A rendelkezések az Országgyűlés döntéséig még változhatnak.
 Save as PDF