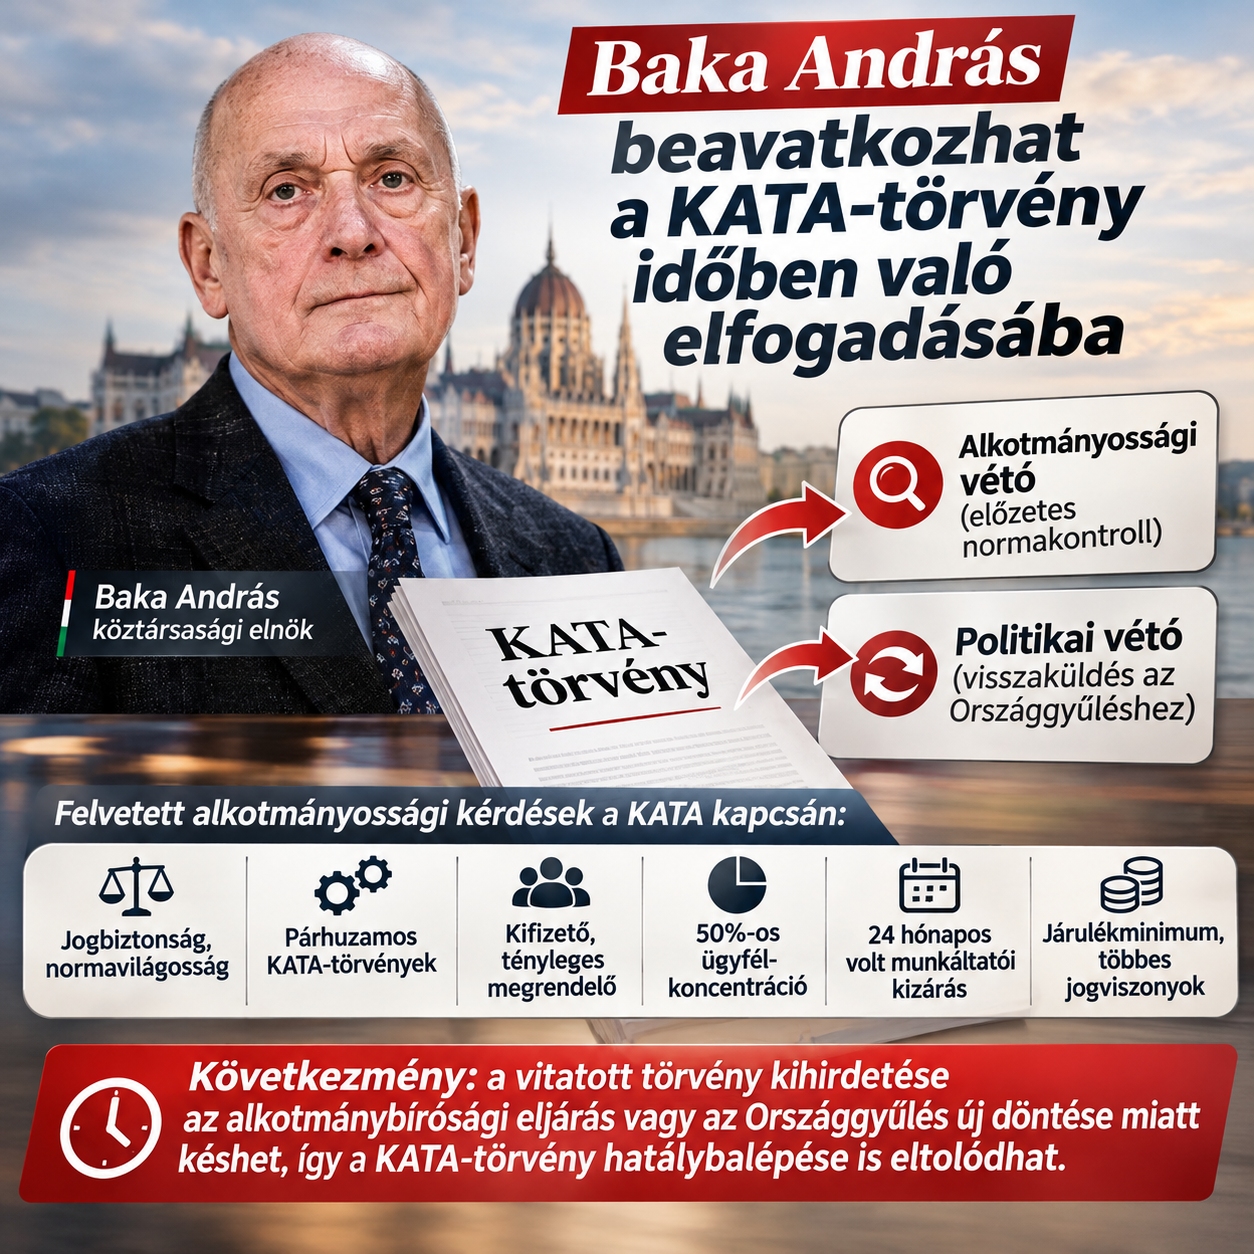
A Pénzügyi és Költségvetési Bizottság november 11-én lezárta az új KATA részletes vitáját. A T/928/3. módosító javaslat főként jogtechnikai javításokat tartalmaz, de csökkentené a kisadózók jövőbeli ellátási alapját. Maradna a két párhuzamos KATA-törvény, a vitatott kifizetői kizárás és a többes biztosítási jogviszonyok problémája. Mindez jogbiztonsági és alkotmányossági kérdéseket vet fel. Baka András köztársasági elnök nemrég alkotmányossági vétóval élt, majd egy másik törvényt visszaküldött. Az új KATA esetében is felmerülhet az államfői beavatkozás: a párhuzamos szabályozás, a normavilágosság és a társadalombiztosítási rendelkezések következetessége egyaránt vizsgálatot indokolhat.
Tizenhárom képviselő dönt az adótörvényekről – igazolt adózási-számviteli szakképesítés nélkül
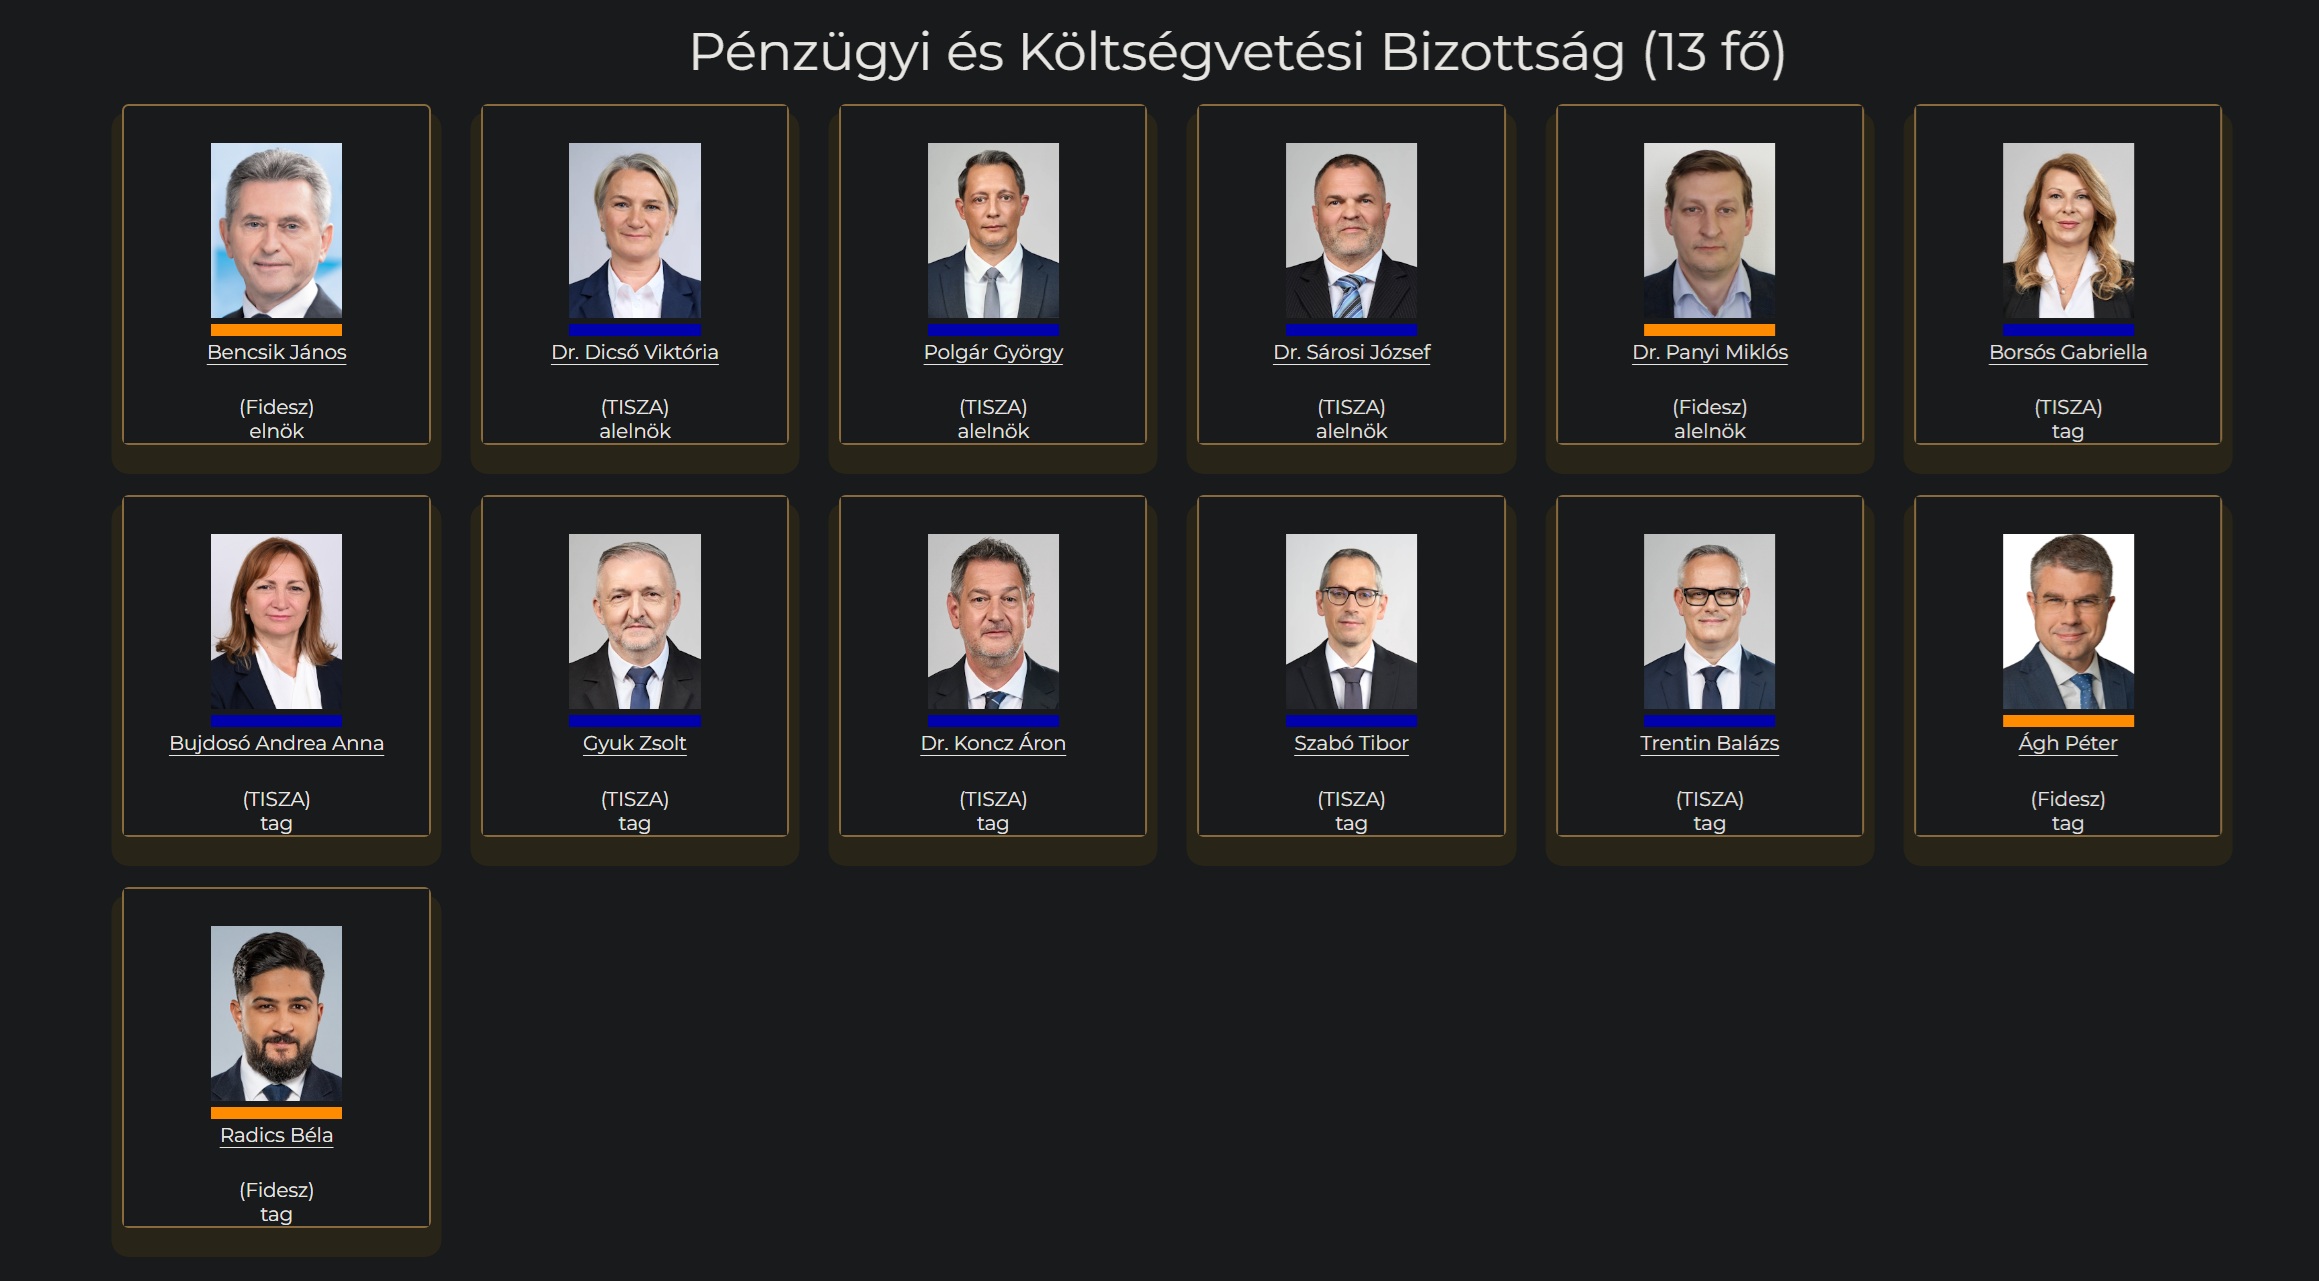
Az Országgyűlés Pénzügyi és Költségvetési Bizottságának 13 tagja van, közülük kilencen a TISZA, négyen a Fidesz képviselői. A nyilvánosan hozzáférhető szakmai életrajzok alapján a bizottságban több közgazdasági végzettségű és jogász képviselő is található, de egyiküknél sem sikerült igazolni kifejezetten adótanácsadói, okleveles adószakértői, mérlegképes könyvelői vagy könyvvizsgálói képesítést. A TISZA-s tagok között Dicső Viktória, Polgár György, Szabó Tibor és Trentin Balázs rendelkezik igazolható közgazdasági vagy gazdasági mérnöki végzettséggel, a fideszes tagok közül pedig Radics Béla közgazdász.
A bizottság számára természetesen rendelkezésre állhatnak minisztériumi, parlamenti hivatali és külső szakértők, ám a T/928. részletes vitájához bevont adózási-számviteli szakemberekről nem sikerült teljes, ellenőrizhető nyilvános névsort azonosítani, amit a bizottsági ülésről szóló képfelvétel és a jegyzőkönyv hiánya is okoz. Ez azért lényeges, mert az új KATA a személyi jövedelemadó, a társadalombiztosítási járulék, a szociális hozzájárulási adó, valamint több egyéb adónem szabályozásával is kapcsolatban áll. A jogalkotási munka minősége ezért nem kizárólag a havi tételes adó összegének meghatározásán múlik, hanem azon is, hogy a különböző adójogi és társadalombiztosítási rendelkezések egymással összhangban alkalmazhatók-e. Ehhez pedig speciális szakértelem és gyakorlati tudás és tapasztalat kell (kellene).
4 órás nyilvános bizottsági ülés – jegyzőkönyv nélkül
A parlament hivatalos bizottsági nyilvántartásában a 2026. november 11-i ülés 14/2026. sorszámmal szerepel. Az ülés nyilvános és határozatképes volt, időtartamaként 4 óra 2 percet tüntettek fel (több mint 4 óra !!!). Ezen a napon többek között a T/927–T/931. számú adótörvényjavaslatok részletes vitáját is lezárták. A vizsgálat időpontjában azonban a november 11-i ülés teljes jegyzőkönyve és visszanézhető közvetítése nem volt azonosítható a nyilvánosan elérhető anyagok között. Az ülés nyilvános minősítése tehát ellenőrizhető, de a felszólalások teljes tartalma jelenleg nem rekonstruálható. Ez nem bizonyítja, hogy jegyzőkönyv nem készült, vagy hogy az ülést egyáltalán nem rögzítették.
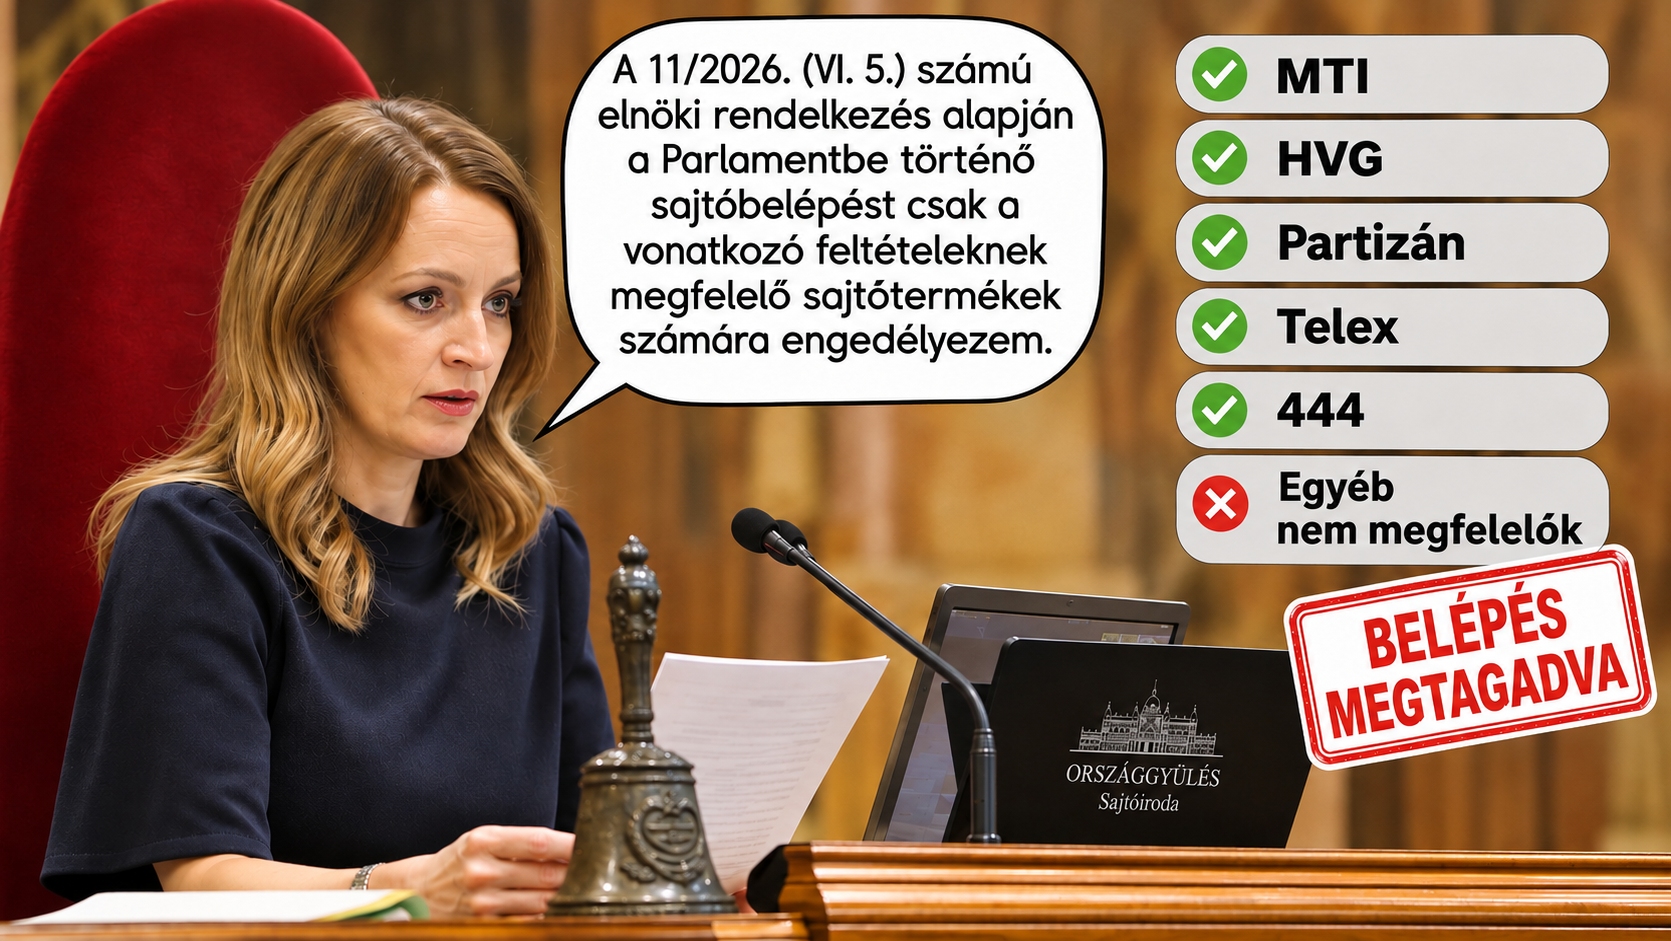
A nyilvánosság hiánya különösen akkor válik érdemi kérdéssé, amikor a bizottság olyan törvényjavaslatot tárgyal, amely több mint százezer jelenlegi kisadózót, valamint a később belépő vállalkozók széles körét érintheti. A jegyzőkönyv és a felvétel nélkül nem állapítható meg, hogy a képviselők milyen szakmai kérdéseket tettek fel, milyen válaszokat kaptak a minisztériumtól, és a módosító indítványokhoz milyen indokolás hangzott el. A parlamenti nyilvánosság érdemi tartalma nem merülhet ki abban, hogy az ülés formálisan nyilvános. Az Országgyűlés Elnöke a szaksajtó részvételét egy ismeretlen szövegű, meghivatkozott, de egyszerű halandó számára nem megjeleníthető rendelkezéssel, tudatosan és szándékosan – törvényellenesen – akadályozza. Emlékezetes, hogy a Partizánt előbb kitiltották a Parlament épületéből, majd – értesüléseink szerint – visszaengedték, de azóta a Partizán végülis nem tudósított az Országgyűlés épületéből. A FairConto Zrt. részéről egyébként hiába kért sajtóregisztrációt és hiába kérte a vezetői telefonszámok közzétételét (ami korábban közzé volt téve, már már csak 1 központi szám szerepel).
Bizottsági módosítással a Pénzügyminisztérium az újfajta KATA ellátási alapját megnyírbálná
A november 11-én benyújtott T/928/3. számú részletes vitát lezáró bizottsági módosító javaslat 13 módosítópontból áll, amelyek többsége kodifikációs, nyelvhelyességi vagy hivatkozási javítás. A benyújtó formálisan a Pénzügyi és Költségvetési Bizottság, a dokumentumot Bencsik János elnök terjesztette elő. A rendelkezésre álló anyagok nem igazolják, hogy a szöveget ténylegesen ki dolgozta ki, ezért a minisztériumi eredetet tényként nem lehet kijelenteni. A módosító javaslat tartalma ugyanakkor lényegében a kormányzati konstrukciót tartja fenn; átfogó, önálló adószakmai alternatívát nem tartalmaz. Ráadásul a bizottság nem támogatta azt a külön képviselői indítványt, amely a jelenlegi KATA 50 ezer forintos adóját változatlanul hagyta volna. Így a TISZA ADÓCSÖKKENTÉS+ programjának adócsökkentési és kiszámíthatósági vállalásai mellett is fennmaradna a jelenlegi katások 2027-es 50 százalékos adóemelése, ami nyilvánvaló politikai következetességi kérdés.
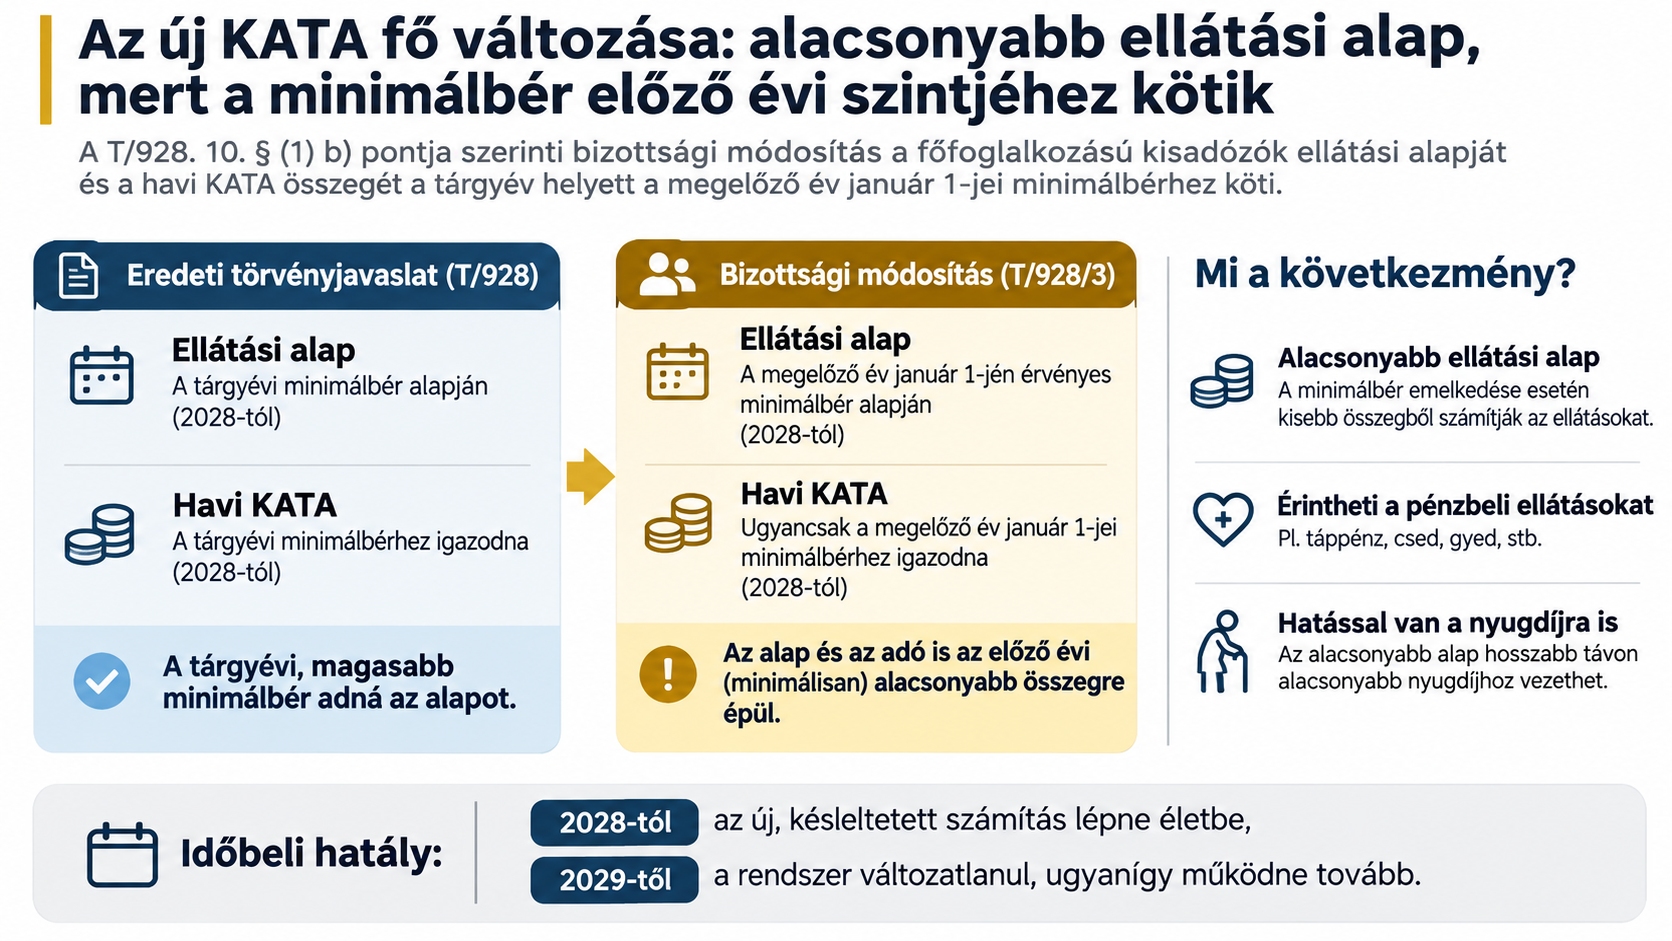
A bizottsági módosítás legfontosabb tartalmi eleme a T/928. 10. § (1) bekezdés b) pontját érinti. Az eredeti törvényjavaslat 2028-tól a tárgyévi minimálbért tekintette volna a főfoglalkozású kisadózó társadalombiztosítási ellátási alapjának, a módosítás viszont ezt a megelőző év január 1-jén érvényes minimálbérre cserélné. Ez a minimálbér emelkedése esetén alacsonyabb ellátási alapot eredményezne az eredeti tervezethez képest. A havi KATA mértéke 2028-tól ugyancsak a megelőző év január 1-jei minimálbérhez igazodna, vagyis a két számítás időbeli alapja egyezne, de mindkettő elmaradhatna a tárgyév tényleges minimálbérétől. A rendszer 2029-től is ezt a késleltetett számítási módszert alkalmazná. Az ellátási alap módosítását tehát nem pusztán technikai javításként kell kezelni: a pénzbeli ellátások és a nyugdíjszámítás szempontjából tényleges jelentősége lehet.
Baka András két törvénynél már beavatkozott
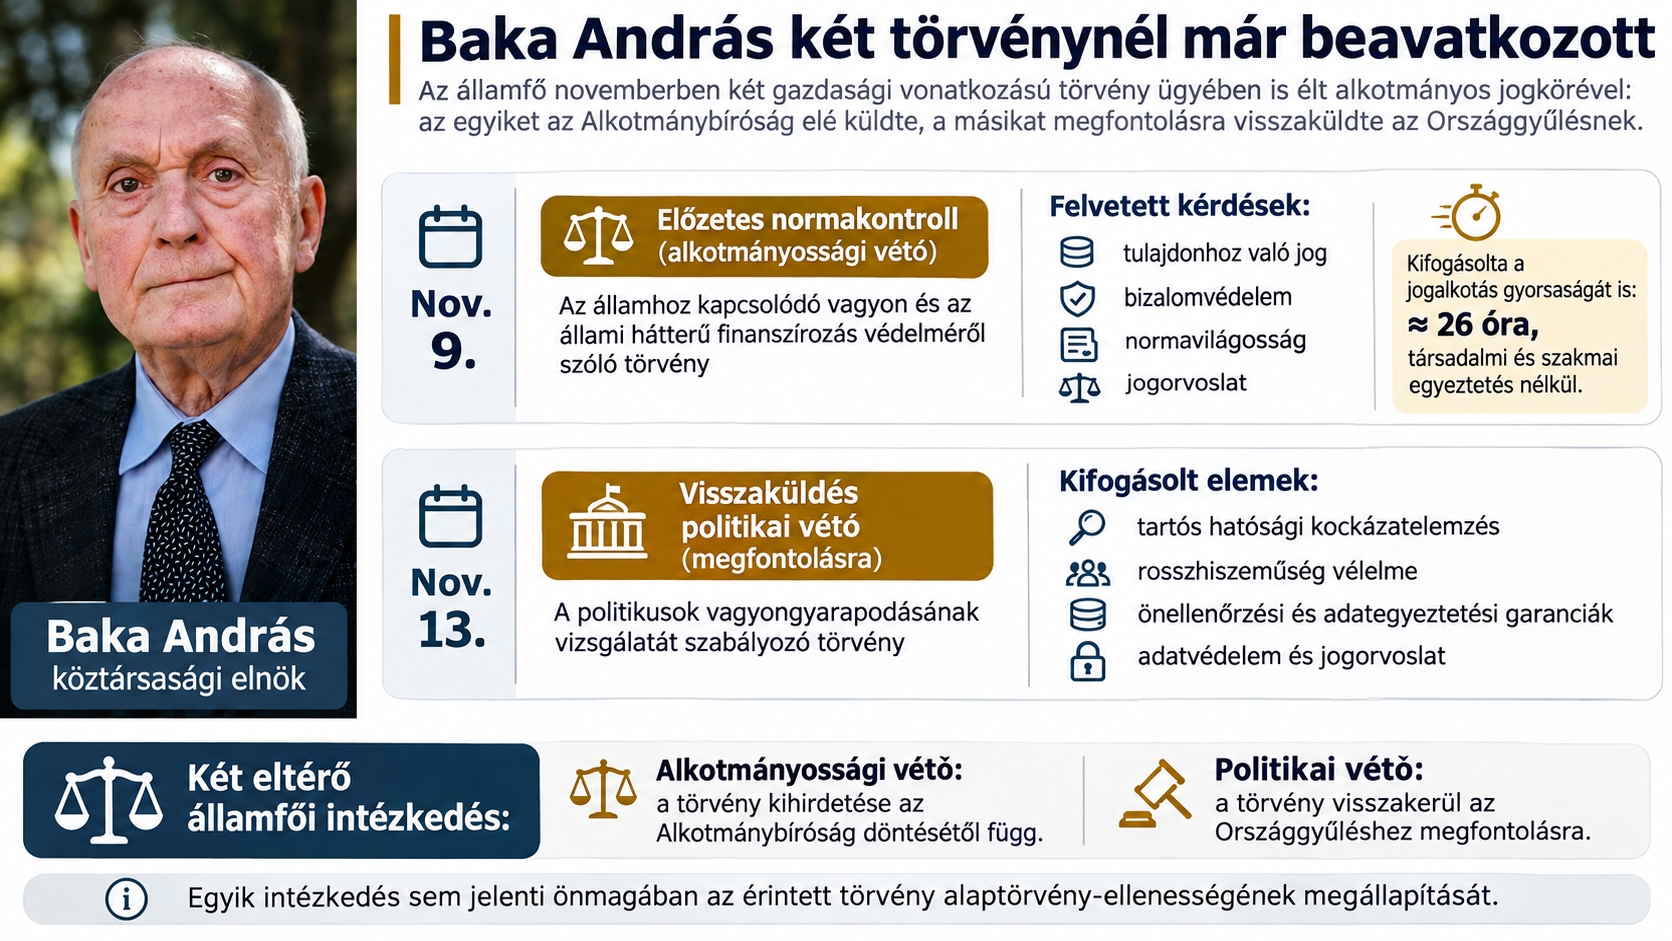
Baka András köztársasági elnök 2026. november 9-én nem írta alá az államhoz kapcsolódó vagyon és az állami hátterű finanszírozás védelméről szóló törvényt, hanem előzetes normakontrollt kezdeményezett az Alkotmánybíróságnál. Az indítvány a zártkörű befektetési alapok alapkezelőinek leváltását, valamint a kisebbségi részvényesek vételi ajánlattal kapcsolatos védelmét érintette. Az államfő a tulajdonhoz való jog, a bizalomvédelem, a normavilágosság és a jogorvoslat kérdését vetette fel. A jogalkotási eljárás gyorsaságát is kifogásolta: az Országgyűlés kivételes eljárásban, a benyújtást követő mintegy 26 órán belül fogadta el a törvényt, társadalmi és szakmai egyeztetés nélkül. Az államfői aggályok jogilag értelmezhetőek, de azok megalapozottságáról az Alkotmánybíróság dönthet. Az előzetes normakontroll következménye, hogy a vitatott törvény kihirdetése az alkotmánybírósági eljárás eredményétől függ. Az ügy részletei.
November 13-án az államfő a politikusok vagyongyarapodásának vizsgálatát szabályozó törvényt küldte vissza megfontolásra az Országgyűléshez. A törvény célját nem vitatta, de kifogásolta a tartós hatósági kockázatelemzés lehetőségét, az érintettek rosszhiszeműségének vélelmezését, az önellenőrzési és adategyeztetési garanciák hiányát, valamint az adatvédelmi és jogorvoslati kérdéseket. Ez az álláspont különösen figyelemre méltó az új KATA tükrében: az adóalanyiság elvesztését eredményező szabályoknál ugyancsak vizsgálni kell a jogkövetkezmények előreláthatóságát és a jóhiszemű adózók védelmét. A két elnöki intézkedés azonban eltérő természetű. Az első alkotmányossági vétó, a második politikai vétó; egyik sem jelenti önmagában az érintett törvény alaptörvény-ellenességének megállapítását. A második államfői döntés.
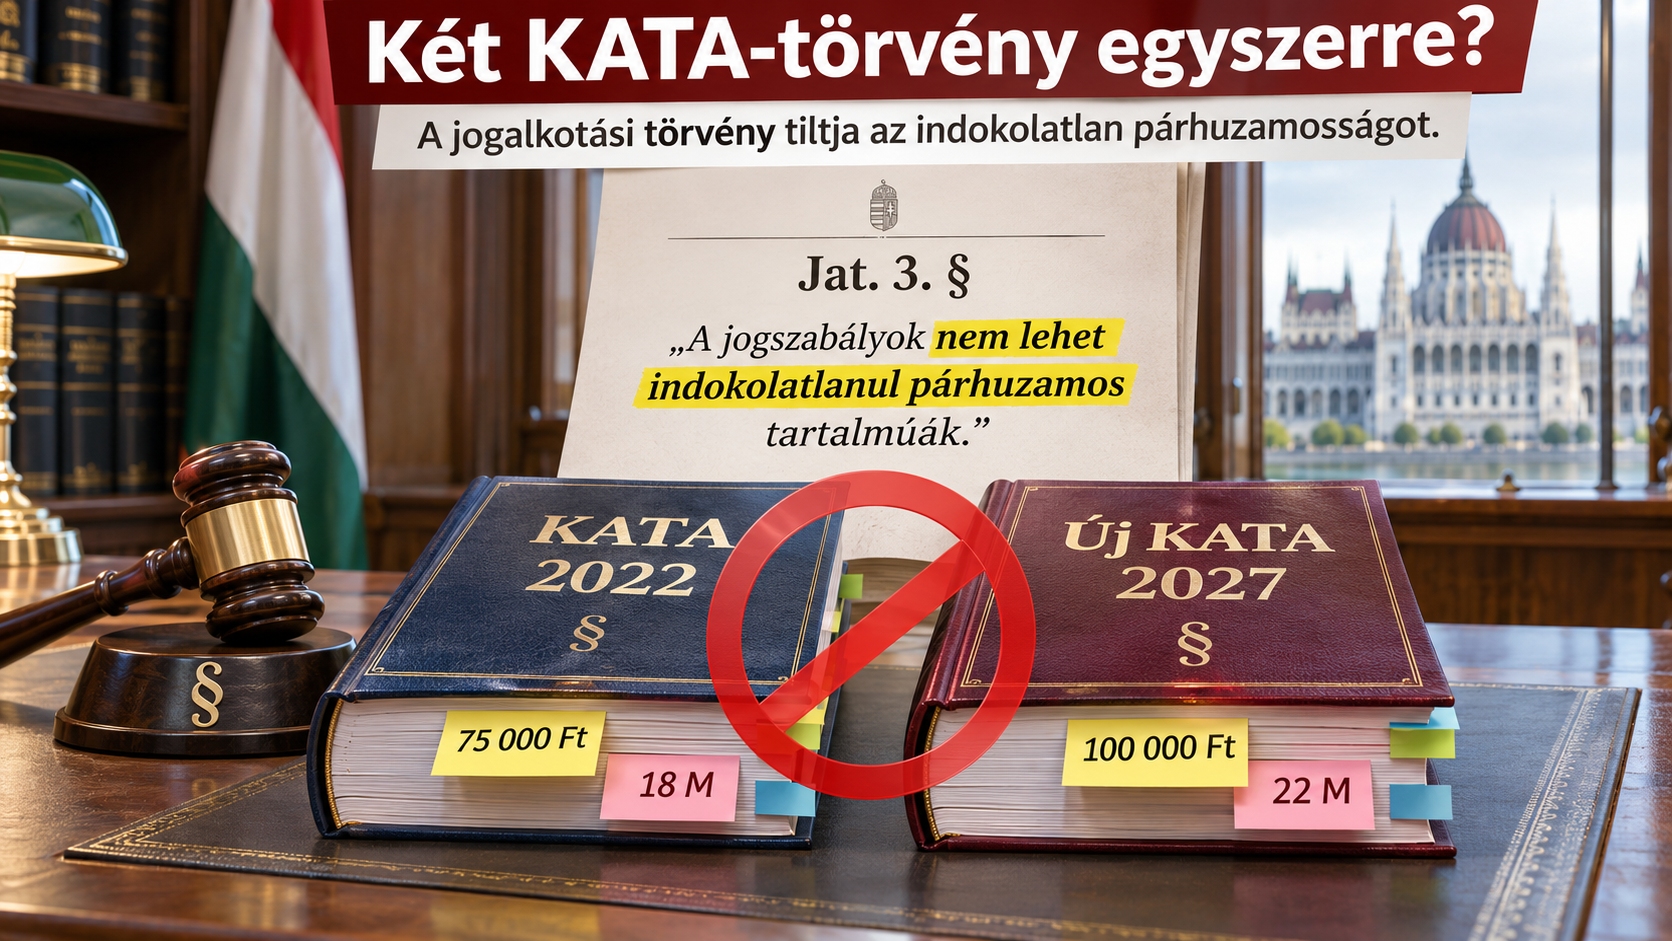
Egyidejűleg kettő KATA-törvény: a jogalkotási törvény kifejezetten tiltja az indokolatlan párhuzamosságot
A jogalkotásról szóló 2010. évi CXXX. törvény 3. §-a szerint az azonos vagy hasonló életviszonyokat lehetőleg ugyanabban a jogszabályban kell szabályozni, a szabályozás pedig nem lehet indokolatlanul párhuzamos vagy többszintű. A T/928. számú törvényjavaslat ezzel szemben a 2022. évi XIII. törvény mellett egy második KATA-törvényt hozna létre. A két törvény 2027-ben és 2028-ban egyidejűleg működne, egymástól eltérő adómértékekkel, bevételi keretekkel, jogosultsági és társadalombiztosítási szabályokkal. A régi KATA 2029. január 1-jei megszüntetése és az adóalanyok automatikus átsorolása ugyan átmeneti célt szolgál, de a jogalkotó nem mutatta be meggyőzően, hogy ezt miért ne lehetne egyetlen törvény átmeneti rendelkezéseivel megoldani. A Jat. nem minden párhuzamos szabályozást tilt, hanem annak indokolatlan formáját, ezért a kifogás pontos jogi tartalma az, hogy a két önálló törvény fenntartása szükséges és arányos szabályozási megoldás-e.
Az Alaptörvény B) cikk (1) bekezdéséből következő jogbiztonság szempontjából ennél tovább kell menni: azt kell vizsgálni, hogy a kettős szabályozás ténylegesen akadályozza-e a címzetteket jogaik és kötelezettségeik egyértelmű megállapításában. Bár a két adózói kör formálisan elkülönül, ezért a párhuzamos törvények puszta létezése nem biztos, hogy automatikusan alaptörvény-ellenességet eredményez, de példátlan lenne ugyanazon adónem két külön törvényben való egyidejű szabályozása. Egyetlen, egységes szerkezetű törvény alkalmazása a jogbiztonság követelménye szempontjából is egyszerűbb megoldás lenne.
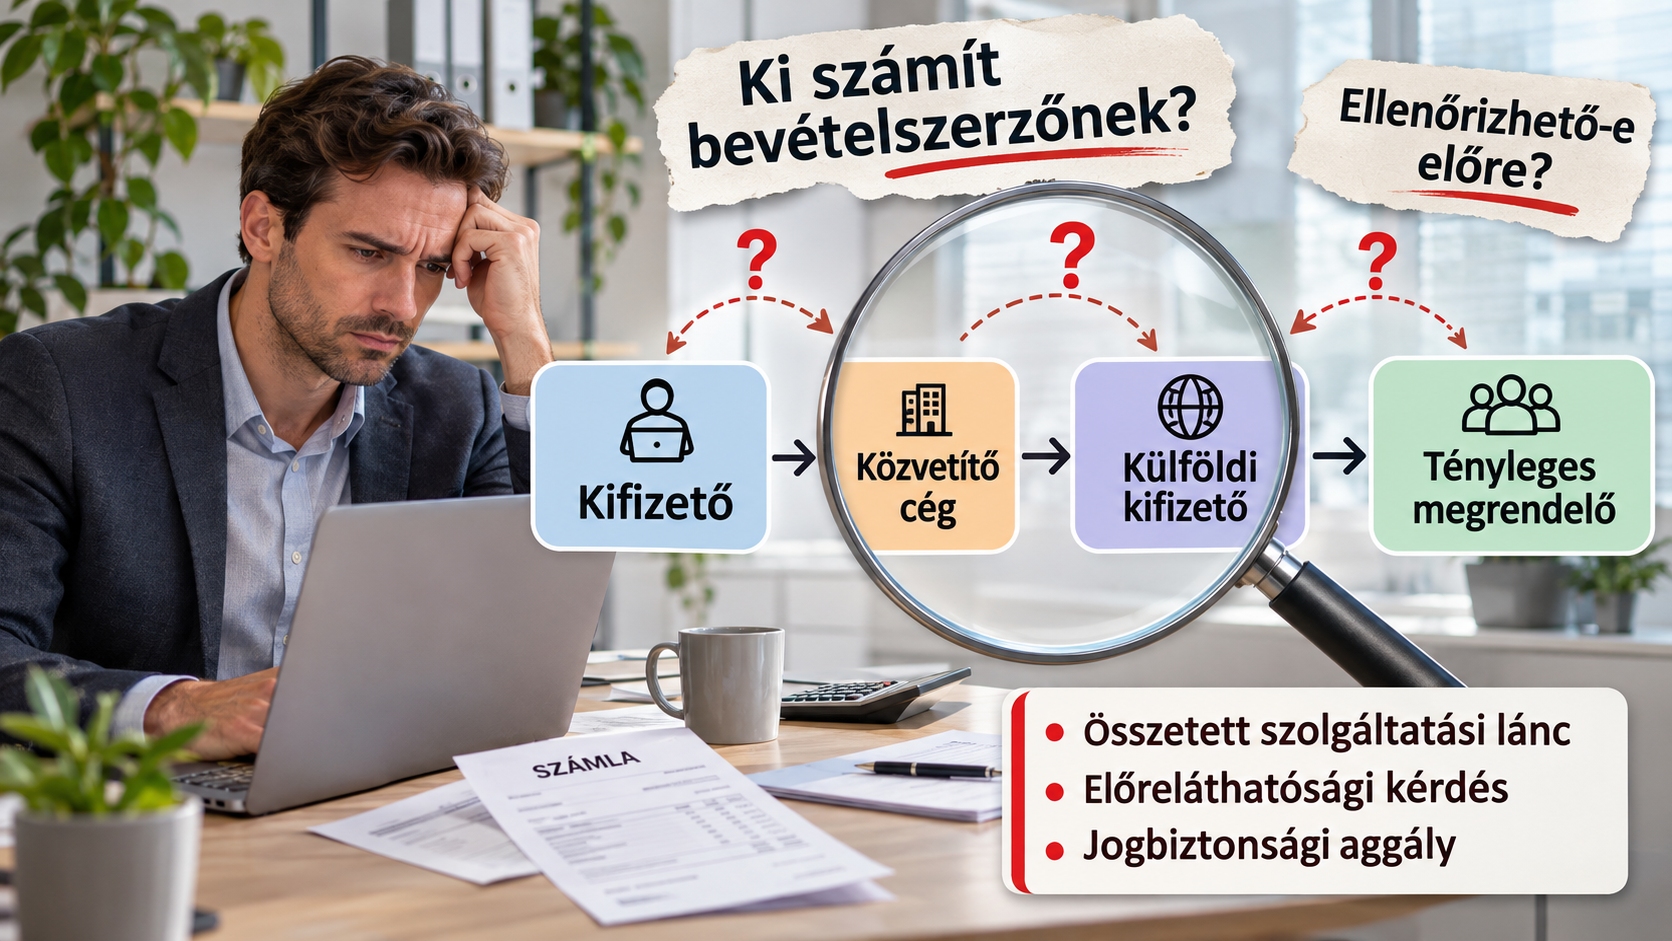
Kifizető, külföldi kifizető, tényleges megrendelő – meddig terjed az adózó ellenőrzési kötelezettsége?
A T/928. 2. §-a az Art. szerinti kifizető mellett külön meghatározza a külföldi kifizetőt, a 9. pont pedig a termékértékesítés vagy szolgáltatásnyújtás ellenértékeként megszerzett kifizetői bevételt. Az 5. § (2) bekezdése tovább bővíti a vizsgálatot: ha a kisadózó a bevételt más személytől kapja, de a teljesítés tényleges címzettje a törvényben meghatározott kizárt vagy az 50 százalékos arány számítása szempontjából releváns személy, akkor a bevételt ez utóbbitól megszerzettnek kell tekinteni. A konstrukció célja az, hogy közvetítő cégek bevonásával ne lehessen megkerülni a korlátozásokat. A norma azonban nem tisztáz minden olyan helyzetet, amelyben a szolgáltatás megrendelője, közvetlen igénybe vevője, végső haszonélvezője és a számla fizetője egymástól eltér. A jogszabály szövegében a tényleges teljesítés címzettjének minősítése ezért egyes összetett szolgáltatási láncokban vitatható lehet.
Az alkotmányossági kérdés a normavilágosság és az előreláthatóság. A Jat. 2. § (1) bekezdése előírja, hogy a jogszabálynak a címzettek számára egyértelműen értelmezhető szabályozási tartalommal kell rendelkeznie. Nem elegendő tehát, hogy az adóhatóság egy későbbi ellenőrzés során képes legyen a tényleges gazdasági kapcsolatokat feltárni; azt is biztosítani kell, hogy a vállalkozó saját jogállását kellő biztonsággal meg tudja állapítani. A külföldi kifizetőkkel és több közvetítőn keresztül történő szolgáltatásokkal kapcsolatos helyzetek ezt a problémát felerősíthetik. A törvény nem tartalmaz külön jóhiszeműségi mentesülést vagy biztonságos előzetes minősítési mechanizmust az ilyen esetekre. Ez nem jelenti a fogalmak automatikus alkotmányellenességét, de indokolttá teszi a jogszabályi garanciák felülvizsgálatát.
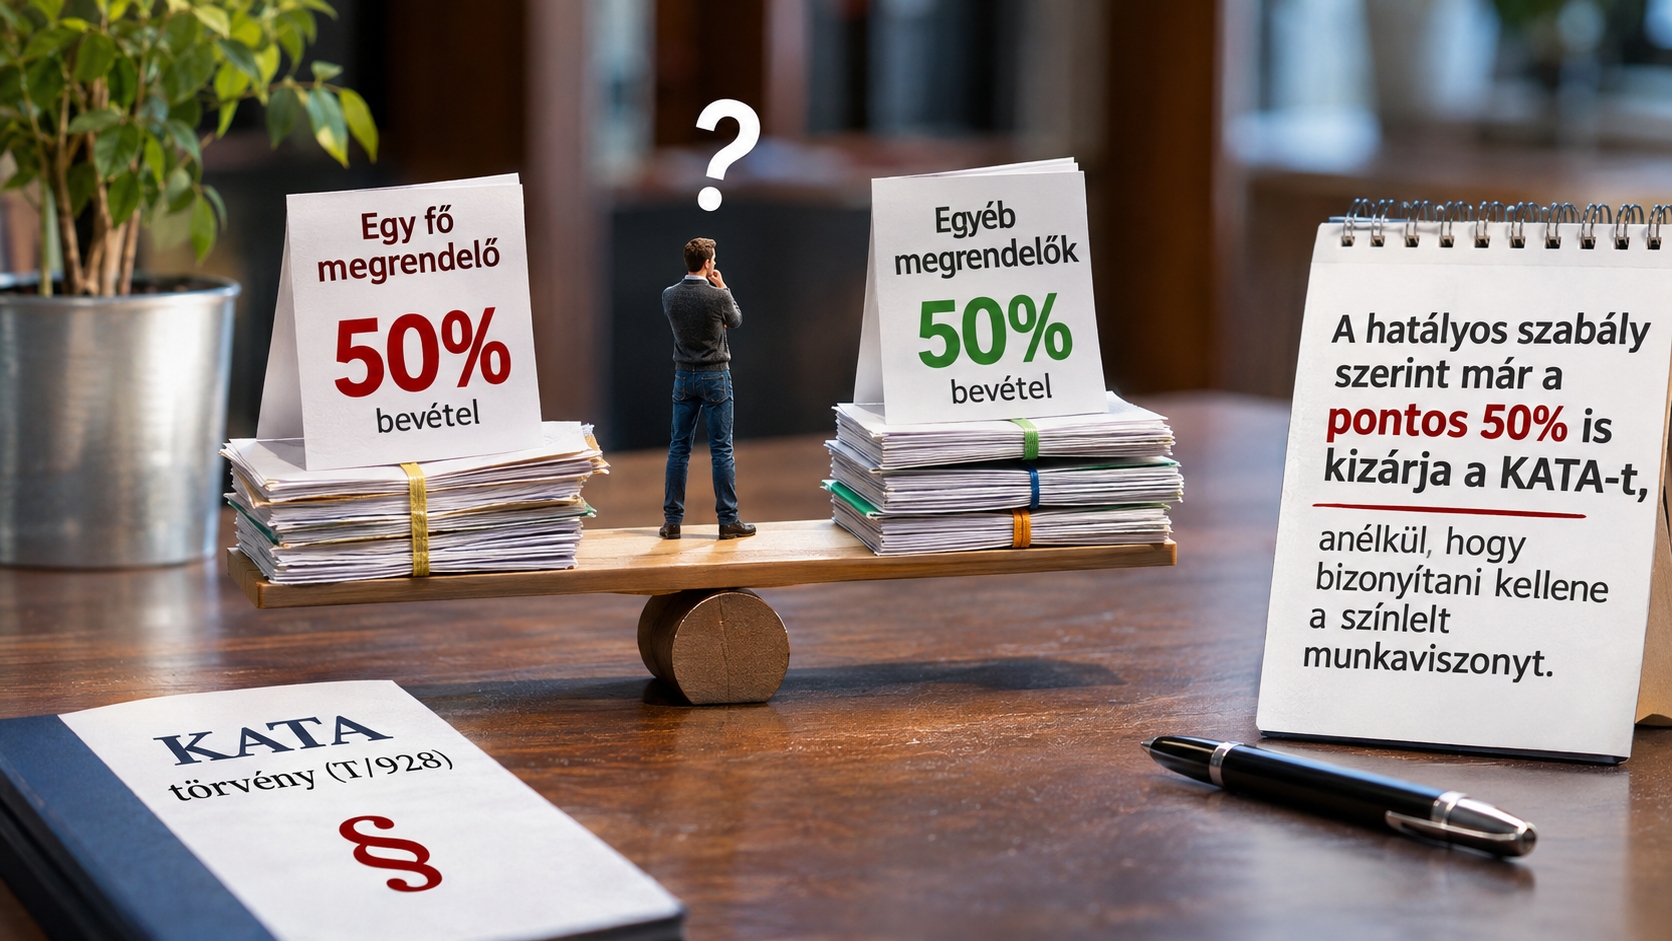
Az 50% ügyfélkoncentráció nem bizonyít színlelt munkaviszonyt
Az új KATA 5. § (1) bekezdés g) pontja szerint az adóalanyiság az adóév utolsó napján megszűnik, ha a kisadózó az éves bevételének legalább 50 százalékát ugyanazon kifizetőtől, illetve annak kapcsolt vállalkozásaitól szerzi meg. A pontosan 50 százalékos arány is kizáró körülmény. A rendelkezés nem követeli meg annak bizonyítását, hogy a vállalkozó valójában munkaviszonyt leplez, vagy a megrendelője utasításai alapján, annak szervezetébe integrálva dolgozik. Elegendő a bevételek meghatározott arányának teljesülése. Egy valódi, üzleti kockázatot viselő, saját eszközökkel dolgozó vállalkozó azonban teljesen jogszerűen rendelkezhet egyetlen jelentős megrendelővel. Az ügyfélkoncentráció gazdasági kockázatot jelenthet, de önmagában nem alkalmas a színlelt munkaviszony megállapítására.
A szabály alkotmányossági vizsgálatánál külön kell választani az adózási jogosultsági feltétel meghatározását és a szankcióalkalmazást. A KATA-alanyiság elvesztése nem klasszikus adóbírság, hanem egy választott adózási mód törvényi feltételének megszűnéséhez kapcsolódó jogkövetkezmény. A jogalkotónak széles mérlegelési lehetősége van a kedvezményes adózási rendszerek feltételeinek kialakításában, de az Alaptörvény B) cikkéből következő jogbiztonság és XV. cikkének egyenlőségi követelményei akkor is irányadók. Különösen vizsgálandó, hogy az azonos arányú bevételkoncentráció miatt indokolt-e azonos jogkövetkezményt alkalmazni a valódi vállalkozók és a munkaviszonyt színlelő konstrukciók esetében. A visszaélések megelőzése legitim szabályozási cél, a választott eszköz azonban ennél lényegesen szélesebb vállalkozói kört is érint.
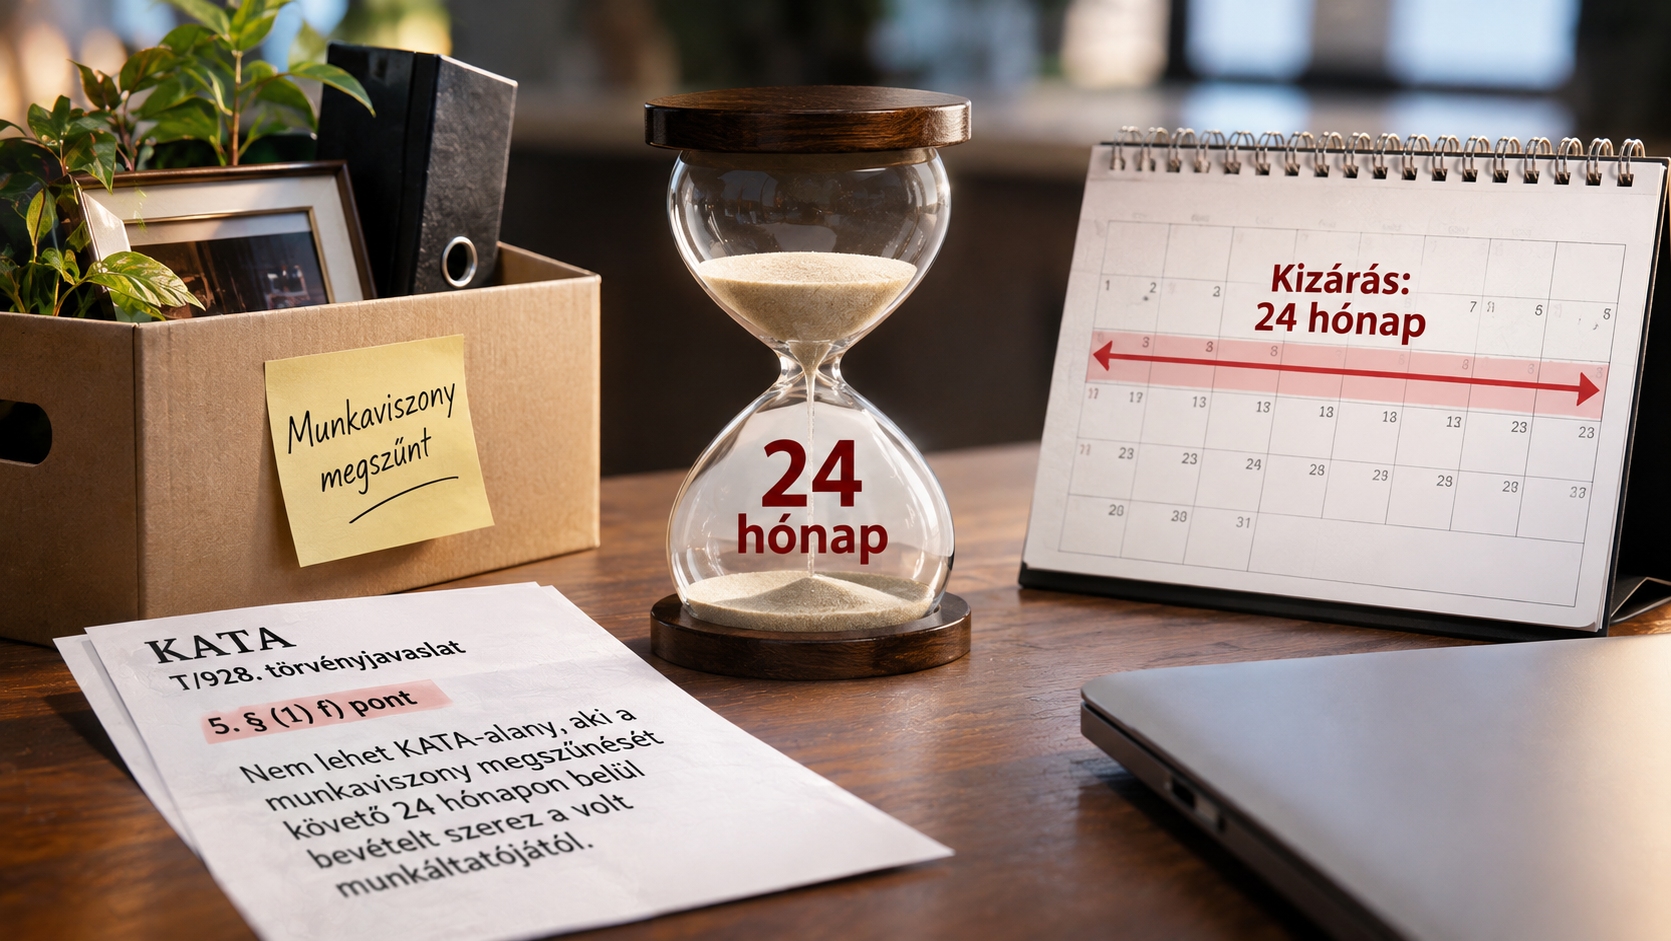
A volt munkáltató 24 hónapos kizárása se mindig alkotmányos
A T/928. 5. § (1) bekezdés f) pontja alapján az adóalanyiság a bevétel megszerzését megelőző nappal megszűnik, ha a kisadózó a jelenlegi munkáltatójától, a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatójától, vagy a meghatározott jogutódi és kapcsolt vállalkozási körből szerez kifizetői bevételt. A rendelkezés nem tesz különbséget aszerint, hogy a vállalkozó azonos vagy eltérő tevékenységet végez-e, és hogy a korábbi munkaviszony tényleges gazdasági tartalma mennyiben kapcsolódik a későbbi vállalkozói teljesítéshez. A törvény a külföldi kifizetőt is bevonja a szabályozásba, miközben a kizárólag külföldi jog alapján létesített korábbi munkaviszonyok kezelését egyáltalán nem részletezi. A tilalom ezért olyan teljesítésekre is kiterjedhet, amelyekben munkaviszony leplezése nem merül fel. Mindez sértheti a jogbiztonságot.
Az Alaptörvény XII. cikkében biztosított vállalkozási szabadság nem jelent feltétlen jogosultságot a KATA választására, ezért önmagában nem alkotmányellenes, ha egy kedvezményes adózási mód meghatározott megrendelői kör esetében kizárt. A szabályozásnak azonban ésszerűen kapcsolódnia kell a választott jogalkotói célhoz, és az eltérő kezelés nem lehet önkényes. A 24 hónapos, minden korábbi munkáltatói kapcsolatra kiterjedő kizárásnál ezért az vizsgálandó, hogy mi indokolja az időtartamot és az általános tilalmat, illetve alkalmazhatók lennének-e a munkaviszony tényleges körülményein alapuló, pontosabban meghatározott visszaélésellenes szabályok. A törvény nem csak a tényleges visszaéléseket kívánja megelőzni, hanem a visszaélési lehetőséget is kizárni; ennek alkotmányos megítéléséhez a választott korlátozás indokoltságát kell (kellett volna) vizsgálni.
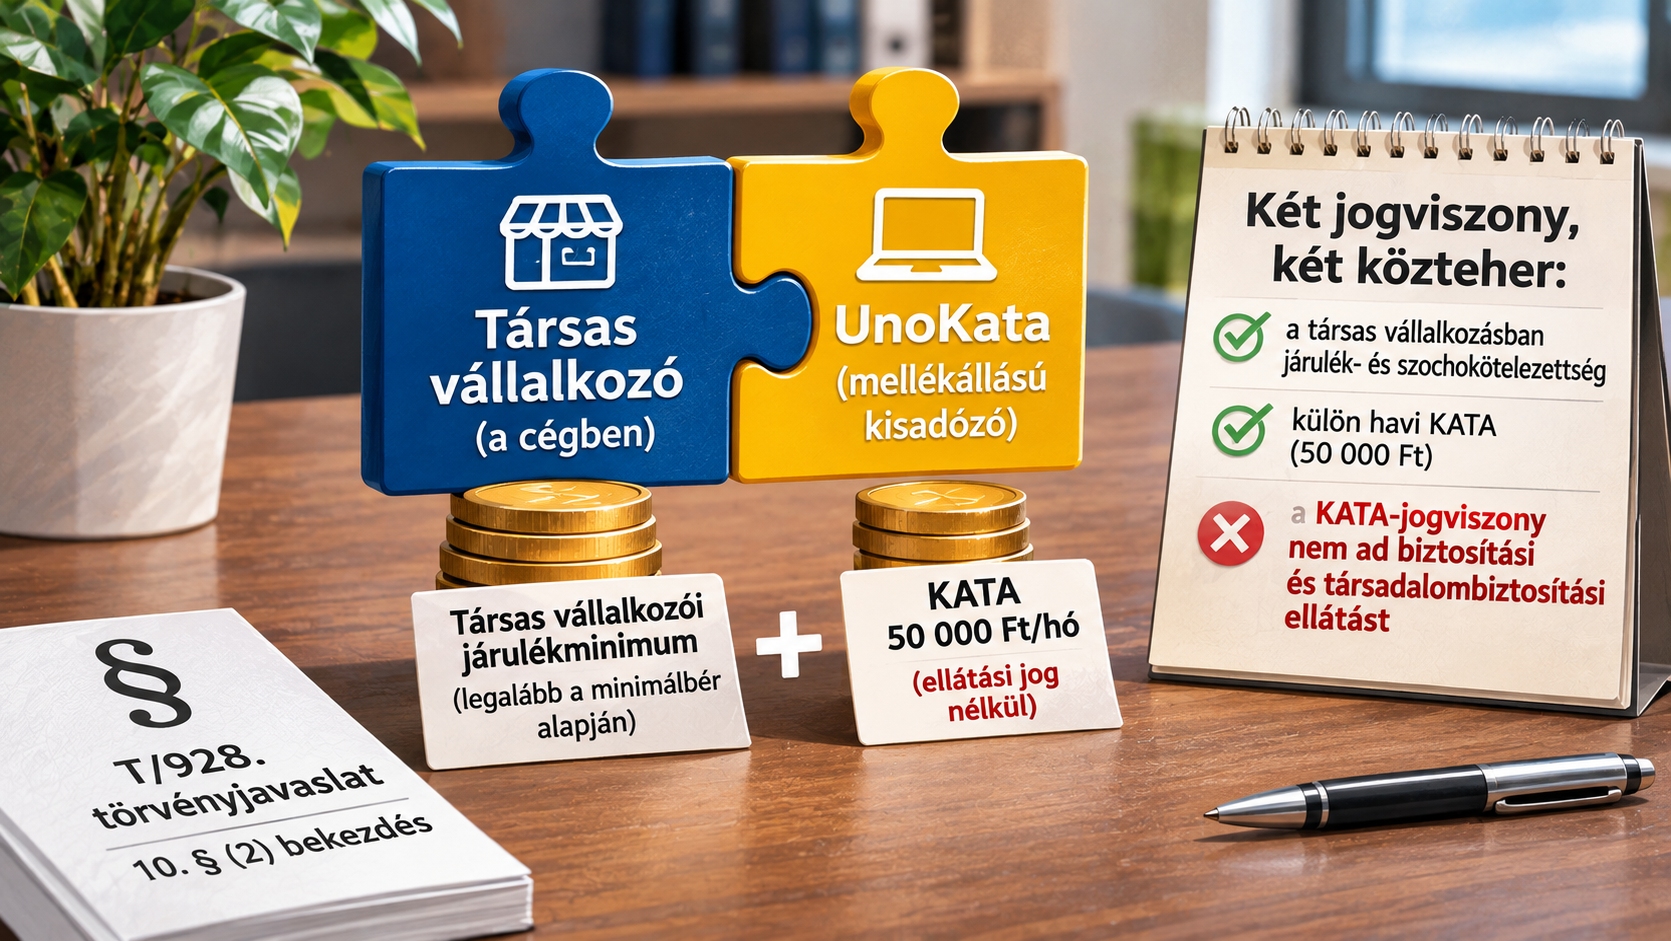
Az UnoKata és a társas vállalkozói járulékminimum: a többes jogviszonyok rendezetlen kapcsolata
A T/928. 2. § 2. pont g) alpontja szerint az a kisadózó, aki más vállalkozásban nem kiegészítő tevékenységet folytató társas vállalkozónak minősül, nem főfoglalkozású kisadózó. Ezért az új KATA alapján havi 50 ezer forintot fizetne, de a T/928. 10. § (2) bekezdése szerint e jogállására tekintettel nem szerezne biztosítási és társadalombiztosítási ellátási jogosultságot. A Tbj. 39. §-a szerint a biztosított társas vállalkozó járulékalapja főszabály szerint havonta legalább a minimálbér, a 42. § pedig a többes biztosítási jogviszonyokra külön rendelkezéseket tartalmaz. A mellékállású új KATA megfizetése önmagában nem eredményez mentesülést a társas vállalkozói járulékminimum alól. Így a személyesen közreműködő társas vállalkozó a társaságában fennálló járulék- és szochokötelezettség mellett külön havi KATA-t is fizethet, miközben a KATA-jogviszonya nem biztosítási jogviszony.
Ez a konstrukció nem azonos ugyanazon jogviszony kétszeres társadalombiztosítási járulékoltatásával, mert a közterhek két külön jogviszonyhoz kapcsolódnak. Az alkotmányossági kérdés inkább az, hogy a többes jogviszonyok eltérő kezelésének van-e megfelelő tárgyilagos indoka. A heti 36 órás munkaviszony mellett végzett társas vállalkozói tevékenységre a Tbj. speciális szabályokat alkalmaz, míg a másik vállalkozási jogviszonyban KATA-t fizető személy nem kap azzal azonos kezelést. A két helyzet jogi tartalma természetesen eltér, ezért az egyenlő bánásmód megsértése nem állapítható meg pusztán az eltérő közteherfizetésből. A jogalkotónak mégis indokolt lenne bemutatnia, miért tartja következetesnek ezt a szabályozást az új KATA általános céljaival, és miért nem teremti meg a társas vállalkozói minimumkötelezettség, valamint a párhuzamosan fizetett tételes adó közötti megfelelő koordinációt.
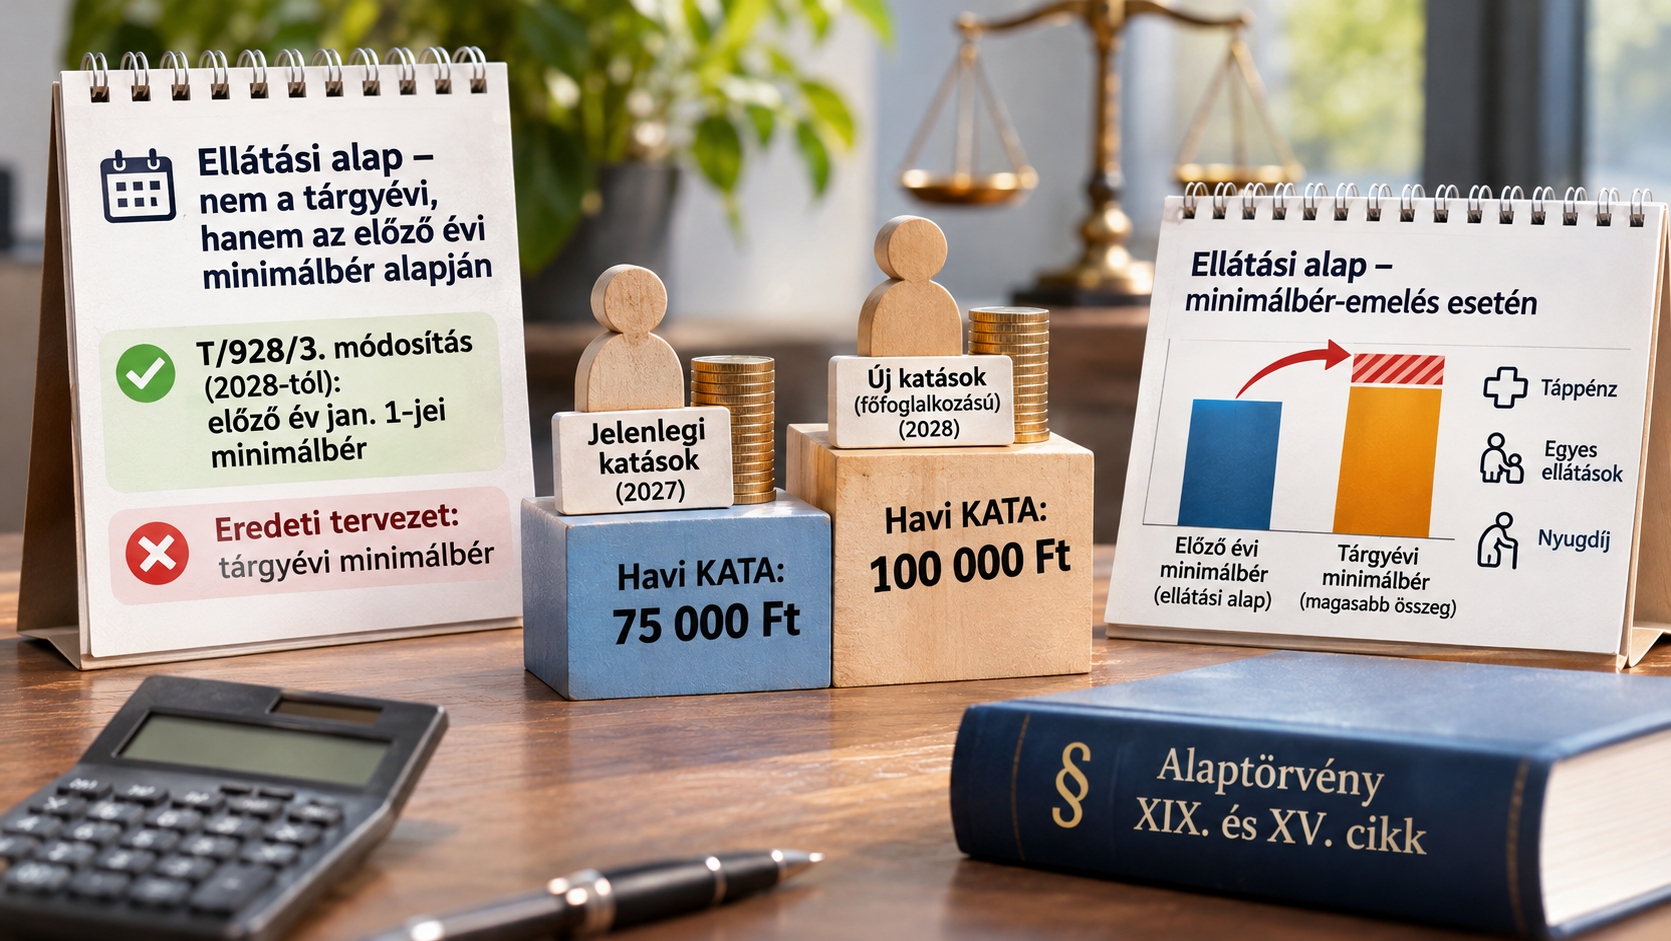
A minimálbértől elmaradó ellátási alap és az eltérő adózói csoportok alkotmányossági kérdése
A T/928/3. bizottsági módosítás 2028-tól a tárgyévet megelőző év január 1-jén érvényes minimálbérhez kötné a főfoglalkozású kisadózók ellátási alapját. A havi tételes adó is az előző év azonos időpontjában érvényes minimálbér meghatározott százalékához kapcsolódna. A rendszer tehát nem a tételes adó és az ellátási alap eltérő referenciaévéből fakadó belső ellentmondást teremtene, hanem a tárgyévi minimálbérhez képest késleltetett ellátási alapot vezetne be. Ez a minimálbér emelkedése esetén az eredeti tervezethez képest kedvezőtlenebb lehet a táppénz, egyes további pénzbeli ellátások és a nyugdíjszámítás szempontjából. Az Alaptörvény XIX. és 40. cikke alapján vizsgálható a társadalombiztosítási konstrukció következetessége, de a konkrét ellátási alap mértékének megállapításában a törvényhozó jelentős szabadsággal rendelkezik. A módosításnak ezért önmagában nincs bizonyított alkotmányellenes tartalma; a késleltetett indexálás azonban érdemi indokolást és hatásvizsgálatot igényel.
Az eltérő adózói csoportok kezelése további kérdéseket vet fel. A jelenlegi katások 2027-ben havi 75 ezer, az új főfoglalkozású katások 100 ezer forintot fizetnének, eltérő ellátási alap és bevételi szabályok mellett. Az átmeneti különbségtétel indokolható a korábban megszerzett adózási jogállás védelmével és a fokozatos átállással, de annak pontos célját és időtartamát alá kell támasztani. Az Alaptörvény XV. cikke alapján önkényes különbségtétel esetén vethető fel alkotmányossági probléma, nem pusztán azért, mert két adózói csoport eltérő feltételek mellett adózik. Külön figyelmet érdemel a KATA-jogállás elvesztéséhez kapcsolódó jogorvoslat és az adózók számára biztosított előzetes jogbiztonság is. A nyugdíj- és egészségbiztosítási ellátási alap időbeli meghatározása mindenesetre a 2028-as alkalmazás megkezdése előtt még korrigálható, akár a törvény későbbi módosításával is. A 2029-es átmenetig tehát van jogalkotási lehetőség az új rendszer egészének felülvizsgálatára, de a 2028-ban már alkalmazandó rendelkezések rendezését nem célszerű addig halasztani.
Magyar Péter szakmai egyeztetést ígért – a minisztériumi gyakorlat ettől eltérő képet mutat
A TISZA politikai programjában kiemelt szerepet kapott az átláthatóbb jogalkotás, a kiszámíthatóbb adórendszer és a szakmai egyeztetések jelentőségének növelése. A Pénzügyminisztérium működésében azonban az adótörvények részletes előkészítése során továbbra is jelentős hiányosságok tapasztalhatók. A minisztérium tartott meghívásos háttérbeszélgetéseket és lehetőséget biztosított egyes szakmai szereplők szóbeli észrevételeire, ám ezek nem helyettesítik a normaszöveghez kapcsolódó, dokumentált írásbeli egyeztetést. A háttérbeszélgetésekről megjelent beszámolók alapján a résztvevők lehetőséget kaptak véleményük ismertetésére, de nem áll rendelkezésre teljes, nyilvános dokumentáció arról, hogy a felvetéseikre milyen tételes jogalkotói válaszok érkeztek. A részvételi lehetőség önmagában nem azonos az érdemi szakmai egyeztetéssel, különösen akkor, ha a felvetett normaszövegi kifogások további sorsa nem követhető.
Az adójogban a szóbeli megbeszélés korlátozottan alkalmas a szabályozási hibák és javaslatok átgondolására és kezelésére. A pontos fogalmak, hivatkozások, hatálybalépési rendelkezések, többes jogviszonyok és átmeneti szabályok értékeléséhez írásban rögzített normaszöveg, konkrét módosítási javaslat és indokolás szükséges. A megfelelő eljárásban a minisztérium a beérkezett észrevételeket tételesen megvizsgálja, az elfogadott javaslatokat átvezeti, az elutasítottakat pedig érdemben megindokolja. Ezzel szemben a meghívásos, zárt körű szakmai beszélgetés könnyen puszta konzultációvá válhat, amelynek a tényleges jogalkotási eredménye utólag nem ellenőrizhető. A jogalkotói nyitottság mércéje nem a találkozók száma vagy azok hangulata, hanem az, hogy a szakmai javaslatokból milyen kimutatható, indokolt döntések születnek.
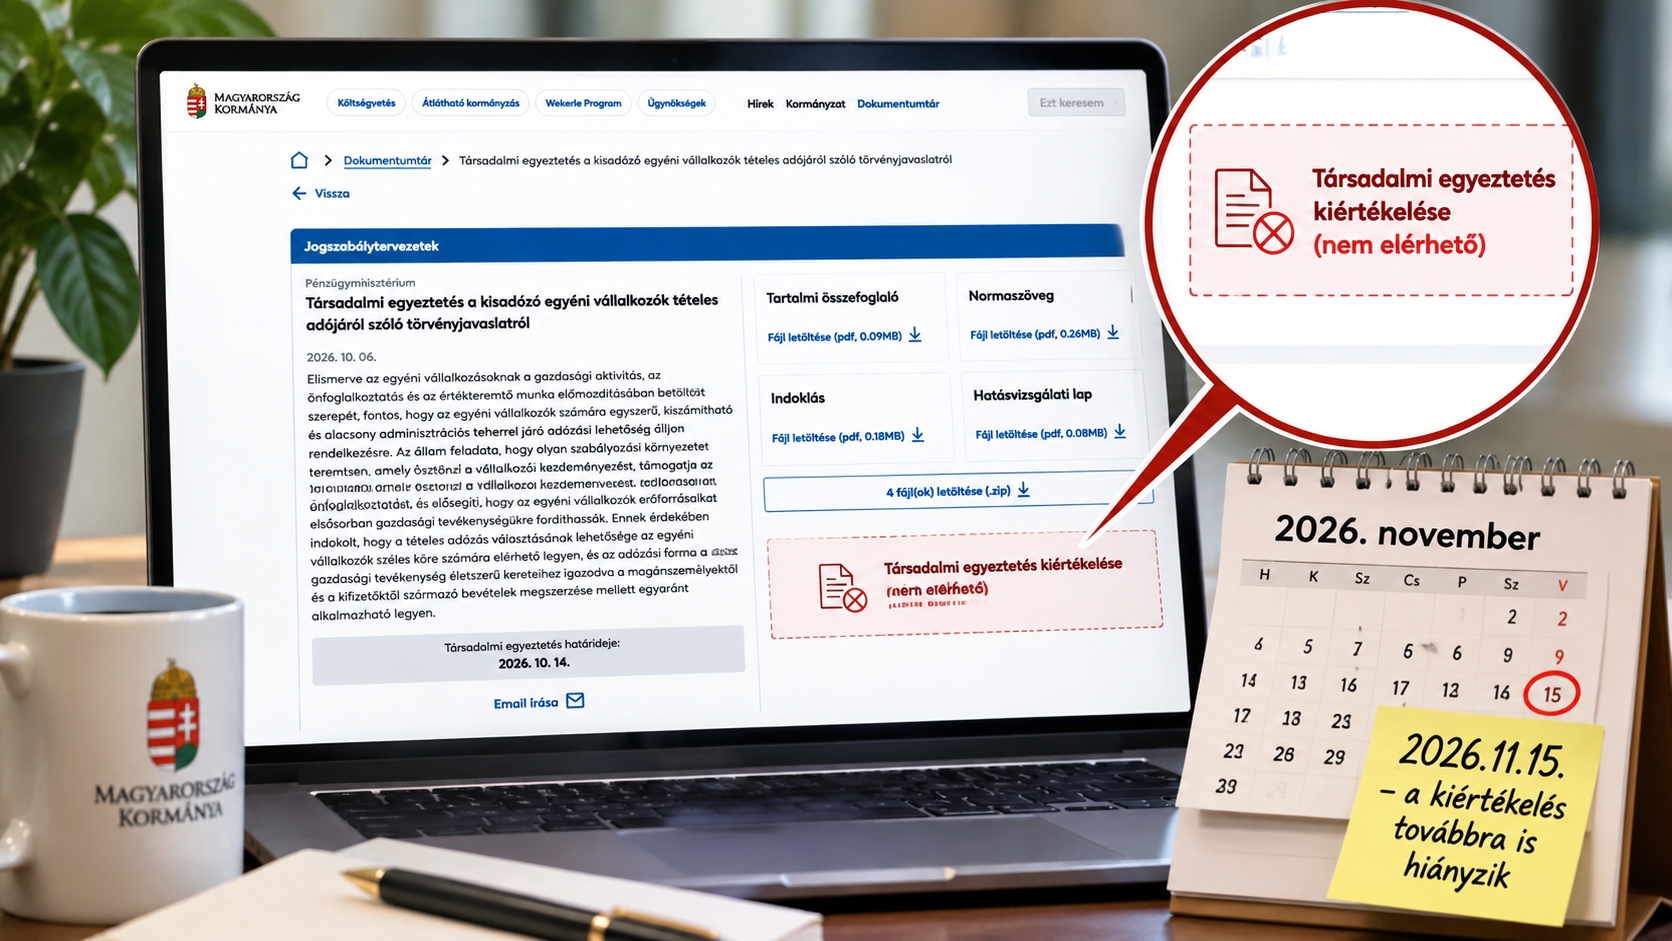
A társadalmi egyeztetés eredménye továbbra sem nyilvános – pedig a törvényjavaslat már túl van a bizottsági részletes vitán
A Pénzügyminisztérium 2026. október 6-án a KATA és a vagyonadó tervezetét is társadalmi egyeztetésre bocsátotta, október 14-i véleményezési határidővel. A tervezetek közzététele megtörtént, a T/928. számú KATA-törvényjavaslatot pedig október 27-én már benyújtották az Országgyűlésnek. A kormányzati dokumentumtárban november 14-én továbbra sem található meg a KATA társadalmi egyeztetésének eredményeiről készített összefoglaló, és a vagyonadó egyeztetési oldalán sem azonosítható ilyen dokumentum. Ez nem bizonyítja, hogy a minisztérium a véleményeket belső munkája során egyáltalán nem értékelte: a benyújtott törvényjavaslatban több technikai módosítás is felismerhető. A nyilvánosság számára azonban nem követhető, mely szervezetek milyen észrevételeket tettek, és azokat milyen indokokkal fogadták el vagy utasították el.
A társadalmi egyeztetésről szóló 2010. évi CXXXI. törvény 11. §-a előírja a beérkezett vélemények mérlegelését és a tipizált összefoglaló elkészítését, amelyet a törvényjavaslat parlamenti benyújtását követően közzé kell tenni. A szabály nem határoz meg külön, napokban kifejezett közzétételi határidőt, ezért az összefoglaló hiányának jogkövetkezménye önálló értékelést igényel. A parlamenti eljárásban a szakmai kifogásokra adott részletes válaszok sem azonosíthatók teljeskörűen a jelenleg hozzáférhető anyagokból; a szabályozási célok ismertetése önmagában nem pótolja a konkrét normaszövegi észrevételekre adott választ. Az új KATA esetében így továbbra is szükség lenne a társadalmi egyeztetés dokumentációjának közzétételére, a bizottsági vita teljes jegyzőkönyvének hozzáférhetővé tételére és a fennmaradt alkotmányossági kérdések jogi vizsgálatára. Amennyiben az Országgyűlés a törvényt ezek rendezése nélkül fogadja el, a köztársasági elnök az Alaptörvény 6. cikke alapján mérlegelheti a megfontolásra visszaküldést vagy az előzetes alkotmánybírósági normakontroll kezdeményezését. Ez veszélyeztetheti a törvény megfelelő időben való hatálybalépését, illetve az esetleges normakontrollra küldés súlyos jogi és politikai kockázatokkal járhat a TISZA számára.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF