Akármilyen intézkedés történik a reklám megdrágítására és ezáltal visszaszorulására, az társadalmilag hasznos. A 2027-re tervezett reklámadó becslések szerint mindössze 59 vállalkozásnak jelentene közvetlen adófizetést, ám az adminisztráció a magyar hirdetők sokkal szélesebb körét érintheti. A legnagyobb kérdés, hogy a Google és a Meta magyar reklámbevétele után a NAV ténylegesen be tudja-e szedni az adót (spoiler: sehogy, meg dehogy).
Bármilyen lépés a reklám visszaszorítására helyes, de…
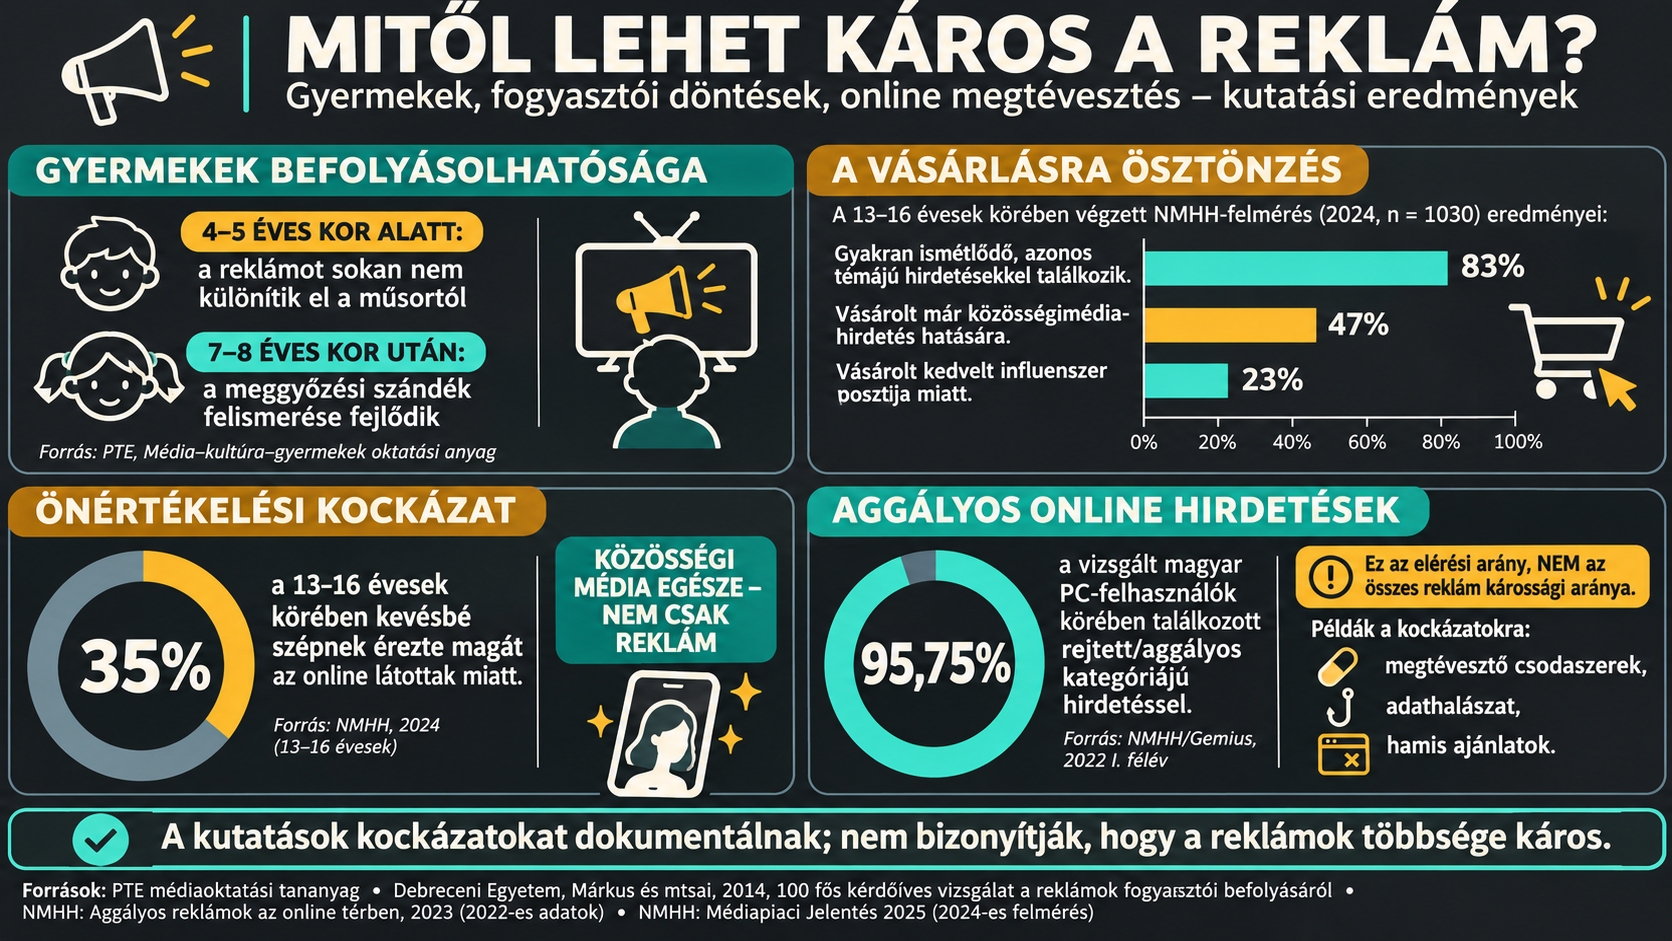
A reklámpiaci szereplőknek ezzel a miniadóval való fájdalmasnak nem nevezhető megadóztatása elvi kérdés, miután a reklám kisebbrészt hasznos, nagyobbrészt azonban káros. A médiaelmélet terén a reklámok káros hatásáról tananyagok és tanulmányok szólnak, itt, itt, itt és itt.
Továbbra is látszik, hogy a reklámok káros mivoltától a hasznos, tájékoztató hirdetések nem kerülnének elkülönítésre. Ezzel a kormány nem kíván foglalkozni, de lehet, hogy nincs is rá szükség. A hasznos reklámokhoz ugyanis nincs szükség óriási hirdető-gépezetekre, azok elférnek kisebb platformokon és médiacsatornákon, viszont a nagy tömegeket célzó, káros hatású reklámok tömegpszichózisa megdrágulna. Nem kicsit, nagyon. A reklámadó egyáltalán nem szerepelt a TISZA programjában, de hivatkozhatnak arra, hogy a FIDESZ is számolt azzal, hogy lehajol ezért a költségvetési aprópénzért.
Hét cégre koncentrálódhat a bevétel 87 százaléka
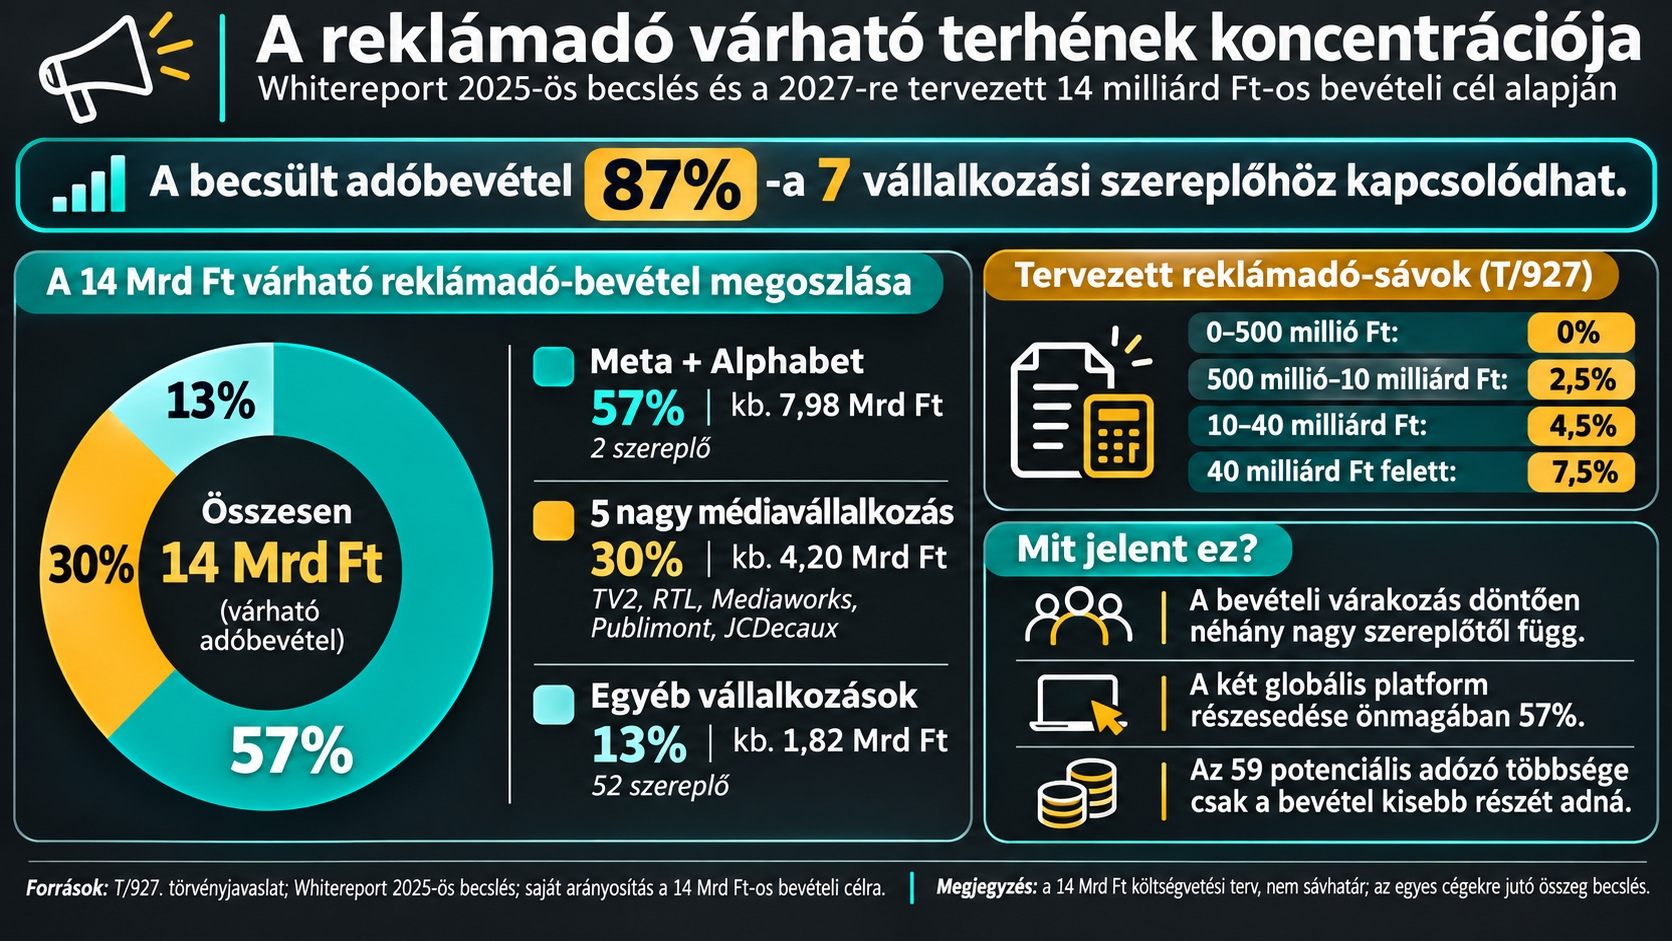
A 2026. október 27-én benyújtott T/927. számú törvényjavaslat 2027. január 1-jétől sávosan progresszív reklámadót vezetne be. Az első 500 millió forint reklámadóalap adómentes lenne, az 500 millió és 10 milliárd forint közötti rész 2,5, a 10 és 40 milliárd forint közötti rész 4,5, az ennél magasabb rész pedig 7,5 százalékkal adózna.
A Whitereport 2025-ös adatok alapján készített becslése szerint 55 hazai médiavállalkozás és négy nemzetközi platformvállalkozás kerülhet az adófizetői körbe. Öt nagy hazai médiavállalkozásra — köztük a TV2-re, az RTL-re és a Mediaworksre — a 10–40 milliárdos sáv vonatkozhat. A 40 milliárdos határt a Meta és az Alphabet lépheti át. A becsült adóbevétel 57 százaléka e két technológiai szereplőhöz, további 30 százaléka az öt nagy médiavállalkozáshoz kapcsolódhat.
A 14 milliárd forintból közel 8 milliárd a külföldi cégektől függ
A reklámadó visszavezetésétől a kormány 14 milliárd forint költségvetési bevételt vár. Ha erre az összegre rávetítjük a Whitereport becsült adómegoszlását, a Google és a Meta mögött álló vállalatcsoportoktól közel 8 milliárd forint, az összes többi érintettől pedig mintegy 6 milliárd forint várható. Ez nem hivatalos adózónkénti bevételi terv, hanem a jelenlegi piaci becslésből levezethető kockázati modell.
Az NMHH 2025-ös médiapiaci jelentése szerint a két nagy szereplő becsült magyarországi reklámbevétele 2024-ben összesen 122 milliárd forint volt. Az Alphabethez 82, a Metához 40 milliárd forintot rendeltek. Ezek azonban nem magyar adóbevallásokból származó számok, hanem szakértői becslések. A NAV-nak egy adóellenőrzés során ennél jóval részletesebben kellene bizonyítania az adóalapot, különösen a magyar nyelvű reklámok és a külföldi számlázás sajátosságai miatt.
A Nagy Gyakorlati Útmutató
Lássuk az aprócska, lényegtelen problémácskát: a bürokráciát, elvégre a 14 milliárdért érdemes ennyit non-produktív munkával mulatni az időt, igaz?
Skip to PDF contentA Google, Meta és a magyar reklámadó 2027-es „románca”
A reklámadó nemzetközi érvényesítésének jogi korlátairól már bírósági döntés is született. Az Európai Unió Bírósága a 2020. március 3-i, C‑482/18. számú Google Ireland kontra NAV ítéletében kimondta, hogy Magyarország jogszerűen írhat elő adóhatósági bejelentkezési kötelezettséget a külföldi reklámszolgáltatóknak. A NAV korábbi szankciórendszere azonban sértette a szolgáltatásnyújtás szabadságát: a Google Irelanddel szemben néhány nap alatt egymilliárd forintra növelt mulasztási bírságot szabtak ki. Az EUB az aránytalan bírságolást kifogásolta, nem magát a külföldi reklámszolgáltatók adókötelezettségét. Az ítélet ugyanakkor nem rendezte azt a gyakorlati kérdést, hogyan tudja a NAV hitelt érdemlően megállapítani a külföldi platformok Magyarországon adóköteles reklámbevételét.
A külföldi platformok kötelező adatszolgáltatásának azonban már létezik működő jogszabályi mintája. A magyar jogalkotó a 2022. évi XXXIX. törvénnyel ültette át a DAC7 uniós irányelvet, amely 2023. január 1-jétől bejelentési, átvilágítási, nyilvántartási és adatszolgáltatási kötelezettséget ír elő a digitális platformüzemeltetők széles körének. A 2013. évi XXXVII. törvény II/A. fejezete alapján a platformoknak a jelentendő értékesítők azonosító adatairól, a részükre kifizetett vagy jóváírt ellenértékről és az érintett ügyletekről is adatot kell szolgáltatniuk. Az információk automatikusan eljutnak az érintett tagállamok adóhatóságaihoz. A NAV 2023. július 12-i közleményében kifejezetten megerősítette, hogy a nemzetközi információcseréből származó platformadatokat felhasználja az internetes értékesítők ellenőrzéséhez. A hivatal 2024-ben már több mint száz Magyarországon regisztrált platformüzemeltetőről számolt be.
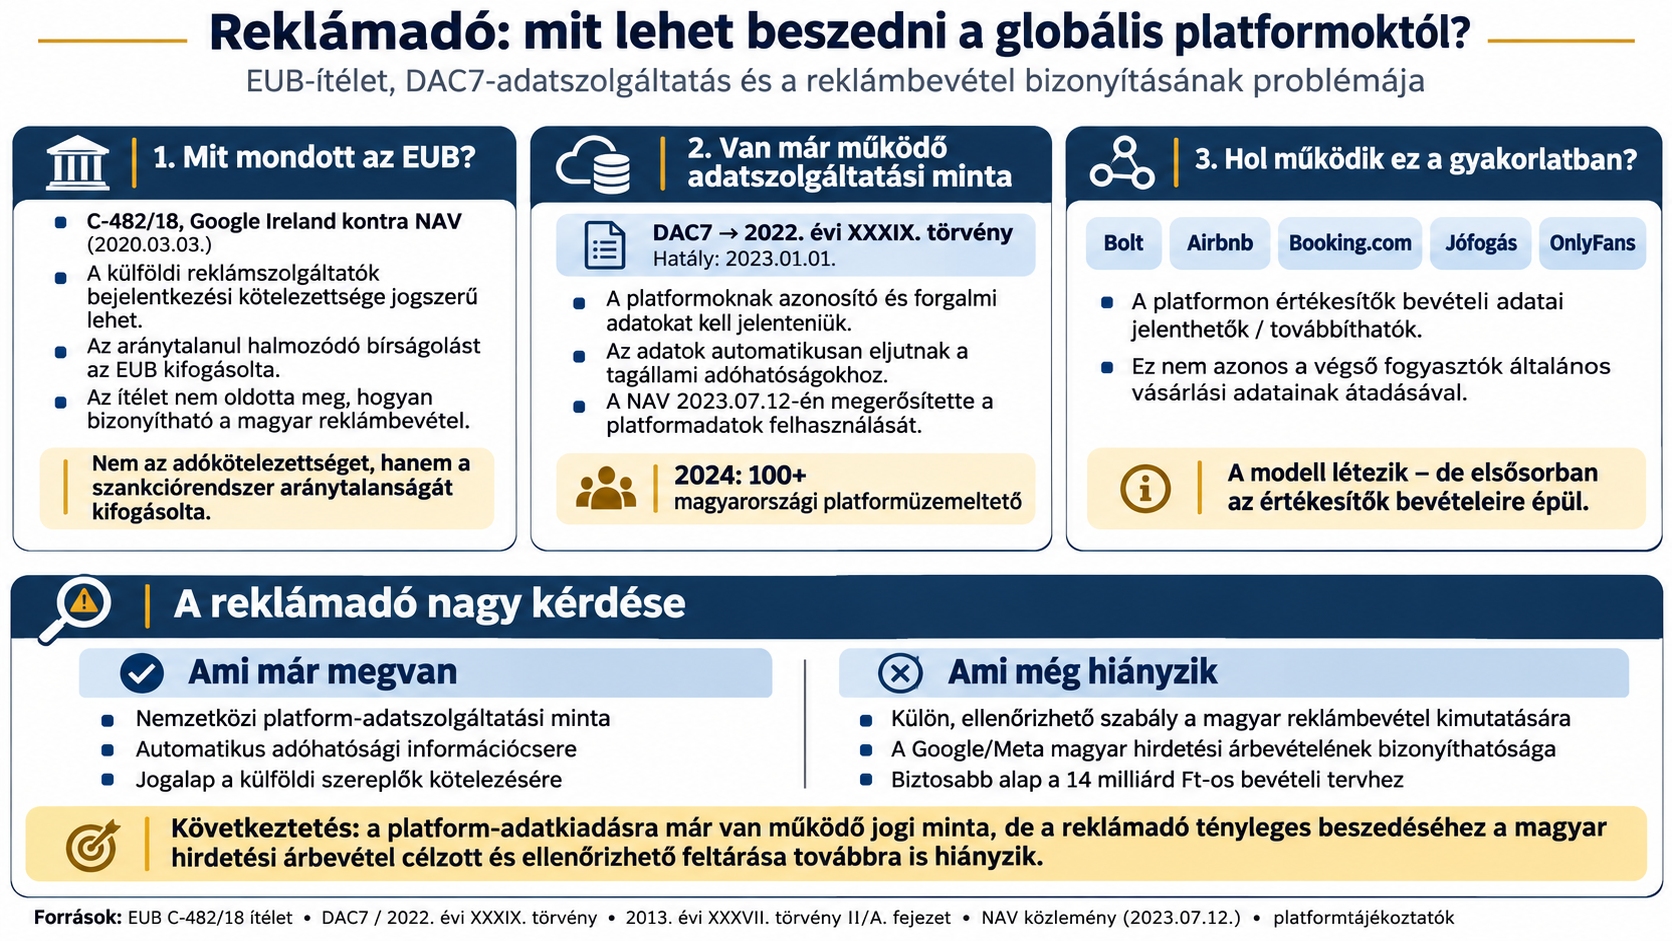
A Bolt saját tájékoztatója szerint az uniós partnereitől adóazonosító adatokat kér be a DAC7 szerinti adatszolgáltatáshoz. A Bolt magyarországi adatkezelési tájékoztatója emellett külön rögzíti a taxifuvarok adatainak nyilvántartását és azok jogszerű hatósági megkeresés esetén történő továbbíthatóságát. Az ingatlan-bérbeadási és szállásközvetítési platformok, például az Airbnb és a Booking.com, ugyancsak a DAC7 hatálya alá tartozó tevékenységet közvetíthetnek. A Jófogás szintén nyilvánosan tájékoztat az értékesítők adatainak NAV részére történő továbbításáról. Az OnlyFans esetében a NAV külön adózási tájékoztatót adott ki a tartalomkészítők bevételeiről, bár ez önmagában nem bizonyítja, hogy valamennyi magyar tartalomkészítő teljes forgalmi adatai automatikusan megérkeznek a hatósághoz. Az adatszolgáltatások elsődlegesen a platformon értékesítők bevételére vonatkoznak, nem a végső fogyasztók személyes vásárlási adatainak általános átadására.
A magyar jogalkotó ennél tovább is ment: 2025. január 1-jétől a platformon keresztül végzett kiskereskedelmi értékesítések esetén a platformüzemeltető is a kiskereskedelmi adó alanyává vált. A NAV hivatalos tájékoztatása szerint a platformüzemeltető adóalapja a platformon keresztül megvalósult érintett értékesítések együttes nettó árbevétele. A külföldi és a belföldi platformokra egyaránt vonatkozó szabályozás azt mutatja, hogy a magyar jogalkotás már alkalmaz olyan megoldást, amely a platformon lebonyolított forgalom alapján közvetlen adókötelezettséget telepít a közvetítő vállalkozásra.
Vajon segít a jogalkotási izmozás ekkora vállalatokkal szemben?
A reklámadó esetében viszont éppen a legfontosabb adatszolgáltatási elem hiányzik. A DAC7 nem általános reklámbevétel-jelentési rendszer: a kizárólag hirdetések megjelenítésére szolgáló szoftverek nem tartoznak emiatt automatikusan a hatálya alá. Így abból, hogy a NAV adatokat kap egy Bolt-sofőr vagy egy online kereskedő platformon keletkezett bevételéről, még nem következik, hogy ugyanilyen adatszolgáltatási jogcímen megismerheti a Google vagy a Meta teljes magyarországi hirdetési árbevételét. A T/927. számú törvényjavaslat reklámadóval foglalkozó rendelkezései sem vezetnek be olyan, önálló és részletes kötelező forgalmi adatszolgáltatást, amely a globális reklámplatformoktól a magyar piacra jutó reklámbevételek tételes, ellenőrizhető kimutatását követelné meg. Ehhez a számlázó társaságok, a magyar hirdetőkhöz kapcsolódó ellenértékek és az adóköteles magyarországi reklámközzétételek elkülönítését biztosító külön szabályozásra lenne szükség.
A beszedési kockázatot maga a Médiatanács is megerősítette 2026. november 6-i állásfoglalásában. A testület szerint 2017 és 2019 között a globális platformok magyar reklámbevételeinek jelentős része adózatlan maradt, és a külföldön bevezetett digitális reklámadókat egyes platformok felárként a hirdetőikre hárítják. Az adótartozás uniós behajtásának ugyan megvan a jogi lehetősége a 2010/24/EU irányelv alapján, de előbb meg kell állapítani és bizonyítani az adóalapot. A kérdés ezért nem egyszerűen az, hogy Magyarország jogosult-e reklámadót követelni a Google-től és a Metától, hanem az, hogy a kormány a már működő platform-adatszolgáltatási rendszerek mintájára kialakít-e a reklámbevételekre is alkalmazható, jogszerű és ellenőrizhető adatátadási kötelezettséget.
A 14 milliárd forintos bevételi terv jelentős része továbbra is a külföldi platformok bevallási hajlandóságától, az adóhatóság bizonyítási lehetőségeitől és a nemzetközi jogérvényesítéstől függ.
Az elemzés alapjául a T/927. számú törvényjavaslat, a Whitereport 2026. októberi becslése, a Magyar Reklámszövetség 2025-ös médiapiaci adatai, az NMHH 2025-ös Médiapiaci Jelentése és az Európai Unió Bíróságának reklámadóval kapcsolatos ítéletei szolgáltak.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF