A vagyonadó tele van igazságtalanságokkal, azonban a bevezetése már eldőlt. Az egyik ilyen igazságtalanság nagyobb vagyonú, közérdekű célra működtetett nonprofit Kft., ahol magánszemély a tulajdonos. Őket többmilliós adóval sújtanák. Mindeközben az egyházi és közhasznú alapítványi milliárdos vagyonokat mentesítenék, pedig itt jelentős magánjövedelmeket és vagyoni előnyöket élvező személyek is előfordulnak. Hiteles parlamenti ellenzék hiányában fokozni kell a társadalom részéről a konstruktív kritikát, miután a Pénzügyminisztérium nem egyeztet, hanem „megismeri a véleményeket„. Miután ez így van, akkor a nyilvánosság útján és természetesen önálló emailes beadvány formájában is megosztom az alábbiakat a minisztériumi elöljáró számára, megfontolás érdekében. Persze ehhez tudnom kellene, hogy Szatmári László főosztályvezető-e és Kiss Zoltán osztályvezető-e…
Osztalékot nem vehet fel, vagyonadót mégis fizethet
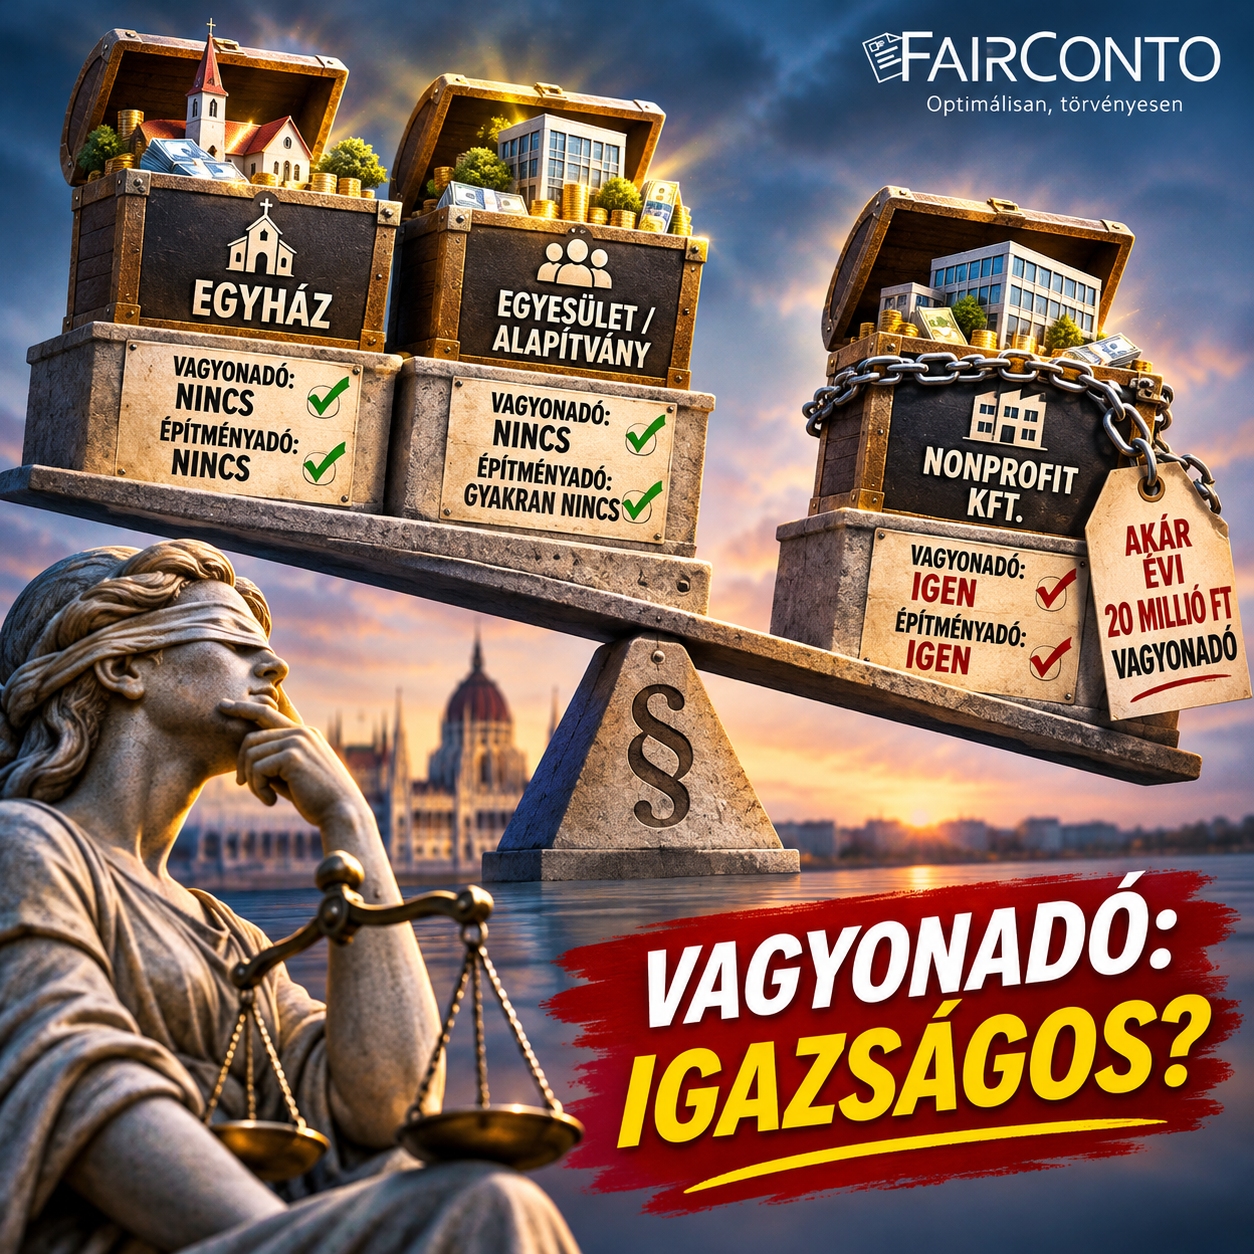
Képzeljünk el egy hárommilliárd forint értékű nonprofit Kft.-t, amelynek tulajdonosa évtizedek óta közérdekű célra működteti a vállalkozását. Lehet szó kulturális örökség megőrzéséről, szociális ellátásról, oktatásról vagy más társadalmilag hasznos tevékenységről. A cégtörvény 9/F. §-a szerint a nonprofit társaság nyeresége nem osztható fel a tagok között, az a társaság vagyonát gyarapítja. Erre megérkezik a T/930. számú vagyonadó-törvényjavaslat, amely a magánszemély tulajdonos üzletrészét ugyanúgy adóköteles vagyonelemnek tekinti, mint egy profitorientált vállalkozásét. Hárommilliárdos számított részesedésérték esetén akár évi 20 millió forint vagyonadó is keletkezhet, miközben a tulajdonos egyetlen forint osztalékot sem vehet fel. A társaság eladása vagy megszüntetése persze másféle vagyoni jogosultságokat eredményezhet, de ezek korlátozásait a törvény nem veszi automatikusan figyelembe.
A helyzet különösen visszás, mert ugyanilyen közérdekű vagyont egy egyesület, egyház vagy valóban közhasznú alapítvány főszabály szerint vagyonadó nélkül birtokolhat. Az adóalanyi kör meghatározásánál ugyanis nem az dönt, hogy a vagyont mire használják, hanem hogy milyen jogi formában tartják. A törvényjavaslat nem ad általános mentességet a nonprofit Kft.-k üzletrészeire, még akkor sem, ha a társaság közhasznú jogállású. A közérdekű célra létrehozott vagyont tehát magánszemélyi tulajdonban megadóztathatják, miközben ugyanaz a vagyon egy közérdekű szervezet tulajdonában vagyonadó nélkül maradhat. Ez nem csupán értékelési kérdés, hanem a szabályozás egyik alapvető igazságossági problémája.
Hahó, Megafon!
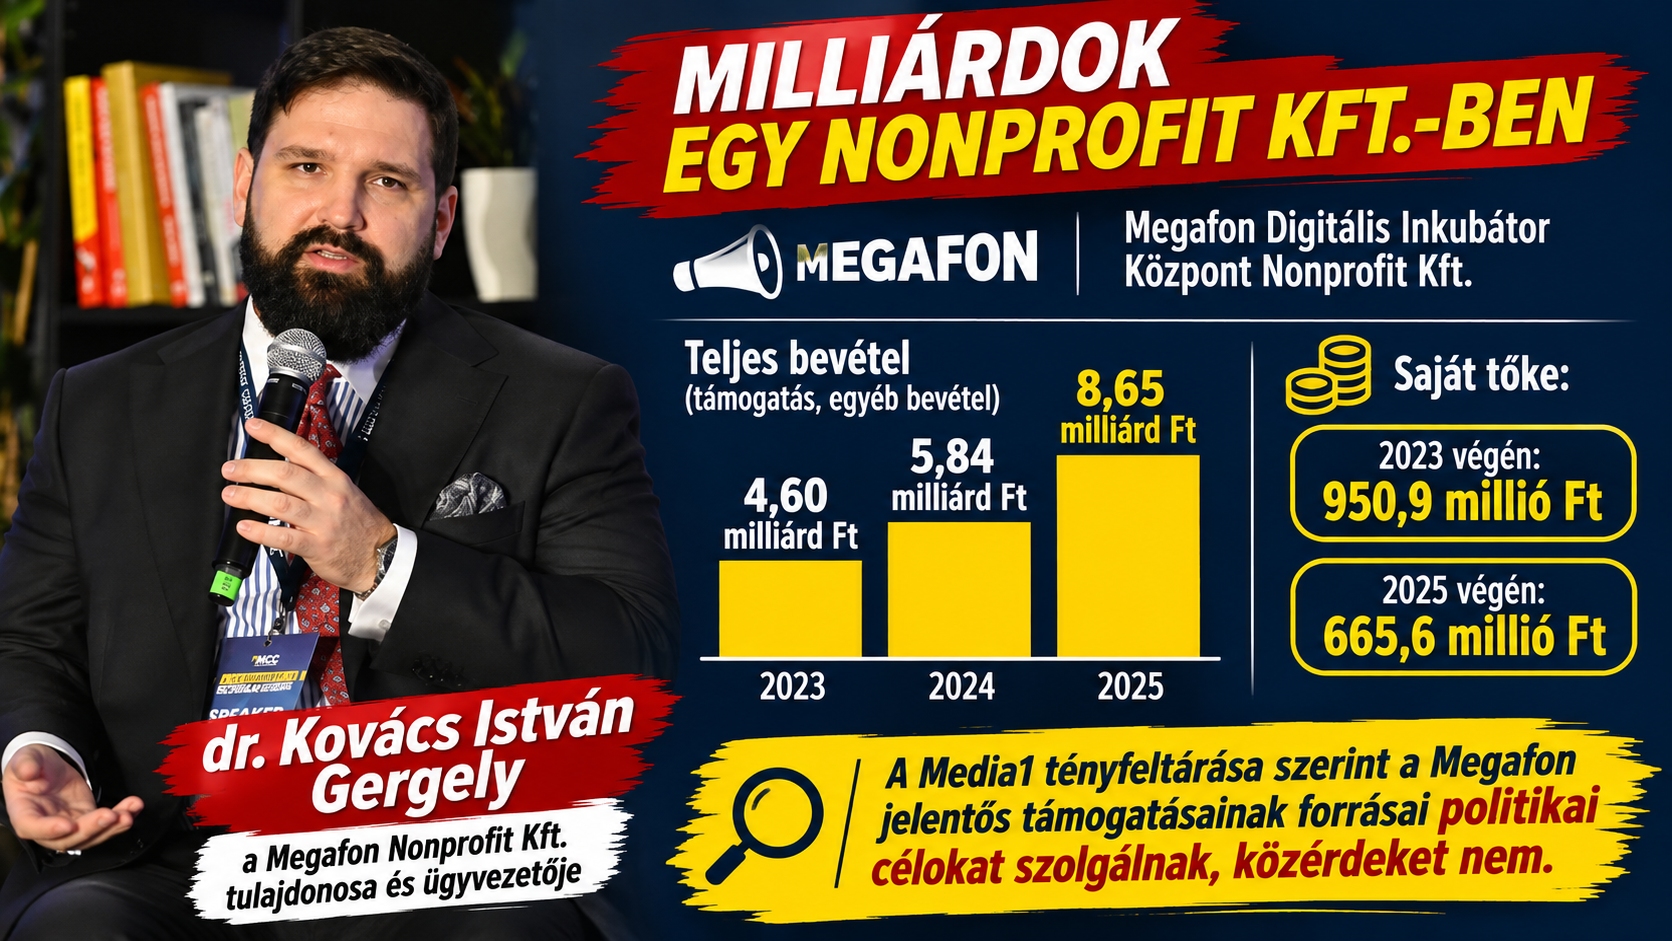
Nem kell elméleti példákat keresni ahhoz, hogy lássuk: Magyarországon komoly pénzek forognak magánszemélyek tulajdonában álló nonprofit Kft.-kben is. Kiváló példa a Megafon Digitális Inkubátor Központ Nonprofit Kft., ahol az egyszemélyes tulajdonos és ügyvezető dr. Kovács István Gergely. A társaság 2023-ban 4,60 milliárd, 2024-ben 5,84 milliárd, 2025-ben pedig már 8,65 milliárd forint teljes bevételt mutatott ki, egyéb bevételként (támogatásként). Ebből a támogatásból a Megafon saját tőkéje 2023 végén 950,9 millió, 2025 végén 665,6 millió forint volt. A Media1 korábbi tényfeltárása a társaság jelentős támogatási bevételeinek forrásait is vizsgálta, abban politikai célokat talált, közérdeket nem.
A Megafon példája is mutatja, hogy a nonprofit megjelölés nem azonos a közhasznú jogállással, és önmagában nem bizonyítja a közérdekű működést sem. A Megafon így ellenpélda a mentesítendő üzletrészre, hanem a magánszemélyi nonprofit tulajdonlás valóságára szolgál bizonyítékul. A 2025-ös saját tőke és a korábbi eredmények alapján önmagában nem állapítható meg, hogy a tulajdonos vagyonadóalapja meghaladja az egymilliárd forintot; ehhez teljes vagyonvizsgálat és a törvény szerinti részesedésértékelés szükséges. A jogalkotói kérdés azonban világos: ha egy nonprofit társaság nyereségét a tag nem veheti fel osztalékként, akkor a vagyonadó értékelési szabályainak valóban úgy kell-e kezelniük, mintha korlátlanul rendelkezhetne a társaság teljes gazdasági értékével?
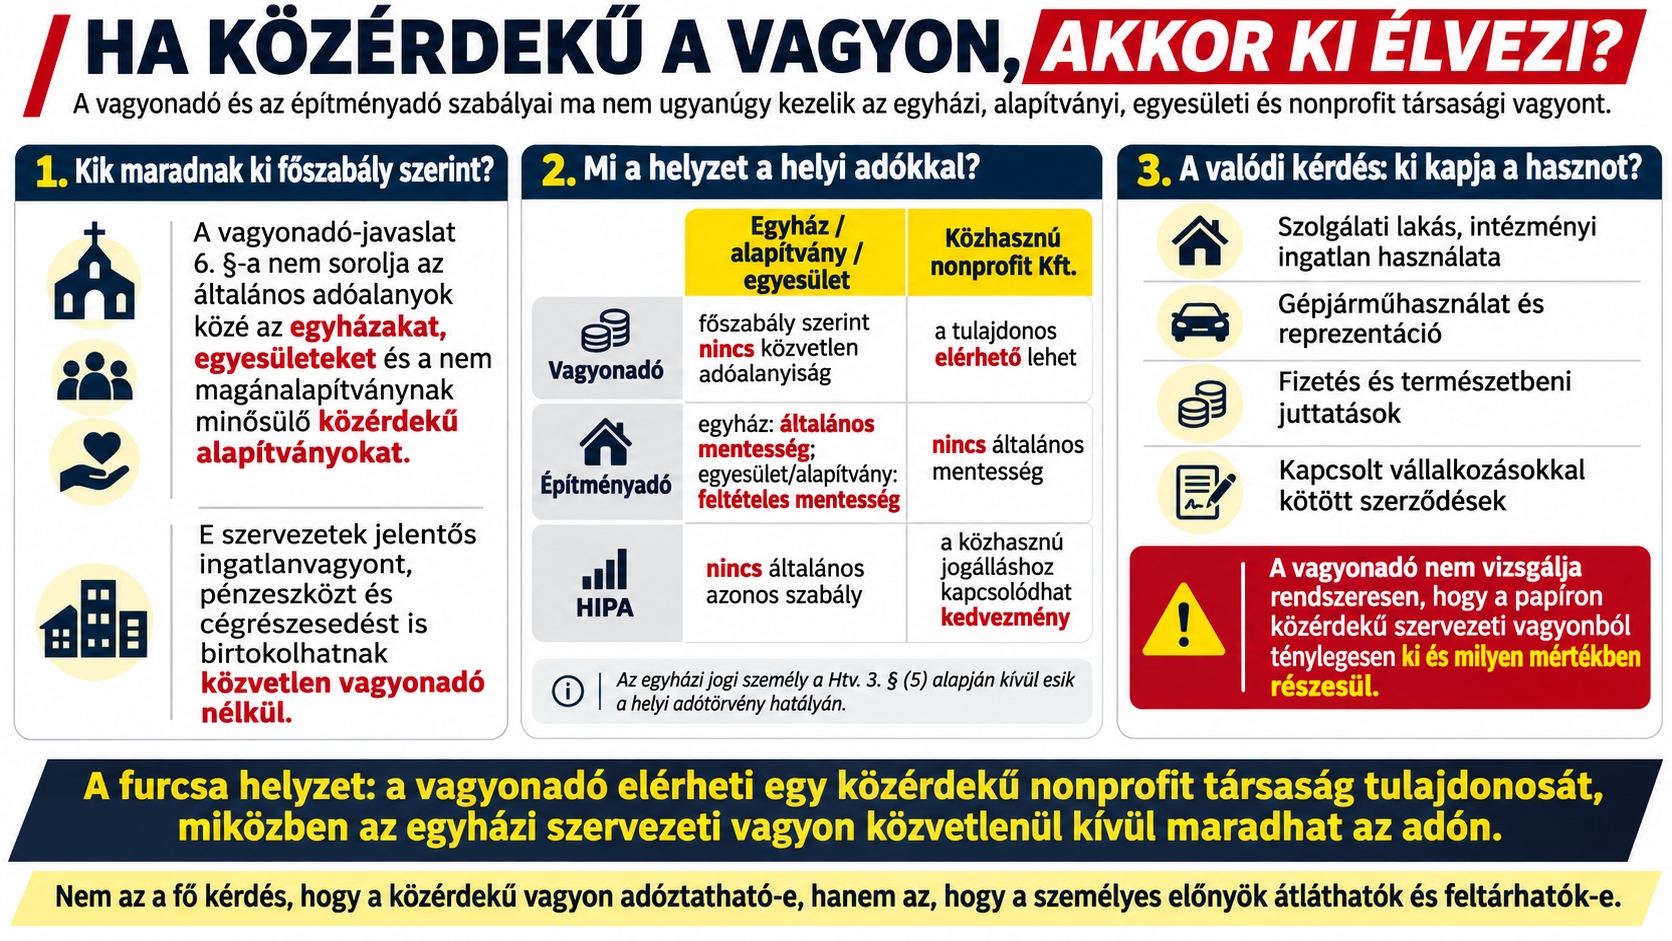
Egyházi és alapítványi milliárdok: vagyonadó nincs, építményadó sem feltétlenül
A vagyonadó-javaslat 6. §-a nem sorolja az általános adóalanyok közé az egyházakat, egyesületeket és a nem magánalapítványnak minősülő közérdekű alapítványokat. Ezek a szervezetek akár hatalmas ingatlanvagyont, pénzeszközöket és vállalati részesedéseket birtokolhatnak anélkül, hogy emiatt közvetlen vagyonadójuk keletkezne. Ráadásul a helyi adókról szóló törvény 3. § (5) bekezdése az egyházi jogi személyeket kiveszi a helyi adótörvény hatálya alól, így az építményadó alól is. Az egyesületek és alapítványok szintén rendelkezhetnek jelentős helyiadó-mentességgel, bár náluk a mentesség feltételes, és az ingatlan alaptevékenységi használatától is függ. Ezzel szemben egy közhasznú nonprofit Kft. nem kap általános építményadó-mentességet, a közhasznú jogállásához kapcsolódó alanyi kedvezmény főszabály szerint a helyi iparűzési adóra vonatkozik.
A kérdés azonban nem az, hogy az egyházak és a valóban közérdekű szervezetek vagyonát feltétlenül meg kell-e adóztatni. Sokkal inkább az, hogy ki élvezi ténylegesen ezt a vagyont? Az intézményi ingatlan, a szolgálati lakás, a gépjármű, a reprezentáció, a fizetés és a kapcsolt vállalkozásokkal kötött szerződések jelentős személyes gazdasági előnyöket is biztosíthatnak. Ezek egy része eleve kedvezményesen adózhat, más részük a juttatások pontos minősítésétől függően adóköteles. A vagyonadó viszont nem vizsgálja rendszeresen, hogy a papíron közérdekű szervezeti vagyonból ténylegesen ki és milyen mértékben részesül. Az építményadó-mentesség sem azonos a személyes juttatások adómentességével, de az összkép így is különösen érdekes: a vagyonadó egy közérdekű nonprofit társaság tulajdonosát elérheti, miközben az egyházi szervezeti vagyon közvetlenül kívül marad az adón.
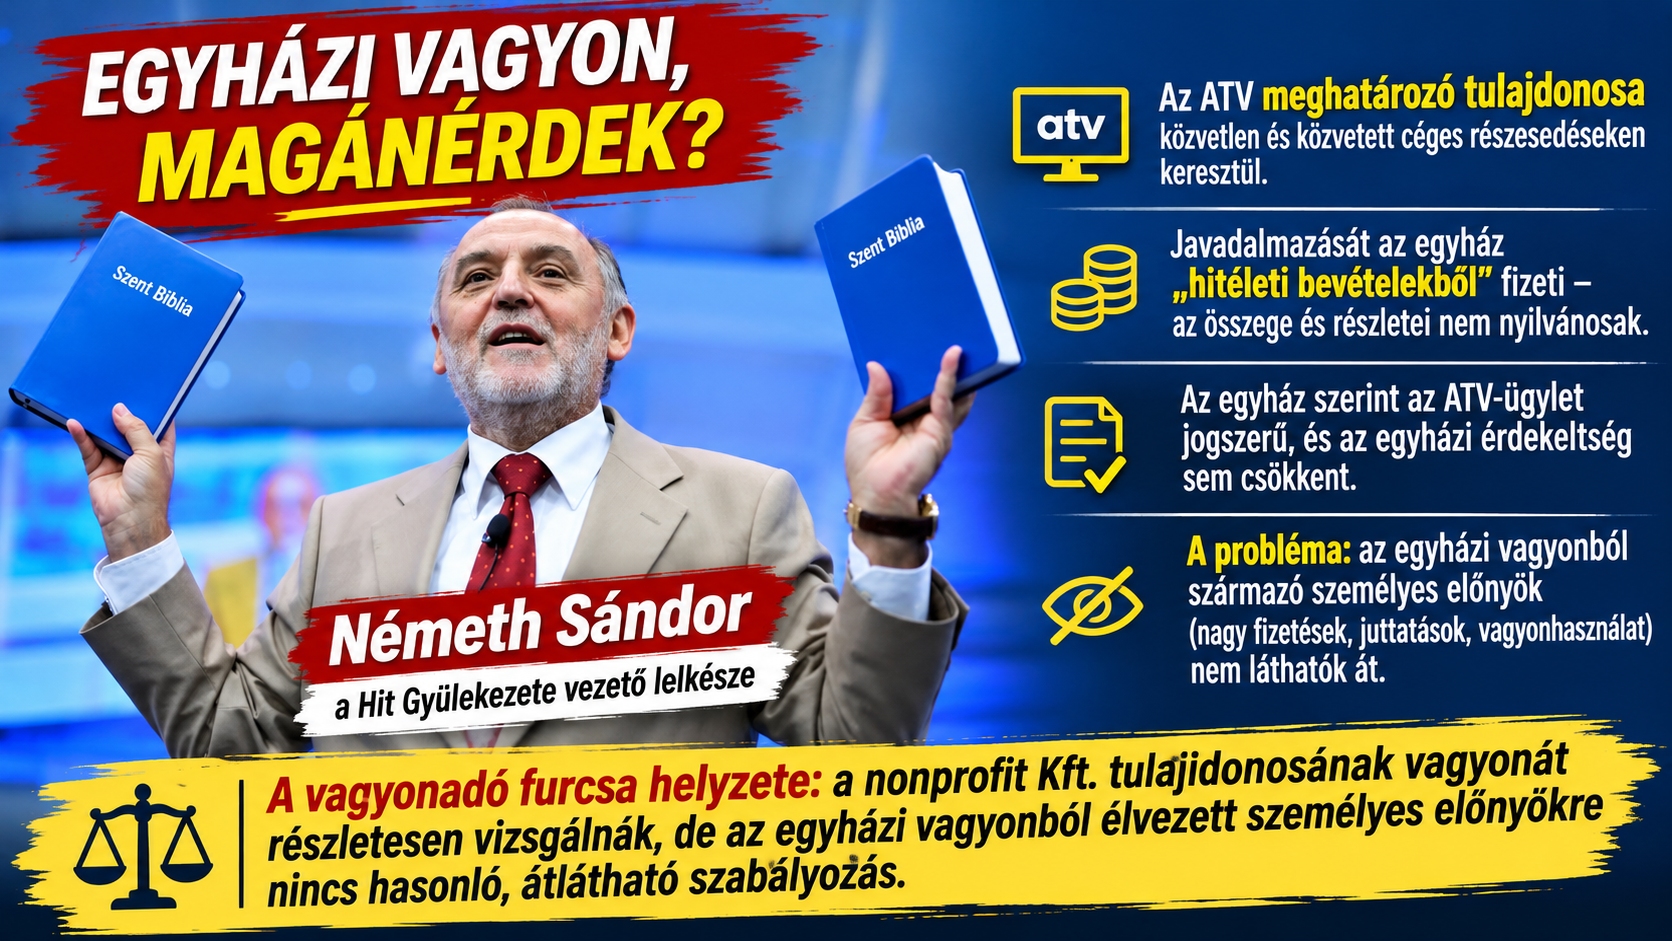
A Hit Gyülekezete: az egyházi vagyon és a személyes gazdagodás határvidéke
A Hit Gyülekezete és vezető lelkésze, Németh Sándor körüli vállalati tulajdonviszonyok évek óta közismertek. A Magyar Hang és az Átlátszó 2020-as vizsgálata szerint Németh Sándor közvetlen és közvetett társasági részesedéseken keresztül az ATV meghatározó tulajdonosává vált. A lapok arra is rákérdeztek, hogy mekkora javadalmazást kapott az egyháztól, és milyen forrásból finanszírozta a cégtulajdonok megszerzését. A Hit Gyülekezete válaszában közölte, hogy Németh Sándor javadalmazása hitéleti bevételekből történik, amelyek részletei nem nyilvánosak. A gyülekezet álláspontja szerint az ATV tulajdonosi átalakulása jogszerű volt, és az egyház közvetett érdekeltsége sem csökkent.
Ez a történet nem bizonyít eltitkolt vagy adózatlan jövedelmet, és a Hit Gyülekezete később külön is hangsúlyozta, hogy Németh Sándor lelkészi alapjövedelme és oktatói munkabére után adót fizet. A vagyonadó szempontjából azonban éppen a nyilvánosság hiánya a probléma. Az egyházi szervezeti vagyon közvetlenül nem adóköteles, miközben a vezető személyes javadalmazásának, természetbeni előnyeinek és tényleges vagyoni jogosultságainak teljes köre a nyilvános adatokból nem ismerhető meg. A magántulajdonban álló, ténylegesen adóköteles üzletrészek természetesen nem lesznek mentesek attól, hogy tulajdonosuk egyházi vezető. A vagyonadó mégis furcsa helyzetet teremt: az állam a nonprofit Kft. tulajdonosának vagyonát részletekbe menően értékelné, de az egyházi vagyonból származó személyes előnyök teljes körű feltárására nem alkotott hasonló rendszert.
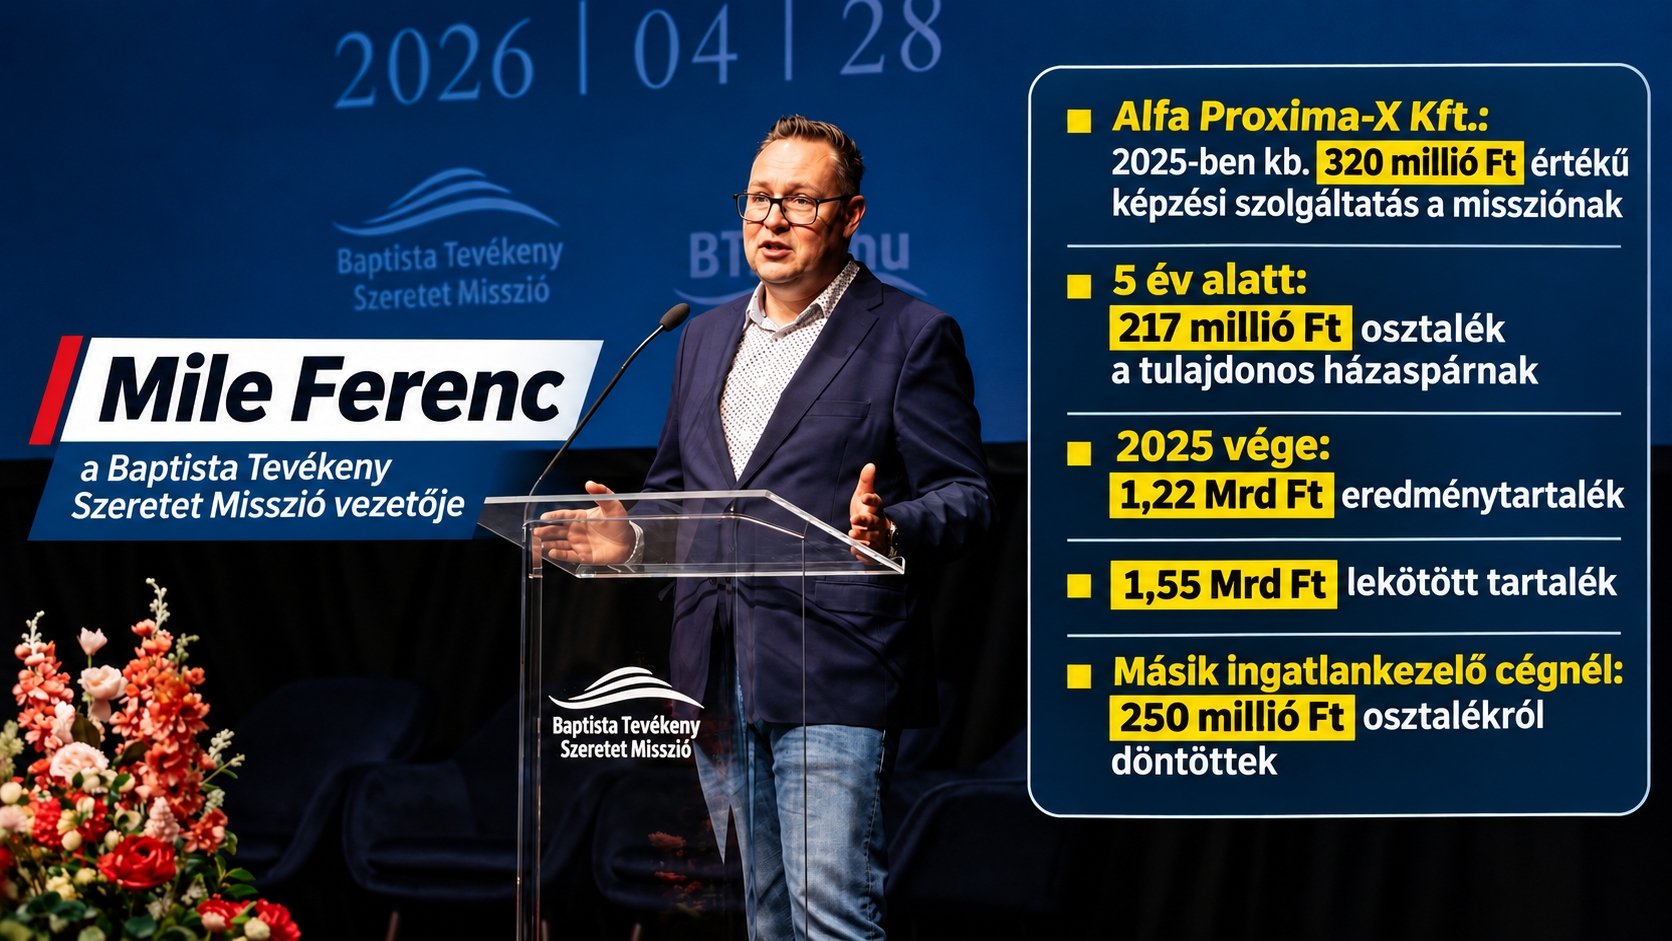
Baptista Tevékeny Szeretet Misszió: amikor a közérdekű pénzből magáncéges bevétel lesz
A G7 2026. szeptemberi és októberi tényfeltárásai a Baptista Tevékeny Szeretet Misszió gazdálkodásán keresztül mutatták be a közérdekű és magánvállalkozói vagyon találkozását. A misszió 2026-ban közel 16 milliárd forintból működött, ebből 7,66 milliárd forint állami forrás volt. A szervezet által működtetett szociális intézmények közül több olyan ingatlanban kapott helyet, amely az akkori elnök, Mile Ferenc és felesége vállalkozásaihoz tartozott. A házaspár Alfa Proxima-X Kft.-je 2025-ben Mile Ferenc közlése szerint mintegy 320 millió forint értékben nyújtott képzési szolgáltatásokat a missziónak. A társaság az előző öt évben összesen 217 millió forint osztalékot fizetett a tulajdonos házaspárnak, 2025 végén pedig 1,22 milliárd forint eredménytartalékkal és 1,55 milliárd forint lekötött tartalékkal rendelkezett. A misszióhoz kapcsolódó másik ingatlankezelő társaságnál 250 millió forintos osztalék kifizetéséről is döntöttek.
Mile Ferenc a szerződéseket jogszerűnek és gazdaságilag indokoltnak tartotta, állítása szerint cégei piaci ár alatti díjakat alkalmaztak, a NAV ellenőrzései pedig nem tártak fel szabálytalanságot. A nyilvánosságra került kapcsolatok ugyanakkor az egyházon belül is következményekkel jártak: a Magyarországi Baptista Egyház Országos Tanácsa 2026. október 8-án elfogadta Mile Ferenc lemondását, és külső szakértők bevonásával gazdasági átvilágítást rendelt el. A magáncégeknél kimutatott nyereség és osztalék nem eleve adómentes, sőt a tulajdonosok cégrészesedései vagyonadó alá is kerülhetnek. A lényeg mégis az, hogy az egyházi intézményrendszer forrásai és a kapcsolódó magánvagyon között jelentős pénzügyi kapcsolatok lehetnek, amelyek megítélését nem oldja meg az egyházi vagyon egyszerű kihagyása a vagyonadóból. Ezért a közérdekű szervezeteknél nemcsak azt kellene nézni, hogy mekkora a vagyon, hanem azt is, kiknek és milyen feltételekkel biztosít jövedelmet.
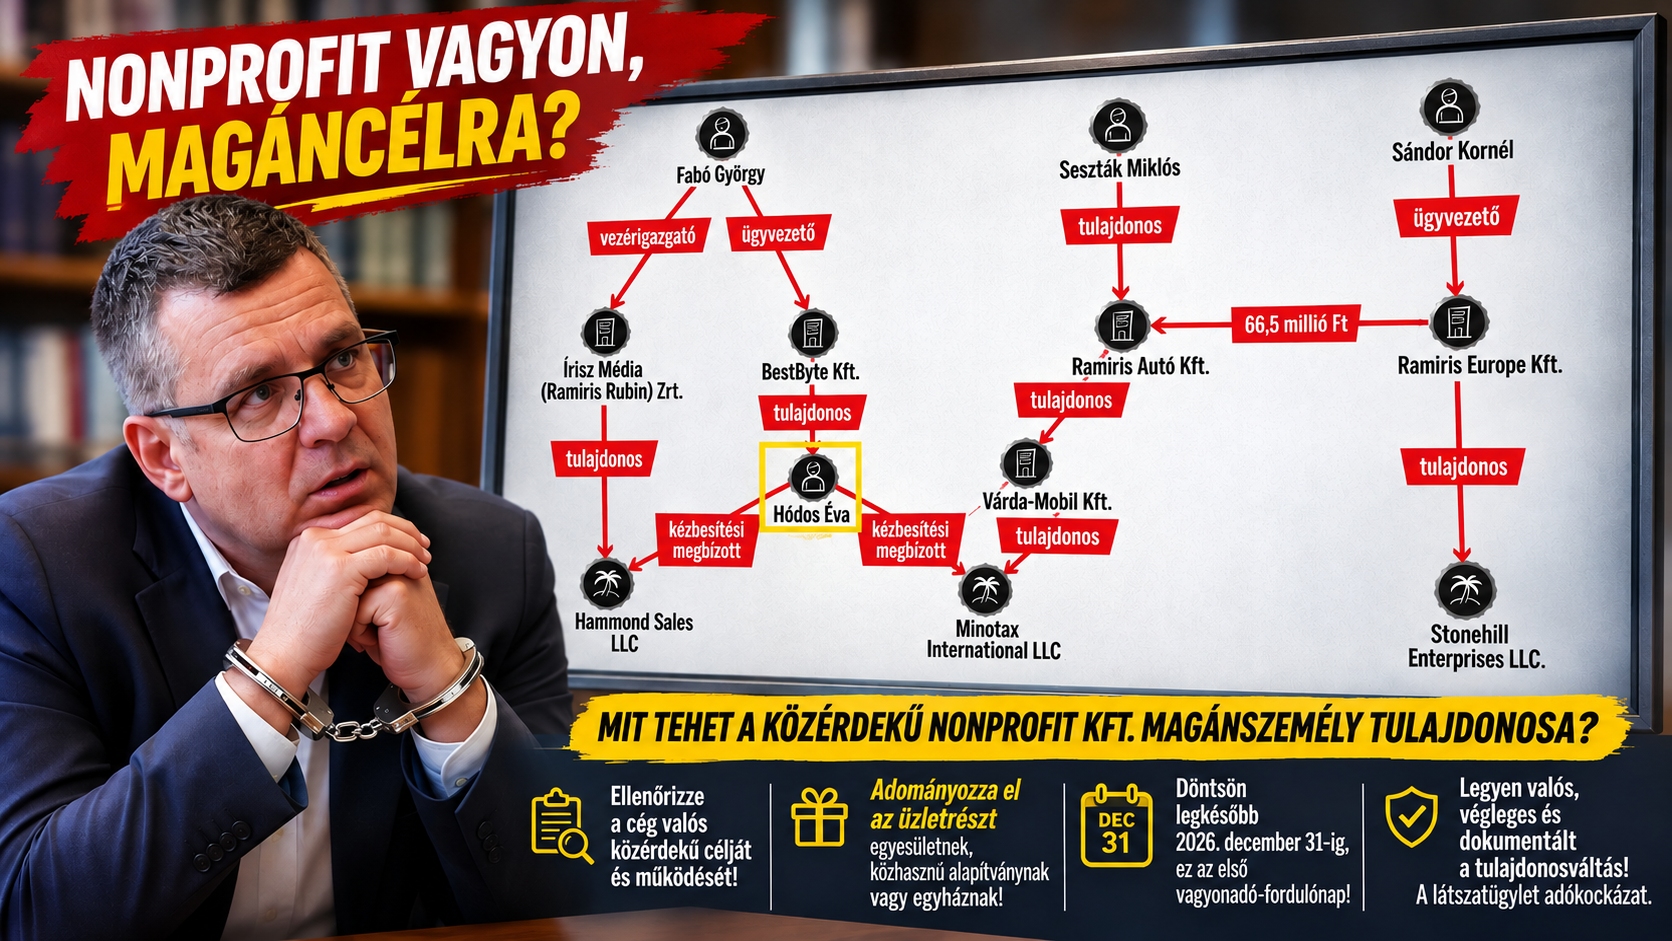
Hódvár Alapítvány: itt is lesz vagyonadó!
A Telex 2026. október 31-i cikke két, összesen több mint 4,1 milliárd forintos induló vagyonnal létrehozott vagyonkezelő alapítványt mutatott be, ami az előkerült ciprusi információk alapján Seszták Miklóshoz köthető. Ezek közül a Hódvár Vagyonkezelő Alapítványt 2026 májusában alapították, induló vagyona közel 2,96 milliárd forint volt. Az alapító okiratok szerint mindkét alapítványnál Hódos Éva Csilla az alapító, a kurátor és a kedvezményezett. A kedvezményezettek köréhez később csatlakozó személyek és hozzátartozóik is kapcsolódhatnak. A dokumentumokban megjelölt cél a kedvezményezettek anyagi jólétének és vagyoni biztonságának több generáción át történő biztosítása. Az alapítványi vagyonból az okiratok alapján egészségügyi szolgáltatások, utazások, étkezés, ruházkodás, lakberendezési tárgyak és járművek beszerzése is finanszírozható. (Bizony.)
Az ilyen alapítványok a vagyonadó alanyai lennének, így ha ebben a formában kerül elfogadásra a törvényjavaslat és a 4 milliárdos vagyont vesszük alapul, akkor ennek az alapítványnak 2027. augusztus 31-vel 40 milliós vagyonadót kell vallania és megfizetnie a NAV felé.
A nonprofit Kft. nem mentesít a vagyonadó alól!
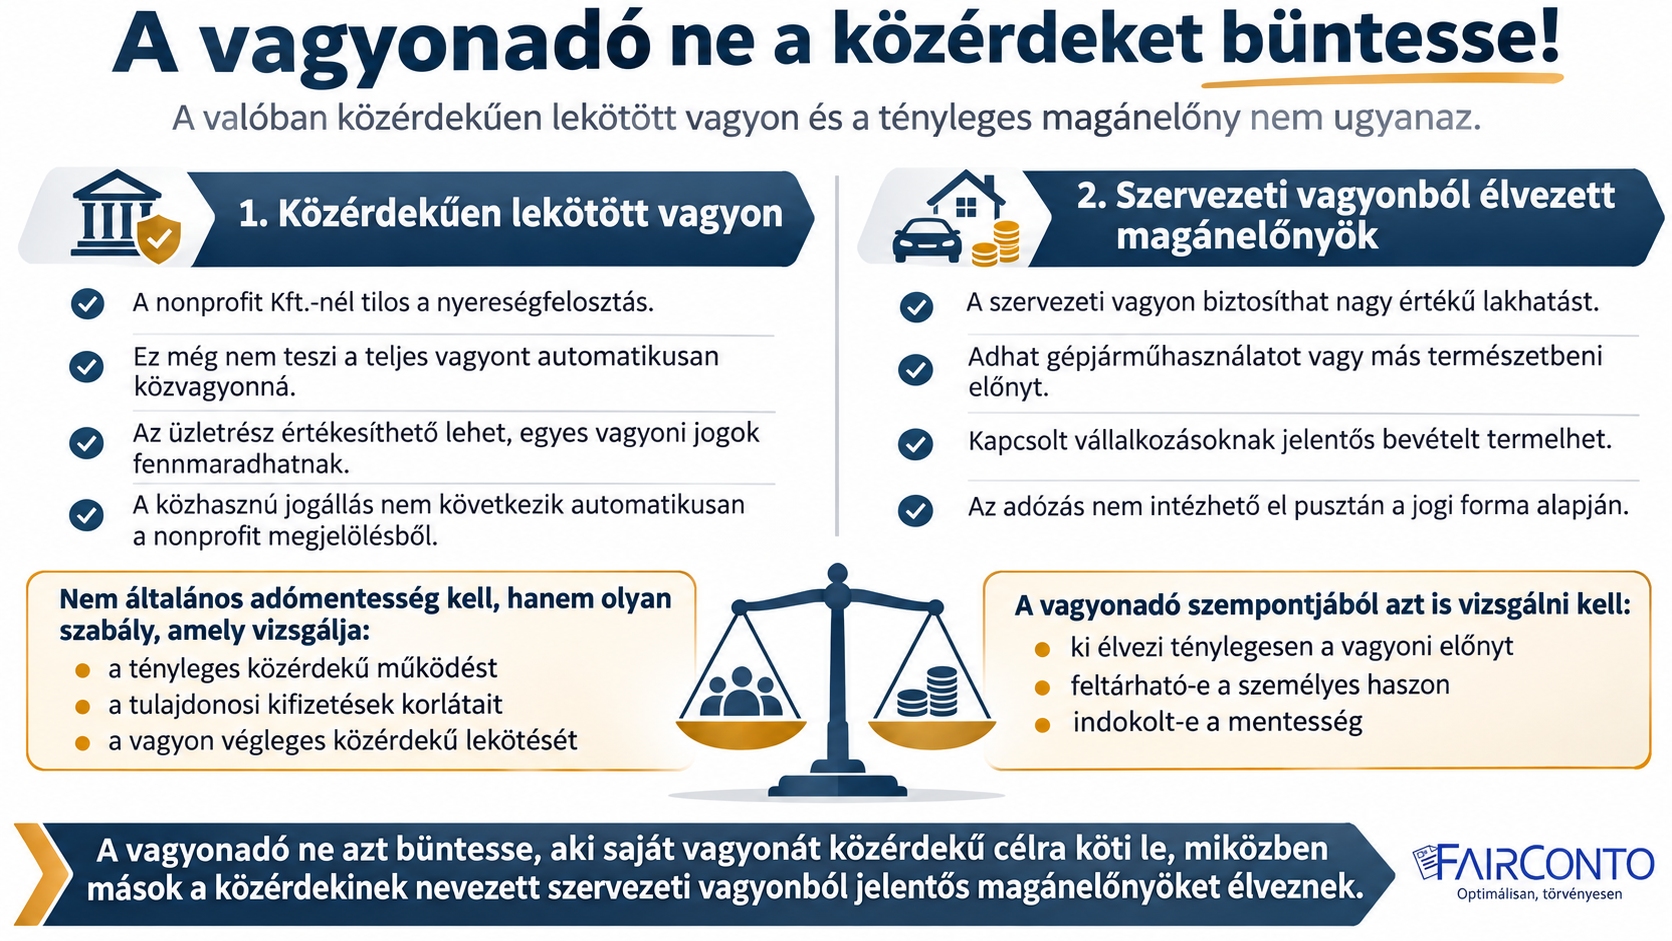
A vagyonadó igazságosságának egyik feltétele, hogy világosan elválassza egymástól a közérdekű felhasználásra véglegesen lekötött vagyont és a magánszemélyek által ténylegesen élvezhető vagyoni előnyöket. A nonprofit Kft.-nél a nyereségfelosztás tilos, de ez önmagában nem teszi a társaság minden vagyonát véglegesen közvagyonná. Egy üzletrész értékesíthető lehet, egyes vagyoni jogok fennmaradhatnak, és a közhasznú jogállás sem következik automatikusan a nonprofit megjelölésből. Éppen ezért nem általános, feltétel nélküli adómentességre lenne szükség, hanem olyan szabályra, amely a társaság tényleges közérdekű működését, a tulajdonosi kifizetések korlátait és a vagyon végleges felhasználási kötöttségét is figyelembe veszi.
A másik oldalon ugyanilyen következetességre lenne szükség. Ha egy közérdekű szervezet vagyona magánszemélyek számára nagy értékű lakhatást, gépjárműhasználatot, kapcsolt vállalkozási bevételt vagy más személyes előnyt biztosít, annak adózási megítélését nem lehet pusztán a szervezet jogi formájával elintézni. A meglévő szja-, társaságiadó- és egyéb adószabályok alkalmazása természetesen továbbra is kötelező, de a vagyonadó szempontjából külön kérdés, hogy ezek a vagyoni előnyök megfelelően feltárhatók-e. A vagyonadó ne azt büntesse, aki saját vagyonát közérdekű célra köti le, miközben mások a közérdekűnek nevezett szervezeti vagyonból jelentős magánelőnyöket élvezhetnek.
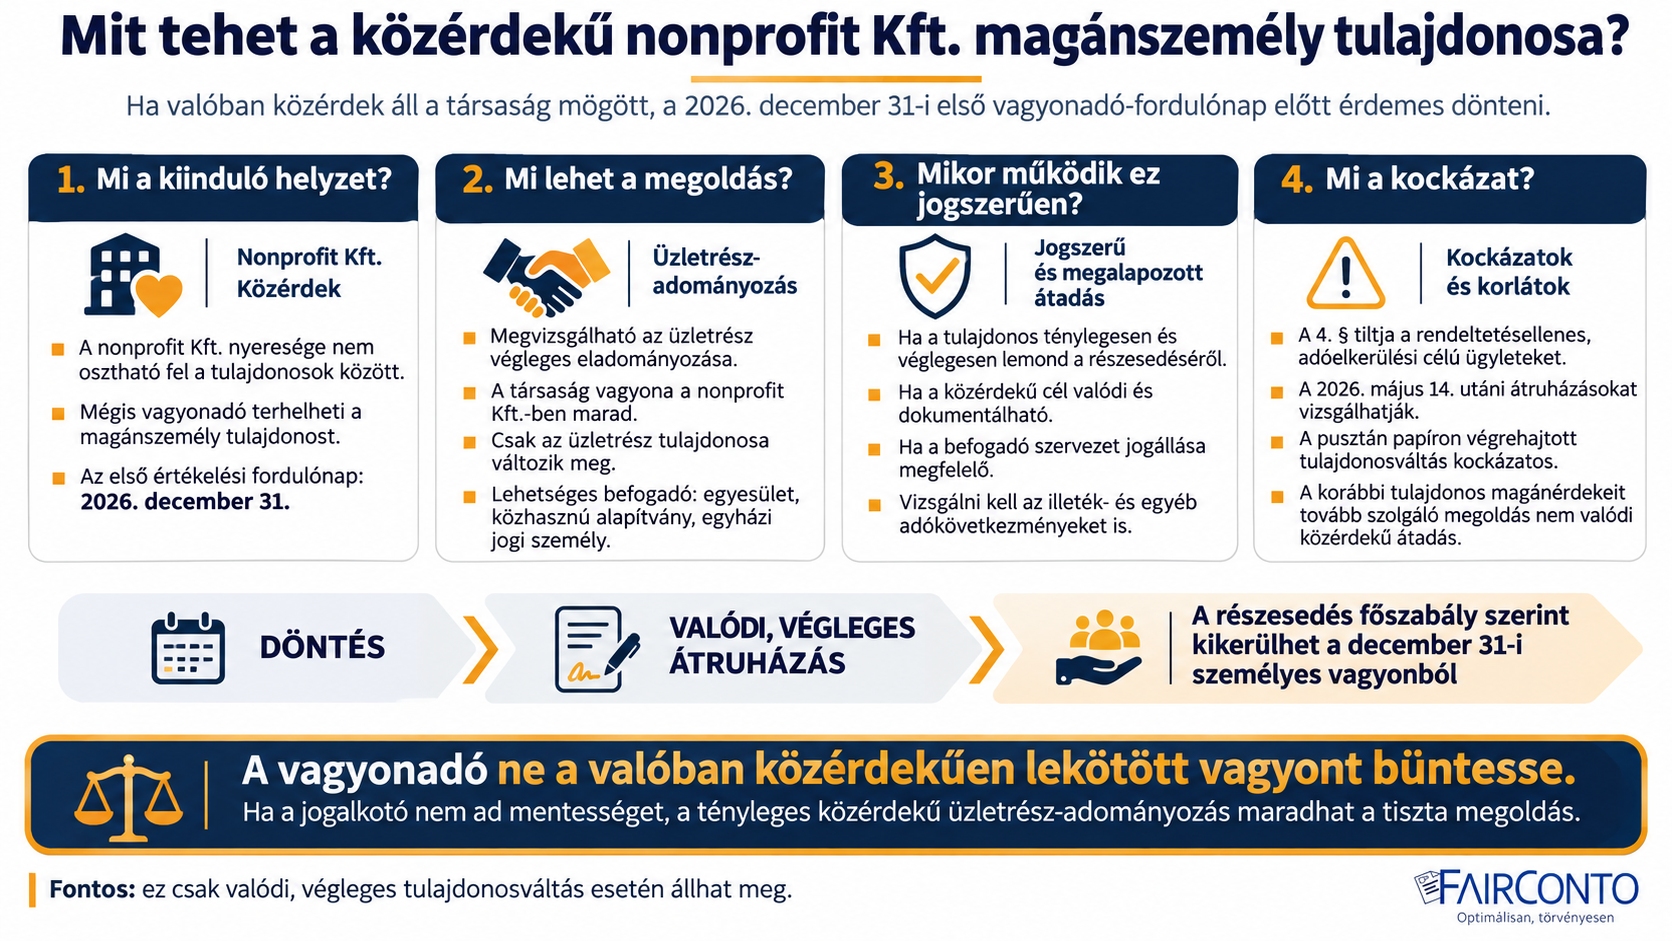
December 31-ig el kell dönteni: magánvagyon marad, vagy valóban közérdekű vagyon lesz?
A vagyonadó törvényjavaslat szerint az első vagyonadó-fordulónap 2026. december 31. Ezért azoknak a nonprofit Kft.-tulajdonosoknak, akik valóban nem kívánják a társaságuk vagyonát személyes gazdagodásra használni, most érdemes megvizsgálniuk az üzletrészük végleges eladományozását. Megfelelő befogadó lehet egy valóban közérdekű egyesület, közhasznú alapítvány vagy egyházi jogi személy. Az adományozással a társasági vagyon továbbra is a nonprofit Kft.-ben marad, de az üzletrész tulajdonosa megváltozik. Ha a magánszemély ténylegesen és véglegesen megválik a vagyoni jogaitól, akkor a részesedés főszabály szerint már nem képezi a december 31-i személyes vagyonának részét. A megoldásnak azonban valódi tulajdonosváltást kell eredményeznie, és a befogadó szervezet jogállását, valamint az ügylet illeték- és egyéb adókövetkezményeit is meg kell vizsgálni.
A törvényjavaslat 4. §-a kifejezetten tiltja az adóelkerülésre irányuló, rendeltetésellenes jogügyleteket, és a 2026. május 14. utáni időszakra is kiterjesztené azok vizsgálatát. Emiatt egy pusztán papíron végrehajtott, a korábbi tulajdonos magánérdekeit változatlanul kiszolgáló átruházás jelenleg még nem ismert adókockázatot jelenthet. Ezzel szemben a végleges, tényleges közérdekű vagyonátadás esetén más helyzet: ott az adományozó valóban lemond a tulajdonáról, és a közérdekű cél önálló gazdasági és társadalmi indokként dokumentálható. A jogalkotónak még lenne lehetősége arra, hogy decemberig mentesítse a valóban közhasznú, magánvagyoni előnyöket kizáró nonprofit társasági részesedéseket, vagy belekényszerítse az üzletrészek eladományozásába a tulajdonosokat.
A cél a társadalmi igazságosság? Akkor gyerünk!
Emellett hasonló problémát jelent a magánszemély tulajdonában lévő, de valós célját tekintve közcélú gyűjtemények, ingatlanok, ingóságok esete is. Ezek közcélú szervezetekbe való átcsoportosítását se kellene halogatni, hanem azt meg kell kezdeni minél hamarabb, hogy ne alakuljon ki igazságtalan vagyonadóztatási helyzet (spoiler: de fog). Ezzel szemben a vagyonadó alól szervezeti, vagy közcélúság látszatával mentesülő, de egyes magánszemélyeket szolgáló vagyonelemek adóztatása terén is lehetne jogalkotási téren – pontos és célzott intézkedésekkel – lépni, ha már a cél a társadalmi igazságosság lett.
A vagyonadó terén a FairConto Audit Kft. és Ruszin Zsolt egyéni vállalkozóként is nyújt konzultációs, számítási, bevallási és nyomokövetési szolgáltatásokat a vagyonadó kapcsán.
Az írás a 2026. október 27-én benyújtott, még el nem fogadott T/930. számú törvényjavaslat szabályait elemzi. A végleges vagyonátadás adókövetkezményei egyedileg vizsgálandók. A Pénzügyminisztériumnál azért nem lehet tudni, hogy jövedelemadók főosztályát Szatmári László vezeti-e, mert a jogellenesen telefonszámokat nem tartalmazó listában ilyen főosztály nincs (a törvény betartását későbbre ígérték). Erről korábban már írtam.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF