Adótechnikailag már a születésekor is kész rémálom volt az éttermi és cukrászdai reprezentáció adómentessége, a gazdaságélénkítő hatását pedig néhány hónap után még mérni sem lehet. A TISZA-kormány máris megszűntetné a kedvezményt, 3 milliárdos adóemelést remélve. Bár ez sem szerepelt az ADÓCSÖKKENTÉS+ programban, de egy étteremben az adómentes vállalati fogyasztás erkölcsileg se volt helyénvaló, nem is beszélve a köztehermentesített pálinkafogyasztásról.
Újabb hárommilliárdos adóemelés
Újabb, korábban be nem jelentett adóemelés bukkant fel a 2027-es költségvetési tervekben. A Pénzügyminisztérium 3 milliárd forint többletbevételt vár az adómentes reprezentáció szűkítésétől. A tétel a HVG költségvetési elemzéséhez mellékelt ábrán, a „Kiskapuk bezárása” kategóriában szerepel, és a Portfolio október 20-i tudósítása is megerősíti, az elsősorban az alacsony költségvetési hatása miatt mellékszál lett. A kormány tehát a 2026-ban bevezetett éttermi és cukrászdai reprezentációs adómentesség visszavágására készül. A költségvetési többletbevétel egyértelműen az adóteher növekedését jelenti, bár az még nem ismert, hogy a mentességet teljesen megszüntetik, vagy csak korlátozzák.
A probléma ezúttal sem pusztán az intézkedés tartalma, hanem az előzetes tájékoztatás hiánya. A TISZA ADÓCSÖKKENTÉS+ választási programja nem tartalmazta az éttermi reprezentáció adómentességének visszavonását, ahogyan számos más, azóta bejelentett adóemelést sem. A FairConto október 19-i elemzése már részletesen bemutatta a választási vállalások és a kormányzati adótervek közötti eltéréseket. Most egy további tétel került elő, ráadásul egy olyan kedvezmény megszüntetésének vagy szűkítésének formájában, amelyet az előző kormány alig néhány hónappal korábban vezetett be. A politikai és költségvetési megítélés természetesen a kormány felelőssége, az előre be nem jelentett változtatás ténye azonban ettől még megállapítható.
Százmilliós adómentes céges lakomák: ezt faragnák vissza
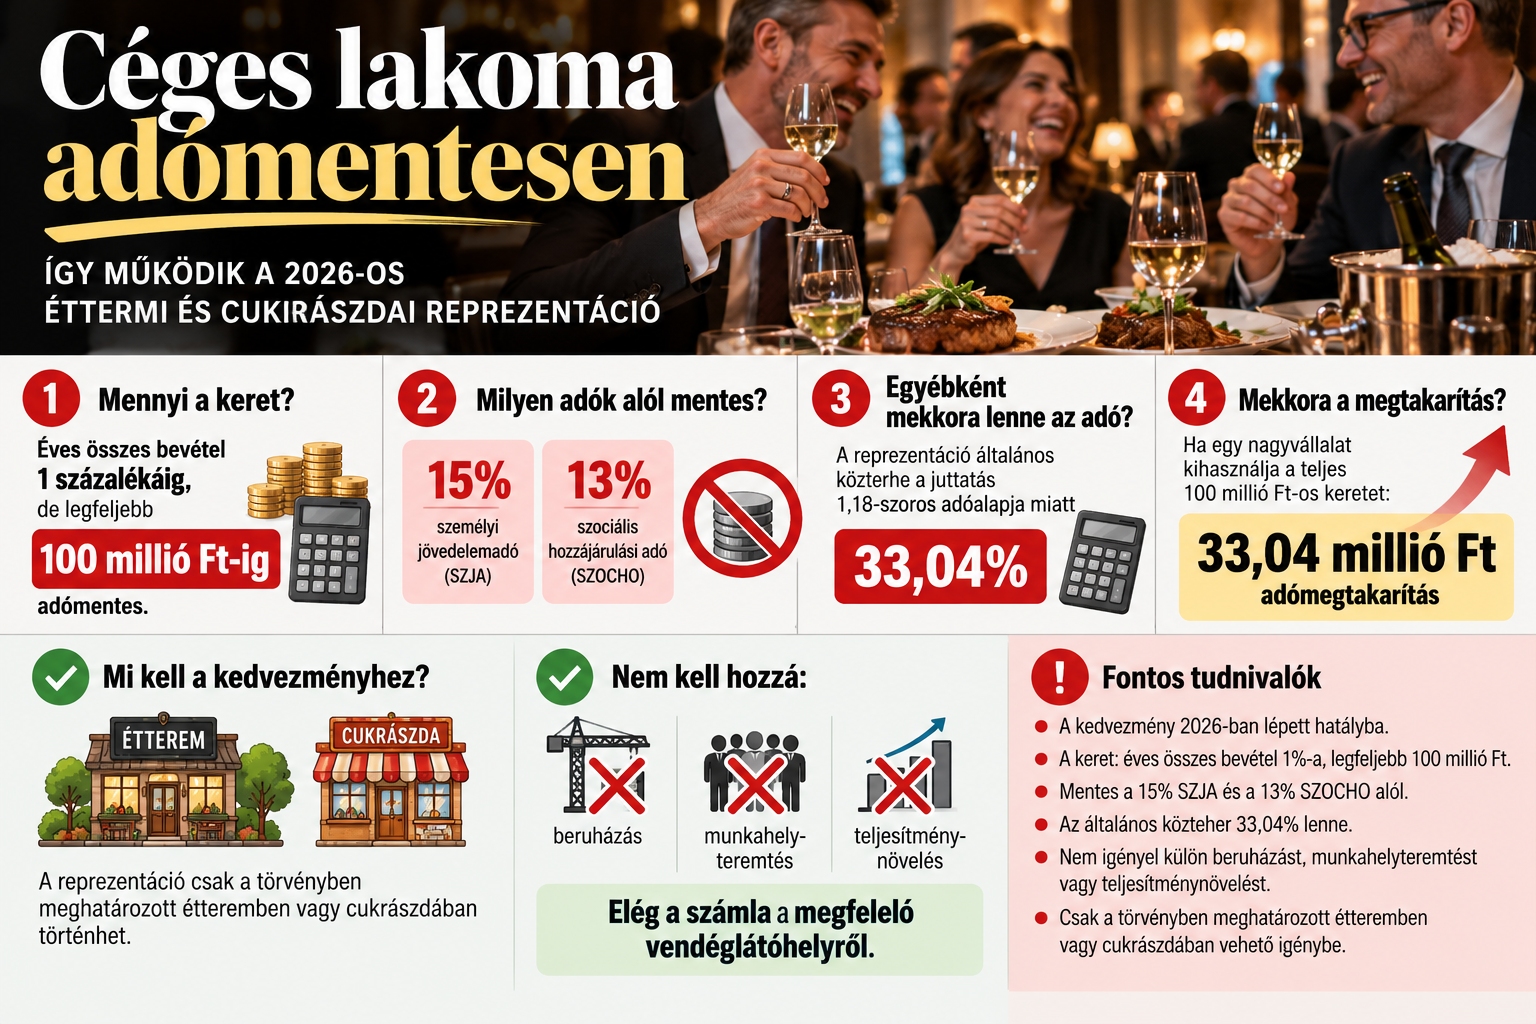
A 2026-ban bevezetett szabály szerint a vállalkozások éves összes bevételük 1 százalékáig, de legfeljebb 100 millió forintig adómentesen biztosíthatnak éttermi és cukrászdai reprezentációt. A kedvezmény a 15 százalékos személyi jövedelemadó és a 13 százalékos szociális hozzájárulási adó megfizetése alól mentesít. A reprezentáció általános közterhe ugyanis a juttatás 1,18-szoros adóalapja miatt 33,04 százalék. Egy olyan nagyvállalat tehát, amely teljes egészében kihasználja a százmilliós keretet, akár 33,04 millió forint adót is megtakaríthat. A kedvezmény nem igényel külön beruházást, munkahelyteremtést vagy teljesítménynövelést: elegendő, ha a reprezentáció a törvényben meghatározott vendéglátóhelyen történik.
A FairConto már a 2026. januári, 100 milliárdos éttermi osztogatásról szóló elemzésében bemutatta az akkori kormány intézkedéscsomagjának költségvetési és versenytorzító hatásait. A reprezentáció adómentessége akkor még 30–40 milliárd forintos becsült adókiesésként szerepelt, a később bevezetett százmilliós felső korlátot megelőző számítás alapján. Ehhez képest a 2027-es költségvetési tervek mindössze 3 milliárd forint többletbevételt tartalmaznak a szigorításból. Ez önmagában nem bizonyítja a kedvezmény teljes megszüntetését, és a két becslés sem azonos feltételeken alapul. A Pénzügyminisztérium részéről ezért különösen fontos lenne a tényleges igénybevételi adatok és a várható bevételi hatás számításának közzététele.
A hamburgerből sütemény is lehetett
Az éttermi és cukrászdai reprezentáció adómentessége eleve sajátos versenyhelyzetet teremtett. Ugyanaz az üzleti célú étkezés eltérően adózhat attól függően, hogy a fogyasztás a megfelelő nyilvántartásba vett étteremben, cukrászdában vagy valamely más vendéglátóhelyen történik. Egy büfé, hamburgerező, kávézó vagy önkiszolgáló vendéglátóhely nem feltétlenül jogosít ugyanerre a kedvezményre. Ez a különbségtétel nem a reprezentáció gazdasági tartalmából, hanem a vendéglátóhely hatósági besorolásából következik. A cukrászdák utólagos bevonása sem szüntette meg a problémát, csupán kibővítette a kedvezményezettek körét.
A FairConto „Átminősülne cukrászdának?” című februári cikke éppen az ilyen átminősítések gazdasági motivációjára és jogi korlátaira mutatott rá. Az üzlettípus megváltoztatásához nem elegendő a cégtábla lecserélése vagy az NTAK-regisztráció módosítása: a ténylegesen folytatott tevékenységnek is meg kell felelnie az új besorolásnak. A korábbi szabályozás azonban olyan ösztönzőt teremtett, amelyben az adóelőny megszerzése önálló szemponttá válhatott a vendéglátóhelyek üzleti döntéseiben. A 2027-re tervezett szigorítás ezt a problémát mérsékelheti, de a részletszabályok hiányában egyelőre nem állapítható meg, hogy az üzlettípusok közötti adózási különbségek megszűnnek-e.
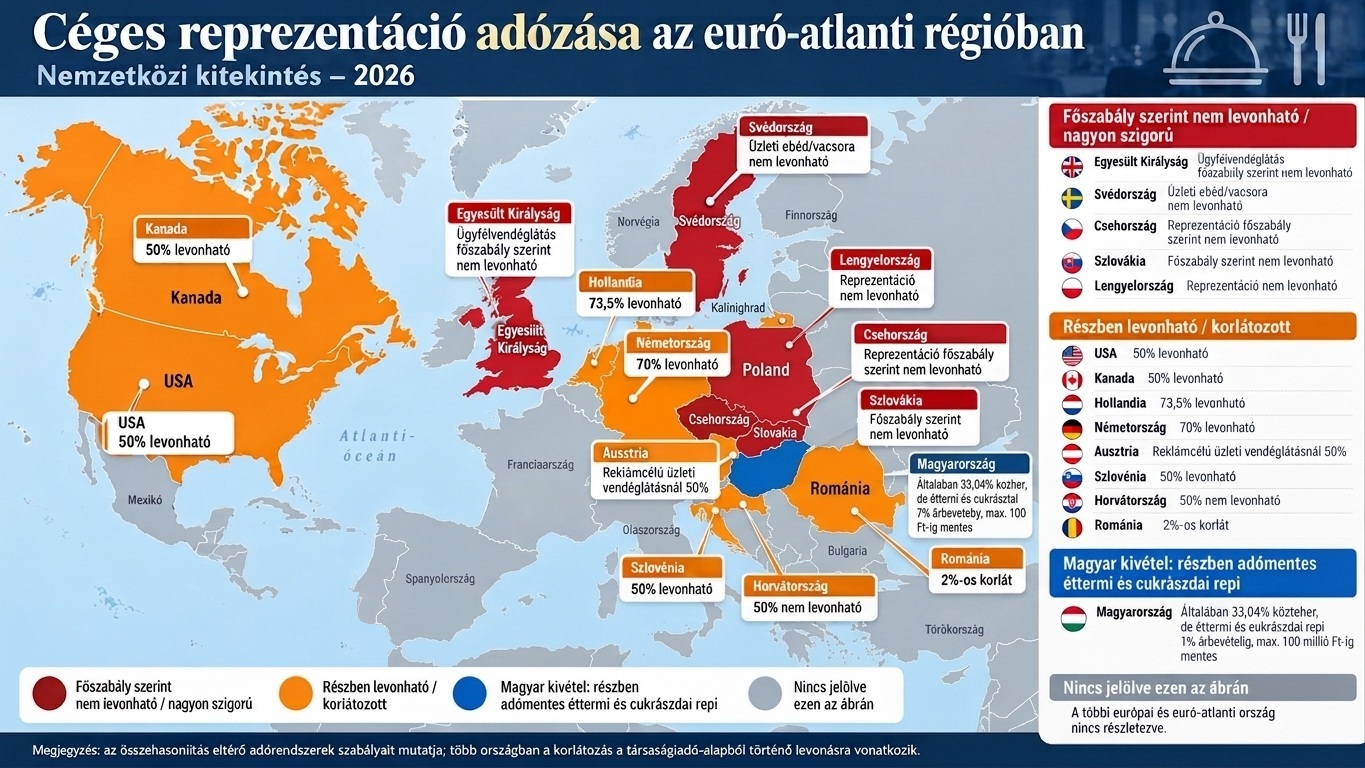
Máshol se adómentes a vállalati dorbézolás
A fejlett országokban egyáltalán nem szokatlan a céges reprezentáció adózási korlátozása, sőt Közép-Európában kifejezetten szigorú szabályok érvényesülnek. Szlovákiában, Csehországban és Lengyelországban a reprezentációs költségek főszabály szerint egyáltalán nem csökkenthetik a társaságiadó-alapot, Ausztriában, Szlovéniában és Németországban pedig csak részleges költséglevonás engedélyezett. Hasonló korlátozások érvényesülnek az Egyesült Államokban, Kanadában, Ausztráliában és az Egyesült Királyságban is. A külföldi rendszerek többsége ugyanakkor nem a magyar 33,04 százalékos reprezentációs közterhet alkalmazza, hanem a vállalkozások nyereségadó-alapjából történő levonást korlátozza. A nemzetközi összehasonlítás tehát nem azonos adónemekre, hanem a vállalati vendéglátás adózási kedvezményeinek korlátozására vonatkozik.
| Ország | Céges reprezentáció adózása 2026-ban |
|---|---|
| Szlovákia | Főszabály szerint 100%-ban nem levonható költség. |
| Csehország | Főszabály szerint nem levonható, a reklámajándékokra külön kivételekkel. |
| Lengyelország | A reprezentáció nem levonható; a törvény kifejezetten említi az éttermi szolgáltatásokat és az alkoholos italokat. |
| Ausztria | Főszabály szerint nem levonható; megfelelően igazolt, reklámcélú üzleti vendéglátásnál 50% elszámolható. |
| Németország | Az indokolt és dokumentált üzleti vendéglátás költségének 70%-a levonható, 30%-a nem. |
| Szlovénia | A reprezentációs költségek 50%-a levonható. |
| Horvátország | A reprezentációs költségek 50%-a nem levonható. |
| Románia | A korrigált számviteli eredmény 2%-áig levonható. |
| Egyesült Királyság | Az ügyfelek ingyenes vendéglátása főszabály szerint nem levonható, áfája sem igényelhető vissza. |
| Egyesült Államok | Az üzleti étkezések költségének általában 50%-a levonható, a szórakoztatási költségek főszabály szerint nem. |
| Kanada | Az üzleti étkezés és vendéglátás indokolt költségének főszabály szerint 50%-a levonható. |
| Svédország | Az üzleti ebéd és vacsora nem vonható le a jövedelemadó-alapból; kisebb frissítőkre legfeljebb 60 SEK/fő költséglevonás járhat. |
| Hollandia | A társasági adóban a reprezentációs költségek 73,5%-a vonható le a választott százalékos módszerrel, a tételes értékhatáros módszer helyett. |
| Ausztrália | Az üzleti vendéglátás és szórakoztatás költsége főszabály szerint nem levonható, akkor sem, ha üzleti megbeszéléshez kapcsolódik. |
| Magyarország | Általában 33,04% szja- és szochoteher, de 2026-tól az éttermi és cukrászdai reprezentáció az éves bevétel 1%-áig, legfeljebb 100 millió forintig mentesül. |
A magyar szabályozás különlegessége ráadásul nem ér véget az éttermi reprezentációnál. A FairConto korábbi elemzése már rámutatott arra, hogy 2026-tól az adóraktárból közvetlenül beszerzett, pálinkazárjegyes alkoholtermék üzleti ajándékként is szja- és szochomentesen osztogatható, az éttermi reprezentáció százmilliós értékhatárától függetlenül. A kedvezményhez a beszerzés és felhasználás nyilvántartása szükséges, az áfa és a jövedéki adó pedig ettől még nem szűnik meg. Miközben Lengyelország kifejezetten kizárja az adóalapból a reprezentációs célú alkoholfogyasztás költségét, Svédországban pedig még az üzleti ebéd sem vonható le, Magyarország külön adómentességgel támogatja a pálinka vállalati ajándékozását, ami abszurd.
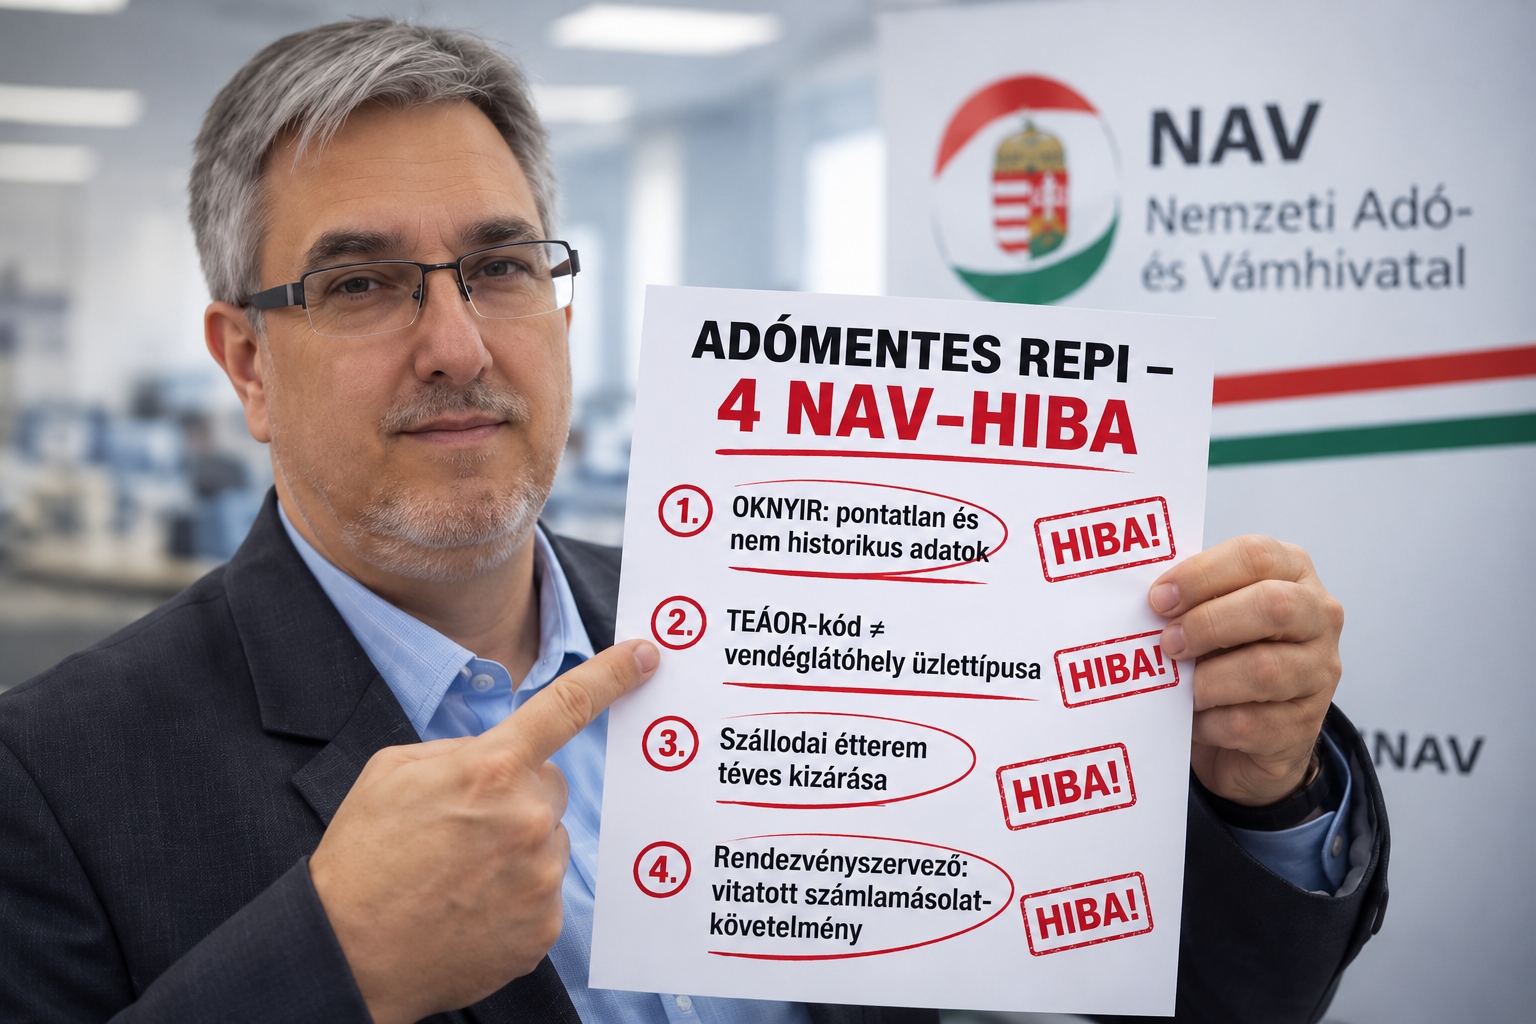
A NAV a minisztérium zavaros magyarázatával jött
A 2026-os kedvezmény alkalmazásához a minisztérium is zavaros kijelentéseket tett, amit a NAV kénytelen volt továbbközölni. A FairConto március 18-i elemzése négy különálló hibát, illetve vitatható állítást azonosított a NAV tájékoztatójában. Az adóhatóság egyebek mellett összekeverte a TEÁOR szerinti éttermi vendéglátási tevékenységet a jogszabályban meghatározott üzlettípussal, indokolatlan feltételt fogalmazott meg a szállodai éttermek működésére, és vitatható bizonylatolási elvárásokat támasztott a rendezvényszervezőkön keresztül megvalósuló reprezentáció esetében. A NAV által ajánlott Országos Kereskedelmi Nyilvántartás (OKNYIR) pontatlanságai és a történeti adatok lekérdezhetőségének hiánya további bizonyítási nehézségeket okozhat. Egyébként a PM legfrissebb kontaktlistájából úgy tűnik, hogy ezekben a hibákban (is) érintett jövedelemadók főosztályát teljesen megszűntették.
A probléma azért is (volt) jelentős, mert az adómentesség alkalmazásának feltételeit az adózónak kell igazolnia. Ha egy kedvezmény jogosultsági feltételei a közhiteles nyilvántartások eltérései és a hatósági értelmezések miatt bizonytalanok, az a jogkövető vállalkozások számára is ellenőrzési kockázatot jelent. A hárommilliárdos költségvetési terv tehát nemcsak adópolitikai, hanem adótechnikai kérdéseket is felvet. Az esetleges módosítás során külön figyelmet érdemel, hogyan kell majd kezelni a 2027-es adóévben teljesített reprezentációt, az értékhatárok változását és a korábban alkalmazott kedvezmények igazolását. A kiszámíthatóság nemcsak az adócsökkentéseknél, hanem az adóterhek növelésénél is alapvető követelmény.
A nyugdíjas étteremtulajdonos viszont továbbra is adómentesen veheti ki a felszolgálási díjat
A reprezentációs adómentességtől függetlenül működik egy másik, lényegesen nagyobb adóelőnyt biztosító konstrukció. A 2026-os szabályozás alapján az éttermek és cukrászdák a felszolgálási díj alapjául szolgáló bevételük legfeljebb 20 százalékát akkor is felszolgálási díjként oszthatják fel a munkavállalóik között, ha azt a vendégektől ténylegesen nem szedték be. A juttatás mentes a személyi jövedelemadó és a szociális hozzájárulási adó alól, főszabály szerint csak 18,5 százalékos társadalombiztosítási járulék terheli. A saját jogú nyugdíjas munkavállaló azonban társadalombiztosítási járulékot sem fizet, így a felszolgálási díj teljesen köztehermentesen kerülhet hozzá. Ez a lehetőség a ténylegesen közreműködő, munkaviszonyban álló nyugdíjas étterem- vagy cukrászdatulajdonos előtt is nyitva áll.
A FairConto már a felszolgálási díjak 2026. januári szabályozásáról szóló cikkében felhívta a figyelmet arra, hogy a tulajdonos vagy nyugdíjas hozzátartozó munkavállalóként történő foglalkoztatása rendkívüli adóelőnyöket eredményezhet. A 44/2024. (XII. 9.) NGM rendelet szerint a felszolgálási díj felosztásának szabályait és arányait írásbeli megállapodásban kell rögzíteni, azonban nincs olyan általános előírás, amely a kifizetés összegét az egyes dolgozók munkaidejéhez arányosítaná. Így akár egy részmunkaidős nyugdíjas tulajdonos is kiugróan magas összeget kaphat, miközben a napi munkavégzés döntő részét ellátó alkalmazottak jóval kisebb részesedéshez jutnak. A reprezentáció 2027-es szigorítása ezt a különálló adózási lehetőséget önmagában nem érinti.
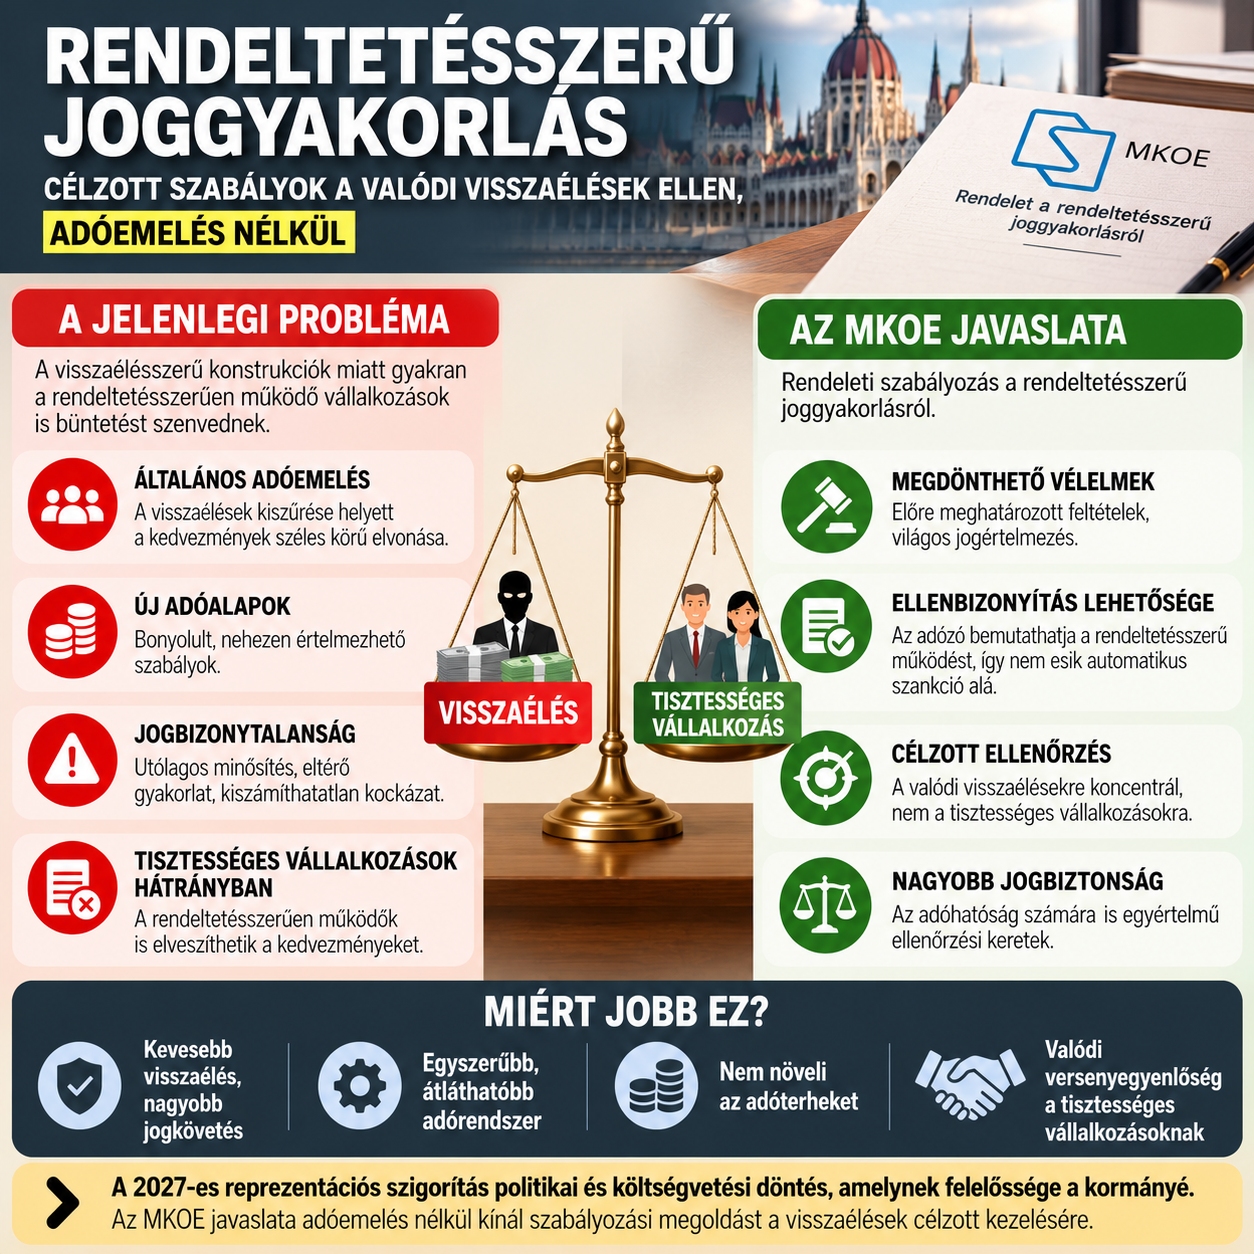
Az MKOE a rendeltetésszerű joggyakorlást szabályozná
A Magyar Könyvelők Országos Egyesülete (MKOE) több mint 300 adózási reformjavaslata között szerepel a rendeltetésszerű joggyakorlás követelményének részletesebb, rendeleti szintű meghatározása. A koncepció szerint megfelelő törvényi felhatalmazással a kormány rendeletben sorolhatná fel azokat a tipikus, mesterséges adóelőny megszerzésére utaló tényállásokat, amelyeknél megdönthető vélelem alapján az adózónak kellene bemutatnia az ügylet valós gazdasági indokait. A felszolgálási díj esetében ilyen tényállás lehetne, ha egy étterem vagy cukrászda a nyugdíjas tulajdonosnak, illetve a tulajdonos nyugdíjas hozzátartozójának a munkaidejéhez és tényleges munkavégzéséhez képest kirívóan magas felszolgálási díjat osztana fel. A vélelem önmagában nem jelentene jogsértést vagy automatikus adóhiányt: az érintett vállalkozás igazolhatná a magasabb részesedés valós gazdasági indokait, például az eltérő feladatkört, felelősséget vagy tényleges teljesítményt.
Az MKOE javaslatának lényege éppen az, hogy a visszaélésszerű konstrukciók kiszűrése ne általános adóemeléssel, új adóalappal vagy a rendeltetésszerűen működő vállalkozások kedvezményeinek automatikus elvonásával történjen. A megdönthető vélelmek és az ellenbizonyítás feltételeinek előzetes meghatározása az adóhatóság számára is világosabb ellenőrzési kereteket, az adózóknak pedig nagyobb jogbiztonságot jelentene. A 2027-es reprezentációs szigorítás politikai és költségvetési döntés, amelynek felelőssége a kormányé, még akkor is ha az erkölcsi szempontokkal magyarázható. A szakmai kérdés az, hogy a TISZA ADÓCSÖKKENTÉS+ programjában nem szereplő hárommilliárdos adóteher-növelés mellett lesz-e érdemi előrelépés az adórendszer egyszerűsítésében és a valódi visszaélések célzott kezelésében. Az MKOE erre adóemelés nélkül is kínál szabályozási megoldást.
A TISZA által hirdetett közéleti erkölcsösséggel mindenesetre összhangban áll a vállalati dorbézolás adómentességének eltörlése: a céges lakomák adóügyi kivételezése az országgyűlési választások előtt, a TISZA programjának 2026 január végi kialakítását követően lépett hatályba.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF