A Pénzügyminisztérium is elengedte december 15-ét
Az Országgyűlés Törvényalkotási Bizottsága november 19-én benyújtotta a vagyonadóról szóló törvényjavaslat összegző módosítását és összegző jelentését, november 20-án pedig megjelent a kormány ellenjegyzésével ellátott T/930/7. számú egységes javaslat. A december 15-i hatálybalépés kikerült a normaszövegből: a 39. § szerint helyette a kihirdetést követő 31. napon lépne hatályba az új adónem.
A módosítás nem pusztán jogtechnikai természetű. November 30-ig ki kellene hirdetni a törvényt ahhoz, hogy a szokásos év végi fordulónapon 2026-ban egyáltalán keletkezhessen vagyonadó-kötelezettség. Ebbe az időkeretbe kell beleférnie a zárószavazásnak, a törvény aláírásának és a Magyar Közlönyben történő kihirdetésnek, feltéve, hogy nem kerül sor előzetes alkotmányossági vizsgálatra.
Kétszázmilliárd forint múlhat néhány napon
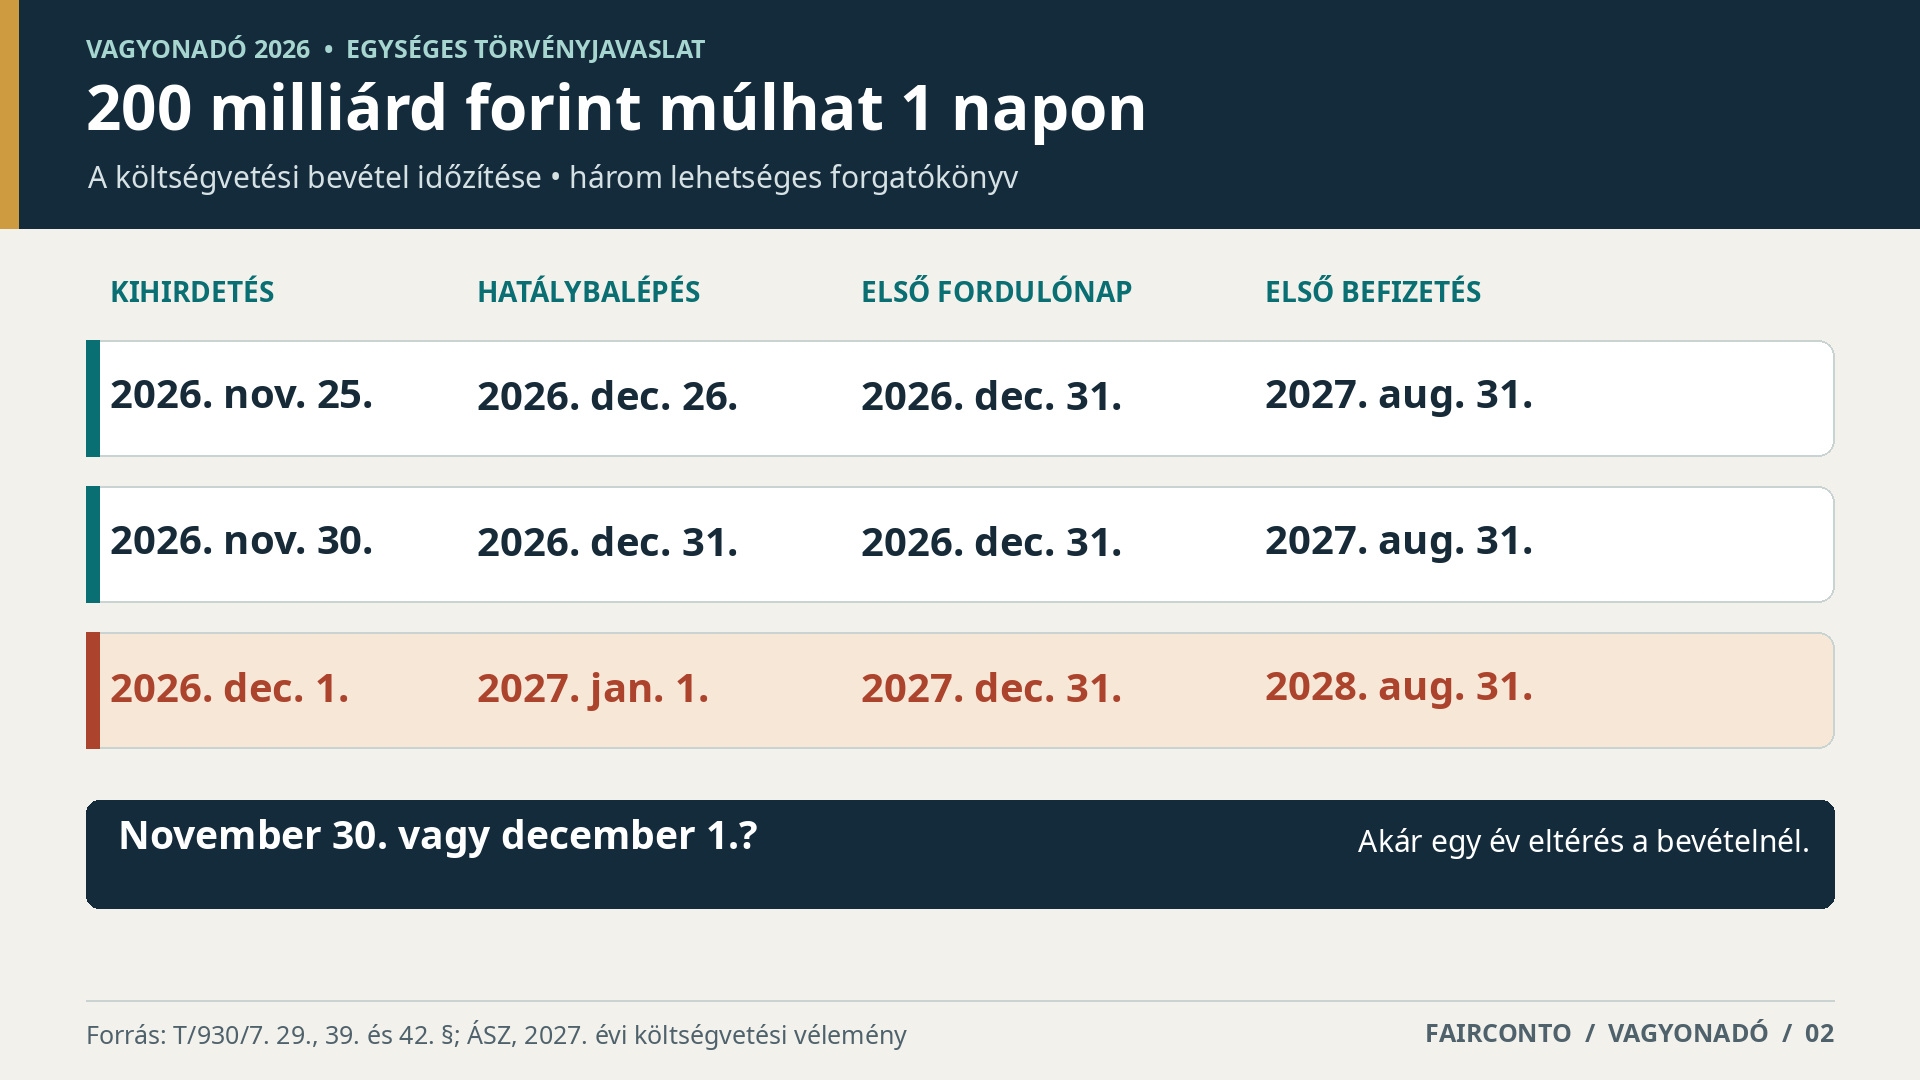
A 2027. évi költségvetési törvényjavaslat számvevőszéki véleménye 200 milliárd forint vagyonadó-bevétellel számol. Ha azonban decemberre csúszik a kihirdetés, az első vagyonértékelési fordulónap főszabály szerint 2027. december 31. lesz, az első befizetés pedig csak 2028 augusztusában válik esedékessé a 29. § alapján.
| Kihirdetés | Hatálybalépés | Első általános fordulónap | Első befizetés |
|---|---|---|---|
| 2026. nov. 25. | 2026. dec. 26. | 2026. dec. 31. | 2027. aug. 31. |
| 2026. nov. 30. | 2026. dec. 31. | 2026. dec. 31. | 2027. aug. 31. |
| 2026. dec. 1. | 2027. jan. 1. | 2027. dec. 31. | 2028. aug. 31. |
Különös helyzetet teremtene a december 31-i hatálybalépés. A 42. § átmeneti rendelkezései alapján akár egyetlen napból is állhatna a 2026-os tárgyév, miközben a teljes éves vagyonadót kellene megfizetni. Az egységes javaslat nem tartalmaz időarányos adómértéket.
Megszűnt az adótörvények alkotmányossági védőburka
Az Alaptörvény 2026. júliusi, tizenhetedik módosítása hatályon kívül helyezte a 37. cikk (4) és (5) bekezdését. Ezzel megszűnt az Alkotmánybíróság központi adónemekre vonatkozó hatásköri korlátozása, amely korábban az államadósság GDP-arányos mértékéhez kapcsolódott.
A vagyonadó alkotmányossági vizsgálatánál így ismét teljes súllyal jelenhet meg a jogbiztonság, a tulajdonhoz való jog, a hátrányos megkülönböztetés tilalma, a teherviselő képesség és a tisztességes hatósági eljárás követelménye. A törvény egyes rendelkezései az Alkotmánybíróságról szóló törvény szerinti indítványozói jogosultság és eljárási feltételek mellett utólagos normakontroll, illetve alkotmányjogi panasz tárgyává válhatnak.
A 2010-es vagyonadó története figyelmeztető példa
Az Alkotmánybíróság a 8/2010. (I. 28.) AB határozatával megsemmisítette a nagy értékű lakóingatlanok adóztatására vonatkozó rendelkezéseket. A testület nem a vagyonadó intézményét találta alkotmányellenesnek, hanem többek között azt, hogy az adóalanynak jelentős jogkövetkezmények terhe mellett kellett bizonytalan forgalmi értéket meghatároznia.
A mostani vagyonadó sokkal összetettebb feladat elé állítja az érintetteket. Nemcsak ingatlanokat, hanem vállalkozásokat, külföldi befektetéseket, követeléseket, opciós jogokat és különféle vagyoni jogosultságokat kell értékelni. A Törvényalkotási Bizottság módosításainak indokolása több helyen kifejezetten alkotmányossági aggályokra hivatkozik. A jogalkotó tehát érzékeli a veszélyt.
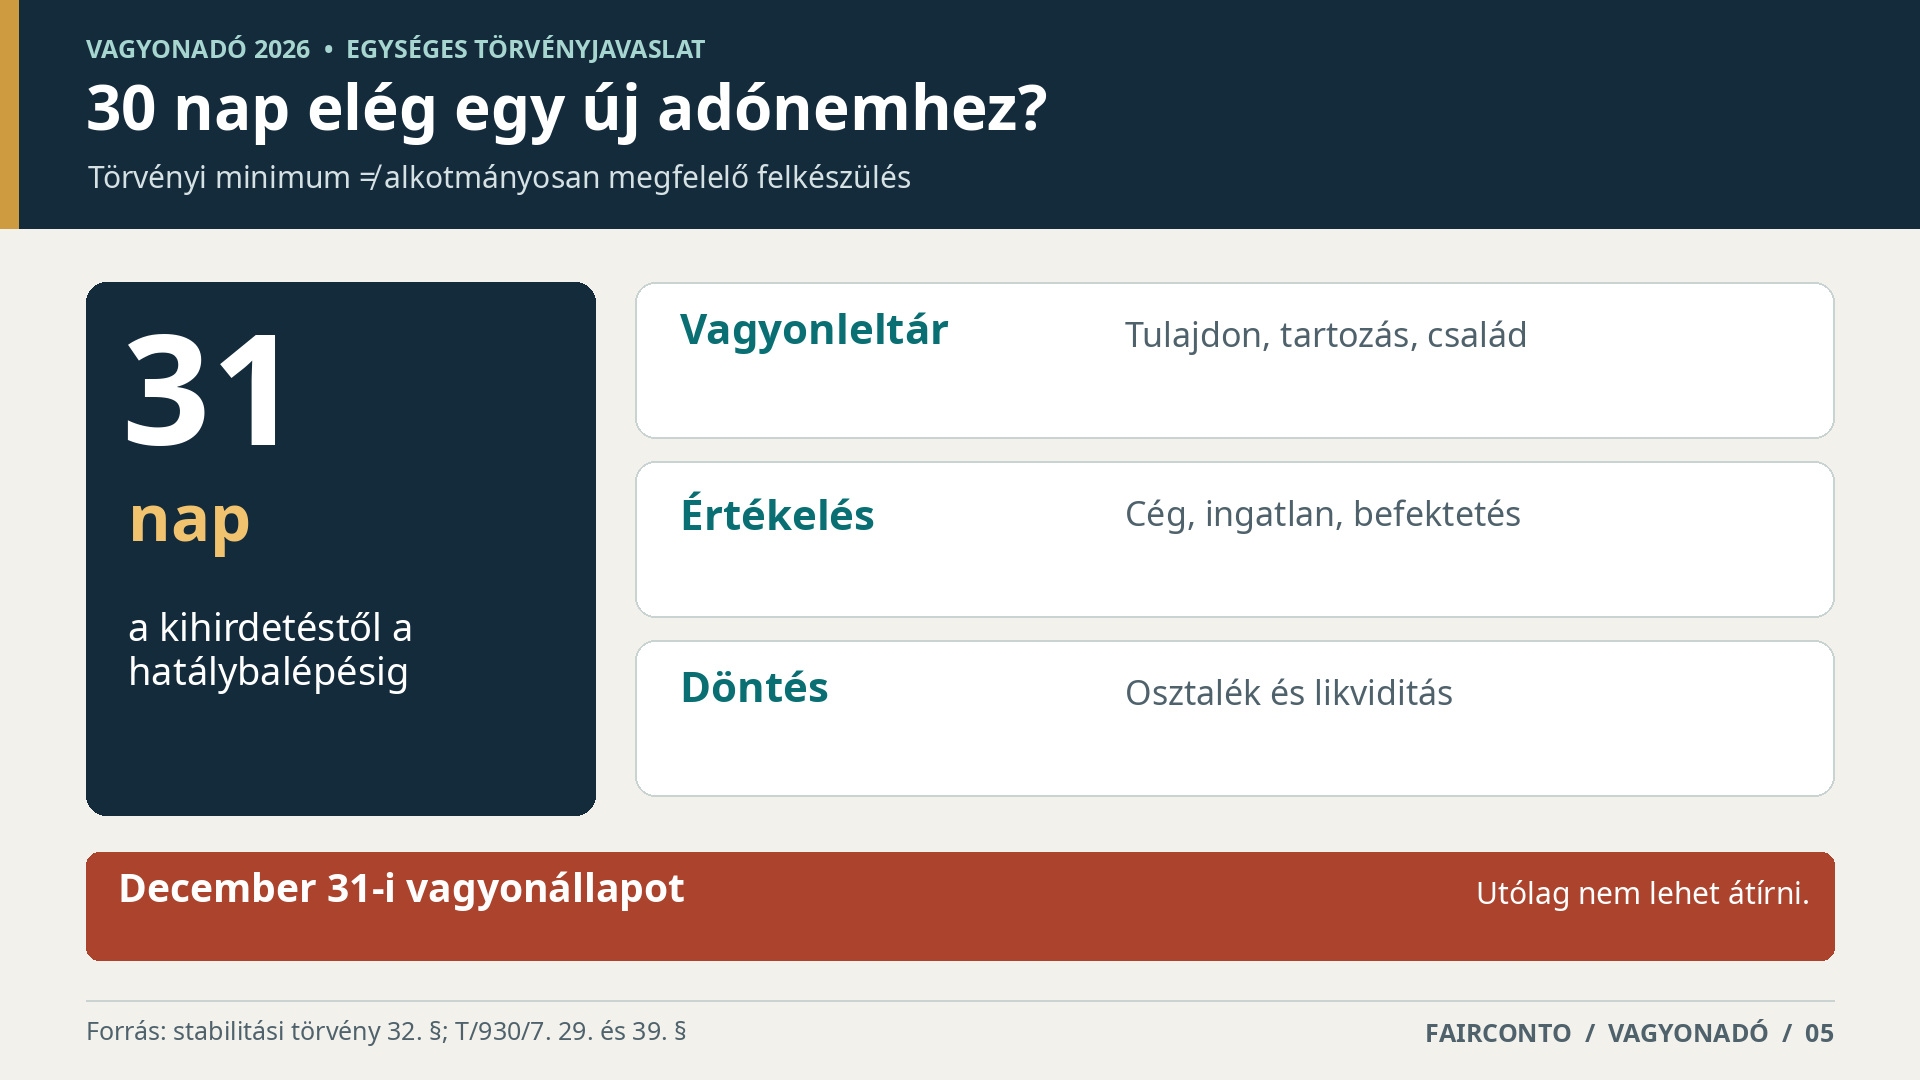
Harminc nap nem feltétlenül jelent kellő felkészülési időt
A Magyarország gazdasági stabilitásáról szóló törvény 32. §-a legalább harminc napot követel meg az új fizetési kötelezettséget megállapító jogszabály kihirdetése és hatálybalépése között. A mostani módosítás ezt formálisan teljesíti, az alkotmányossági szempontból szükséges felkészülési idő azonban nem feltétlenül azonos ezzel a törvényi minimummal.
A vagyonadóhoz szükséges gazdasági döntések, értékelési módszerek, tulajdonosi elszámolások és dokumentációk előkészítése hónapokat is igénybe vehet. A tárgyévet követő nyolc hónapos bevallási határidő ebből a szempontból csak részleges segítség: egy december 31-én már fennálló vagyoni állapotot utólag nem lehet visszamenőlegesen megváltoztatni.
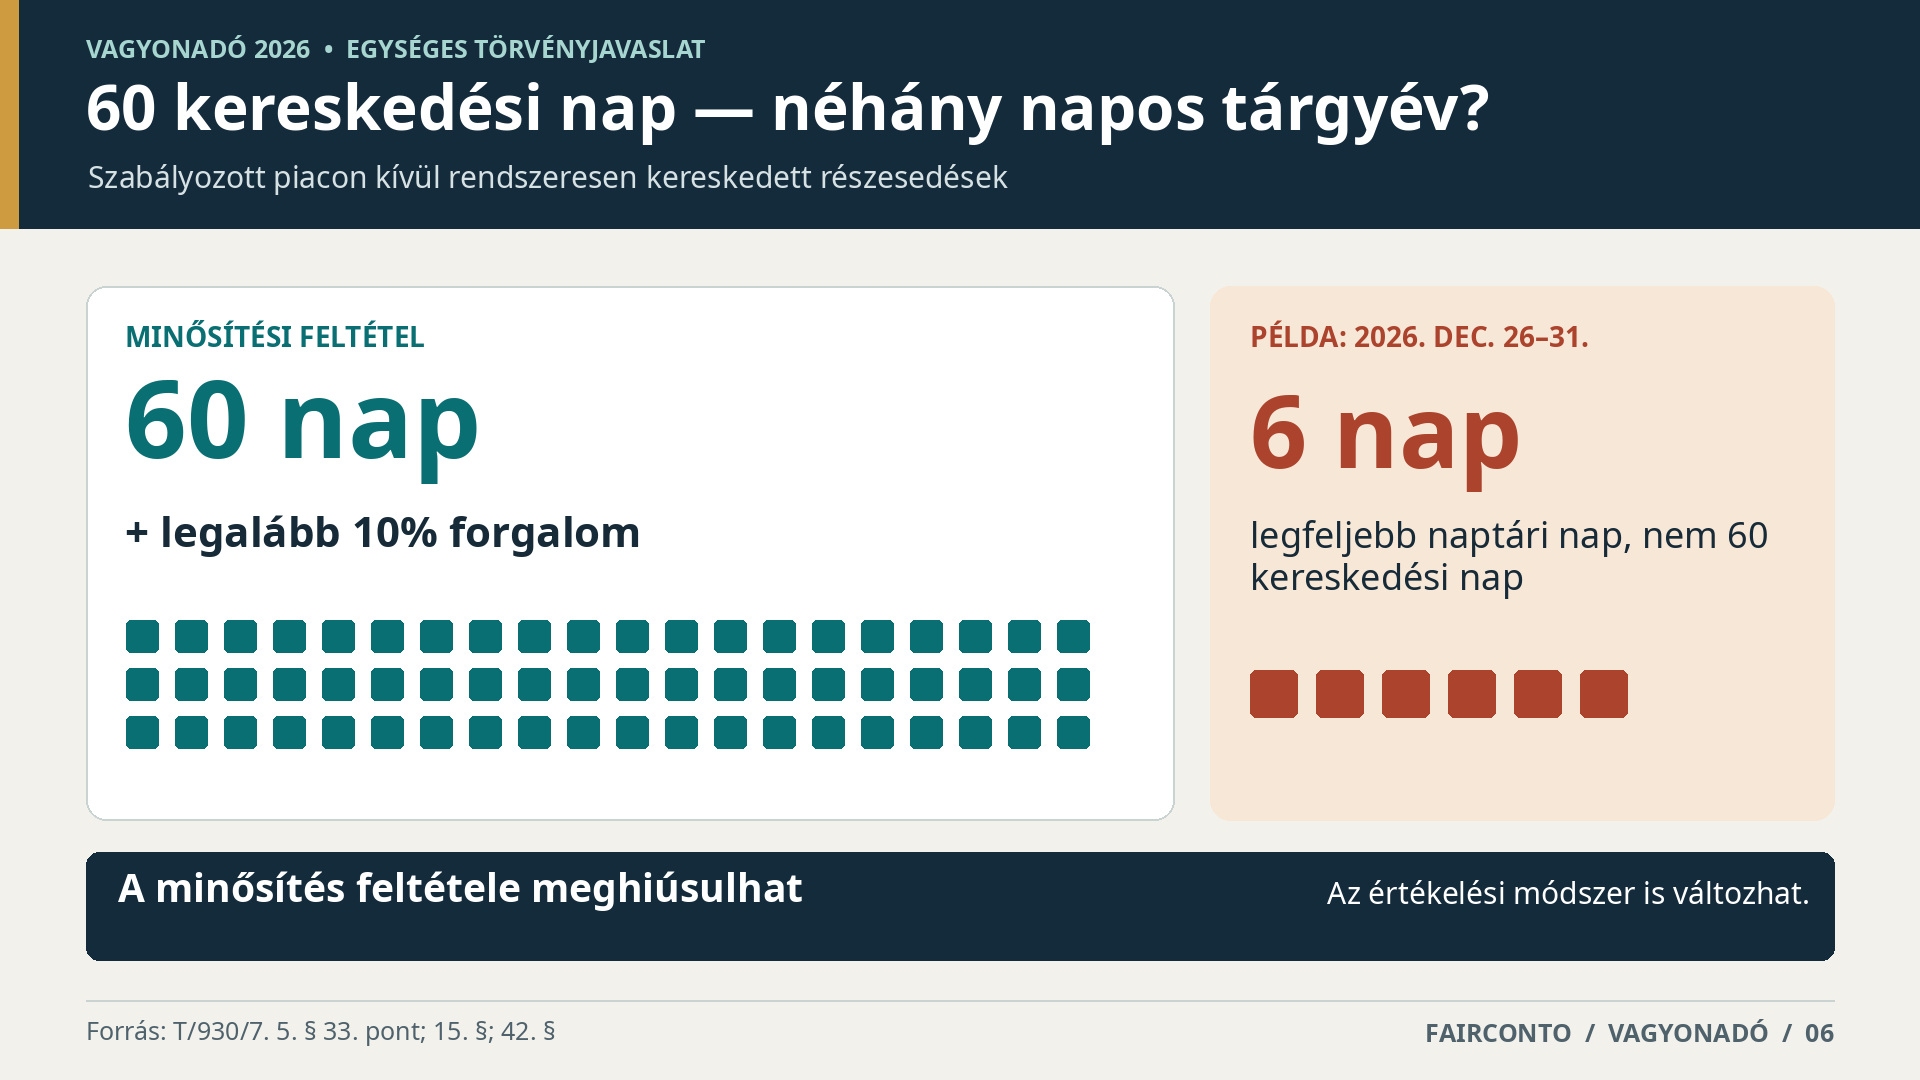
Hatvan kereskedési nap egy néhány napos adóévben?
A szabályozott piacon kívüli, rendszeresen kereskedett társasági részesedések minősítésének egyik feltétele az 5. § 33. pontja szerint, hogy a tárgyévben legalább 60 napon történjen érdemi kereskedés. Emellett a forgalomnak el kell érnie a forgalomban lévő részesedések átlagos mennyiségének 10%-át.
A 2026-os rövid tárgyévben az első feltétel matematikailag teljesíthetetlen lehet. Miközben a törvény a hitelviszonyt megtestesítő értékpapírokra külön átmeneti értékelési lehetőséget biztosít, a társasági részesedések ezen minősítési problémáját nem rendezi egyértelműen. Ez akár az alkalmazandó teljes értékelési módszert is megváltoztathatja.
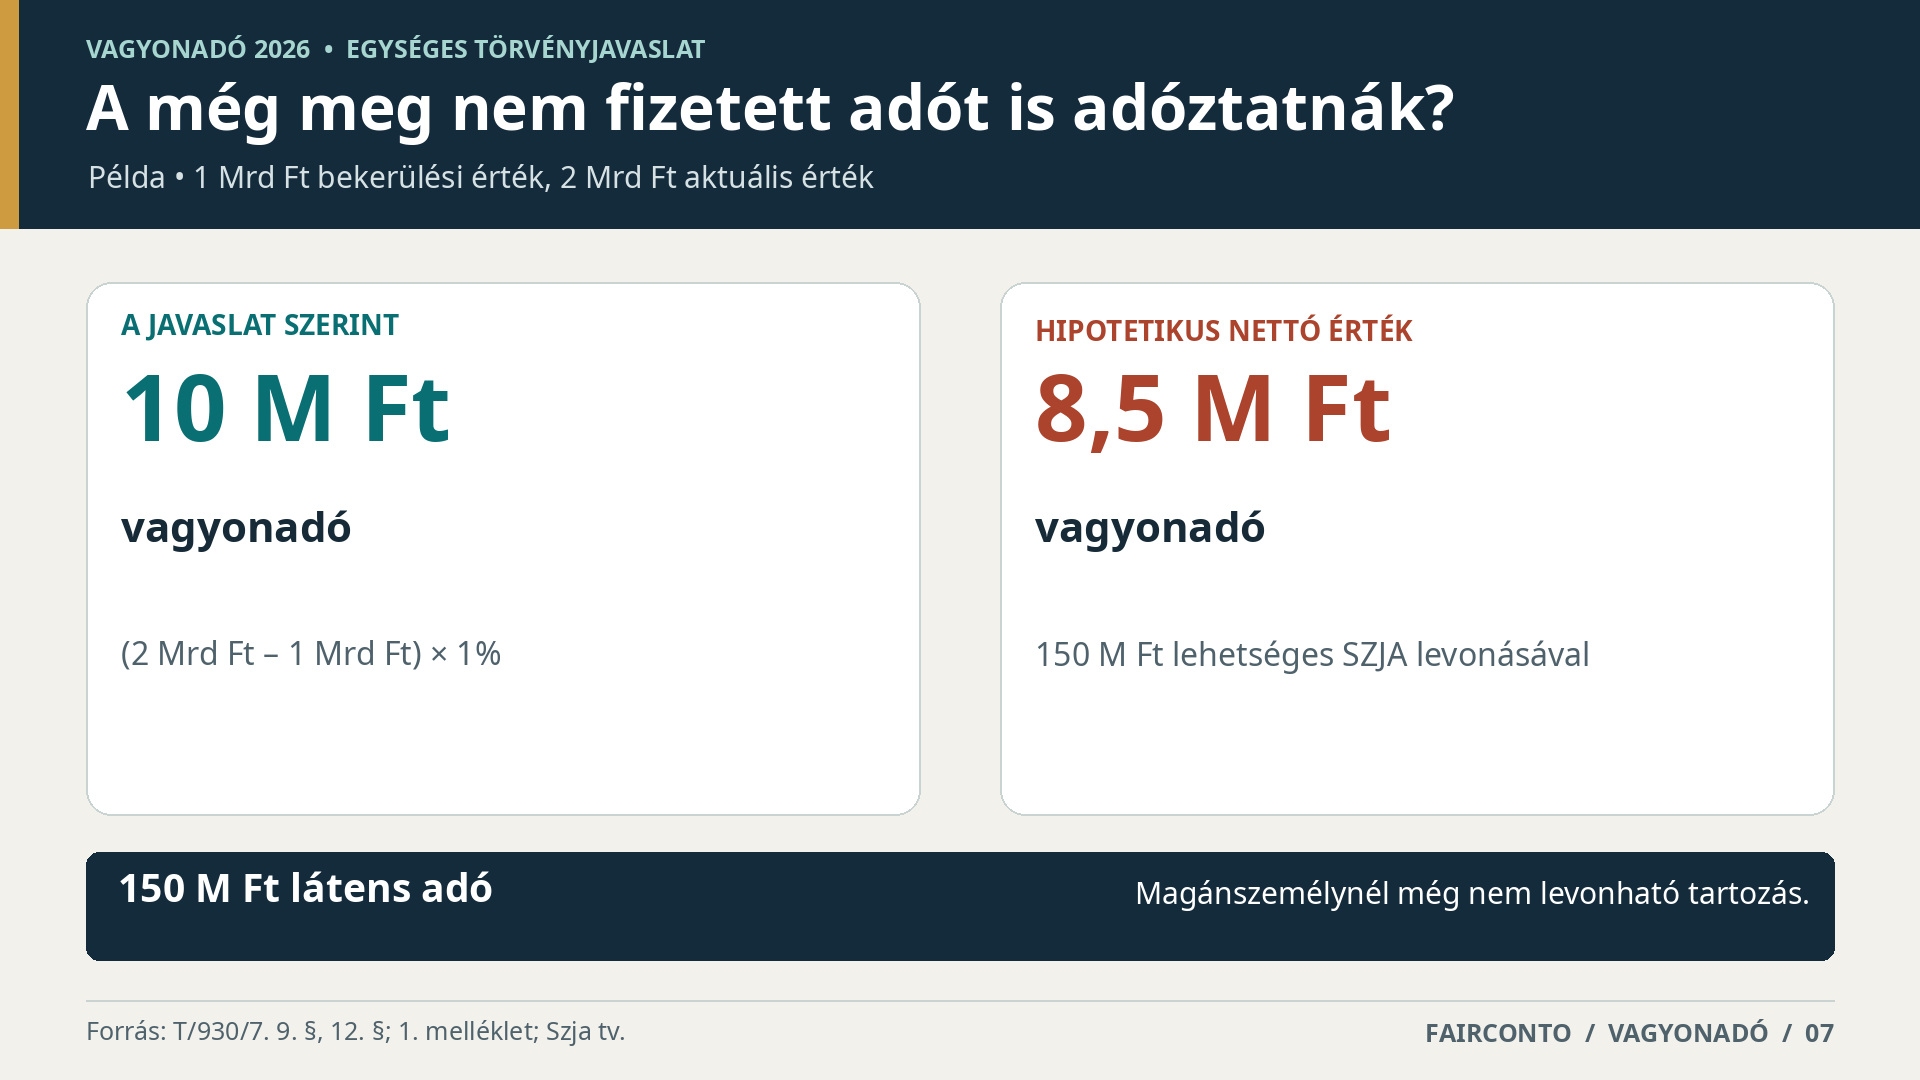
A kétmilliárdos befektetésben rejtőző adóteher
A társaságok értékelésénél a rejtett tartalékokat csökkenteni kell a kapcsolódó halasztott adókötelezettséggel. Ha annak összege megalapozottan nem becsülhető, a törvény a rejtett tartalék 15%-ával számol. A magánszemélyek közvetlenül tulajdonolt befektetéseinél viszont a 9. § tartozásfogalma a jövőbeni értékesítéskor felmerülő adó általános levonhatóságát nem biztosítja.
Egy egymilliárd forintért megszerzett, jelenleg kétmilliárdot érő, még nem realizált befektetés értékesítése 15%-os személyi jövedelemadó mellett 150 millió forint adóval járhatna. Ennek figyelembevételével a vagyonadó 10 millió helyett 8,5 millió forint lenne, más vagyonelemek és adócsökkentések hiányában. A jövőbeni adó ugyan még nem fennálló tartozás, de a befektetés nettó realizálható értékét befolyásolja. E különbségtétel megfelelő indokolást érdemelne.
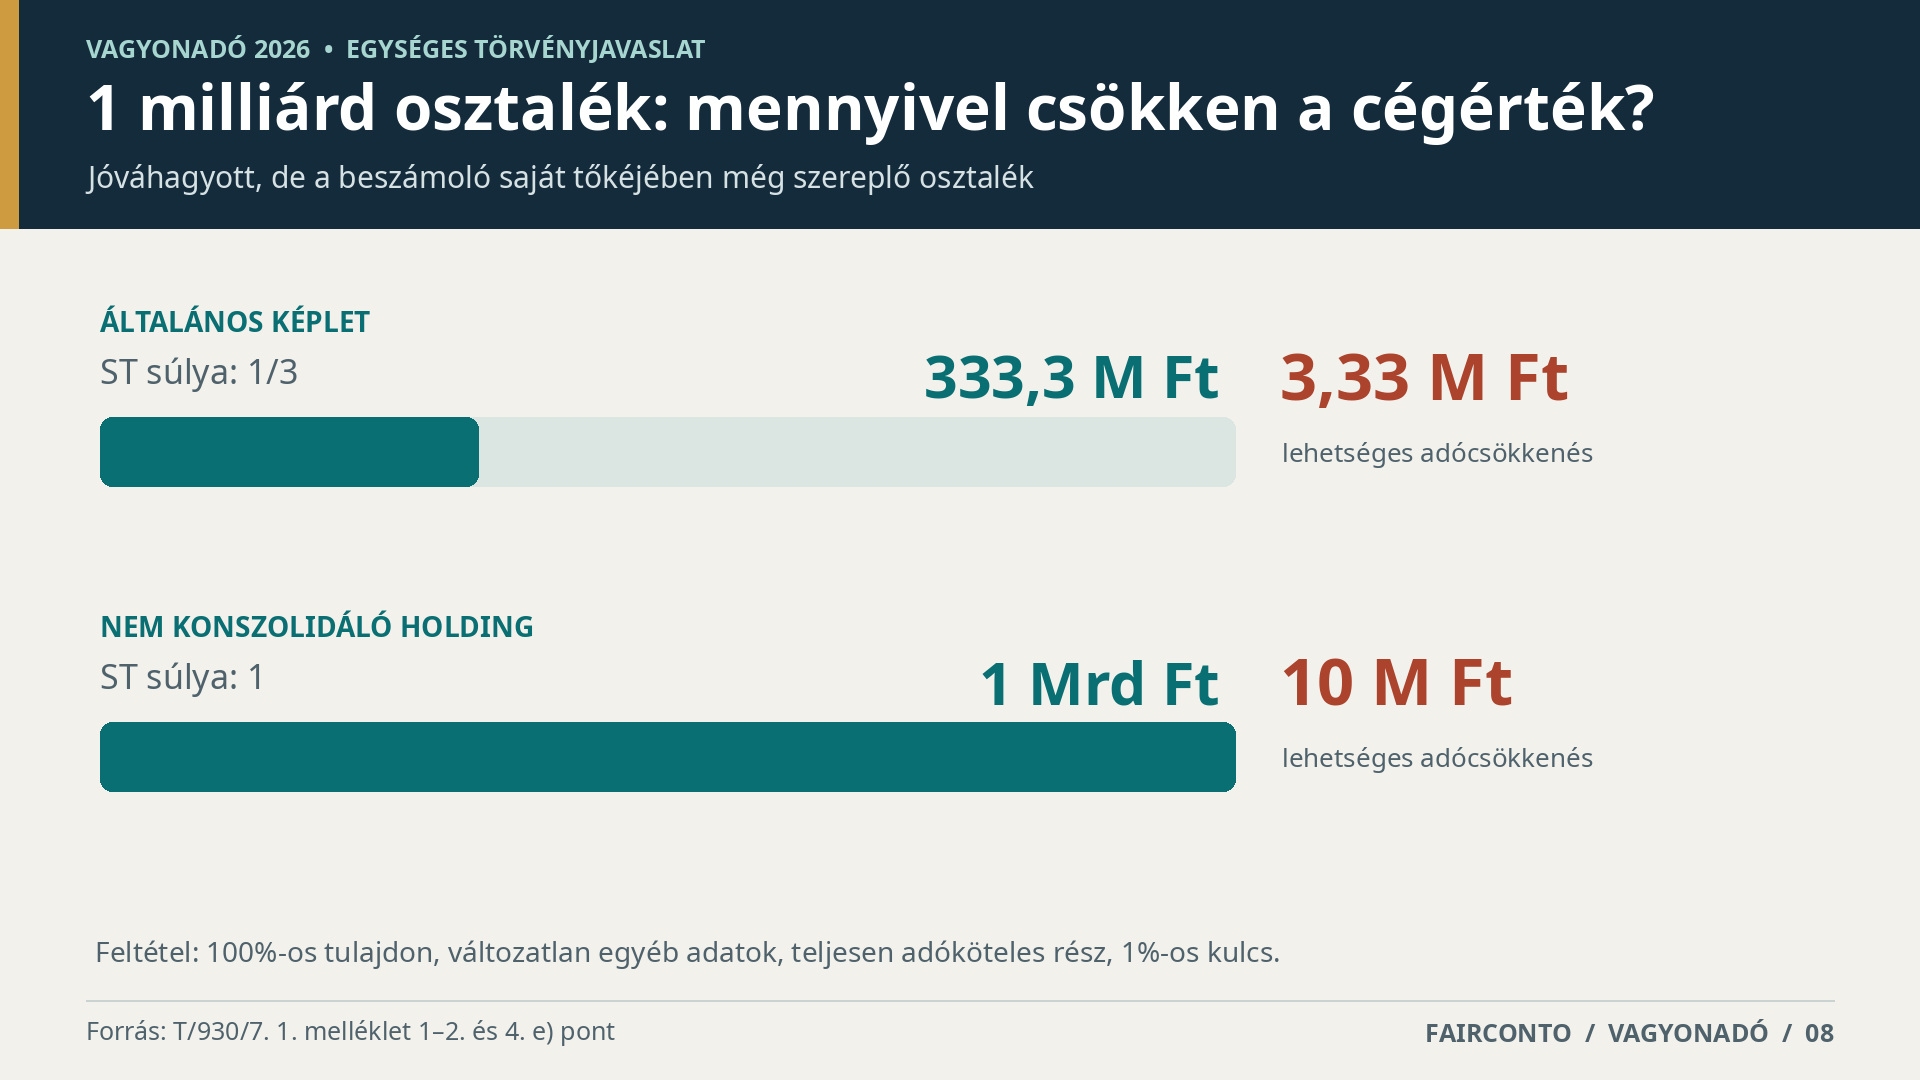
Az osztalékmegállapítás új vagyonadó-tervezési eszközzé válik
Az egységes javaslat 1. mellékletének 4. e) pontja már lehetővé teszi, hogy a társaság korrigált saját tőkéjét csökkentsék a mérlegfordulónapot követően jóváhagyott vagy kifizetett osztalékkal, amennyiben azt a felhasznált beszámoló szerinti saját tőke még tartalmazza. A csökkentéshez tehát önmagában nem szükséges az osztalék tényleges kifizetése.
Egymilliárd forint osztalék jóváhagyása egy 100%-os tulajdonosnál az általános cégértékelési képlet alapján 333,3 millió forinttal, a konszolidált beszámolót nem készítő holdingvállalkozásnál akár a teljes egymilliárddal csökkentheti a részesedés számított értékét, változatlan egyéb paraméterek mellett.
| 1 milliárd Ft jóváhagyott osztalék hatása | Általános képlet | Holdingértékelés |
|---|---|---|
| Részesedés értékének csökkenése | 333,3 millió Ft | 1 milliárd Ft |
| Lehetséges adócsökkenés 1%-os kulcs mellett | 3,33 millió Ft | 10 millió Ft |
Feltételezve, hogy a csökkentés teljes egészében adóköteles vagyonrészt érint.
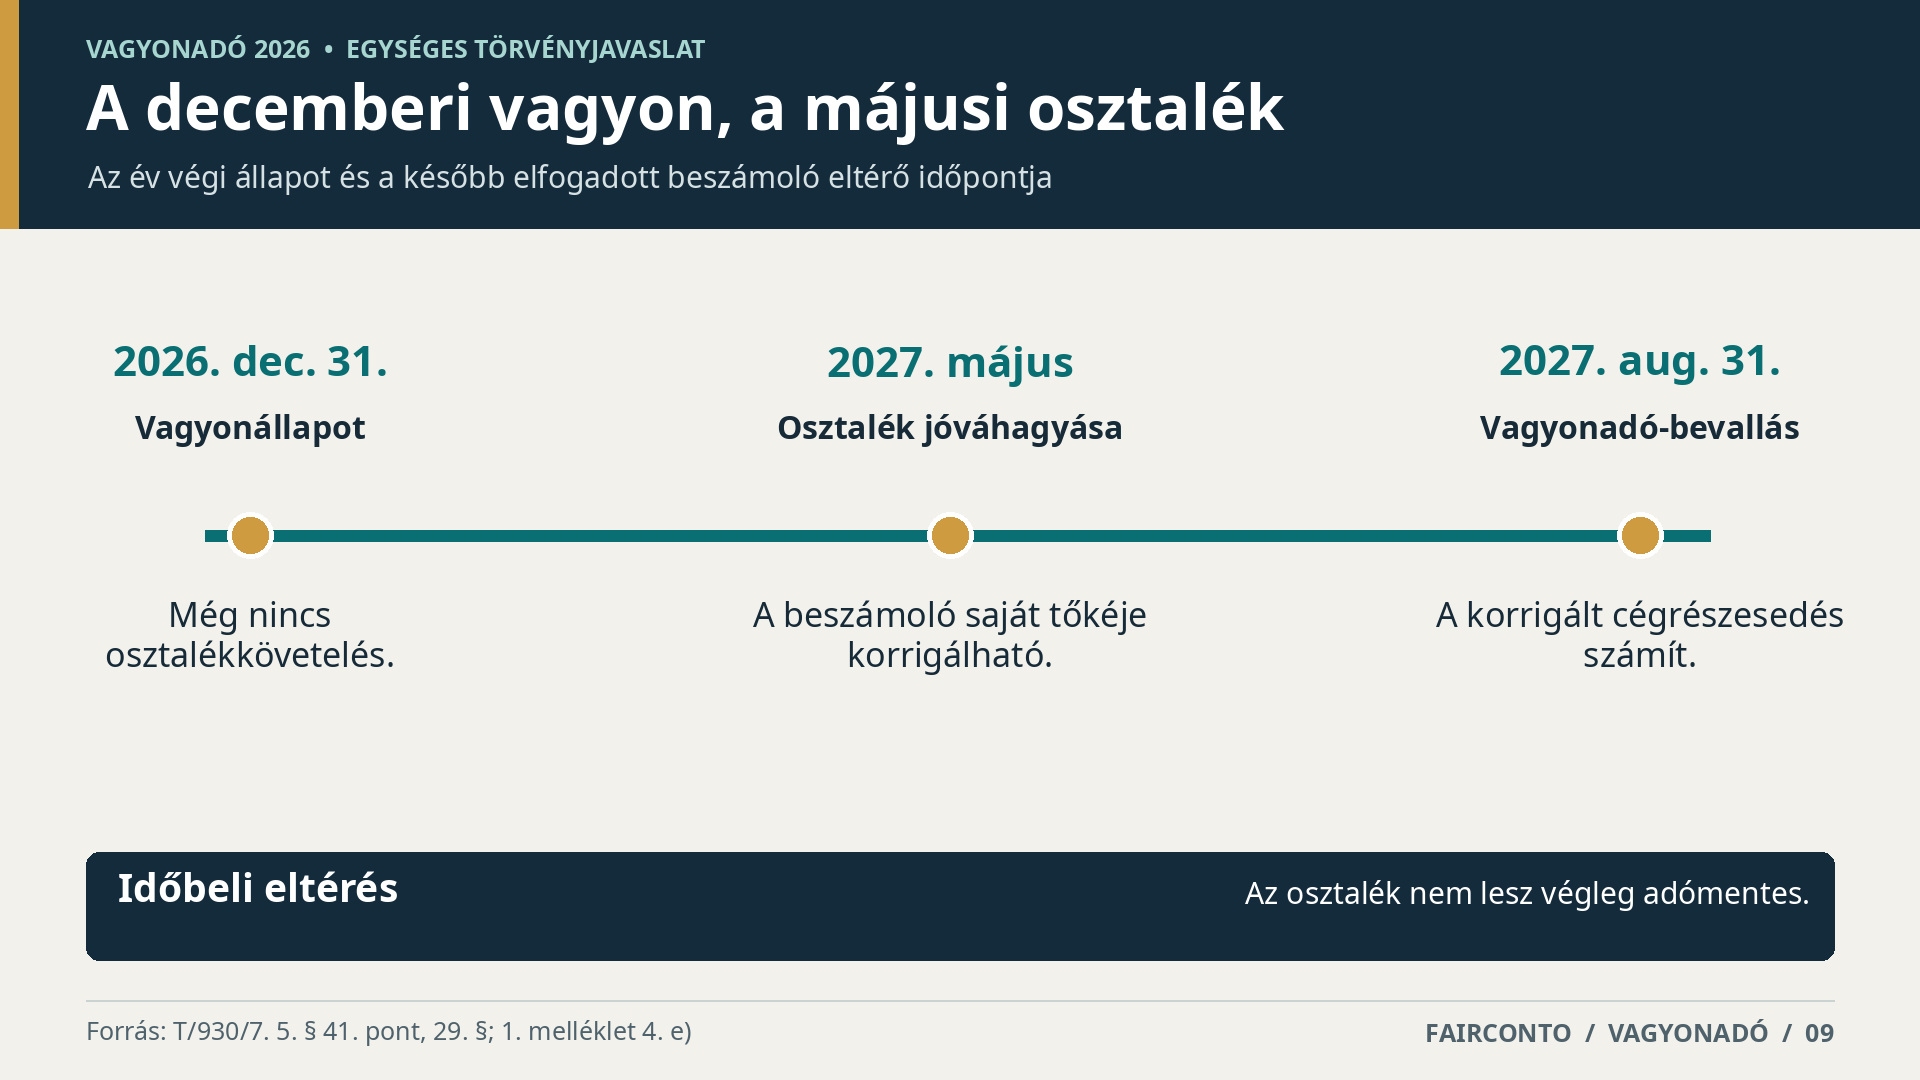
Két különböző időpont találkozik az adóalapban
A vagyonadó alapját a december 31-i vagyonállapot határozza meg, a társasági részesedés értékeléséhez azonban az 5. § 41. pontja szerint a bevallás elkészítésekor rendelkezésre álló legutolsó beszámolót kell felhasználni. Egy 2027 májusában elfogadott, 2026. december 31-i fordulónapra készült beszámoló és az azt követő osztalékmegállapítás így visszahat a decemberi részesedés számított értékére.
Ha az osztalékot csak 2027-ben hagyták jóvá, a magánszemélynek 2026. december 31-én még nem volt ebből eredő osztalékkövetelése. A két időpont eltérése ezért adott esetben csökkentheti az első év adóalapját. Ez nem jelenti az osztalék végleges vagyonadó-mentességét, de a társasági döntések időzítésének adózási jelentőséget ad.
A tagi jogviszony nem feltétlenül jelent tulajdonjogot a felhalmozott vagyonra
A gazdasági társaságnak nem minősülő szervezeteknél, például ügyvédi irodáknál, szövetkezeteknél vagy egyesüléseknél külön vizsgálni kell, hogy a tag milyen jogosultsággal rendelkezik a szervezet vagyonára és eredményére. A 17. § szerint a kétféle jogosultság eltérő arányban is figyelembe vehető, a személyes közreműködésért járó juttatások pedig nem tartoznak a hozamértékbe.
Ha a magánszemély kizárólag a vagyoni hozzájárulásának visszatérítésére jogosult, a saját tőkéből figyelembe vehető összeg nem haladhatja meg a visszatéríthető hozzájárulást. Ez azonban nem jelenti általánosságban az alapítás után felhalmozódott vagyon vagy a tagot megillető eredményrészesedés adómentességét. A létesítő okiratok és a tagok közötti elszámolási szabályok tartalma meghatározó lesz.
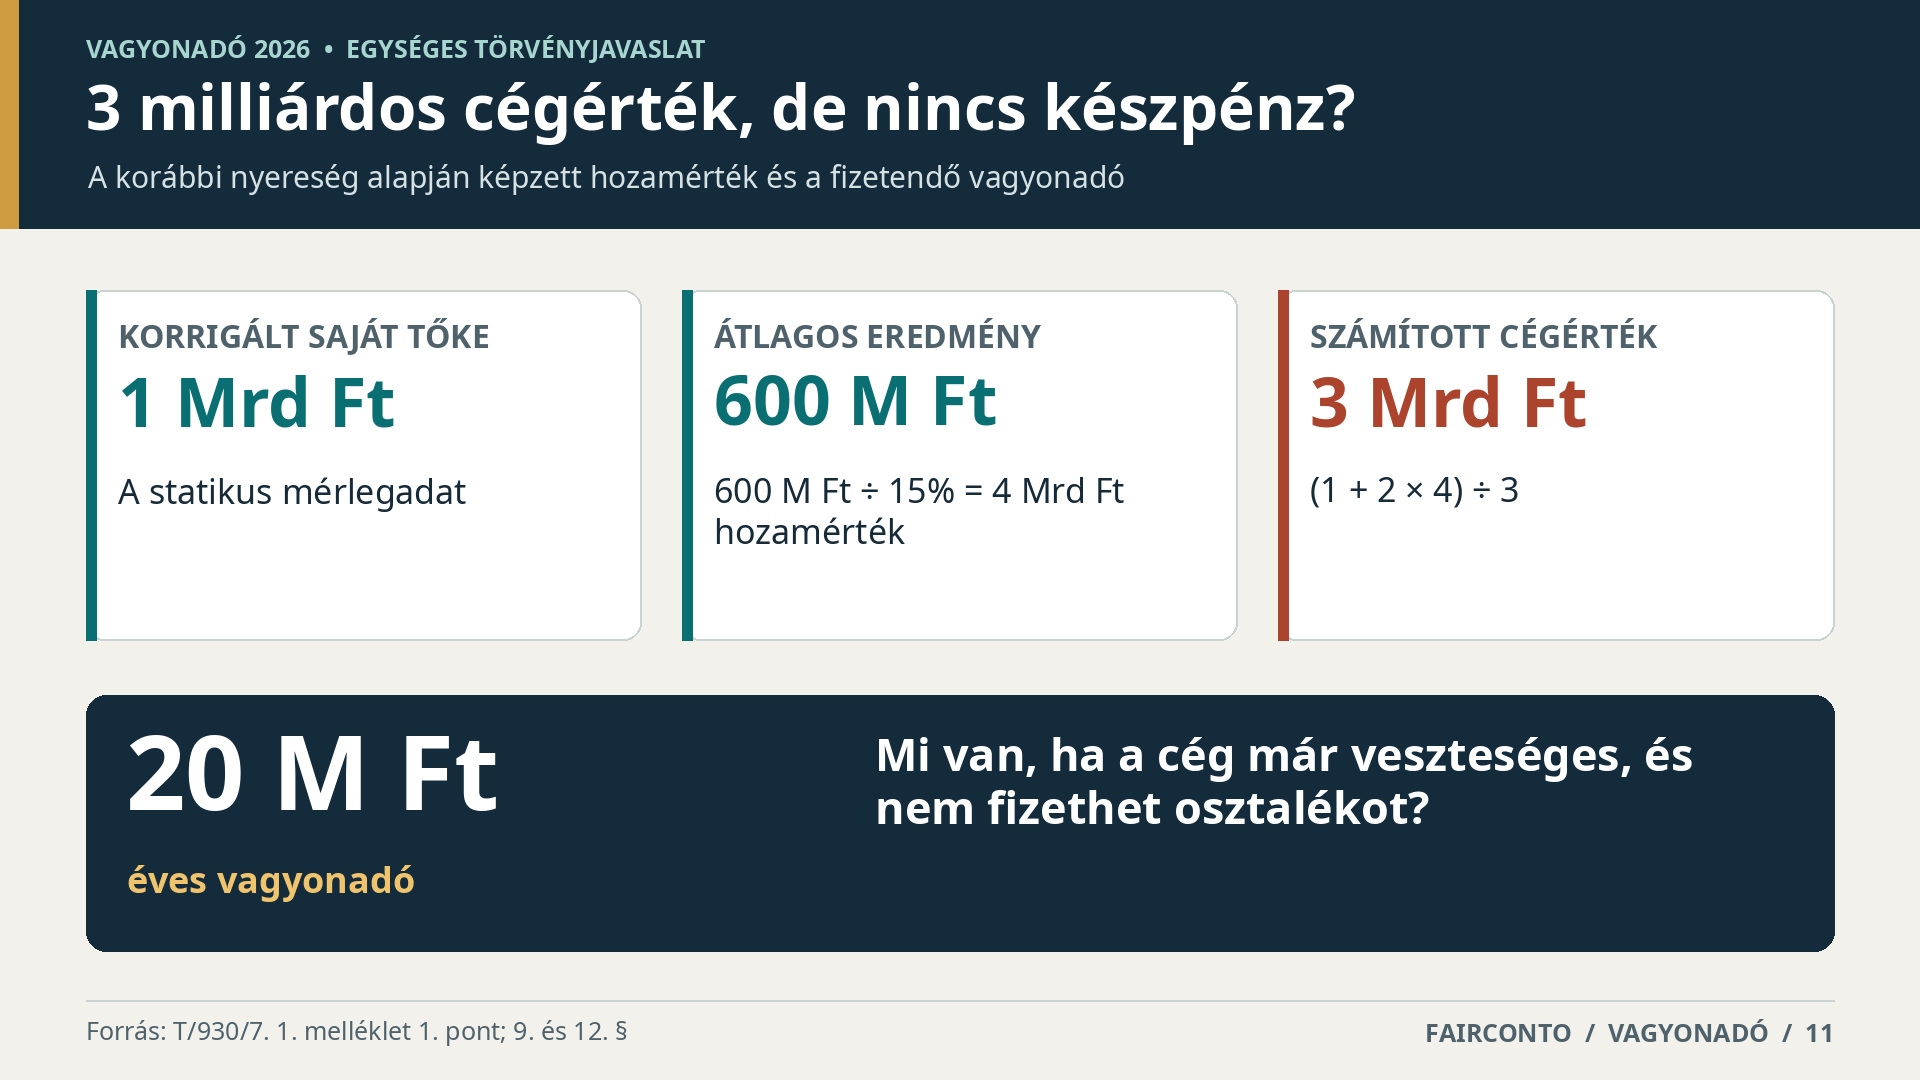
A múltbeli nyereségből nem lehet automatikusan adót fizetni
A társaságok általános értékelési képlete továbbra is kétharmados súllyal veszi figyelembe a három lezárt üzleti év átlagos adózott eredményéből, 15%-os tőkésítési rátával számított hozamértéket. Egy egymilliárd forint korrigált saját tőkével és évi 600 millió forintos átlagos adózott eredménnyel rendelkező vállalkozás számított értéke hárommilliárd forint.
A kizárólag ilyen cégrészesedéssel rendelkező egyszemélyes tulajdonosnak évente 20 millió forint vagyonadót kellene fizetnie, még akkor is, ha a társaság működése időközben veszteségessé vált és osztalékfizetésre nincs lehetősége, feltéve, hogy a képlet szerinti értéket alkalmazza. Jelentősen megváltozott működési körülmények esetén a 15. § (4) bekezdése megengedi a független cégértékelést, de annak elkészíttetése újabb költséggel és bizonyítási feladatokkal jár.
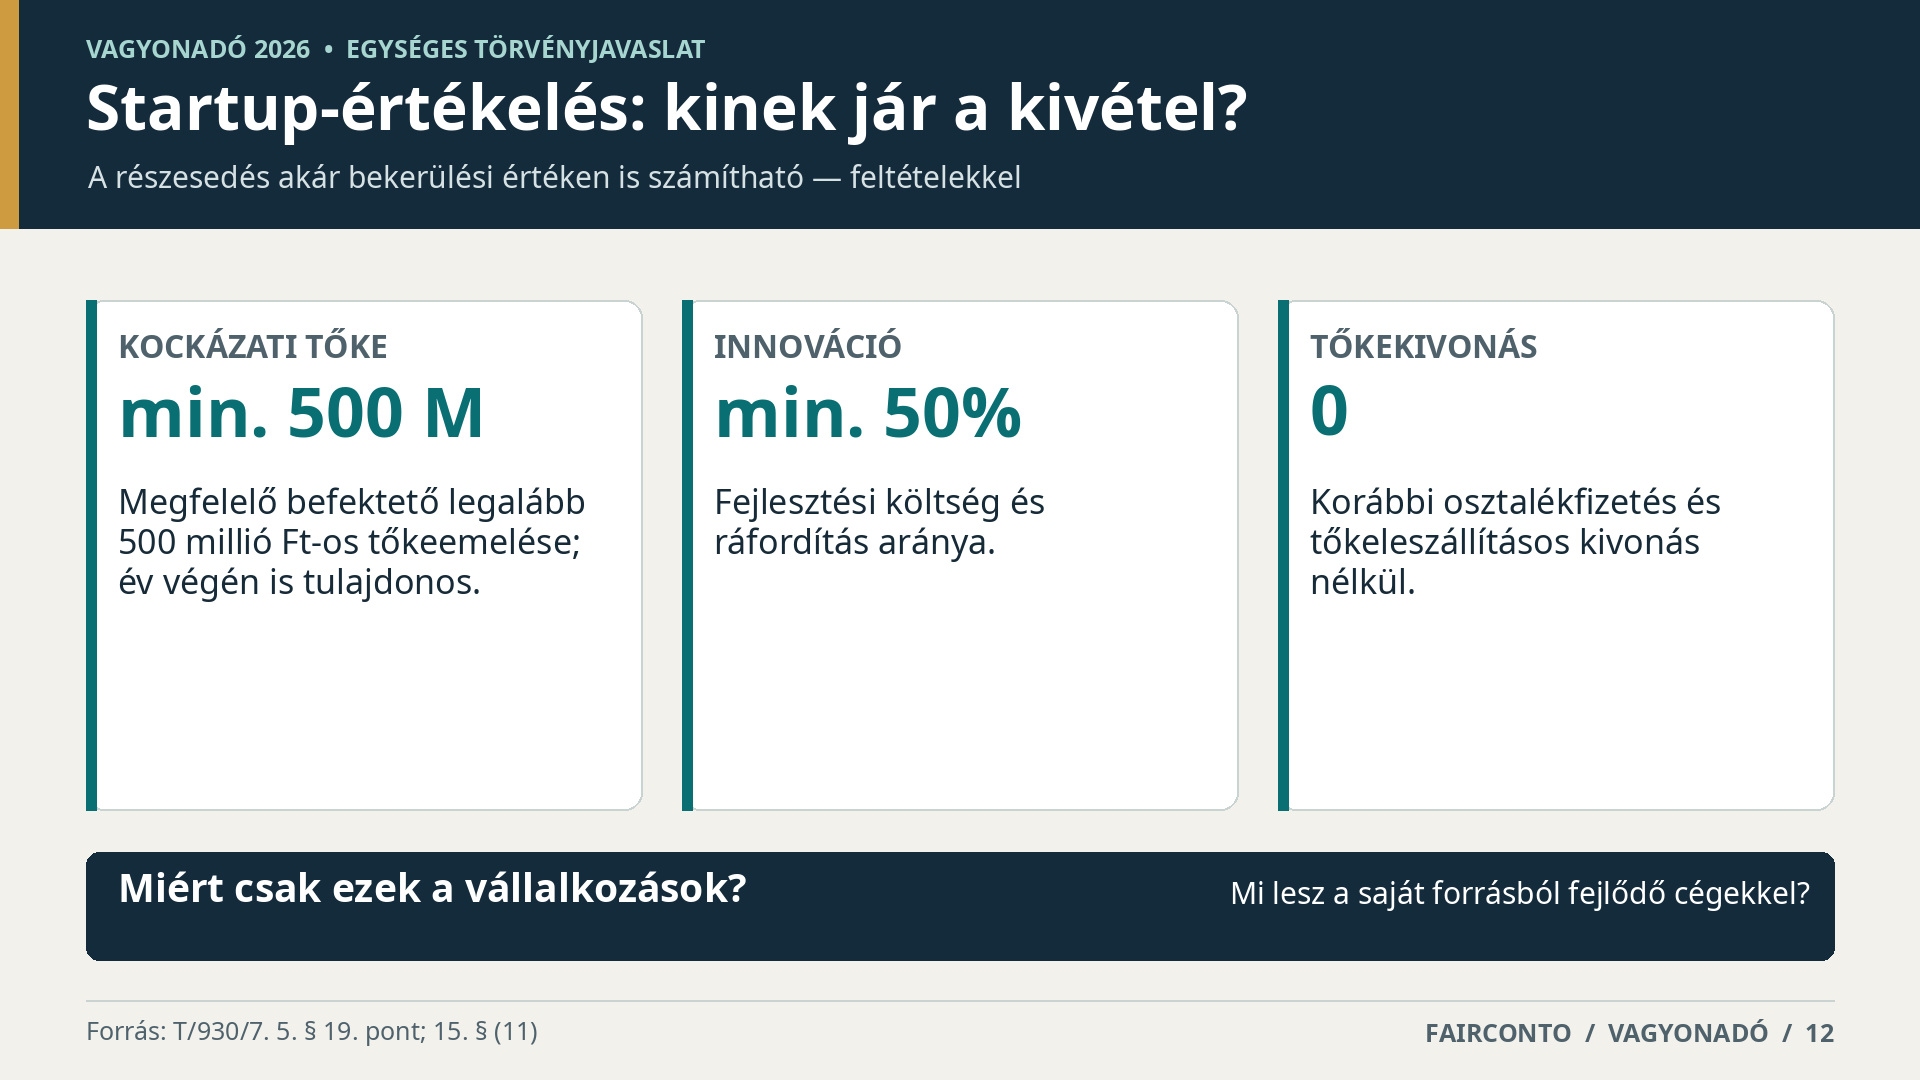
Kivételes elbánást kapnak az innovatív növekedési társaságok
A startupok befektetési körök során kialakult értékelése külön problémát jelenthet. Az 5. § 19. pontja és a 15. § (11) bekezdése szerint meghatározott innovatív növekedési társaságokban a tulajdonos választhatja a részesedés bekerülési értékén történő számítást. Ehhez egy megfelelő kockázati tőkebefektetőnek legalább 500 millió forintot kell tőkeemelés útján befektetnie, a társaság költségeinek és ráfordításainak legalább felét pedig innovatív fejlesztéshez kell kapcsolni.
A kedvezmény feltétele többek között az is, hogy a társaság még ne fizessen osztalékot, illetve ne történjen tőkekivonás tőkeleszállítással. Vizsgálandó ugyanakkor, hogy milyen gazdasági indok alapján kerülnek eltérő adózási helyzetbe az egyébként hasonló kockázatú, de saját forrásból vagy más befektetői konstrukcióval finanszírozott innovatív vállalkozások tulajdonosai.
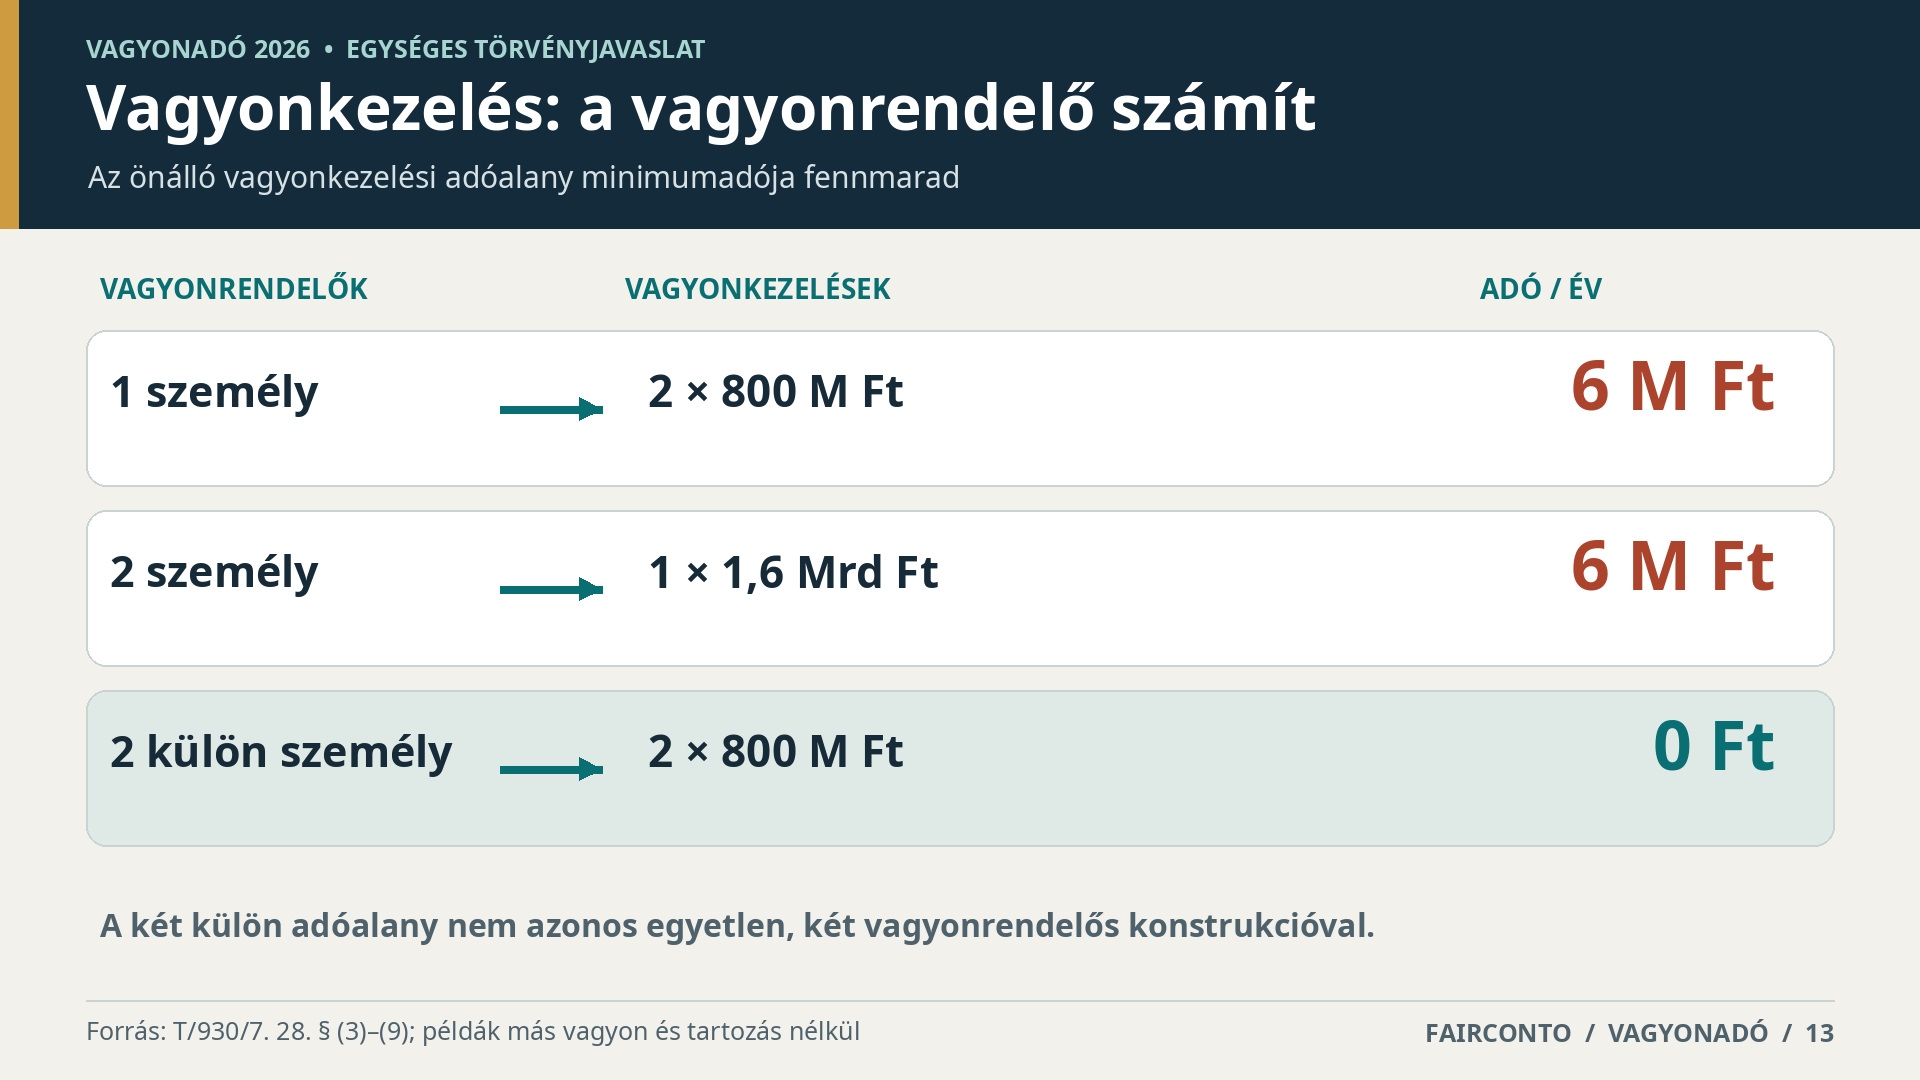
A vagyonkezelésnél a család helyett a vagyonrendelő számít
A bizalmi vagyonkezelések és magánalapítványok összeszámításának szabálya érdemben megváltozott, amint arra az mfor cikke is rámutat. A 28. § szerint már azok a vagyonkezelési adóalanyok kapcsolódnak össze, amelyekbe ugyanaz a magánszemély rendelt vagyont. A hozzátartozói kapcsolat önmagában nem eredményez összeszámítást.
Fennmaradt ugyanakkor a 28. § (9) bekezdése szerinti minimumadó-szabály: az egyes vagyonkezelési adóalanyok adója nem lehet alacsonyabb annál, mint amennyi önálló adóalapjuk alapján következne. Így két magánszemély egyenként 800 millió forintos vagyonrendelése egyetlen vagyonkezelésbe összességében 6 millió forint számított vagyonadót eredményezhet.
| Vagyonrendelési konstrukció | Számított vagyonadó |
|---|---|
| Egy vagyonrendelő, két 800 milliós vagyonkezelés | 6 millió Ft |
| Két vagyonrendelő, egy közös 1,6 milliárdos vagyonkezelés | 6 millió Ft |
| Két különböző vagyonrendelő, két önálló 800 milliós vagyonkezelés | 0 Ft |
Más vagyonrendelések, tartozások és adócsökkentések hiányában.
Az adóelkerülés vizsgálata nem szűnik meg
A korábbi FairConto-elemzésben is kifogásolt külön nevesített visszamenőleges vizsgálati rendelkezés kikerült a törvényjavaslatból. A 4. § alapján megmaradt az adóelkerülés általános tilalma, kiegészítve annak lehetőségével, hogy az adóalany igazolja a jogügylet mögött meghúzódó valós gazdasági vagy az adókötelezettségtől független méltányolható körülményeket.
A vagyonátrendezések jogszerűsége tehát nem válik automatikusan vitathatatlanná attól, hogy azokat a törvény hatálybalépése előtt hajtották végre. A családi vagyontervezés, ajándékozás, holdingstruktúrák kialakítása és a bizalmi vagyonkezelés esetében a döntések gazdasági indokainak megfelelő dokumentálása továbbra is alapvető érdek.
A haszonélvezetnél már engedett a jogalkotó
A 26. § (6)–(7) bekezdése alapján a tulajdonszerzéssel egyidejűleg vagy azt követően, örökléssel keletkezett haszonélvezeti joggal terhelt ingatlan tulajdonosának nem kell figyelembe vennie az érintett tulajdoni hányad számított értékét mindaddig, amíg a haszonélvezeti jog fennáll. A haszonélvező saját adókötelezettsége ettől nem szűnik meg.
A bizottsági indokolás ennél a módosításnál kifejezetten hivatkozik a tulajdonhoz való jogra és a tényleges teherviselő képességre. Adópolitikai szempontból érdekes, hogy ugyanez az érvelés bizonyos elidegeníthetetlen társasági részesedéseknél vagy hosszú időre lekötött, jövedelmet nem biztosító befektetéseknél is felmerülhet.
A TBSZ feltörése helyett részleges pénzkivonás
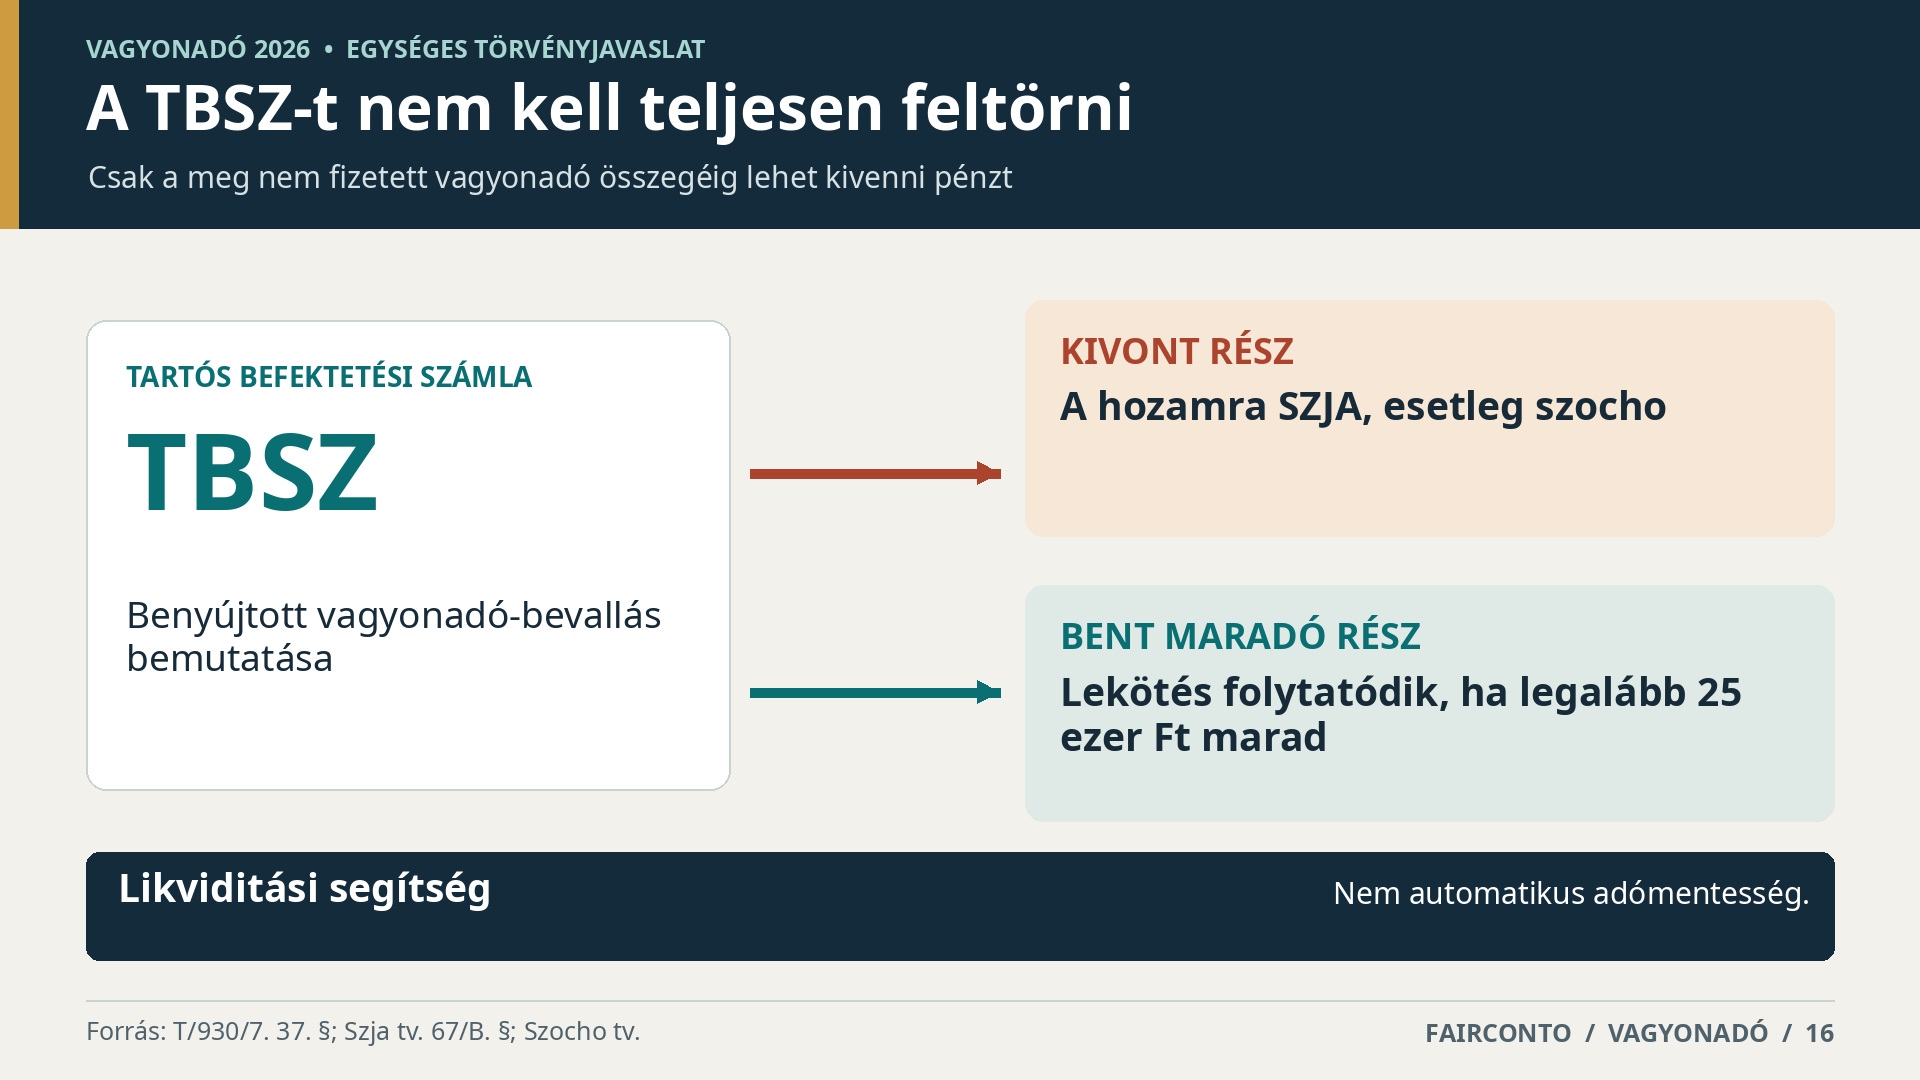
A törvényjavaslat 37. §-a alapján a tartós befektetési számláról a meg nem fizetett vagyonadó összegéig pénz vonható ki anélkül, hogy a teljes lekötés megszűnne. A magánszemélynek ehhez a benyújtott vagyonadó-bevallását kell bemutatnia a számlavezető szolgáltatónak.
A kivont összegre jutó lekötési hozam után az Szja tv. 67/B. §-a szerinti személyi jövedelemadó és adott esetben szociális hozzájárulási adó keletkezhet. A számlán maradó befektetés lekötési időszaka akkor folytatódhat, ha a fennmaradó összeg eléri a 25 ezer forintot. Az intézkedés likviditási segítséget nyújt, de nem teszi adómentessé a megtakarítás felhasználását.
Az adóbírság elmaradhat, az adóhiány nem
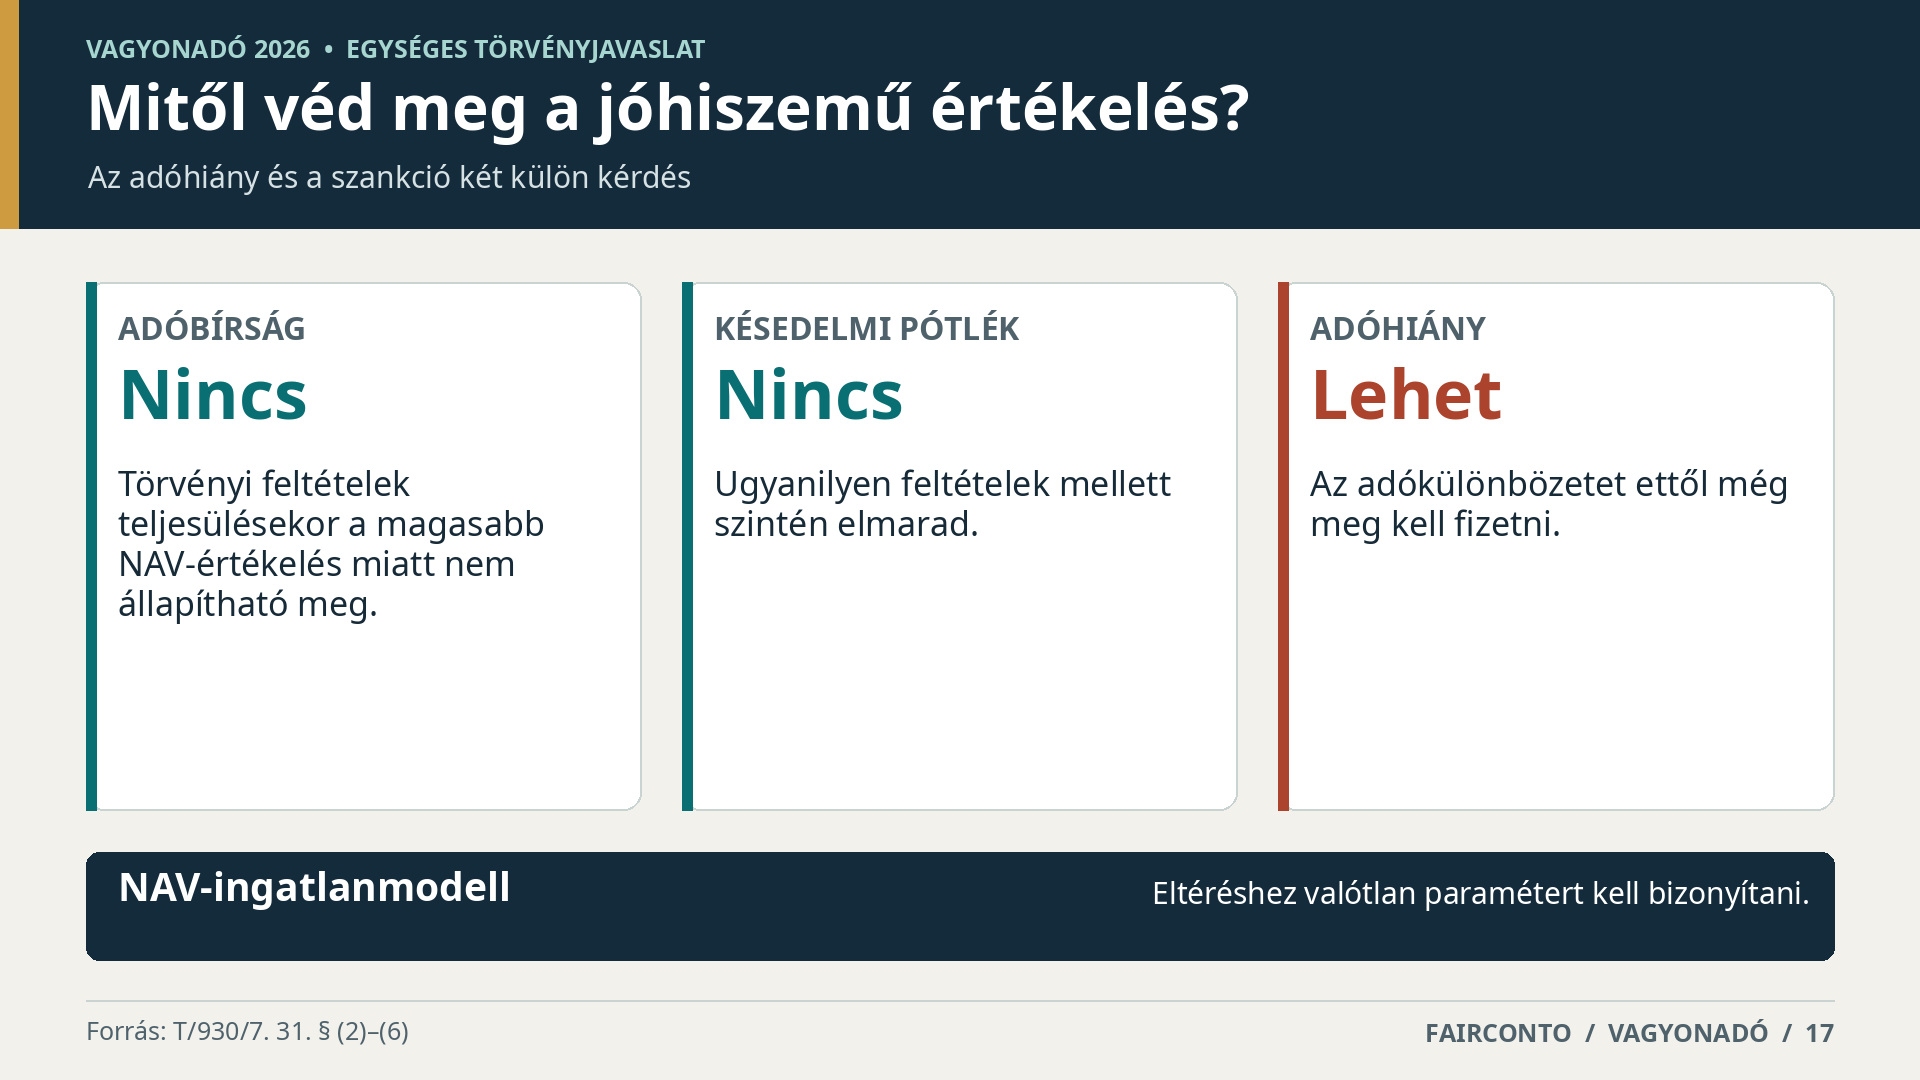
A 31. § (2)–(4) bekezdése jelentős előrelépést tartalmaz az értékbecsléssel kapcsolatos jogbiztonság terén. A törvényi feltételeknek megfelelő szakértői értékelés alkalmazásakor, valamint meghatározott esetekben a szakértő nélkül megállapított szokásos piaci érték esetén sem szabható ki adóbírság és késedelmi pótlék pusztán azért, mert a NAV magasabb értéket állapít meg.
Ez a védelem azonban nem terjed ki magára az adóhiányra. Erősebb garancia illeti meg a NAV ingatlanértékelő modelljét jogszerűen alkalmazó adóalanyt: esetében az eltérő érték megállapításához a hatóságnak bizonyítania kell, hogy az adózó nem a valós ingatlanparamétereket adta meg.
Százezer forintért egyeztethető az értékelési módszer
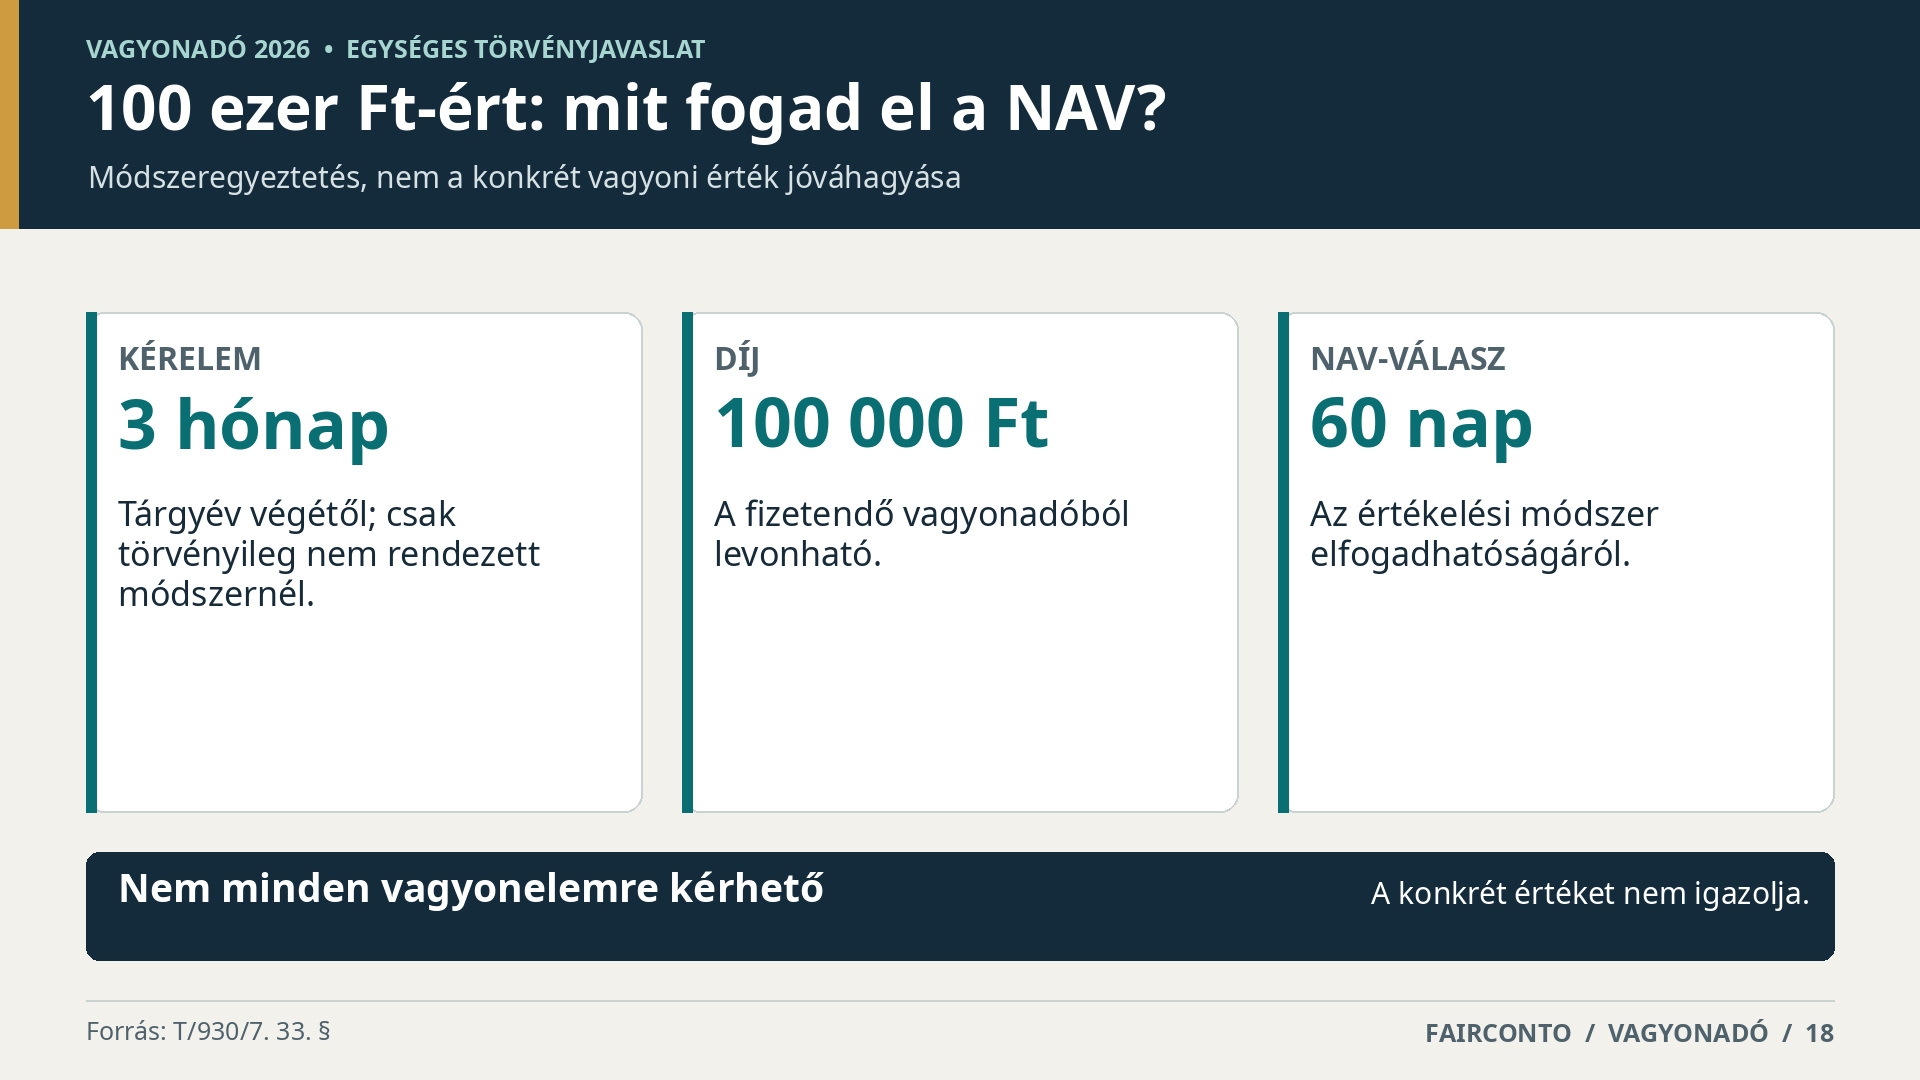
Új jogintézményként jelenik meg az értékelési módszer hatósági egyeztetése. A 33. § alapján meghatározott vagyonelemeknél az adózó a tárgyév végét követő három hónapon belül, 100 ezer forintos igazgatási szolgáltatási díj ellenében kérheti, hogy a NAV vizsgálja meg az alkalmazni kívánt értékelési módszert. A válaszadásra 60 nap áll rendelkezésre, a díj pedig levonható a fizetendő vagyonadóból.
Az eljárás csak olyan esetekben vehető igénybe, amelyeknél a törvény nem határoz meg alkalmazható értékelési módszert, és szakértői értékelést sem ír elő vagy enged meg. A hatóság elfogadó döntése az alkalmazott módszerre vonatkozik, nem jelenti a konkrét vagyoni érték hatósági jóváhagyását.
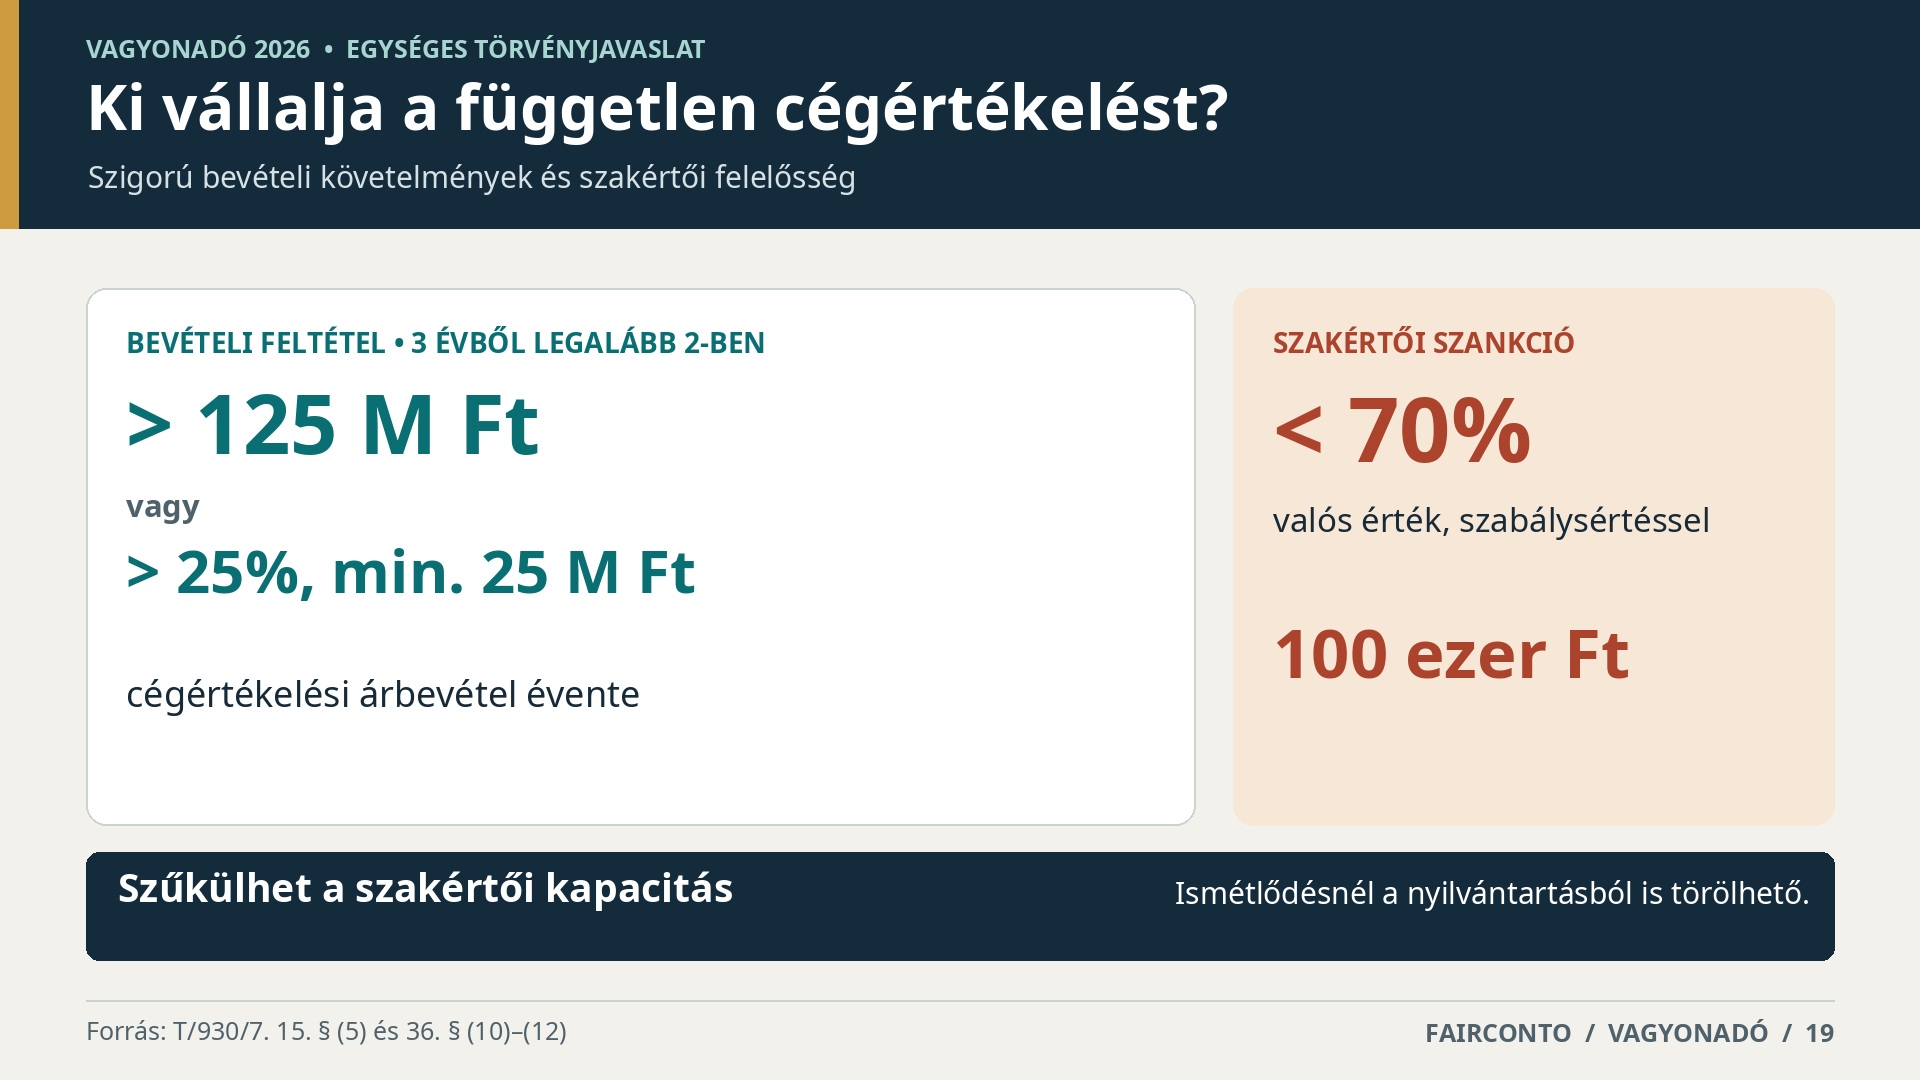
Ki fogja vállalni a független cégértékelést?
A független cégértékelési szolgáltatókra a 15. § (5) bekezdése szerint továbbra is árbevételi követelmény vonatkozik. A megelőző három üzleti évből legalább kettőben évi 125 millió forintot meghaladó cégértékelési bevétellel, vagy az összes bevétel 25%-át meghaladó és egyúttal legalább 25 millió forintos ilyen árbevétellel kell rendelkezniük.
A követelmény jelentősen leszűkítheti a szolgáltatói piacot. Emellett a 36. § (10)–(12) bekezdése alapján a szakértői szabályok megsértésével a valós érték 70%-át el nem érő értékelést készítő szakértő 100 ezer forintos bírságot kaphat, ismételt jogsértéseknél pedig a nyilvántartásból is törölhető. Kérdés, hogy az értékelési szakma rendelkezik-e elegendő kapacitással a várhatóan rövid idő alatt jelentkező tömeges megrendelések teljesítéséhez.
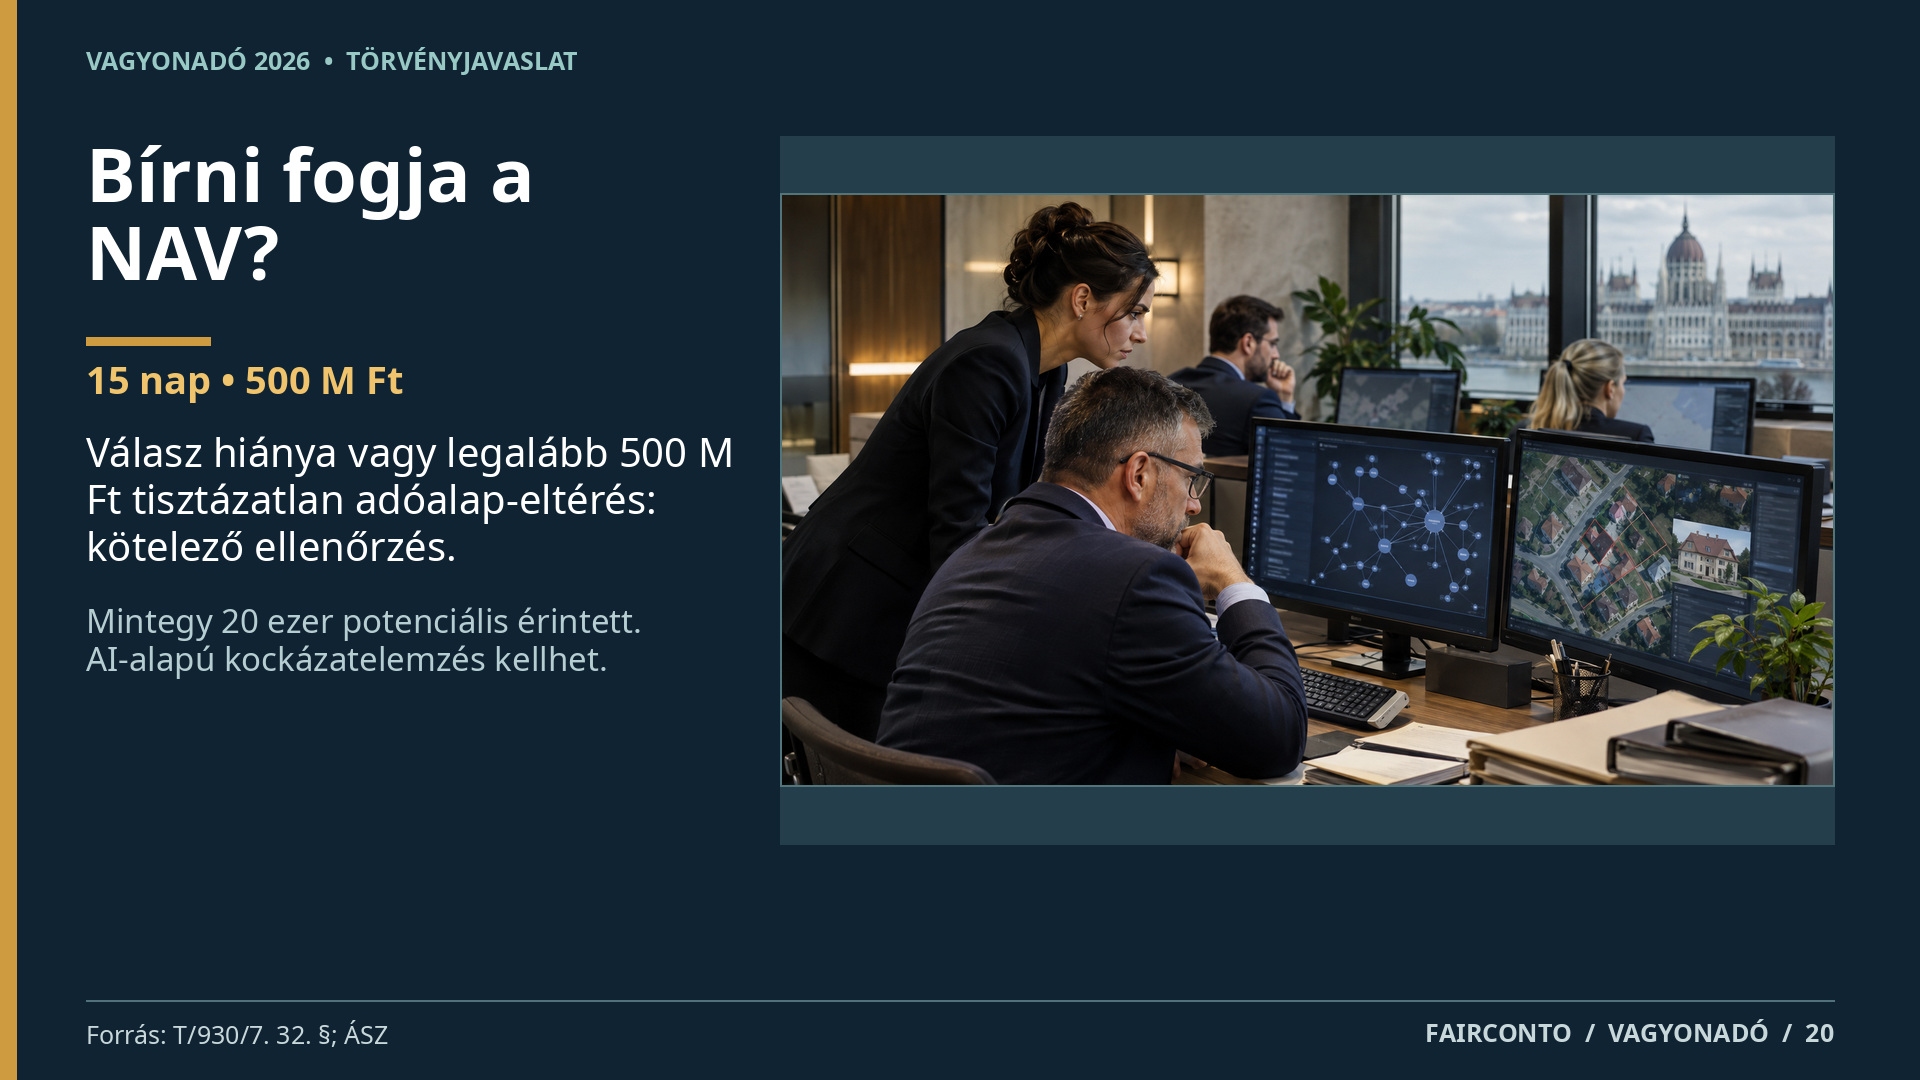
A NAV-nak nincs lehetősége éveken át kísérletezni
A 32. § szerint a bevallási és a hatósági adatok közötti, adóalapot csökkentő ellentmondások tisztázására az adózónak főszabály szerint 15 napja lesz. Ha az ellentmondás nem tisztázódik, és a feltételezett adóalap-különbözet eléri az 500 millió forintot, a NAV-nak adóellenőrzést kell indítania. A felhívás figyelmen kívül hagyása önmagában is ellenőrzést von maga után.
A mintegy húszezer potenciálisan érintett adóalany vagyonának feltérképezése a jelenlegi ellenőrzési módszerekkel rendkívül erőforrás-igényes feladat lesz. Az Állami Számvevőszék is kockázatként azonosította, hogy a NAV növekvő feladatai mellett csökkennek a 2027-re tervezett működési és felhalmozási forrásai. A mesterséges intelligencián alapuló kockázatelemzés, a tulajdonosi hálózatok feltárása és a legnagyobb vagyonokra irányuló előkészítő jogkövetési vizsgálatok nélkül nehezen képzelhető el hatékony ellenőrzési program.
Ne az Alkotmánybíróság fejezze be a törvényalkotást!
A vagyonadó bevezetése támogatható adópolitikai cél, amely a kiemelkedő vagyoni helyzethez igazodó közteherviselést szolgálhatja. A 99 milliárd forintos adóalapsávhatárra pontosított progresszió, az értékelési garanciák és az érintett gazdasági konstrukciók differenciált kezelése kétségtelenül javítottak az eredeti törvényjavaslaton.
Egy ilyen jelentőségű adó bevezetésekor azonban nem volna szerencsés a költségvetési bevétel időzítésének alárendelni a jogbiztonságot. Az új alkotmányossági környezetben a jogalkotási hibák következménye már nem feltétlenül merül ki néhány elhúzódó adóperben. A Pénzügyminisztériumnak most még lehetősége van arra, hogy a vagyonadó első évét megfelelően előkészítse, és ne egy teljes adóévet igyekezzen besűríteni 2026 utolsó napjaiba.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF