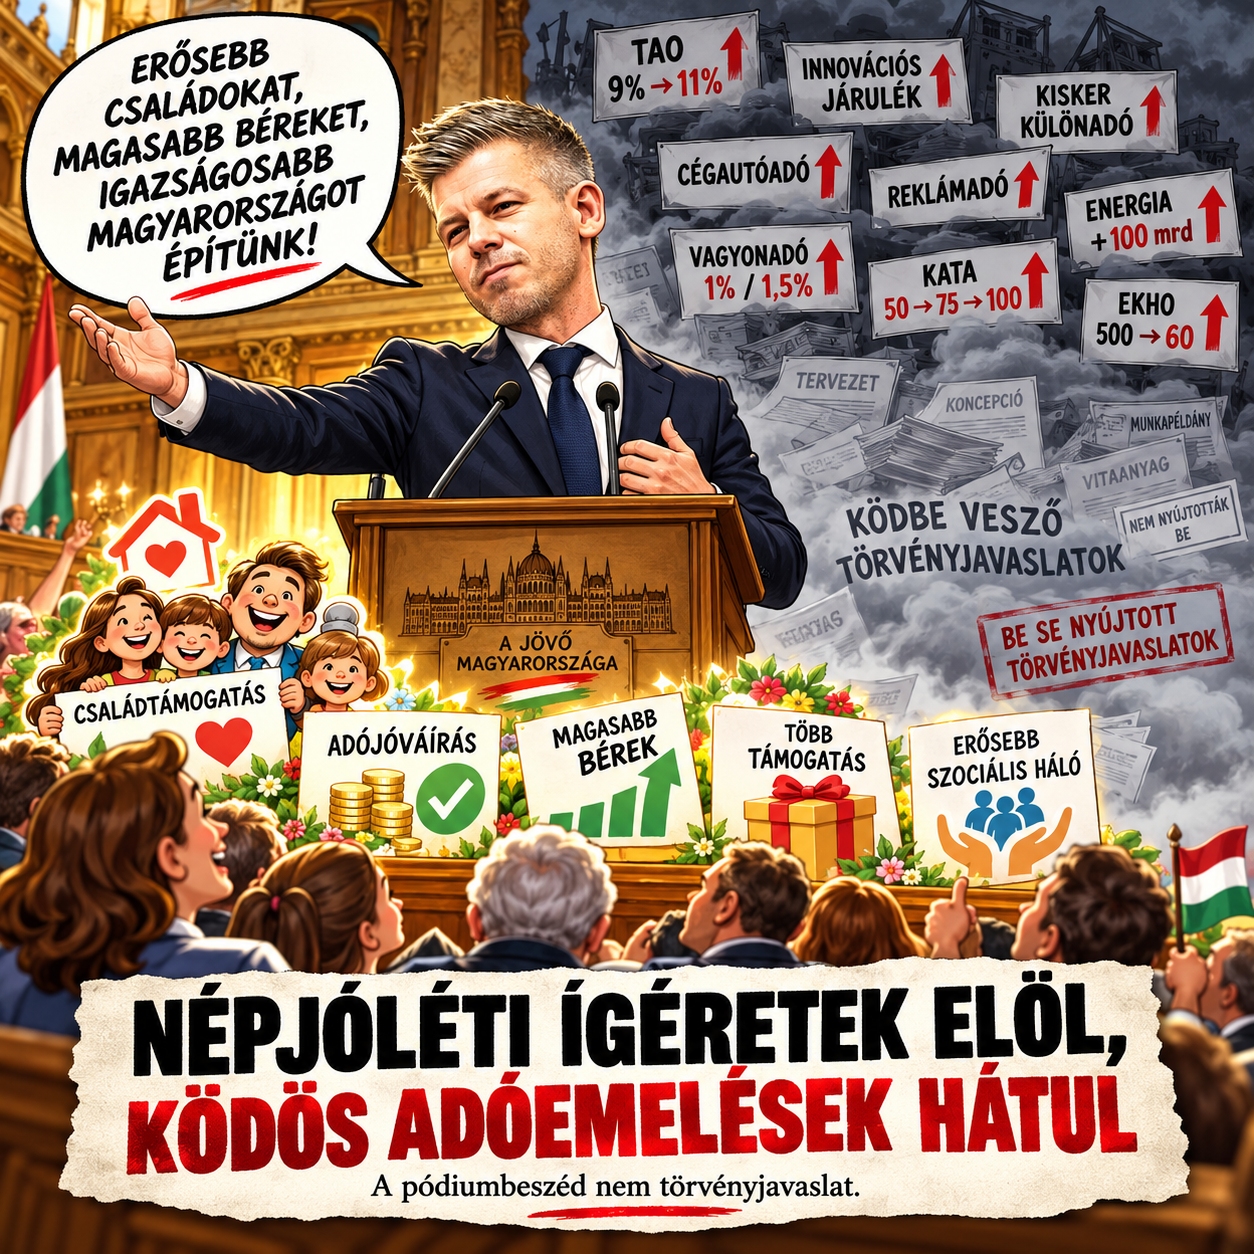
Magyar Péter 2026. október 19-én közel kétórás parlamenti expozéban ismertette a 2027-es költségvetés terveit. A családi pótlék megduplázása, a minimálbér személyi jövedelemadójának 9%-ra csökkentése és a jelentős közszférabeli béremelések mellett azonban egy egész sor adóemelést is bejelentett, holott azt a TISZA ADÓCSÖKKENTÉS+ programpontjai egyáltalán nem tartalmazták! A társasági adó , az innovációs járulék, a kiskereskedelmi különadó, az energiadók, bányajárulékok és az ágazati különadók, valamint a reklámadó nulláról való megemeléséről egyszerűen nem volt szó. Az is súlyos előkészítetlenségi problémákat jelez, hogy nincs benyújtva az Országgyűlés számára se a költségvetési törvényjavaslat se az azt megalapozó adótörvények módosításai.
A 2 órás expozéból még aznap rövidített változat is készült, ebben az adóemelések már csak mellékesen kerültek megemlítésre, de alább célszerű áttekinteni a bejelentett, a részletszabályok terén teljesen ismeretlen tartalmú adóemeléseket. Jó hosszú lesz…
A TISZA ADÓCSÖKKENTÉS+ valójában adóemeléseket jelent?
Magyar Péter és a TISZA párt vezető politikusai újra és újra azt ígérték, hogy a dolgozó emberek terhei csökkennek, az adórendszer egyszerűbbé és kiszámíthatóbbá válik, Magyarország pedig végre maga mögött hagyja az állandó adóemelések korszakát. Egy konkrétan leírt ígéret az volt, hogy „nem terveznek adóemelést”, hanem széles körű adócsökkentést, az egyetlen új teherként a milliárdos vagyonadót jelölve. Szó sincs csúsztatásról, tényleg ez szerepel a közleményben.
A vagyonadó bevezetésének kívül semmilyen adóemelés nem szerepelt a TISZA programjában. A program jelenleg is olvasható, de azt lementve az alábbiakban továbbközlésre került, hogy az önálló információforrás legyen, ne függjön az eredeti elérhetőségétől, megtekinthetőségétől. Érdemes például az 56. oldalra lapozni…
Skip to PDF contentTársasági adó: 9% helyett 11% a 180 milliárd feletti vállalatoknál
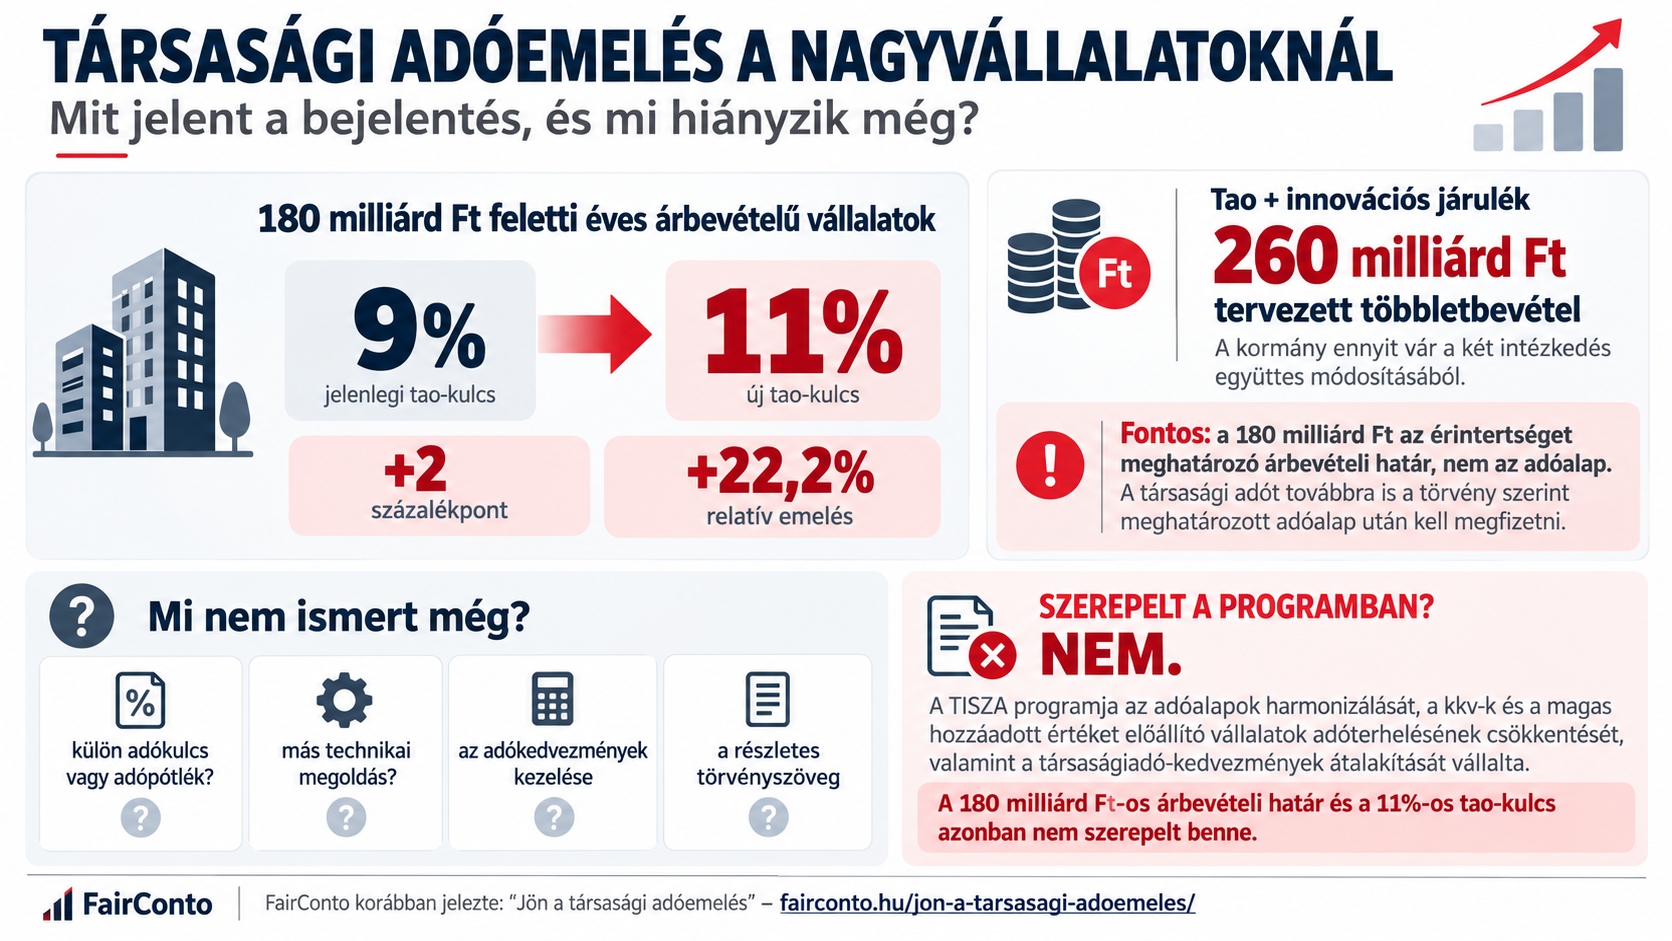
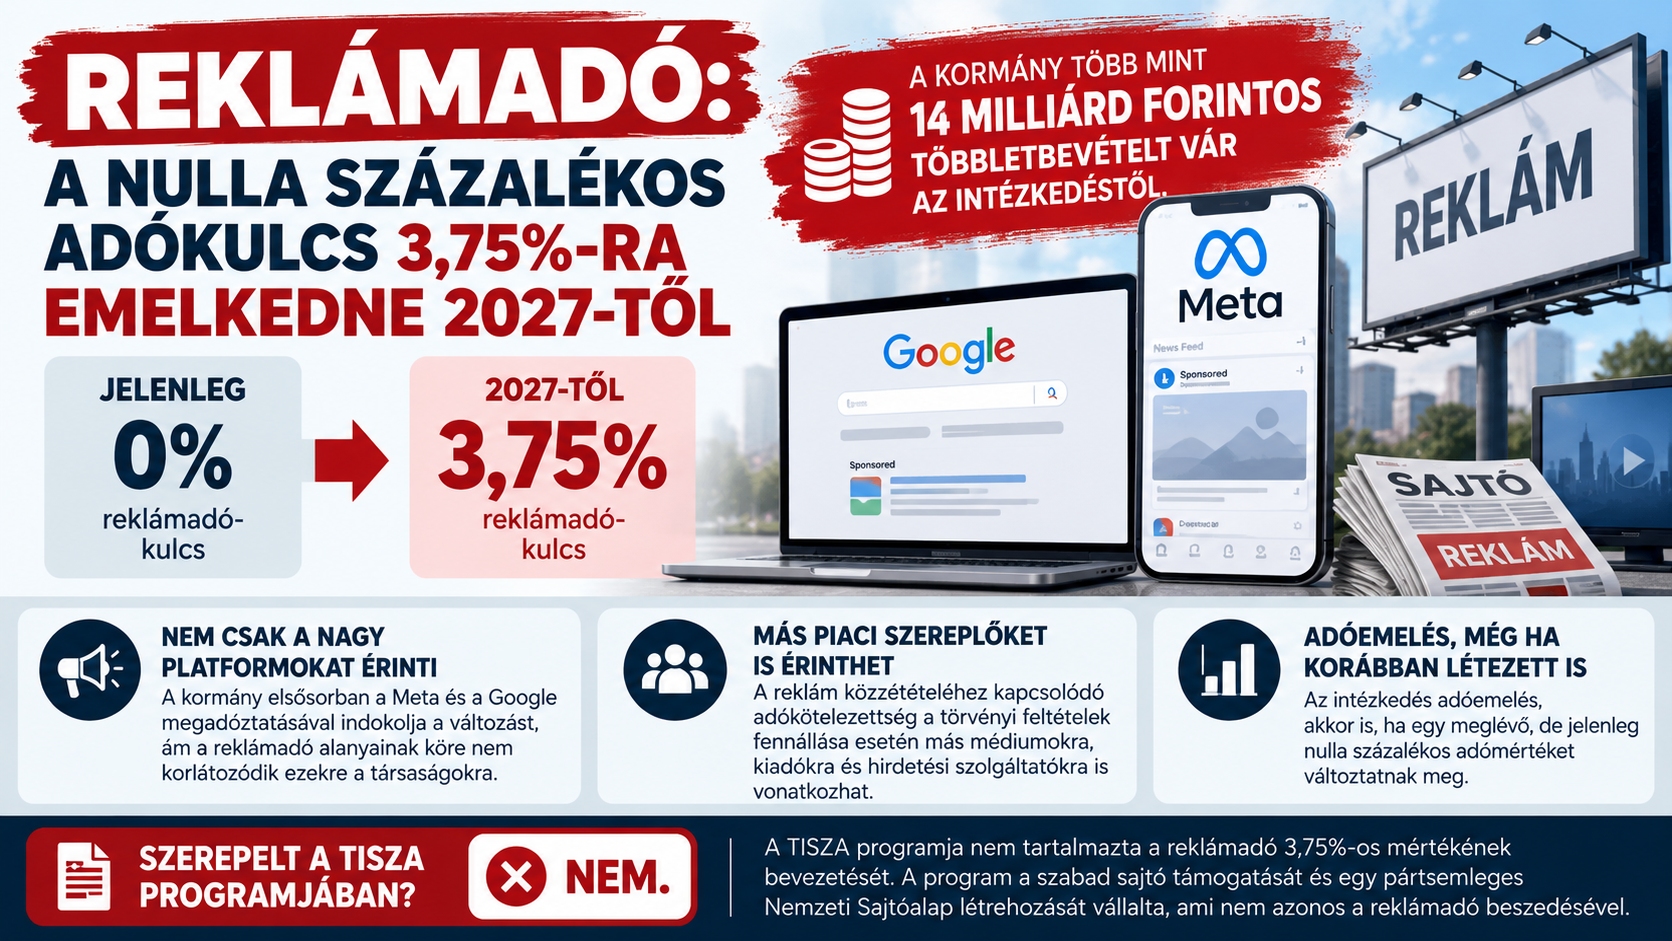
A miniszterelnöki bejelentés szerint a 180 milliárd forintot meghaladó éves árbevételű vállalatok esetében a jelenlegi 9%-os társaságiadó-kulcs 11%-ra emelkedne. Ez két százalékpontos, relatíve 22,2%-os kulcsemelést jelent. Fontos, hogy a 180 milliárd forint az érintettséget meghatározó árbevételi határ, nem pedig az adóalap: a társasági adót továbbra is a törvény szerint meghatározott adóalap után kellene megfizetni. A társasági adó és az innovációs járulék együttes módosításából a kormány 260 milliárd forintos többletbevételt vár. Egyelőre nem ismert, hogy az új szabályozás külön adókulcsot, adópótlékot vagy más technikai megoldást alkalmazna, és hogyan kezelné az adókedvezményeket, de a korábbi cikkünkben már jeleztük, hogy az adóemelés küszöbön áll.
Szerepelt a programban? Nem. A TISZA programja a helyi iparűzési adó és a társasági adó adóalapjának harmonizálását, a kkv-k és a magas hozzáadott értéket előállító vállalatok adóterhelésének csökkentését, valamint a társaságiadó-kedvezmények átalakítását vállalta. A 180 milliárd forintos árbevételi határ és a 11%-os társaságiadó-kulcs azonban nem szerepelt benne. A kedvezményrendszer felülvizsgálatából nem következik a törvényi adókulcs emelése.
Innovációs járulék: adóemelés, ismeretlen részletszabályok
Az innovációs járulék módosítása szintén szerepel a bejelentett bevételnövelő intézkedések között. A társasági adóval együtt ebből várnak 260 milliárd forintos többletbevételt, de a két intézkedés hatását nem bontották külön. Az innovációs járulék jelenlegi általános mértéke 0,3%, alapját pedig főszabály szerint a helyi iparűzési adó alapjához igazodva kell meghatározni. A bejelentésből nem derül ki, hogy a kormány a járulék mértékét, alapját, a fizetésre kötelezettek körét vagy az esetleges mentességeket módosítaná.
Szerepelt a programban? Nem. A választási programban szerepel a vállalkozások adózási környezetének egyszerűsítése és az innováció ösztönzése, az innovációs járulék bevételnövelő módosítása viszont nem. A program nem tartalmaz olyan konkrét vállalást, amelyből az innovációs járulékból származó befizetések növelése következne. Ez önállóan bejelentett intézkedés, amelynek tényleges adóteher-növelő hatását csak a törvényjavaslat alapján lehet majd megállapítani.
Kiskereskedelmi különadó: háromszoros adókulcs-emelés
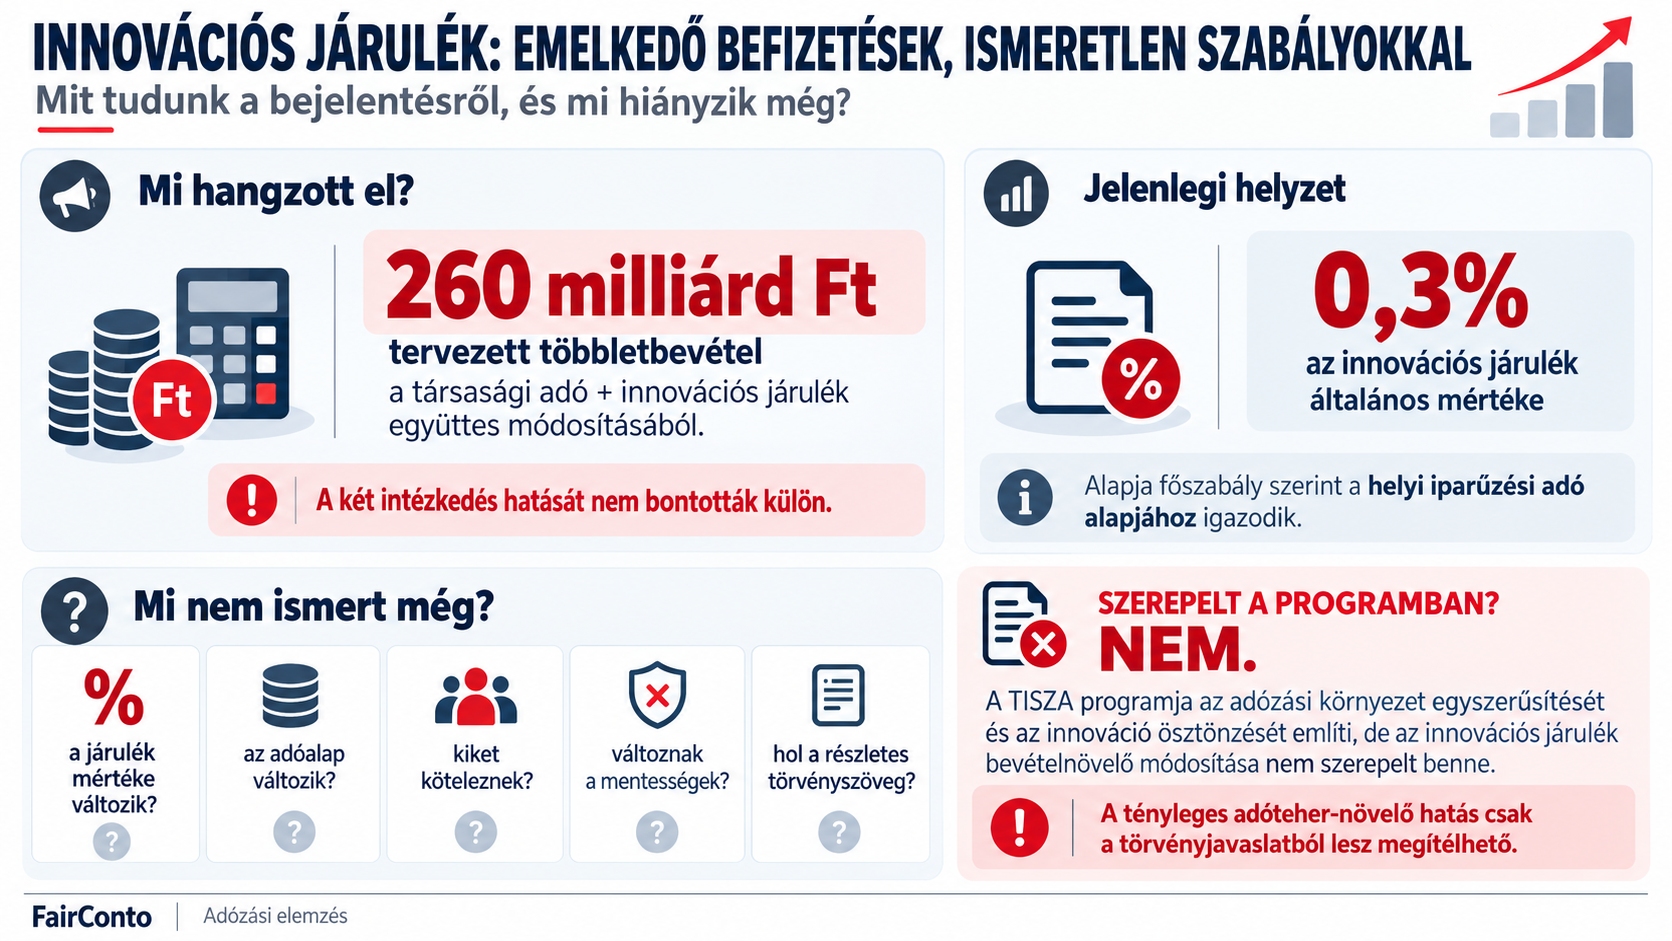
A kiskereskedelmi adó esetében már konkrét kulcsváltozást közöltek. Az egymilliárd forintot meg nem haladó árbevétel továbbra is adómentes marad, az 1 milliárd és 50 milliárd forint közötti árbevételrész adókulcsa azonban 0,15%-ról 0,45%-ra emelkedne. Ez 0,3 százalékpontos, vagyis háromszorosára növelt kulcsot jelent. Az 50 milliárd forint feletti árbevételi sávokra alkalmazott 1%-os és 4,5%-os kulcs a bejelentés szerint nem változik. A kormány mintegy 3500 érintett vállalkozással számol. Az árrésstop megszüntetése ezzel párhuzamosan valóban szabályozási könnyítés, de attól még a kiskereskedelmi különadó emelése adóemelés marad.
Szerepelt a programban? Nem. A TISZA választási programja kifejezetten bírálta a kiskereskedelmi adót, és azt a magas élelmiszerárakat előidéző tényezők között említette. A programból ezért különösen nehezen vezethető le az adónem egyik kulcsának megháromszorozása. A kiskereskedelmi különadó most bejelentett módosítása nem szerepelt a választási vállalások között.
A második cégautóre nem járna a gépjárműadó beszámítás
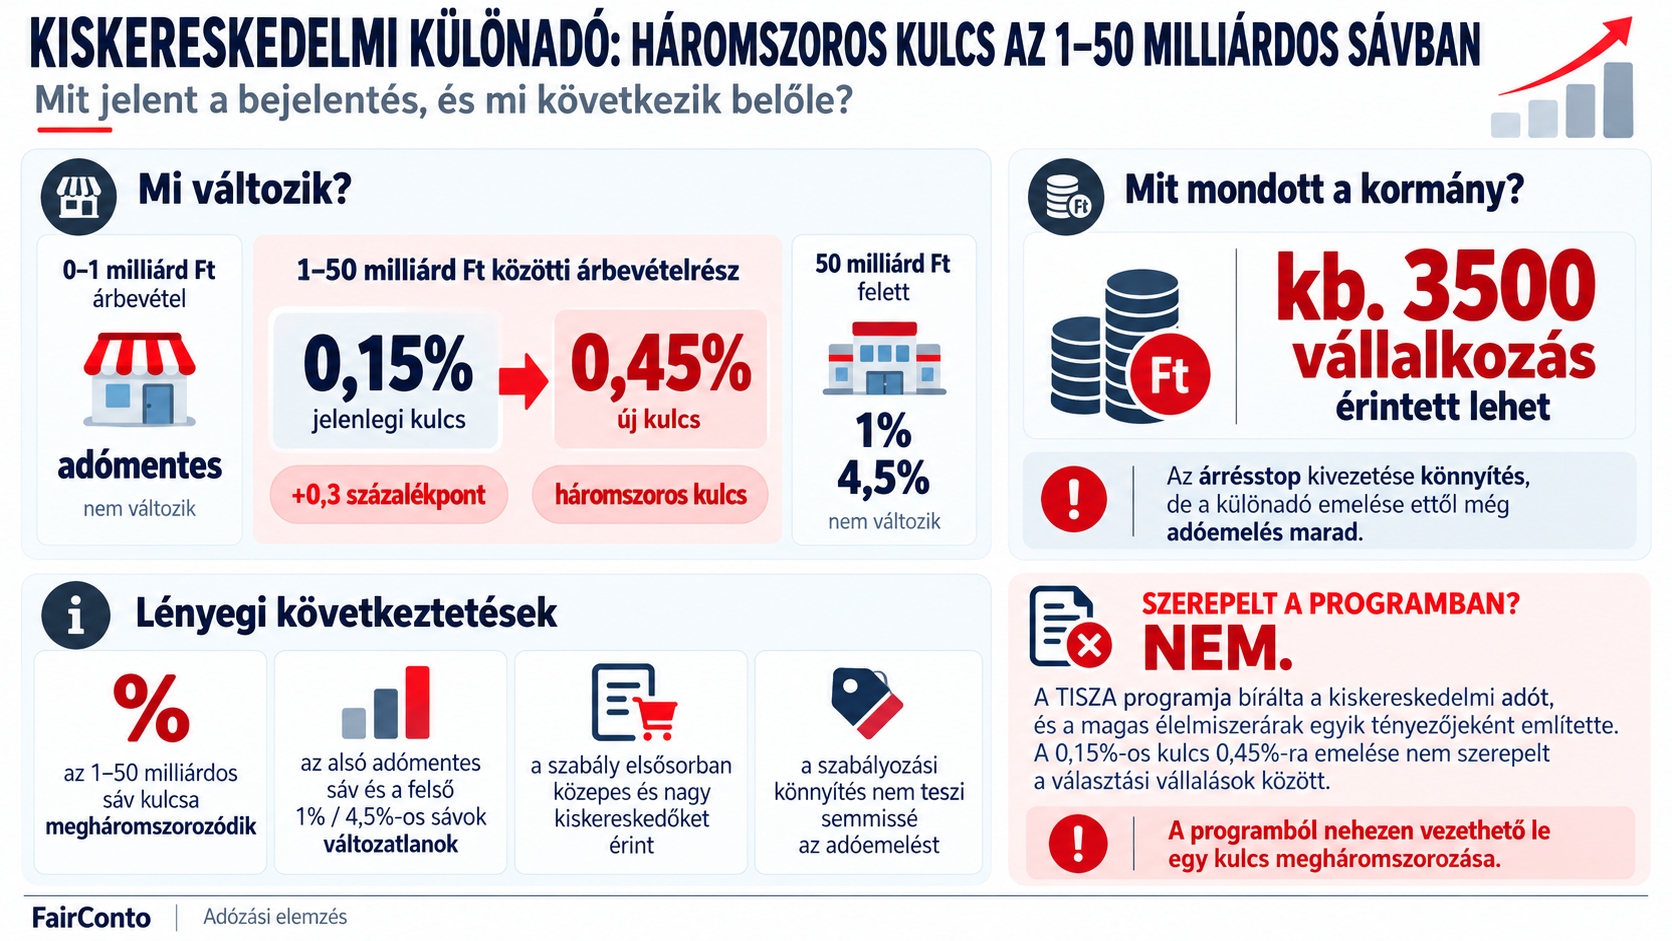
A cégautóadó szigorítása két külön intézkedésből áll. Az első, nem nagy teljesítményű céges gépjármű esetében a jelenlegi adóterhelést változatlanul hagynák, és továbbra is lehetővé tennék a megfizetett gépjárműadó beszámítását a cégautóadóba. A második céges személygépkocsitól kezdődően azonban megszüntetnék ezt a beszámítási lehetőséget. Emellett a nagy teljesítményű céges gépjárművek cégautóadóját is növelnék. Az új adómértékeket, a nagy teljesítmény pontos meghatározását és a további részletszabályokat nem ismertették. Itt tehát nem egyszerűen egy kedvezmény megszüntetéséről, hanem két különböző módon végrehajtott adóteher-növelésről van szó.
Szerepelt a programban? Nem. A TISZA választási programja nem vállalta sem a gépjárműadó cégautóadóba történő beszámításának korlátozását, sem a nagy teljesítményű személygépkocsik adóterhének emelését. A második gépjárműtől alkalmazott szigorítás a vállalati gépjárműflották fenntartási költségeit növelheti, méghozzá nem kizárólag a nagyvállalatoknál.
A nulla százalékos reklámadó 3,75%-ra emelkedne
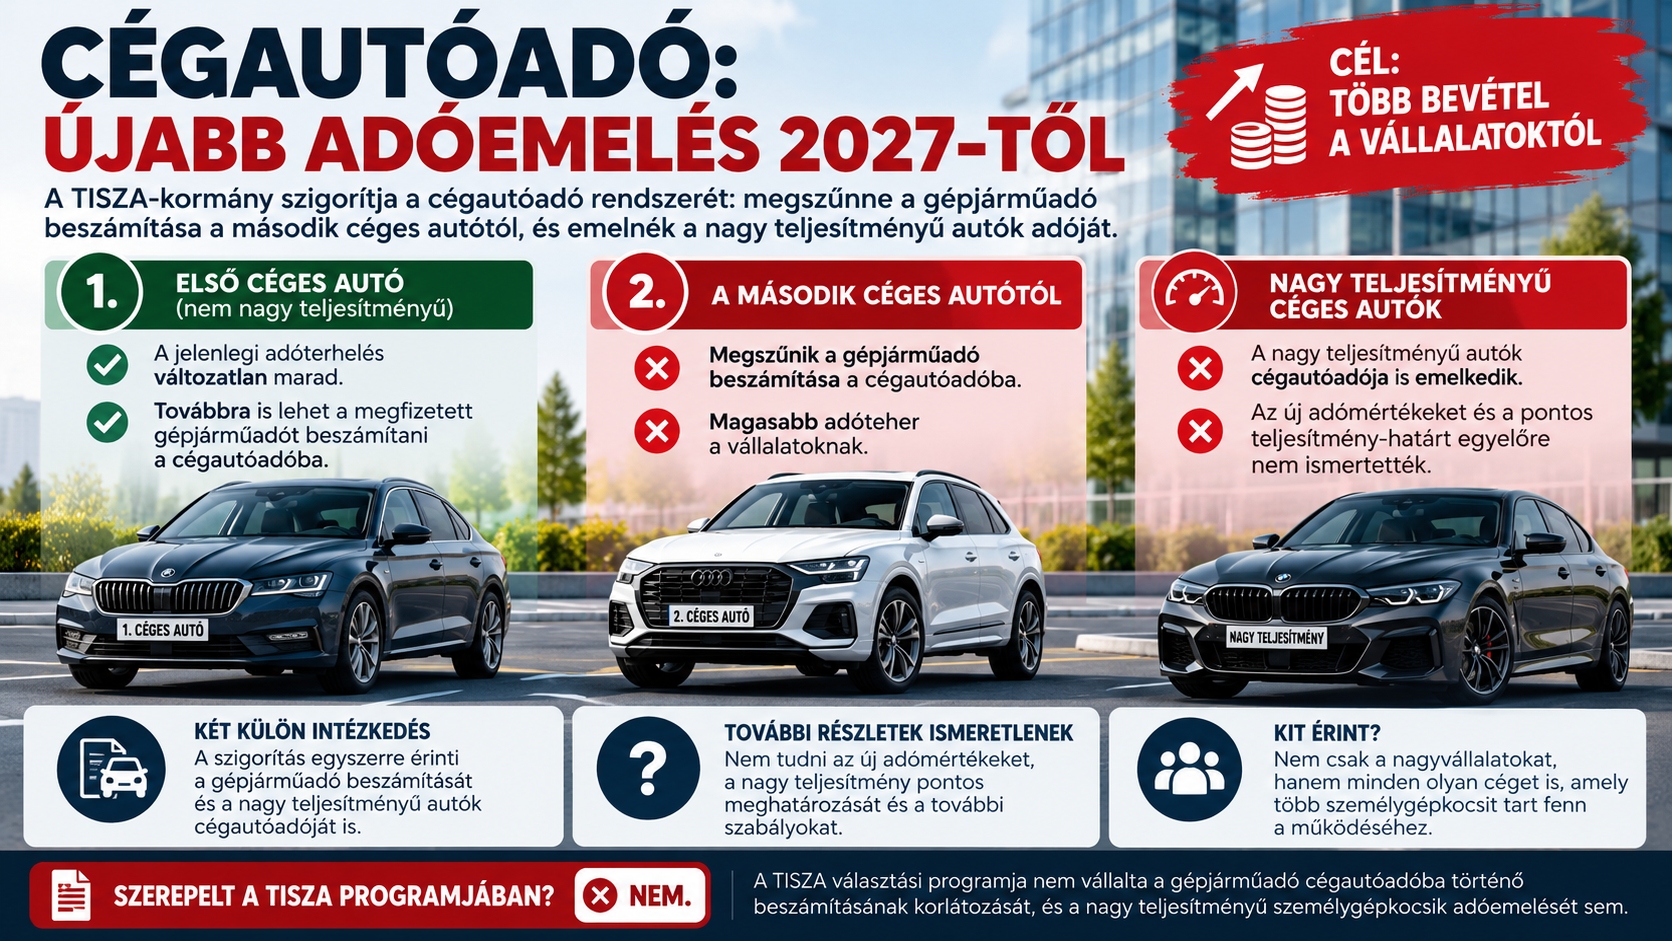
A jelenleg nulla százalékos mértékkel működő reklámadó 2027-től 3,75%-os kulccsal térne vissza. A költségvetés több mint 14 milliárd forintos többletbevételt vár az intézkedéstől. A kormány elsősorban a Meta és a Google megadóztatásával indokolja a változást, ám a reklámadó alanyainak köre nem korlátozódik ezekre a társaságokra. A reklám közzétételéhez kapcsolódó adókötelezettség a törvényi feltételek fennállása esetén más piaci szereplőket is érinthet. Az intézkedés adóemelés, akkor is, ha egy meglévő, de jelenleg nulla százalékos adómértéket változtatnak meg.
Szerepelt a programban? Nem. A választási program nem tartalmazta a reklámadó 3,75%-os mértékének bevezetését. A TISZA a szabad sajtó támogatását és egy pártsemleges Nemzeti Sajtóalap létrehozását vállalta, ami nem azonos a reklámadó ismételt tényleges beszedésével. A két intézkedés között nem lehet automatikus kapcsolatot feltételezni.
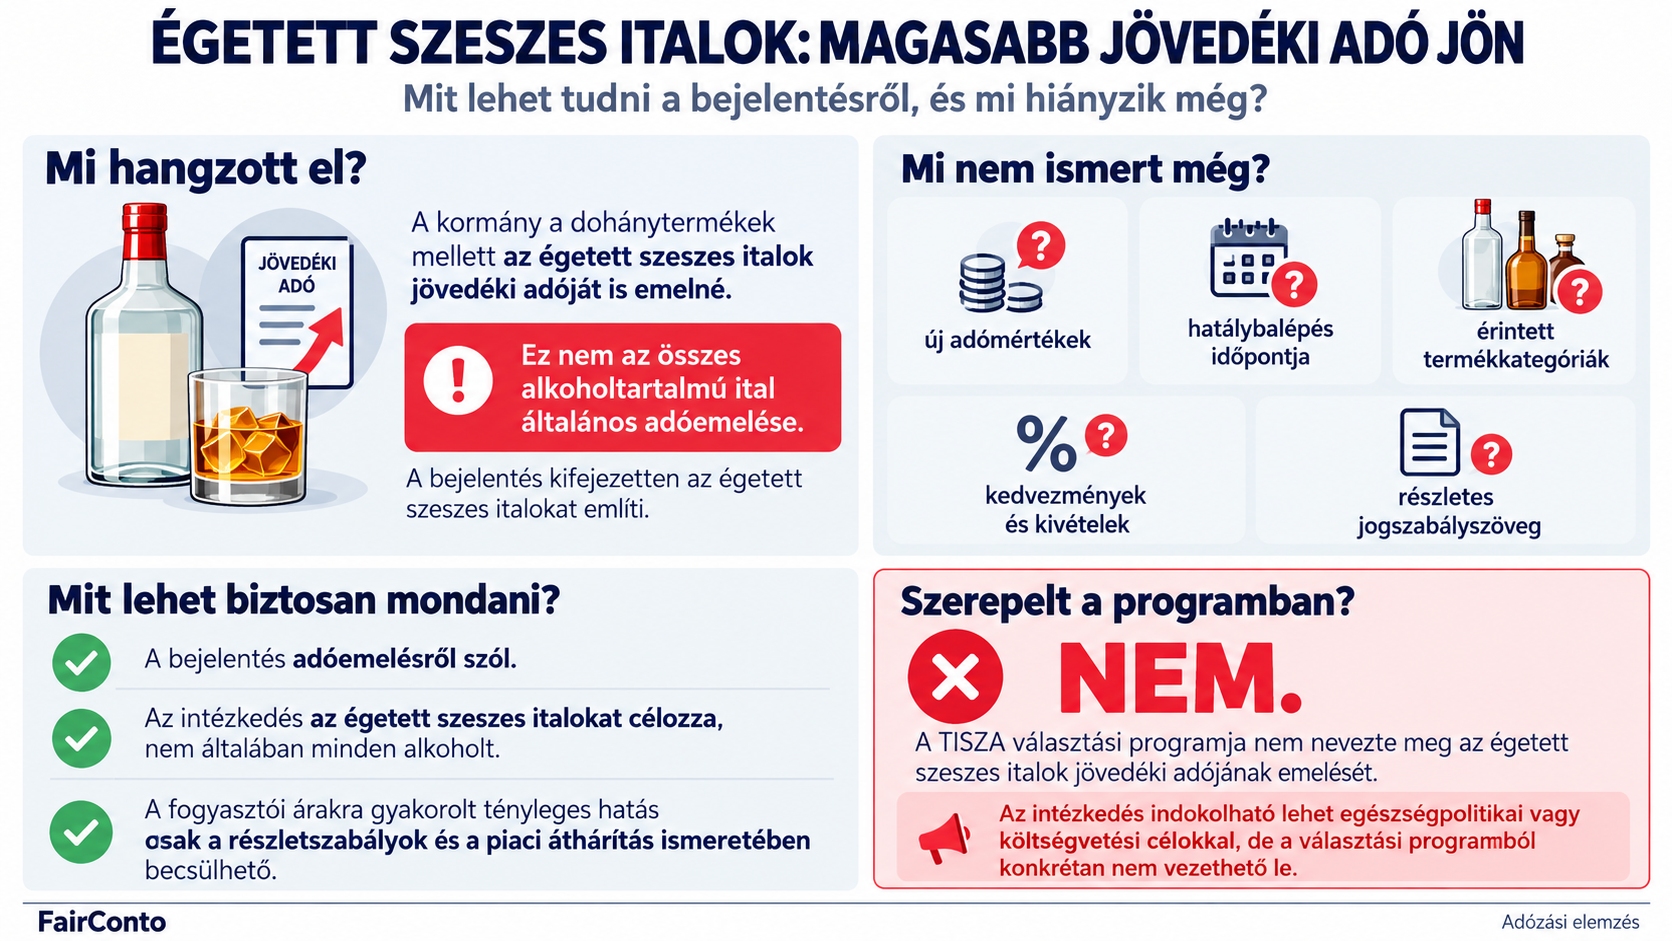
Energiaágazat: további 100 milliárd forintos közteher
A kormány az energiaszektortól 2027-ben további 100 milliárd forint befizetését várja. Ez jelentős többletteher egy olyan ágazatban, amelyet már jelenleg is több különadó terhel, köztük az energiaellátók 31%-os jövedelemadója. A bejelentés ugyanakkor nem határozta meg, hogy a 100 milliárd forintot a meglévő adónemek mértékének vagy adóalapjának módosításával, esetleg új adófizetési kötelezettség előírásával kívánják-e beszedni. Ezt tehát nem lenne helyes egy konkrét, már ismert adókulcsemelésként bemutatni.
Szerepelt a programban? Nem ilyen formában. A program az energiapolitika és a közpénzfelhasználás átalakítását, valamint a környezeti fenntarthatóságot tárgyalja, de az energiaágazattól beszedendő további 100 milliárd forintos közterhet nem nevesíti. A többletbefizetés jogcíme és szabályozási konstrukciója jelenleg nem ismert.
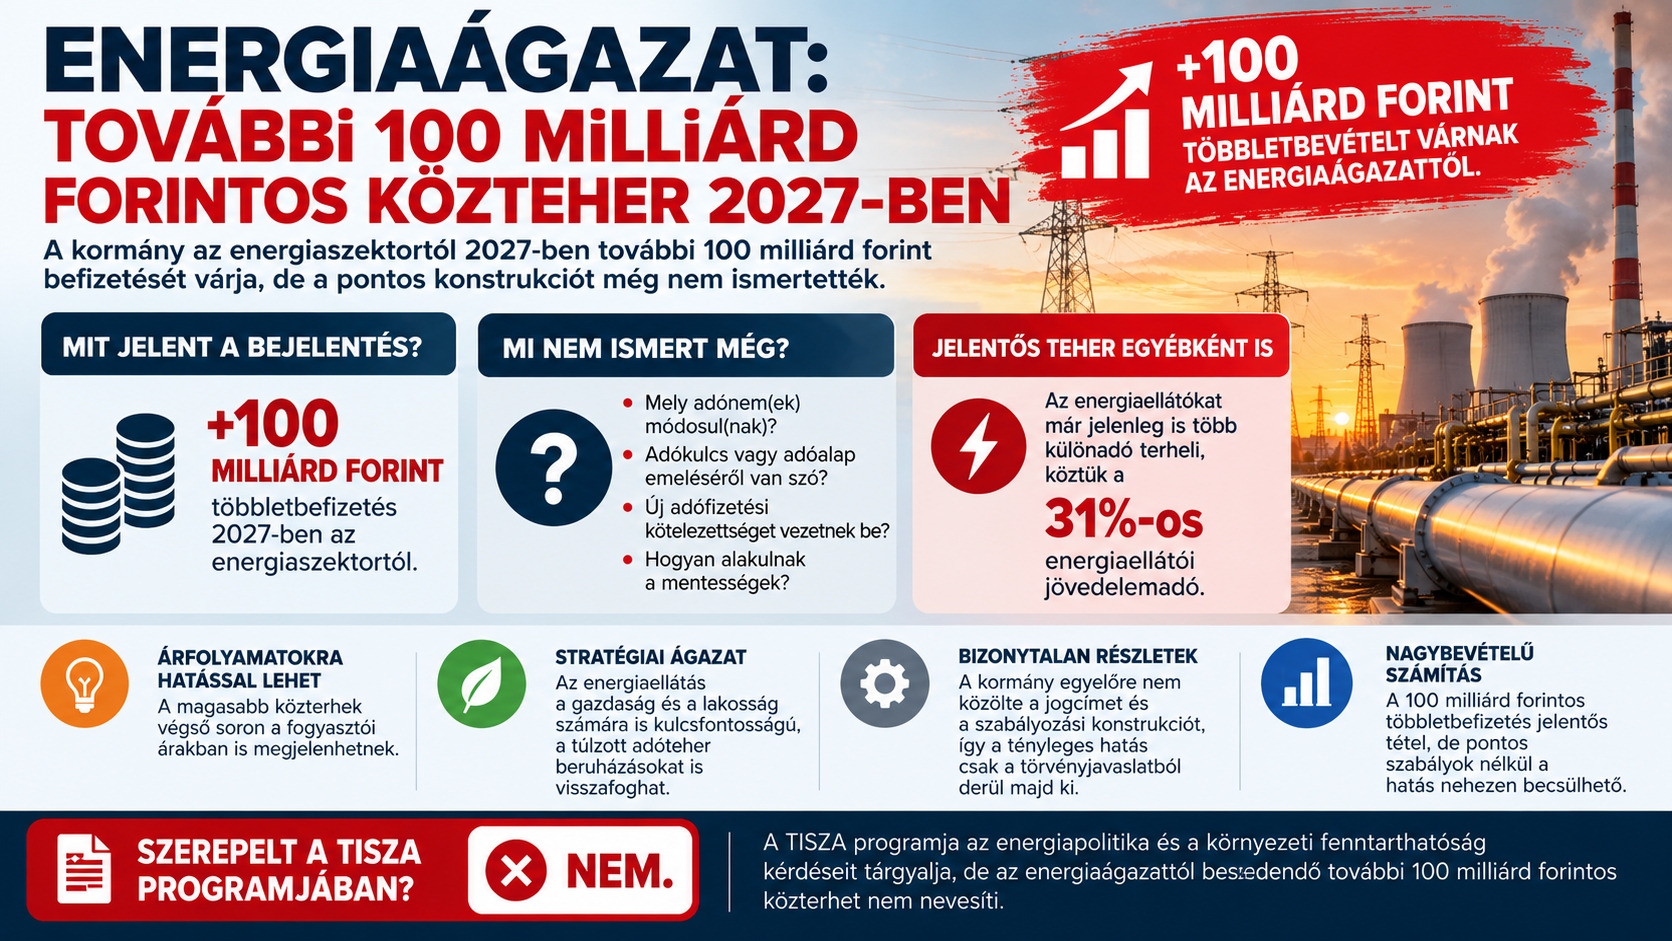
Bányajáradék: további 37 milliárd forintos emelés
A bányajáradék emeléséből 37 milliárd forintos többletbevételt tervez a kormány. A bányajáradék közgazdasági és jogi értelemben nem azonos az általános adónemekkel: az ásványi nyersanyagok, illetve más érintett természeti erőforrások kitermeléséhez kapcsolódó, törvényben szabályozott fizetési kötelezettség. A bejelentés nem részletezte, hogy mely erőforrásokra vonatkozóan, milyen mértékben és milyen számítási módszerrel növelnék a járadékot. A 37 milliárd forint tehát bevételi előirányzat, nem pedig ismert adómérték-változás.
Szerepelt a programban? Nem. A TISZA programja hangsúlyozza a természeti erőforrások védelmét és a fenntartható gazdálkodást, konkrét bányajáradék-emelést azonban nem tartalmaz. Az intézkedés a programban vállalt környezetpolitikai célokkal összeegyeztethető lehet, de ebből még nem következik, hogy előzetesen bejelentett fiskális vállalás lett volna.
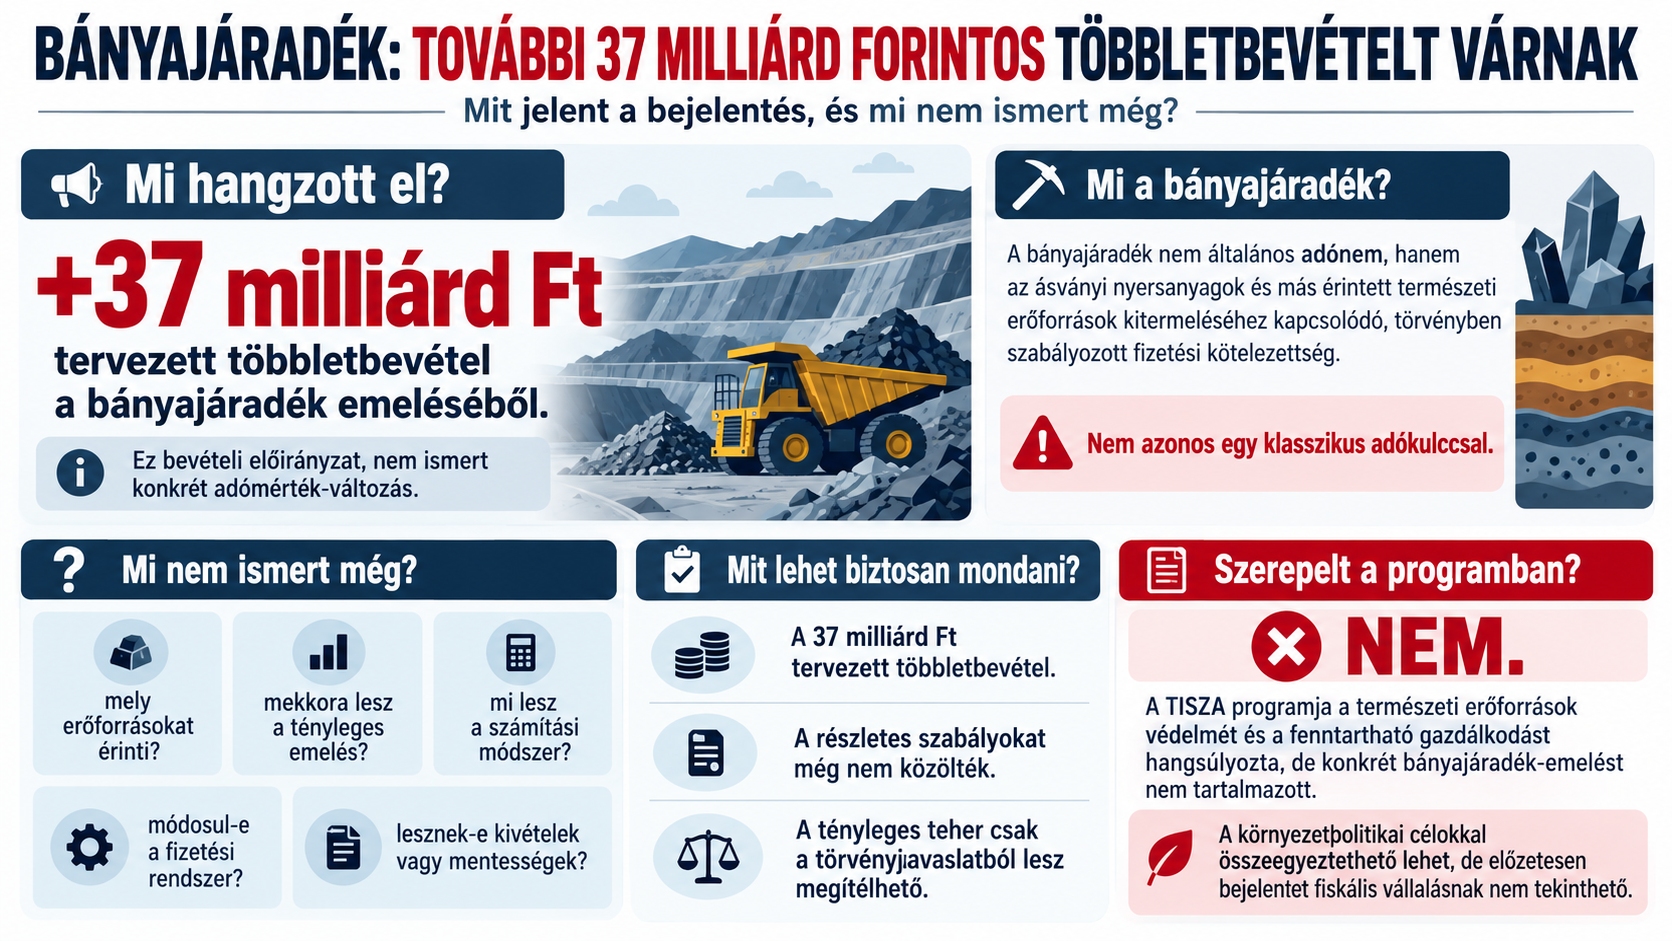
Jövedéki termékek: újabb adóemelés
A dohánytermékek jövedéki adójának növelését is bejelentette a kormány. A változás a dohánytermékekre vonatkozó jövedékiadó-terhelés további emelését jelenti, ugyanakkor sem az új adómértékeket, sem az egyes termékkategóriákra vonatkozó részletes szabályokat nem ismertették. Ez azért lényeges, mert a dohánytermékek jövedéki adójának szerkezete termékkategóriánként eltérhet, ezért egyetlen általános százalékos emelésről a törvényjavaslat ismerete nélkül nem lehet beszélni.
Szerepelt a programban? Nem. A TISZA programja tartalmaz egészségpolitikai és népegészségügyi célkitűzéseket, a dohánytermékek jövedéki adójának konkrét emelését azonban nem vállalta. Az egészségvédelmi cél önmagában nem teszi a bejelentett adóemelést a választási program részévé.
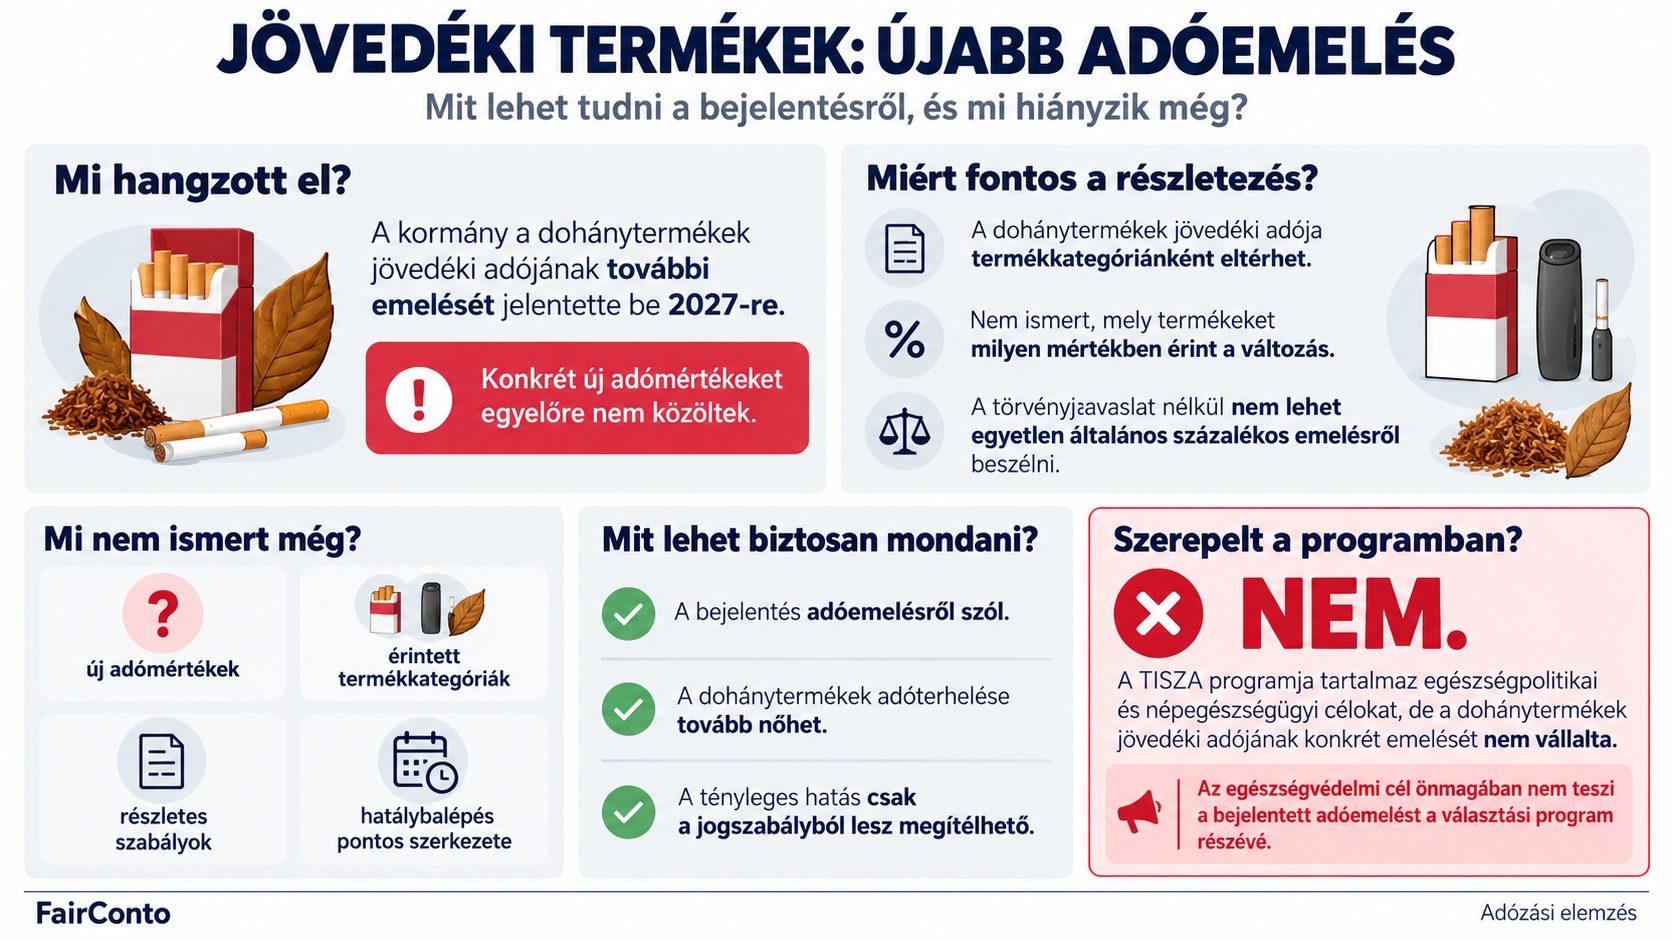
Égetett szeszes italok: magasabb jövedéki adó jön
A dohánytermékek mellett az égetett szeszes italok jövedéki adóját is emelnék. A bejelentés kifejezetten az égetett szeszes italokat említi, ezért nem indokolt azt valamennyi alkoholtartalmú italra kiterjedő, általános adóemelésként értelmezni. Nem ismert az új adómérték, a változás pontos hatálybalépése, valamint az sem, hogy a rendelkezés miként érintené az egyes termékkategóriákat és kedvezményeket. Az adóemelés fogyasztói árakra gyakorolt tényleges hatása is csak a részletszabályok és a piaci áthárítás ismeretében becsülhető.
Szerepelt a programban? Nem. A TISZA választási programja nem nevezte meg az égetett szeszes italok jövedéki adójának emelését. Az intézkedés indokolható lehet egészségpolitikai vagy költségvetési célokkal, de a választási programból konkrétan nem vezethető le.
Környezetszennyező tevékenységek: magasabb befizetések, meg nem nevezett adónemekben
Magyar Péter bejelentése szerint a környezetszennyező tevékenységek után is többet kellene fizetni. Egyelőre azonban nem ismert, hogy ez mely adónemek, termékdíjak, járulékok vagy más környezetvédelmi fizetési kötelezettségek módosításával valósulna meg. Különösen fontos a fogalmi pontosság: a környezetterhelési díj, a környezetvédelmi termékdíj, a hatósági bírság és az egyéb környezetvédelmi fizetési kötelezettség nem felcserélhető fogalmak. A bejelentésből jelenleg nem állapítható meg az egyes kötelezettségek pontos változása.
Szerepelt a programban? Részben, de konkrét adóemelésként nem. A TISZA programja kifejezetten megfogalmazza a „szennyező fizet” elvét, és a környezetkárosító cégekre kiszabott bírságok környezet-helyreállításra történő fordítását is vállalja. Ez azonban nem azonos egy meghatározott környezetvédelmi adó vagy díj emelésével. A környezetszennyezés költségeinek érvényesítése tehát programcél, de a most bejelentett többletbefizetések konkrét szabályai nem szerepeltek a választási programban.
Bankok: újabb többletadókat vár a kormány
A pénzügyi szektorban a bankoktól is nagyobb hozzájárulást várnak. A bejelentés nem határozta meg az új adómértéket, az érintett adóalapot, a befizetés számítási szabályait vagy a bankokat terhelő többlet összegét. Ez különösen lényeges, mert a pénzügyi szervezeteket jelenleg is több eltérő jogcímű közteher terheli. Nem állapítható meg, hogy a kormány a pénzügyi szervezetek különadóját, valamely más meglévő terhet vagy új fizetési kötelezettséget módosítana.
Szerepelt a programban? Nem. A TISZA választási programja nem tartalmazta a bankok adóterhelésének most bejelentett emelését. A pénzügyi rendszerrel kapcsolatos gazdaságpolitikai célkitűzések nem tekinthetők konkrét adóemelési vállalásnak. Az intézkedés pontos megítéléséhez itt is hiányzik a jogszabálytervezet.
Biztosítók: szintén nagyobb hozzájárulást kérnének
A biztosítóktól a bankokhoz hasonlóan nagyobb közteherviselést vár a kormány. Nem derült ki azonban, hogy a biztosítási adó, a biztosítókra vonatkozó különadó vagy egy másik fizetési kötelezettség módosítását tervezik. Az új adómértékről, adóalapról és a várható többletbevétel összegéről sem állnak rendelkezésre konkrét adatok. Emiatt jelenleg legfeljebb a biztosítási szektor többletadóztatásának szándéka állapítható meg.
Szerepelt a programban? Nem. A biztosítási szektorra vonatkozó konkrét adóemelési vállalás a TISZA programjában nem szerepelt. A részletek hiánya miatt az sem ítélhető meg, hogy a többletterhek mely biztosítási termékeket vagy biztosítói tevékenységeket érintenék közvetlenül.
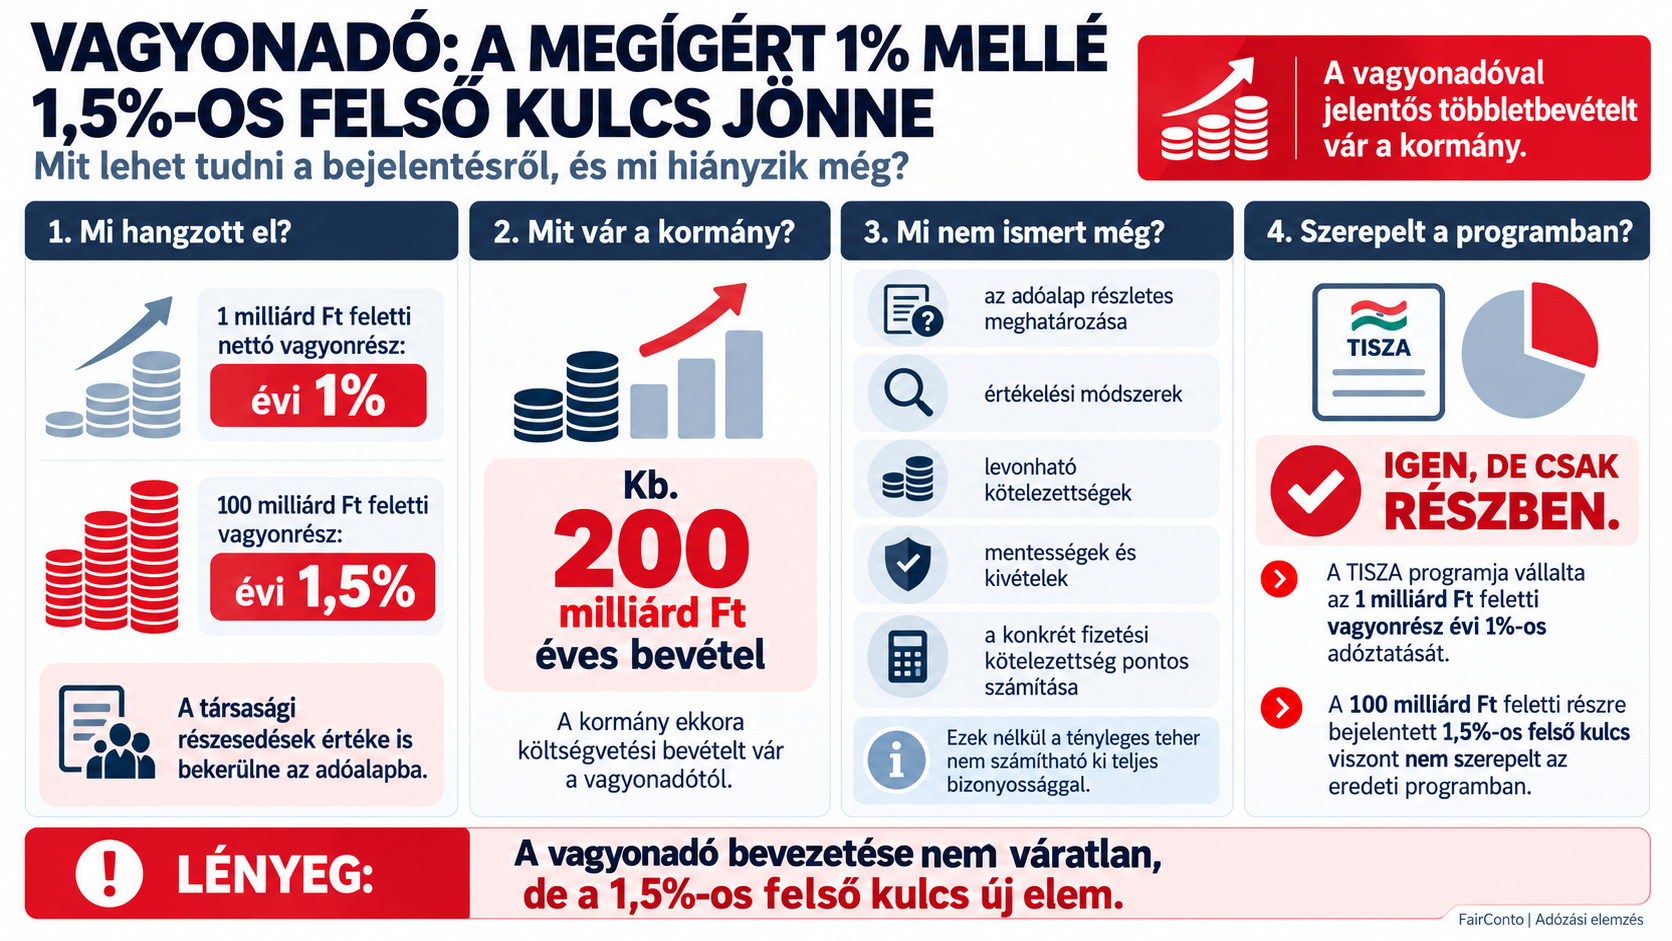
Vagyonadó: a megígért 1% mellé 1,5%-os felső kulcs
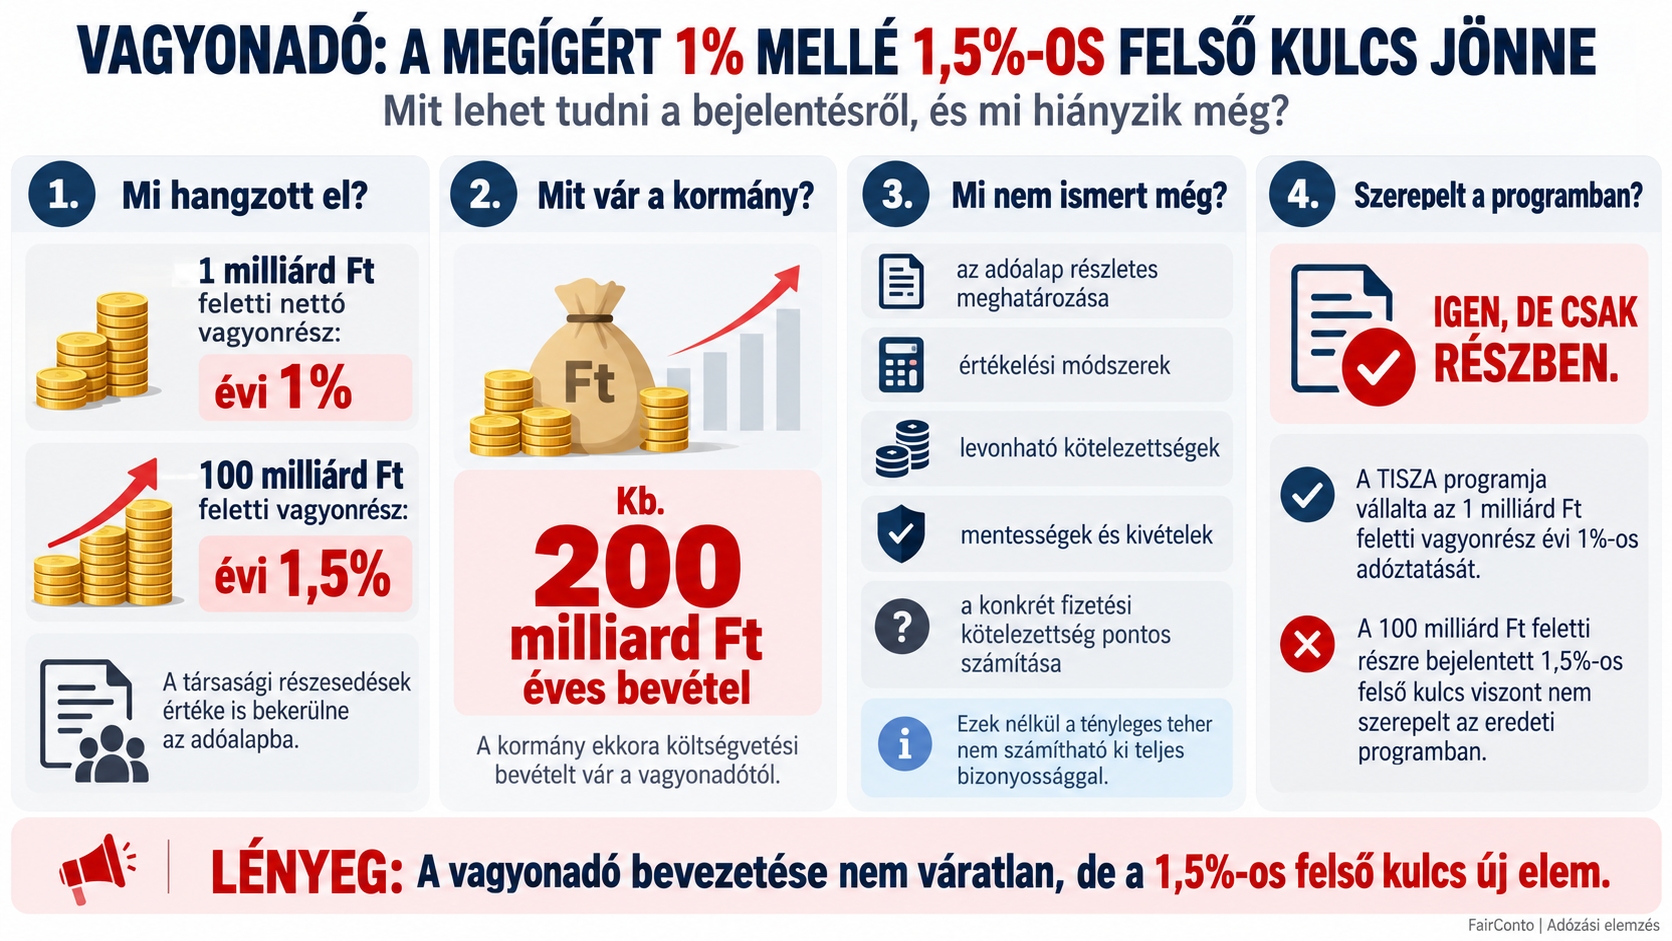
A vagyonadó esetében az egymilliárd forintot meghaladó nettó vagyonrész után évi 1%-os, a 100 milliárd forintot meghaladó vagyonrész után pedig 1,5%-os adót terveznek. A társasági részesedések értéke is bekerülne az adóalapba. A kormány évi mintegy 200 milliárd forintos költségvetési bevételt vár a vagyonadótól. Fontos azonban, hogy az adóalap meghatározásához szükséges részletszabályok, az értékelési módszerek, a levonható kötelezettségek és az esetleges mentességek nélkül a konkrét fizetési kötelezettség még nem számítható ki teljes bizonyossággal.
Szerepelt a programban? Igen, de csak részben. A TISZA választási programja kifejezetten vállalta az egymilliárd forintot meghaladó vagyonrész évi 1%-os adóztatását. A 100 milliárd forint feletti vagyonrészre bejelentett 1,5%-os felső kulcs azonban nem szerepelt az eredeti programban. A vagyonadó bevezetését tehát nem lehet váratlan intézkedésnek nevezni, a második adókulcs viszont új elem.
Anyák szja-mentessége: a havi bruttó egymillió forintos jövedelemhatár is adóemelés!
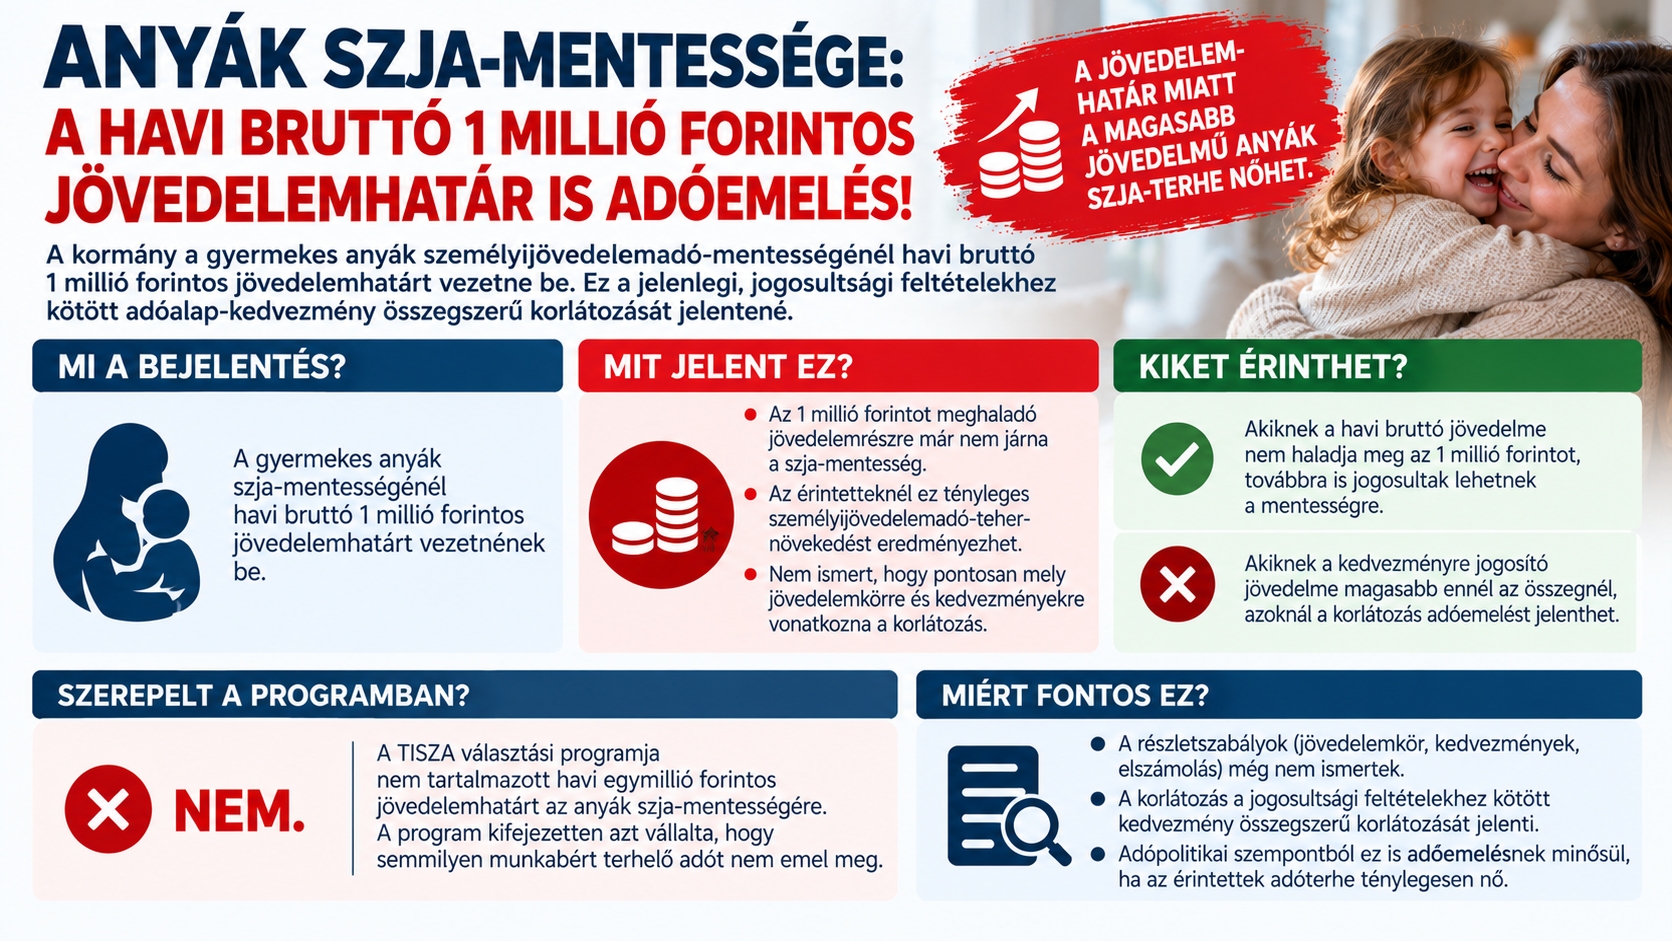
A kormány a gyermekes anyák személyijövedelemadó-mentességénél havi bruttó egymillió forintos jövedelemhatárt vezetne be. Ez a jelenlegi, jogosultsági feltételekhez kötött adóalap-kedvezmény összegszerű korlátozását jelentené az érintetteknél. A bejelentésből ugyanakkor még nem derül ki pontosan, hogy a korlátozás milyen jövedelemkörre, mely kedvezményekre és milyen éves vagy havi elszámolási mechanizmussal vonatkozna. Egy dolog biztos: azoknál, akiknek jelenleg ennél magasabb, a kedvezményre jogosító jövedelmük van, a korlátozás tényleges személyijövedelemadó-teher-növekedést eredményezhet.
Szerepelt a programban? Nem. A TISZA választási programja nem tartalmazott havi egymillió forintos jövedelemhatárt az anyák szja-mentességére. Sőt, a program kifejezetten azt vállalta, hogy semmilyen munkabért terhelő adót nem emel meg. Itt ugyan nem a 15%-os általános szja-kulcs növeléséről, hanem egy adóalap-kedvezmény korlátozásáról van szó, a magasabb jövedelmű érintettek tényleges adókötelezettsége mégis nőhet. Adópolitikai szempontból ezt sem lehet figyelmen kívül hagyni.
Kétgyermekes anyák: elmaradna a 40 és 50 év közöttiek 2027-re törvénybe iktatott szja-mentessége
A bejelentés szerint a kétgyermekes anyák szja-mentességét 2027-ben nem terjesztenék ki a 40 év felettiekre. Ez nem pusztán egy újabb kedvezmény bevezetésének elhalasztása: a 2025. évi XIV. törvény már meghatározta a kedvezmény fokozatos kiterjesztését. A jogszabály szerint 2026-ban a 40 év alatti, 2027-ben az 50 év alatti, 2028-ban a 60 év alatti, 2029-től pedig életkori korlátozás nélkül valamennyi jogosult kétgyermekes anya részesülne a kedvezményben. A mostani bejelentés tehát a 2027-re már törvénybe iktatott jogosultság szűkítését vetíti előre.
Szerepelt a programban? Nem. A TISZA választási programja nem vállalta a kétgyermekes anyák már kihirdetett szja-kedvezményének visszavágását. A 2027-re előírt kiterjesztés megakadályozása a 2026-os állapothoz képest nem jelentene új adókulcsot, de a hatályos törvény szerinti 2027-es helyzethez képest egyértelműen magasabb adófizetési kötelezettséget eredményezne az érintett korosztálynál. Ez a különbség jogilag és politikailag egyaránt lényeges.
EKHO: 500 millió helyett 60 millió forint – a profi futballisták adóelőnyének radikális visszavágása
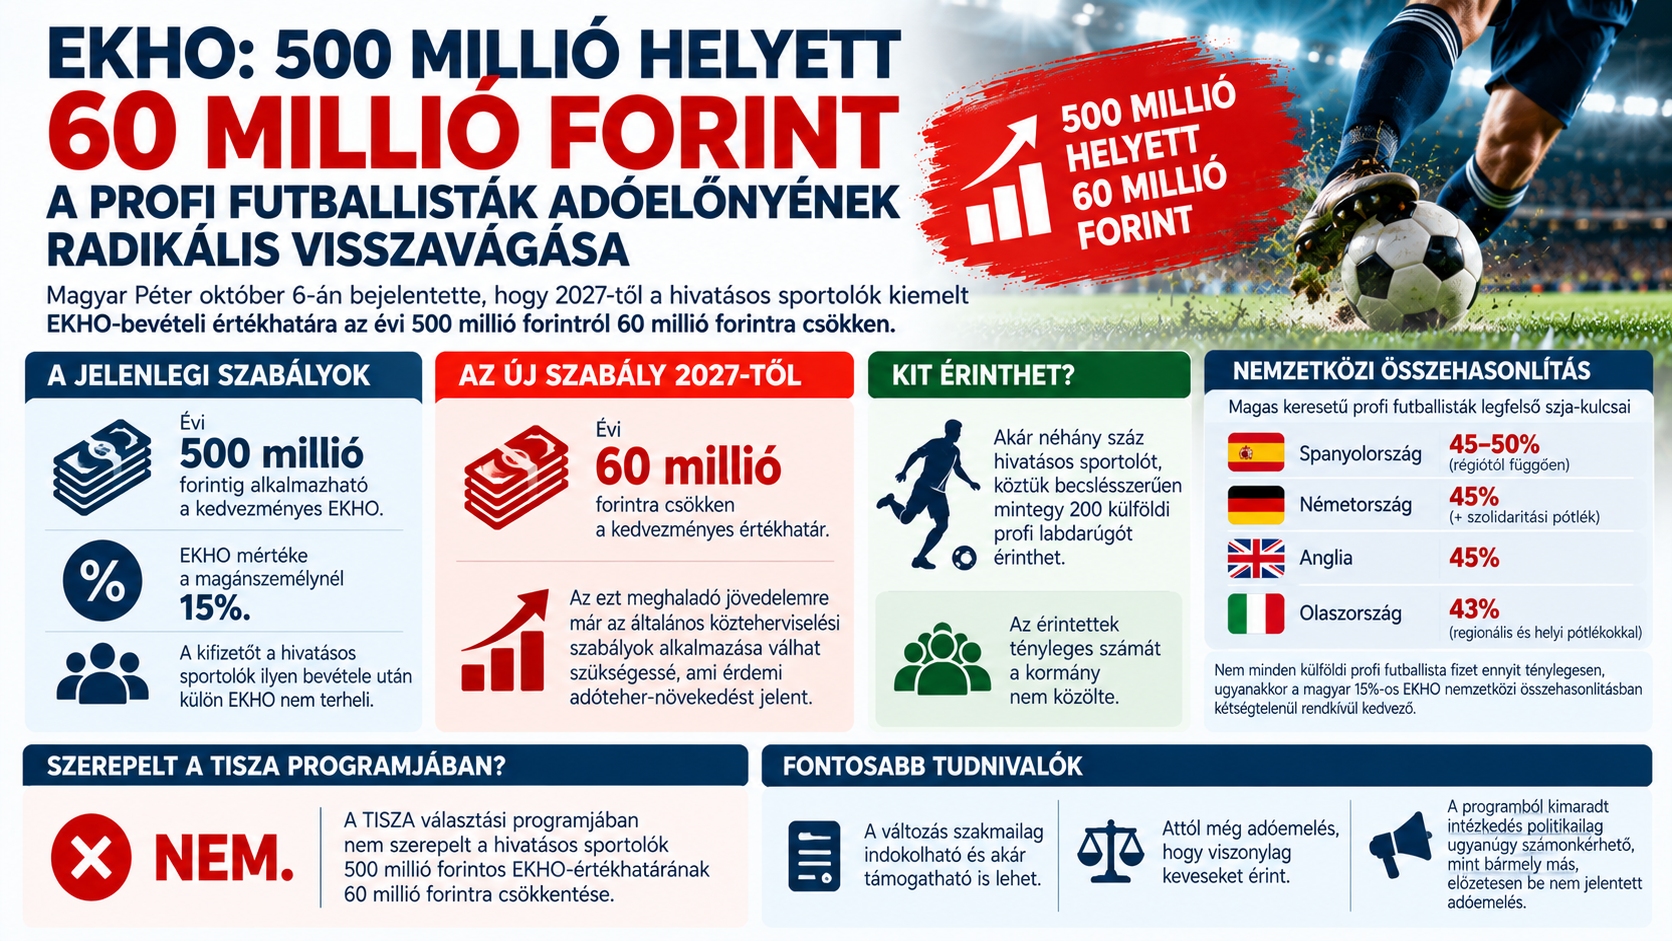
Magyar Péter már október 6-án bejelentette, hogy 2027-től a hivatásos sportolók kiemelt EKHO-bevételi értékhatára az évi 500 millió forintról 60 millió forintra csökken. A jelenlegi szabályozás szerint az első osztályú versenyrendszerben induló sportszervezet hivatásos sportolója a törvényi feltételek fennállása esetén évi 500 millió forintig alkalmazhatja az egyszerűsített közteherviselési hozzájárulást. Az EKHO általános mértéke a magánszemélynél 15%, és a hivatásos sportolók ilyen bevétele után a kifizetőt külön EKHO sem terheli. A kedvezményes értékhatár 440 millió forintos csökkentése ezért érdemi adóteher-növekedést eredményezhet, hiszen a 60 millió forintos határ feletti jövedelemre már az általános közteherviselési szabályok alkalmazása válhat szükségessé. A változás akár néhány száz, köztük becslésszerűen 200 külföldi profi labdarúgót is érinthet, de az érintettek tényleges számát a kormány nem közölte. A nemzetközi összehasonlítás is figyelemre méltó: Spanyolországban a magas keresetű profi futballisták a régiótól függően akár 45–50% feletti személyijövedelemadó-kulcsokkal találkozhatnak, Németországban a legfelső kulcs 45%, amelyhez szolidaritási pótlék társulhat, Angliában 45%, Olaszországban pedig az általános felső kulcs 43%, regionális és helyi pótlékokkal. Az olasz rendszerben ugyanakkor meghatározott feltételekkel speciális, hazatelepülő vagy betelepülő munkavállalóknak járó kedvezmények is érvényesülhetnek. Vagyis nem minden külföldi profi futballista fizet ennyit ténylegesen, de a magyar 15%-os EKHO nemzetközi összehasonlításban kétségtelenül rendkívül kedvező.
Szerepelt a programban? Nem. A TISZA választási programjában nem szerepelt a hivatásos sportolók 500 millió forintos EKHO-értékhatárának 60 millió forintra csökkentése. Ez annál is érdekesebb, mert az intézkedés akár népszerű választási ígéret is lehetett volna: nehéz elképzelni, hogy sok választópolgár tiltakozott volna a havi több tízmillió forintot kereső profi futballisták adókedvezményének szűkítése ellen. A sportfinanszírozás átláthatóbbá tételét ugyan vállalta a TISZA, de a sportolói jövedelmek EKHO-kedvezményének megnyirbálását nem. Ettől még az intézkedés szakmailag indokolható és akár kifejezetten támogatható is lehet. Csakhogy az igazságosabb közteherviselésre hivatkozva végrehajtott adóemelés attól még adóemelés marad, hogy viszonylag keveseket érint, ráadásul olyanokat, akikkel a közvélemény aligha érez jelentős szolidaritást. A választási programból kimaradt szabályozási változás pedig politikailag ugyanúgy számonkérhető, mint bármely más, előzetesen be nem jelentett adóemelés. A dolog azért is nehezen érthető, mertha a TISZA az EKHO korlátozását szerepelteti a programjában az még szavazatokat is hozhatott volna.
Brent–Urals különadó: a MOL simán átterheli
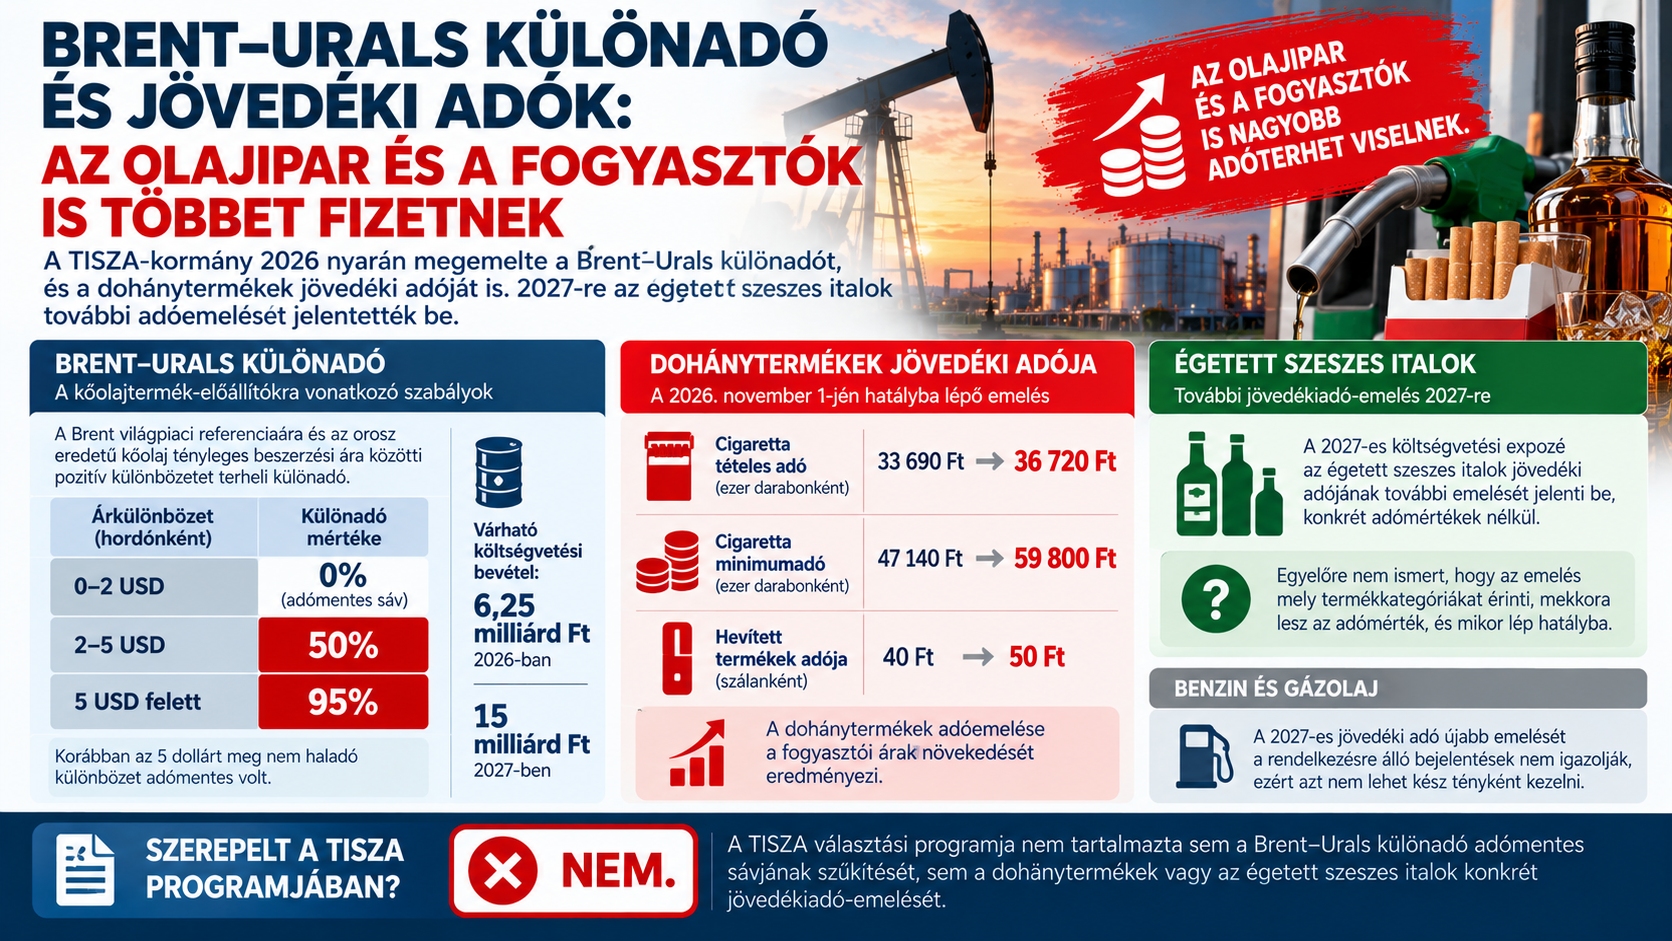
A TISZA-kormány már 2026 nyarán megemelte a kőolajtermék-előállítók Brent–Urals árkülönbözetéhez kapcsolódó különadóját, és annak alkalmazását 2027-re is kiterjesztette. A szabályozás szerint a Brent világpiaci referenciaára és az orosz eredetű kőolaj tényleges beszerzési ára közötti pozitív különbözet hordónként 2 dollárt meghaladó, de 5 dollárt meg nem haladó részét 50%-os, az 5 dollár feletti részt pedig 95%-os különadó terheli. Korábban az 5 dollárt meg nem haladó különbözet adómentes volt. A módosításból 2026-ban 6,25 milliárd, 2027-ben pedig további 15 milliárd forintos költségvetési bevételt vártak. Ezzel párhuzamosan a dohánytermékek jövedéki adóját is megemelték: a 2026. november 1-jén hatályba lépő szabályozás szerint a cigaretta tételes adómértéke 33 690-ről 36 720 forintra nő ezer darabonként, miközben a minimumadó 47 140-ről 59 800 forintra emelkedik. A hevített termékek adója 40-ről 50 forintra nő szálanként. A 2027-es költségvetési expozéban az égetett szeszes italok további jövedékiadó-emelését is bejelentették, konkrét adómértékek nélkül. A benzin és a gázolaj 2027-es jövedéki adójának újabb emelését viszont a rendelkezésre álló bejelentések nem igazolják, ezért azt nem lehet kész tényként kezelni.
Szerepelt a programban? Nem. A TISZA választási programja nem tartalmazta sem a Brent–Urals különadó adómentes sávjának szűkítését, sem a dohánytermékek vagy az égetett szeszes italok konkrét jövedékiadó-emelését. A dohányzás visszaszorításának egészségpolitikai célja indokolhatja a magasabb közterheket, a kedvezményes áron beszerzett orosz kőolajból származó előny fokozott adóztatása pedig szintén védhető gazdaságpolitikai álláspont. A választási programban azonban egyik intézkedés részletei sem szerepeltek. Különösen fontos, hogy a Brent–Urals különadó módosítása és a dohánytermékek 2026-os adóemelése már elfogadott jogszabályokon alapul, míg az égetett szeszes italok 2027-re tervezett újabb adóemelésének részletszabályai még nem ismertek. Az adópolitikai értékelésben ezt a különbséget sem szabad elmosni.
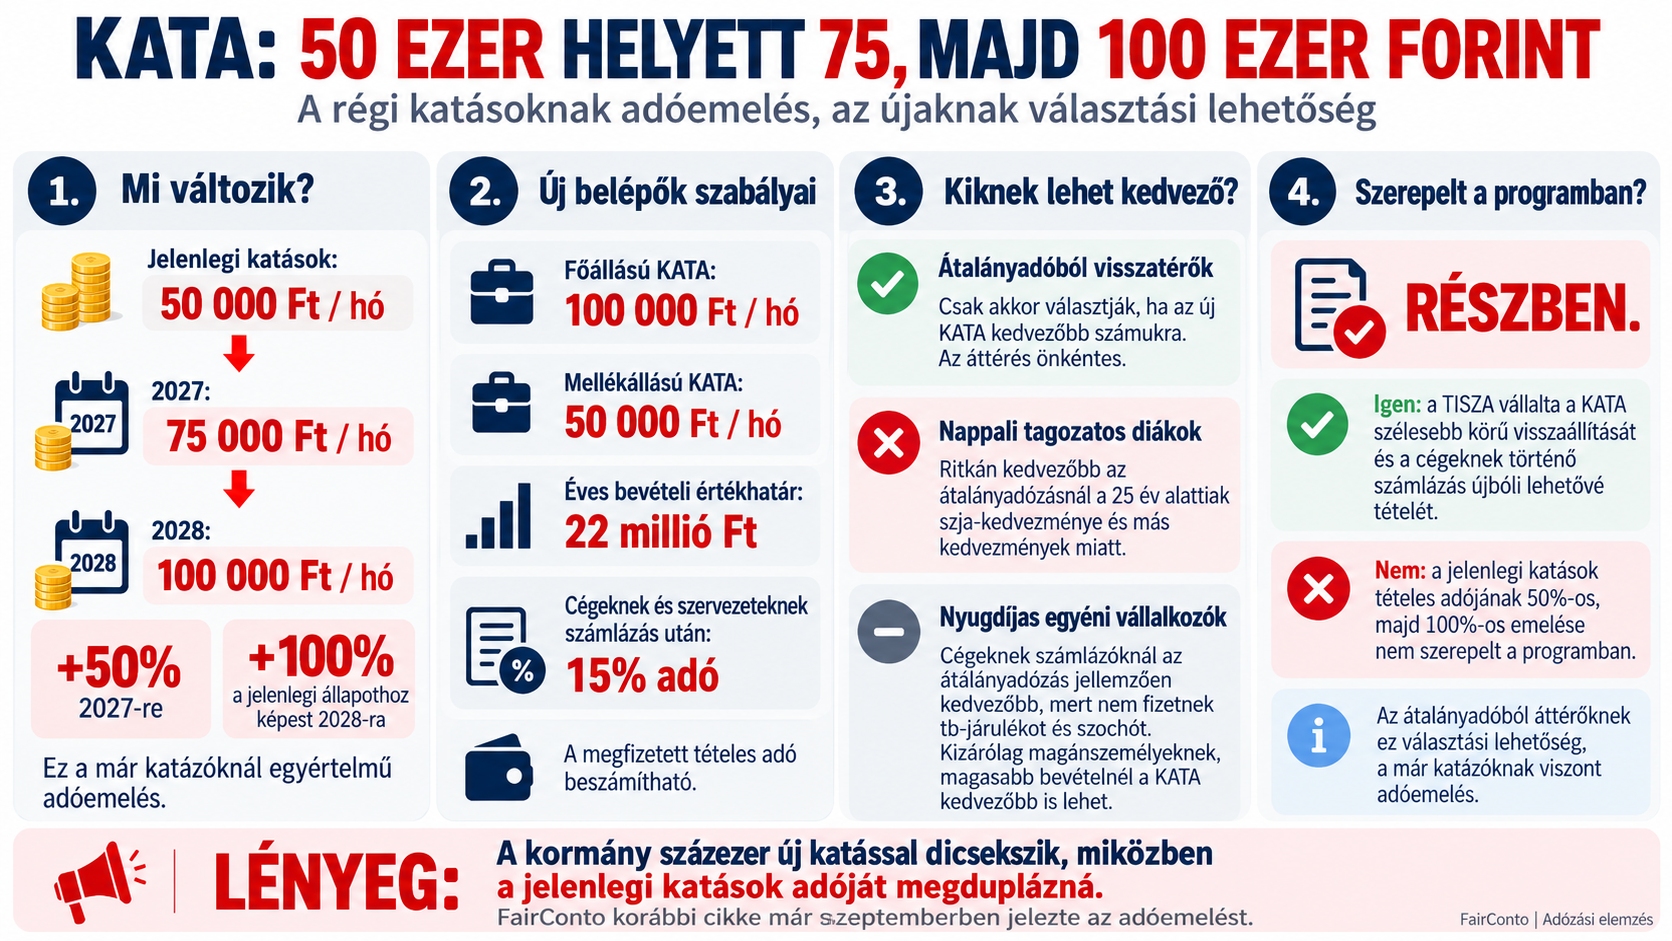
KATA: 50 ezer helyett 75, majd 100 ezer forint – a régi katásoknak adóemelés, az újaknak bonyolult választási lehetőség
A jelenlegi katások havi 50 ezer forintos tételes adója 2027-ben 75 ezer, 2028-tól 100 ezer forintra emelkedne. Ez előbb 50%-os, majd a jelenlegi állapothoz képest 100%-os adóemelés, amit a FairConto korábbi cikke már szeptemberben kifogásolt. Az új belépők számára a főállású KATA havi 100 ezer, a mellékállású 50 ezer forint lenne, 22 millió forintos éves bevételi értékhatárral. A cégeknek és szervezeteknek történő számlázás után 15%-os adókötelezettséget vezetnének be, amelybe a megfizetett tételes adó beszámítható. A kormány több mint százezer visszatérő kisadózóval számol, de ennek adópolitikai értékelésénél alapvető különbséget kell tenni a jelenlegi katások és az átalányadózásból önként visszatérők között. Utóbbiak nyilvánvalóan csak akkor fogják az új KATA-t választani, ha az számukra kedvezőbb. A nappali tagozatos diákok esetében ez az átalányadózás kedvezményei és a 25 év alattiak szja-kedvezménye miatt ritkán lehet előnyös. A nyugdíjas egyéni vállalkozók pedig eleve nem fizetnek társadalombiztosítási járulékot és szociális hozzájárulási adót, így a cégeknek számlázóknál az átalányadózás kedvezőbb marad, amit a FairConto részletes elemzése is bemutatott. A kizárólag magánszemélyeknek, magasabb bevétellel szolgáltató nyugdíjasoknál ugyanakkor a KATA kedvezőbb is lehet, tehát az összehasonlításnál a megrendelői kört és a bevétel nagyságát is figyelembe kell venni.
Szerepelt a programban? Részben. A TISZA választási programja valóban vállalta a KATA szélesebb körű visszaállítását és a cégeknek történő számlázás újbóli lehetővé tételét, a jelenlegi katások tételes adójának 50%-os, majd 100%-os emelését azonban nem tartalmazta. Sőt, az ADÓCSÖKKENTÉS+ programból éppen az ellenkezője következett volna. Az átalányadózásból áttérők számára a kedvezőbb adózási lehetőség biztosítása nem adóemelés, hiszen az áttérés önkéntes. A már jelenleg is katázó, kizárólag magánszemélyeknek számlázó mintegy 40 ezer vállalkozó esetében viszont nincs ilyen választási szabadság a korábbi adóteher megtartására: ugyanazért az adózási lehetőségért kellene előbb másfélszeres, majd kétszeres tételes adót fizetniük. A magasabb társadalombiztosítási ellátási alap valódi előny, de ettől az adóemelés még adóemelés marad. A kormány százezer új katással dicsekszik, miközben a jelenlegi katások adóját megduplázná.
Ruszin Zsolt, a FairConto Zrt. részvényese
 Save as PDF